

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
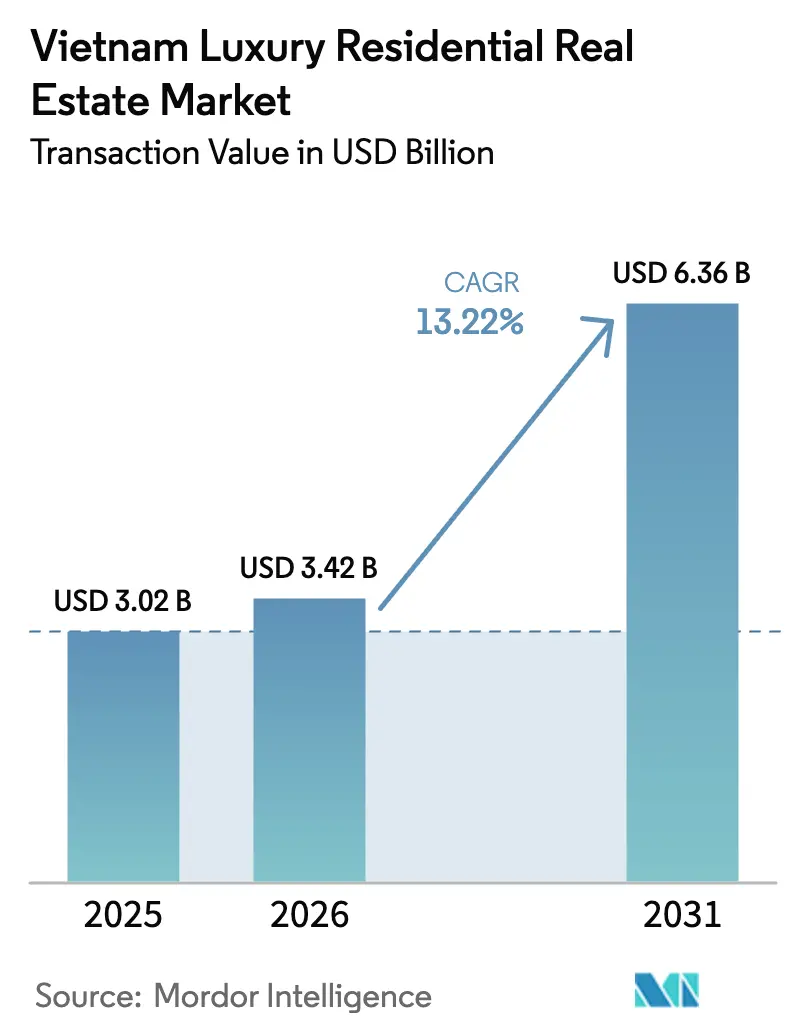
| Tamaño del mercado (2026) | USD 3.42 mil millones |
| Tamaño del mercado (2031) | USD 6.36 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.22% CAGR |
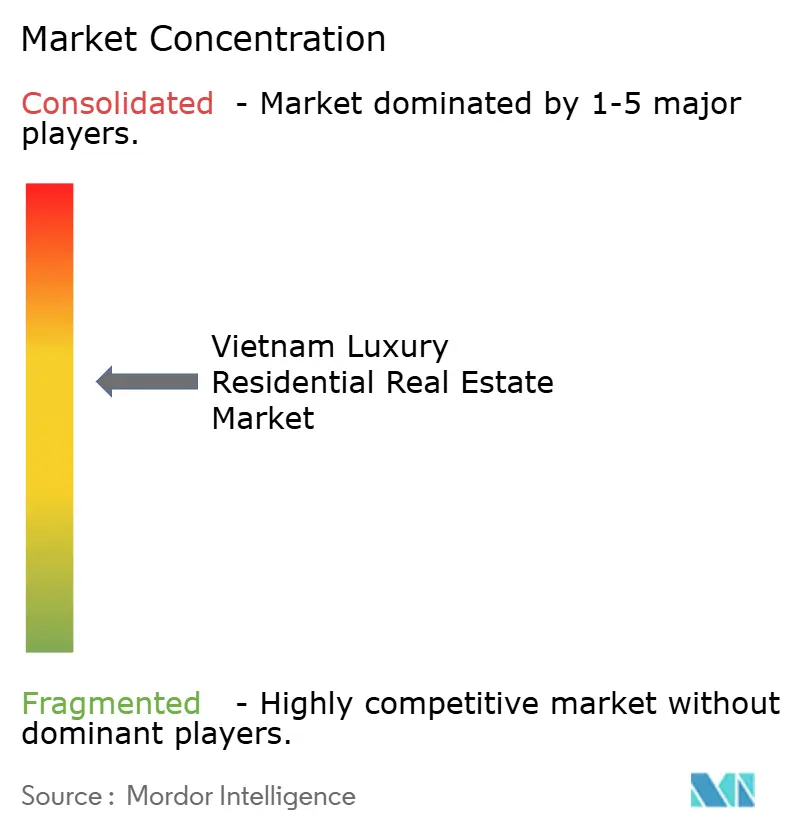
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario residencial de lujo de Vietnam por Mordor Intelligence
El mercado inmobiliario residencial de lujo de Vietnam estaba valorado en 3.02 millones de dólares en 2025 y se estima que crecerá desde los 3.42 millones de dólares en 2026 hasta alcanzar los 6.36 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 13.22% durante el período de previsión (2026-2031).
El crecimiento se sustenta en un aumento del 98% en la población millonaria de Vietnam durante la última década, la expansión de la economía del 7.09% en 2024 y una perspectiva de crecimiento del PIB del 8% para 2025 [1] Henley & Partners, “Asia Pacific Wealth Report 2025”, henleyglobal.com . El mercado residencial de lujo de Vietnam capitaliza la concentración de riqueza de Ciudad Ho Chi Minh, las reformas regulatorias favorables y el gasto récord en infraestructura que supera los USD 10 mil millones. Los apartamentos y condominios aún dominan, pero las villas están acelerando, mientras que un incipiente juego de alquileres señala estrategias cada vez más orientadas a la rentabilidad. La claridad regulatoria a través de la Ley de Tierras de 2024 y la legalización de los activos digitales a partir de 2026 amplían aún más las entradas de capital, reforzando la resiliencia del mercado residencial de lujo de Vietnam.
Conclusiones clave del informe
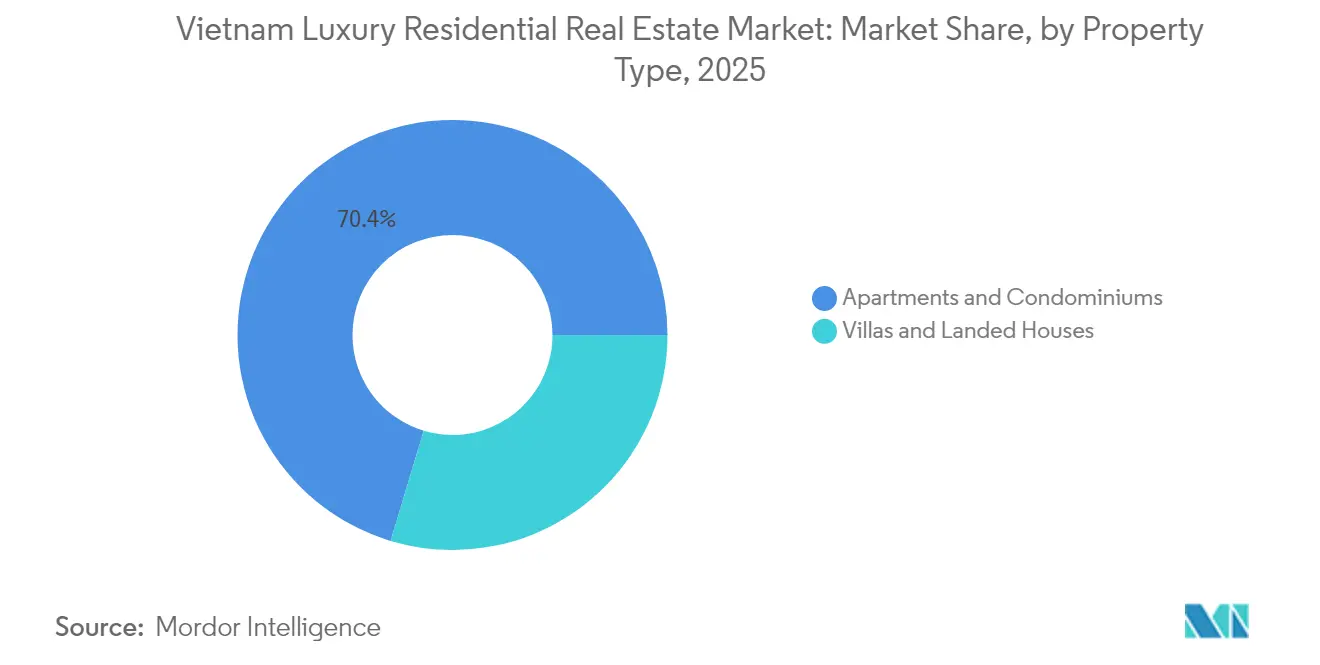
- Por tipo de propiedad, los apartamentos representaron el 70.35% de la participación del mercado residencial de lujo de Vietnam en 2025, mientras que se prevé que las villas y las casas adosadas crezcan a una CAGR del 13.73% hasta 2031.
- Por modelo de negocio, el segmento de ventas representó el 84.35% de la participación del mercado residencial de lujo de Vietnam en 2025; el segmento de alquiler registra la CAGR proyectada más alta con un 14.62% durante 2026-2031.
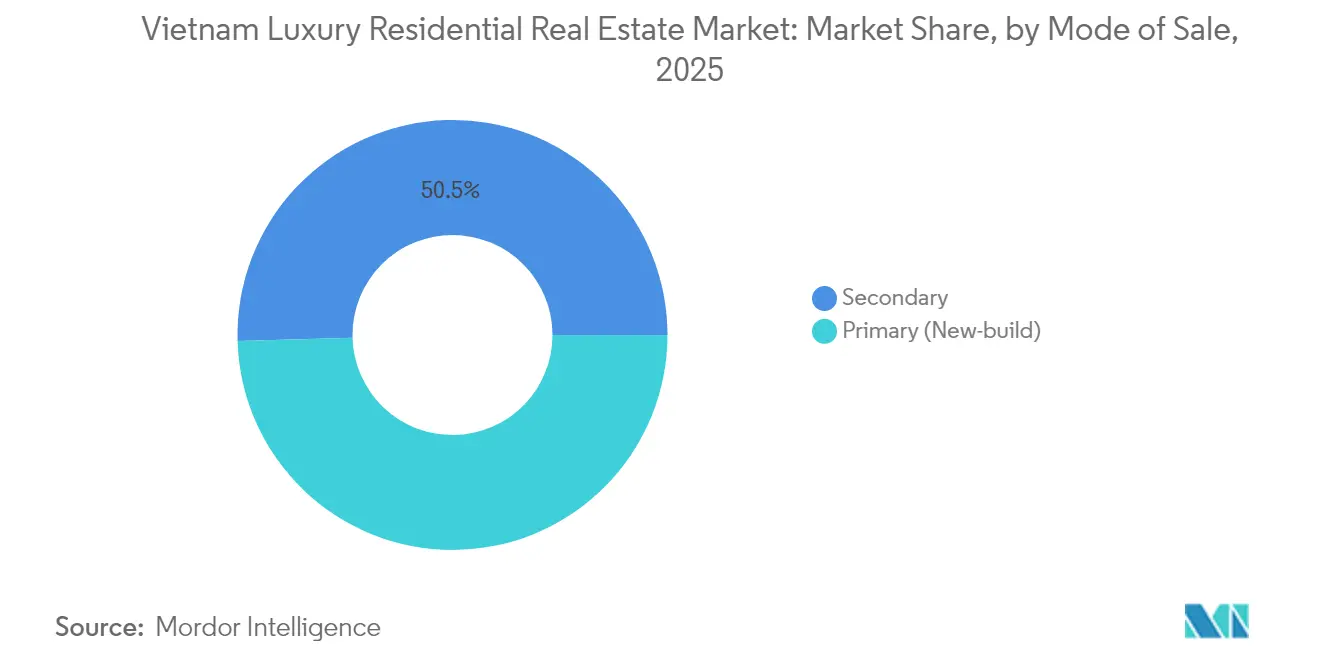
- Por modo de venta, el segmento secundario retuvo el 50.45% de la participación del mercado residencial de lujo de Vietnam en 2025, aunque se prevé que el mercado primario se expanda a una CAGR del 14.02% hasta 2031.
- Por ciudad, Ho Chi Minh City lideró con el 37.65% de la participación del mercado residencial de lujo de Vietnam en 2025, mientras que se proyecta que Da Nang registre una CAGR del 15.02% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario residencial de lujo de Vietnam
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Envejecimiento de la población adinerada y transferencia de riqueza intergeneracional | + 2.1% | Ciudad Ho Chi Minh, Hanói | Mediano plazo (2-4 años) |
| Demanda de inmigración de élite y normas de visado relajadas | + 1.8% | Ciudad Ho Chi Minh, Hanói, Da Nang | Corto plazo (≤ 2 años) |
| Urbanización rápida de ciudades costeras de segundo nivel | + 2.3% | Costa central | Largo plazo (≥ 4 años) |
| Cuotas estrictas de uso del suelo en los distritos del CBD | + 1.9% | Ciudad Ho Chi Minh, Hanói | Corto plazo (≤ 2 años) |
| Adopción de la certificación de edificios ecológicos | + 1.2% | Ciudades importantes | Mediano plazo (2-4 años) |
| Auge del sector tecnológico y millonarios de las criptomonedas | + 2.4% | Centros tecnológicos clave | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El envejecimiento de la población adinerada impulsa la transferencia de riqueza intergeneracional
Los 16.1 millones de personas mayores de Vietnam en 2025 superarán los 20 millones en 2030 a medida que se extienda la prosperidad. Las transferencias de activos de los empresarios de primera generación a los herederos más jóvenes impulsan la mejora continua hacia viviendas multigeneracionales con abundantes comodidades que combinan seguridad con estilo de vida. La demanda de complejos integrados con servicios de salud aumenta, creando nuevas oportunidades para urbanizaciones centradas en la vida de las personas mayores [2] VietnamPlus, “Vietnam's Elderly Population Tops 16 Million”, vietnamplus.vn.
Demanda de inmigración de élite y políticas de visas de largo plazo relajadas para inversores extranjeros
Las nuevas visas de inversión de 10 años acortan el tiempo de incorporación para los millonarios extranjeros, especialmente de Asia Oriental y Europa. La residencia flexible impulsa la absorción inmediata de áticos con servicios y villas costeras de marca, consolidando el mercado residencial de lujo de Vietnam como un refugio seguro en la región.
La rápida urbanización de las ciudades costeras de segundo nivel impulsa proyectos de complejos turísticos de lujo
Da Nang y Nha Trang consolidan sus proyectos de complejos turísticos de uso mixto a medida que las mejoras en aeropuertos y autopistas amplían sus áreas de influencia. Las búsquedas de apartamentos de lujo en Da Nang aumentaron un 30 % en 2024, mientras que las ventas de condotels aumentaron un 45 %, lo que subraya la migración impulsada por el estilo de vida hacia centros turísticos secundarios.
Las estrictas cuotas de uso del suelo en los distritos del CBD impulsan las torres de lujo verticales
Los límites de ocupación en los distritos 1-3 de Ciudad Ho Chi Minh y el distrito Ba Dinh de Hanói intensifican la economía vertical del suelo. Subastas récord de terrenos por encima de los 40,000 USD/m² respaldan torres de ultralujo de más de 80 plantas, que incorporan tiendas con servicio de conserjería, clubes privados y parques en las alturas para justificar las primas en núcleos con restricciones.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ampliación de los impuestos a los compradores extranjeros y de los límites de propiedad | −1.6% | Nacional | Mediano plazo (2-4 años) |
| Inflación de los costos de terrenos y construcción | −2.1% | Ciudades importantes | Corto plazo (≤ 2 años) |
| Un control más estricto contra el blanqueo de dinero | −1.3% | Ciudades de entrada | Mediano plazo (2-4 años) |
| Aumento de las primas de seguros impulsado por el riesgo climático | −0.9% | Zonas costeras | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Ampliación de los impuestos a los compradores extranjeros y de los límites a la proporción de propiedad
Si bien el interés extranjero se mantiene fuerte, los límites de cuota del 30% en bloques de condominios y 250 viviendas unifamiliares por distrito ralentizan la absorción una vez alcanzados los límites. Las revisiones propuestas de los recargos podrían erosionar la rentabilidad neta y canalizar la demanda hacia los distritos con cuotas disponibles.
La inflación de los costos de terrenos y construcción presiona los precios
El acero, el cemento y los accesorios importados aún tienen precios entre un 18 % y un 22 % superiores a los niveles previos a la pandemia. Los consiguientes aumentos en los insumos elevan el precio promedio de venta de apartamentos de lujo en Ciudad Ho Chi Minh a 120 millones de VND/m² (4,800 USD por metro cuadrado), lo que obliga a los promotores a posicionarse en niveles superiores y reduce la demanda alcanzable [3] Ministerio de Construcción de Vietnam, “Decisión 409/QĐ-BXD”, thuvienphapluat.vn.
Análisis de segmento
Por tipo de propiedad: Apartamento núcleo con villa de ascenso
Los apartamentos representan el 70.35% del mercado residencial de lujo de Vietnam en 2025, basado en la escasez de inventario en Ciudad Ho Chi Minh y el centro de Hanói. Las unidades de lujo en rascacielos superan los 14,000 USD/m² y alcanzan una revalorización del capital del 75% en cinco años, gracias a la concentración de servicios de transporte y comodidades que impulsa la liquidez. Las villas de lujo, aunque de menor tamaño en términos absolutos, registran una tasa de crecimiento anual compuesta (TCAC) del 13.73% hasta 2031, impulsadas por las preferencias de privacidad de los millonarios tecnológicos y los residentes que regresan a la ciudad. Las villas frente al mar en las afueras de Ciudad Ho Chi Minh obtienen primas de entre el 10% y el 35% sobre sus equivalentes en la ciudad y generan importantes flujos de ingresos por alquileres vacacionales.
El subsector de apartamentos se beneficia de los planes de financiación de promotores, las plataformas de casas inteligentes y la presencia internacional de hoteles, lo que mantiene una rápida venta incluso a precios récord. Por el contrario, la oferta de villas crece a lo largo de las circunvalaciones y los corredores costeros, donde las parcelas más grandes permiten diseños de baja densidad, frente a campos de golf y amarres privados. Se prevé que el tamaño del mercado residencial de lujo de Vietnam para villas aumente más rápido que el de las torres urbanas, aunque los apartamentos seguirán dominando el mercado hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modelo de negocio: Fundación de ventas, surgimiento del alquiler
Las ventas mantuvieron el 84.35% del mercado residencial de lujo de Vietnam en 2025, gracias a la cultura de propiedad dominante. Sin embargo, los clústeres de arrendamiento profesional se expanden ahora a una tasa de crecimiento anual compuesta (TCAC) del 14.62% gracias a la creciente afluencia de expatriados y al enfoque en la gestión patrimonial. La rentabilidad bruta promedio se sitúa en el 3.16% en el primer trimestre de 1, alcanzando el 2025% en Ciudad Ho Chi Minh. Los inversores institucionales crean carteras de apartamentos con servicios de marca en zonas privilegiadas para obtener ingresos indexados. Se prevé que el tamaño del mercado residencial de lujo de Vietnam destinado al alquiler se duplique para 3.52, aunque sigue siendo una fracción del fuerte mercado de venta con opción a compra.
Los promotores responden con garantías de retroarrendamiento y pisos de convivencia para atraer compradores de alquiler. La ocupación de apartamentos con servicios en Ciudad Ho Chi Minh, del 85%, y los alquileres a 42 USD/m² mensuales subrayan la sólida demanda corporativa. Si se amplían las tarifas preferenciales para jóvenes compradores primerizos, la velocidad de alquiler podría moderarse, pero no se prevé que los incentivos para la propiedad general socaven el arrendamiento premium en los proyectos de Grado A reconvertidos.
Por modo de venta: La vitalidad primaria supera al stock secundario
Los productos secundarios dominaron el 50.45% del mercado en 2025, valorados por su inmediatez y la certeza de la ubicación. Sin embargo, los lanzamientos de productos primarios se expandieron a una tasa de crecimiento anual compuesta (TCAC) del 14.02%, lo que incrementó el tamaño del mercado residencial de lujo de Vietnam para nuevas viviendas hasta 2031. La absorción en preventa superó el 80%, ya que las torres de marca y los resorts con certificación ESG establecieron estándares de innovación que las viviendas tradicionales no pueden igualar. El precio de los productos primarios, de 120 millones de VND/m² (4,800 USD por metro cuadrado), en Ciudad Ho Chi Minh supera al de los productos secundarios en un 47%, aunque los compradores pagan por garantías y sofisticados servicios.
El comercio secundario se mantiene dinámico en los núcleos legalizados de la ciudad de Thu Duc, donde la finalización del transporte cataliza las plusvalías. Las mejoras en torres antiguas resultan esenciales para captar la atención de millonarios digitales que equiparan la tecnología con el prestigio. En consecuencia, los propietarios de tiendas insignia más antiguas consideran reformas que aporten valor añadido para reducir la brecha de servicios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por ciudad: La preeminencia de Ciudad Ho Chi Minh se une al ascenso de Da Nang
Ciudad Ho Chi Minh capturó el 37.65% del mercado residencial de lujo de Vietnam en 2025, con la mayor cartera de proyectos y albergando a 7,200 millonarios residentes. Las penínsulas de Ba Son y Thu Thiem son pioneras en la transformación de los horizontes urbanos, donde el precio promedio de venta inicial asciende a 120 millones de VND/m² (4,800 USD por metro cuadrado). La asignación de tamaño del mercado residencial de lujo de Vietnam a Ciudad Ho Chi Minh sigue siendo preeminente, pero Da Nang aspira a una tasa de crecimiento anual compuesta (TCAC) del 15.02% gracias a su atractivo estilo de vida y a las mejoras en el aeropuerto.
Hanói conserva su prestigio cultural, con apartamentos con vistas al lago en Tay Ho Tay que se venden por cerca de 300 millones de VND/m² (12,000 USD/m²). Las restricciones en el distrito de Ba Dinh consolidan primas por escasez que alcanzan los 40,000 USD/m² para terrenos baldíos. Las zonas costeras de Nha Trang y Cam Ranh amplían las cadenas de demanda, ya que los complejos turísticos integrados con puertos deportivos privados atraen a compradores de la alta sociedad que buscan inversiones diversificadas y viviendas de ocio.
Análisis geográfico
El mercado residencial de lujo de Vietnam continúa concentrándose en la metrópolis del sur. La contracción de la oferta de terrenos en el centro de Ciudad Ho Chi Minh canaliza la demanda hacia la ciudad de Thu Duc y los corredores ribereños; sin embargo, los compradores aún pagan por las propiedades históricas del Distrito 1, que regularmente alcanzan precios récord a nivel nacional. Infraestructuras estratégicas como la Circunvalación 3 y la autopista Ben Luc-Long Thanh conectan nodos satélite suburbanos con trayectos de una hora, impulsando las comunidades de villas privadas a lo largo del arco periurbano. La ampliación de la pista de aterrizaje y la red de autopistas de Da Nang impulsan la proximidad a Hanói y Ciudad Ho Chi Minh en menos de 90 minutos, impulsando la acumulación de segundas residencias y la absorción de condotels. La recuperación del PIB impulsada por el turismo refuerza la visibilidad de los ingresos por alquiler, asegurando a los inversores una cobertura de flujo de caja a pesar del aumento de las primas de seguros en las zonas de tifones.
En el norte, la escasez de distritos diplomáticos en Hanói incita la intensificación vertical en torno al Lago Oeste y la línea 2A del metro. Embajadas y multinacionales financian el arrendamiento ejecutivo, aunque las restrictivas tasas de ocupación de plazas extranjeras imponen listas de espera más largas. La ciudad secundaria de Hai Phong aprovecha la expansión de polígonos industriales para impulsar nuevos proyectos de lujo, anclados en las zonas de influencia de escuelas internacionales.
Las provincias costeras centrales son testigos del debut de residencias de marca, donde los bancos de tierras permiten composiciones de baja altura rodeadas de centros de bienestar, campos de golf y puertos deportivos. Los promotores incorporan diseños con retranqueo costero y mitigación del cambio climático para cumplir con los criterios de las aseguradoras globales, garantizando así la viabilidad de los activos a largo plazo. Al combinar la mejora de la conectividad aérea con una oferta de ocio ambiciosa, estas localidades amplían la presencia del mercado residencial de lujo de Vietnam más allá de sus polos tradicionales.
Panorama regulatorio
El mercado residencial de lujo de Vietnam opera bajo un marco legal definido por la Ley de Tierras de 2024, junto con la Ley de Vivienda de 2023 y la Ley de Negocios Inmobiliarios de 2023, que entraron en vigor el 1 de agosto de 2024. Estas leyes simplifican los procedimientos y aclaran los derechos y responsabilidades en materia de asignación de terrenos y transacciones inmobiliarias. Al mismo tiempo, la propiedad extranjera de inmuebles residenciales sigue regida por límites de cuota, generalmente del 30 % por bloque de condominios y hasta 250 viviendas unifamiliares por área equivalente a un distrito, lo que puede limitar la absorción en edificios de primera categoría una vez alcanzados dichos umbrales.
La ejecución regulatoria se ha orientado cada vez más hacia la digitalización y una supervisión más estricta del mercado. El Decreto Gubernamental 357/2025/ND-CP (vigente desde el 3 de enero de 2026) estableció estándares para la construcción y gestión del sistema de información y las bases de datos del mercado inmobiliario, promoviendo la transparencia y la supervisión basada en datos. A principios de 2026, el Gobierno emitió el Decreto 54/2026/ND-CP para modificar y complementar la normativa en el sector inmobiliario. El Ministerio de Construcción también publicó el Documento Consolidado 13/VBHN-BXD (16 de marzo de 2026), que consolida las normas sobre gestión y desarrollo de vivienda social, lo que afecta la forma en que los promotores estructuran sus carteras de proyectos conformes a la normativa en todos los segmentos.
Análisis de la cadena de valor
La cadena de valor de las viviendas de lujo en Vietnam comienza con la adquisición de terrenos (limpieza del solar, permisos de uso del suelo y conversión de derechos de uso del suelo) y abarca la financiación del proyecto, el diseño y la obtención de permisos, la construcción, el acondicionamiento interior y la adquisición de mobiliario, accesorios y equipamiento (FF&E), las ventas primarias a través de canales de promotores y agencias, y las transacciones secundarias mediante redes de intermediación. En el segmento premium, el diseño de nivel internacional, los sistemas de fachada, los accesorios importados y los paquetes de domótica incrementan la participación de consultores especializados y contratistas de instalaciones electromecánicas (MEP). Las alianzas con marcas residenciales y los operadores de apartamentos con servicios también influyen en las especificaciones del producto y las operaciones posteriores a la entrega.
El riesgo de ejecución se concentra en la preparación para el cumplimiento normativo y la volatilidad de los costos de los insumos. El impulso del Ministerio de Construcción a la transparencia del mercado mediante bases de datos nacionales de vivienda e inmobiliarias, respaldado por el Decreto 357/2025/ND-CP, aumenta el valor de una situación legal clara, una documentación de proyecto estandarizada y registros de transacciones verificables. En cuanto a la entrega, los promotores inmobiliarios de alta gama recurren cada vez más a ecosistemas integrados (contratistas de construcción, proveedores de materiales y plataformas de venta digitales como OneHousing) para estabilizar los plazos, mejorar la captación de clientes y proteger los márgenes cuando las interrupciones logísticas y las fluctuaciones en los costos de los materiales de construcción afectan la adquisición y la planificación.
Panorama competitivo
El mercado residencial de lujo de Vietnam se mantiene moderadamente concentrado: los cinco principales promotores cuentan con una cartera activa acumulada estimada del 64-67%, lo que justifica una puntuación de concentración de mercado de 6. Vingroup domina la sinergia de escala entre los ecosistemas minorista, hotelero y sanitario, lo que permite ofrecer paquetes de estilo de vida que fomentan la fidelización del cliente. Los ingresos del primer trimestre de 1 alcanzaron los 2025 millones de dólares gracias al lanzamiento de la invasión marítima de Can Gio, el mayor proyecto de desarrollo urbano de lujo de Vietnam. Masterise Homes se asocia con Marriott International para desarrollar proyectos de marca como LUMIÈRE Riverside, que registró un crecimiento de capital del 3.36% en cinco años y fue pionero en la ingeniería de fachadas de triple acristalamiento. CapitaLand Vietnam despliega capital internacional y disciplina de diseño, mientras que Keppel Land optimiza su exposición mediante desinversiones selectivas, como la venta de Saigon Centre Phase 75 por 98 millones de dólares singapurenses.
El competidor nacional SonKim Land se posiciona en un nicho centrado en el diseño, lo que le valió el reconocimiento de "Desarrollador de la Década". NovaLand reanuda lanzamientos selectivos tras la reestructuración de su deuda, priorizando los municipios urbanos integrados a lo largo de la expansión hacia el este de Ciudad Ho Chi Minh. El mayor escrutinio de cumplimiento normativo tras el escándalo de 12 XNUMX millones de dólares de Van Thinh Phat refuerza las adquisiciones de terrenos basadas en la debida diligencia, priorizando la transparencia de los balances. Los promotores buscan líneas de financiación verde de organismos multilaterales y fondos con criterios ESG al obtener la certificación EDGE, que les permite acceder a deuda concesional y aumentar su poder de comercialización entre los compradores con conciencia ambiental.
La adopción de tecnología inmobiliaria intensifica la competencia. Recorridos virtuales, pilotos de ventas fraccionadas tokenizadas y traspasos basados en contratos inteligentes mejoran la experiencia del cliente y diferencian a los competidores. En general, la confianza en la marca, la profundidad de la reserva de terrenos y la agilidad de financiación definen a los ganadores a medida que el mercado residencial de lujo de Vietnam atraviesa su próximo ciclo de inversión.
Líderes de la industria inmobiliaria residencial de lujo de Vietnam
GRUPO DAT XANH
Vingroup
SonKim Tierra
CapitaLand Vietnam
Masterizar casas
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Vinhomes anunció que dejaría de expandir su cartera de terrenos y, en cambio, se centraría en desarrollar su cartera actual de aproximadamente 29,500 hectáreas. Esta decisión indica un cambio de enfoque, pasando del crecimiento basado en adquisiciones a la ejecución y la disciplina en el flujo de caja, lo que influirá en el comportamiento competitivo en las licitaciones de terrenos de primera categoría y en la secuencia de lanzamiento de proyectos.
- Mayo de 2026: CapitaLand Development presentó Maison Privee, un proyecto residencial de lujo de 490 unidades en el municipio de Ciputra, Hanói, en colaboración con Mitsubishi Estate y Nomura Real Estate, con un valor estimado de 450 millones de dólares. Este lanzamiento refuerza la importancia de las alianzas transfronterizas y la entrega de proyectos de alta gama en el mercado de condominios de lujo de Vietnam.
- Junio de 2025: Vietnam aprobó la Ley de la Industria de la Tecnología Digital, que reconoce los criptoactivos, y cuyo marco normativo entró en vigor en enero de 2026. Al legitimar los criptoactivos en el sistema legal, este cambio abrió vías más claras para la documentación del origen de la riqueza y la estructuración de transacciones para los compradores de activos tecnológicos que participan en la compra de propiedades de lujo.
Alcance y metodología
La ubicación privilegiada, los acabados interiores de alta gama, como encimeras de mármol, electrodomésticos de cocina de calidad profesional, armarios personalizados y servicios similares a los de un hotel, como servicios de conserjería, un gimnasio de primera línea y un centro de spa, son a menudo elementos básicos. de un edificio de lujo.
El mercado inmobiliario residencial de lujo de Vietnam está segmentado por tipo (apartamentos y condominios, villas y casas adosadas) y por ciudades (Ciudad Ho Chi Minh, Hanoi y otras ciudades). El informe ofrece el tamaño del mercado y las previsiones en dólares estadounidenses para todos los segmentos mencionados.
Por tipo de propiedad
| Apartamentos y Condominios |
| Villas y Fincas |
Por modelo de negocio
| Ventas |
| Rentas |
Por Modo de Venta
| Primaria (Nueva construcción) |
| Secundaria (Reventa de vivienda existente) |
por la ciudad
| Ho Chi Minh City |
| Hanoi |
| Da Nang |
| Nha Trang |
| Otras ciudades |
| Por tipo de propiedad | Apartamentos y Condominios |
| Villas y Fincas | |
| Por modelo de negocio | Ventas |
| Rentas | |
| Por Modo de Venta | Primaria (Nueva construcción) |
| Secundaria (Reventa de vivienda existente) | |
| por la ciudad | Ho Chi Minh City |
| Hanoi | |
| Da Nang | |
| Nha Trang | |
| Otras ciudades |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál será el tamaño del mercado residencial de lujo de Vietnam en 2026 y qué tan grande será en 2031?
El mercado ascenderá a 3.42 millones de dólares en 2026 y se proyecta que alcance los 6.36 millones de dólares en 2031.
¿Qué ciudad posee la mayor participación del mercado residencial de lujo de Vietnam?
Ciudad Ho Chi Minh lidera con una participación de mercado del 37.65%, respaldada por 7,200 millonarios residentes y un territorio central limitado.
¿Cuál es la tasa de crecimiento anual compuesta esperada para el mercado?
Se pronostica que el mercado residencial de lujo de Vietnam se expandirá a una CAGR del 13.22 % entre 2026 y 2031.
¿Pueden los compradores extranjeros poseer propiedades de lujo en Vietnam?
Sí; la Ley de Tierras de 2024 (vigente a partir de 2025) agiliza los procedimientos al tiempo que mantiene los límites del 30 % de unidades en un bloque de condominios y hasta 250 casas adosadas por área equivalente a barrio.
¿Qué rentabilidades de alquiler pueden esperar los inversores en ubicaciones privilegiadas?
Los rendimientos brutos promedio fueron del 3.52% en Ciudad Ho Chi Minh, del 2.90% en Hanoi y del 3.06% en Da Nang durante el primer trimestre de 1.
¿Cómo afectará la legalización de activos digitales a la demanda de viviendas de lujo?
La regulación que entrará en vigor en 2026 legitima las transacciones de criptomonedas a propiedades, creando un nuevo grupo de millonarios de la tecnología y las criptomonedas que buscan comprar residencias de alta gama.


