

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
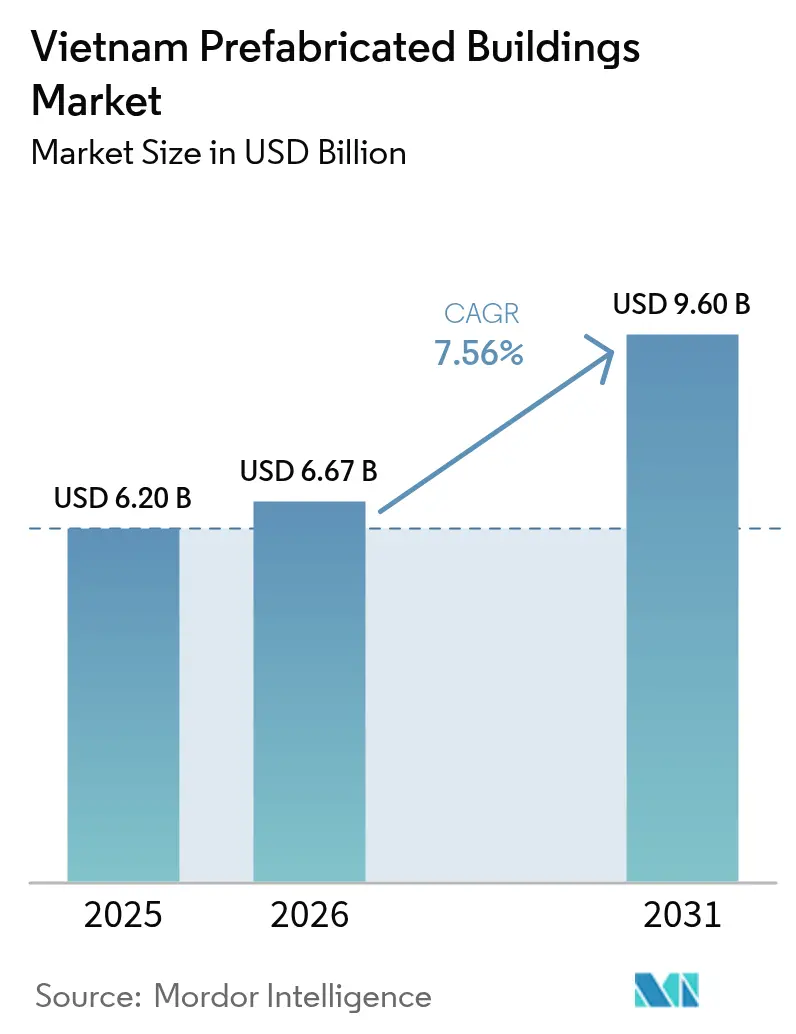
| Tamaño del mercado (2026) | USD 6.67 mil millones |
| Tamaño del mercado (2031) | USD 9.60 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.56% CAGR |
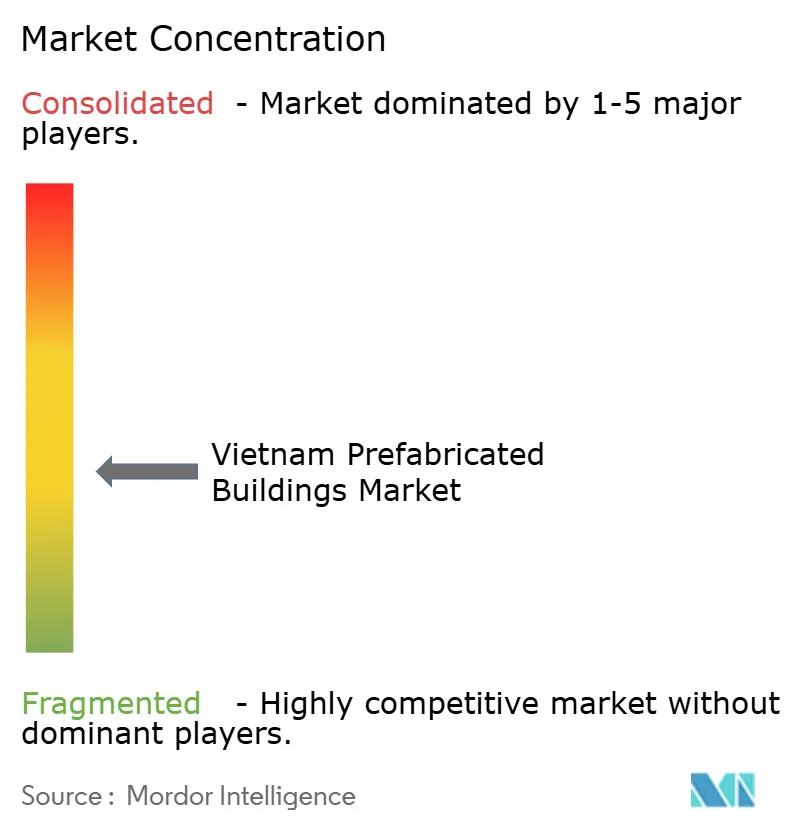
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de edificios prefabricados de Vietnam por Mordor Intelligence
El mercado vietnamita de edificios prefabricados alcanzó un valor de 6.20 millones de dólares en 2025 y se estima que crecerá de 6.67 millones de dólares en 2026 a 9.6 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.56 % durante el período de pronóstico (2026-2031). Los programas gubernamentales de vivienda social, el aumento de la inversión extranjera directa (IED) en parques industriales y los proyectos turísticos costeros de ejecución rápida respaldan esta sólida trayectoria de crecimiento. La rápida reubicación de fábricas desde China, una expansión del PIB real del 7 % en 2024 y el programa "Un millón de viviendas sociales 2025-2035" han acelerado la demanda de módulos listos para instalar que acortan los ciclos de los proyectos. La presión sobre los márgenes de los contratistas debido a la volatilidad de los precios del acero se compensa parcialmente con los incentivos de crédito verde que reducen los costos de financiamiento para edificios modulares de bajas emisiones de carbono. La creciente demanda de dormitorios para trabajadores en los alrededores de Bac Ninh, Hai Phong y Ciudad Ho Chi Minh refuerza aún más las oportunidades a medio plazo para los participantes del mercado de edificios prefabricados de Vietnam.
Conclusiones clave del informe
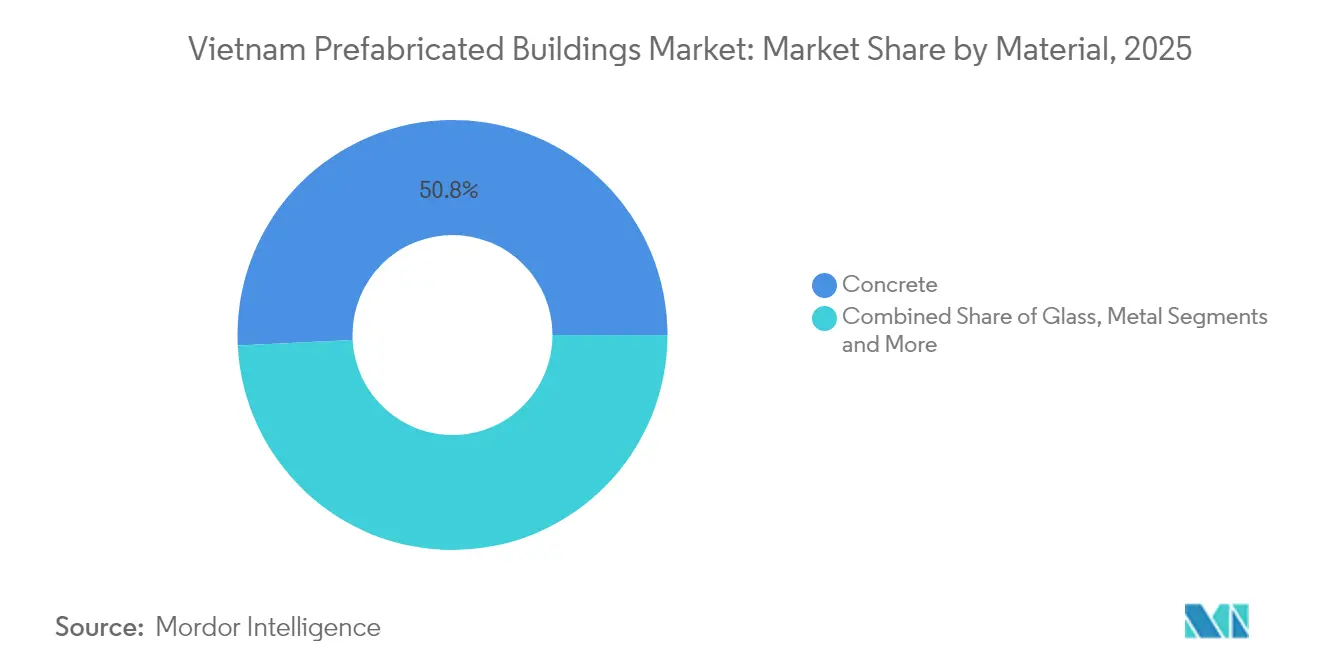
- Por material, el hormigón lideró con el 50.78% de la participación en el mercado de edificios prefabricados de Vietnam en 2025, mientras que se proyecta que la madera registre la CAGR más rápida del 8.28% hasta 2031.
- Por aplicación, los proyectos residenciales capturaron el 50.62 % de la participación en los ingresos en 2025; se prevé que los edificios comerciales avancen a una CAGR del 7.95 % hasta 2031.
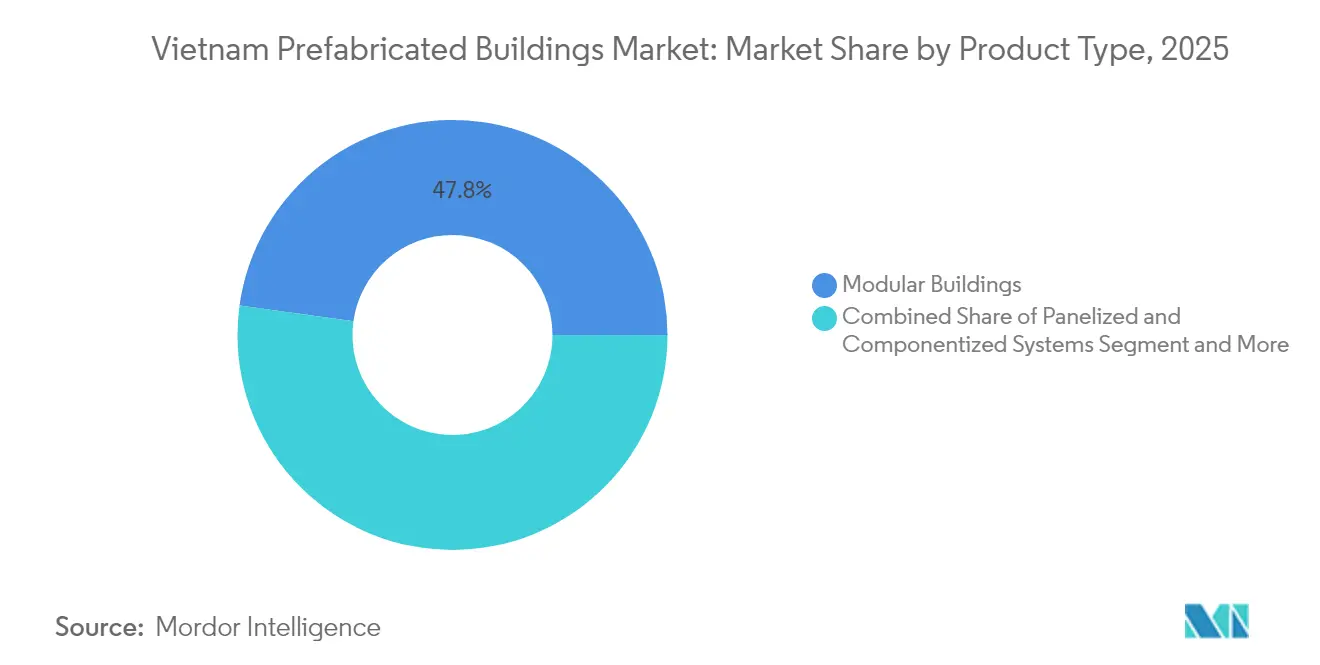
- Por tipo de producto, la construcción modular representó el 47.81 % del tamaño del mercado de edificios prefabricados de Vietnam en 2025, y se prevé que los sistemas panelizados se expandan a una CAGR del 8.19 % hasta 2031.
- Por ciudades clave, Ciudad Ho Chi Minh tuvo una participación del 21.12% en 2025, mientras que se espera que Da Nang crezca a la CAGR más alta del 8.44% durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de edificios prefabricados de Vietnam
Análisis del impacto de los impulsores
| Destornillador | (~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El programa gubernamental “Un Millón de Viviendas Sociales 2025-2035” desbloquea las licitaciones de casas prefabricadas. | + 1.2% | Nacional: Ciudad Ho Chi Minh, Hanoi, provincias industriales clave | Mediano plazo (2-4 años) |
| Los dormitorios de parques industriales liderados por la IED necesitan una implementación rápida | + 0.9% | Bac Ninh, Hai Phong, Ciudad Ho Chi Minh | Corto plazo (≤ 2 años) |
| El auge de los centros turísticos costeros reduce los plazos de construcción | + 0.8% | Da Nang, Phu Quoc, provincias costeras | Mediano plazo (2-4 años) |
| La escasez de mano de obra calificada impulsa ganancias de productividad fuera del lugar de trabajo | + 0.7% | Nacional, agudo en las grandes ciudades | Largo plazo (≥ 4 años) |
| Incentivos de crédito verde para edificios modulares con bajas emisiones de carbono | + 0.6% | Zonas económicas verdes nacionales | Mediano plazo (2-4 años) |
| Centros de servicios eólicos marinos que adoptan módulos flotantes | + 0.4% | Zonas de viento costeras | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||


El programa gubernamental “Un Millón de Viviendas Sociales 2025-2035” desbloquea las licitaciones de casas prefabricadas.
La iniciativa de vivienda social es el mayor detonante de la demanda de sistemas modulares en Vietnam. Ya ha entregado 117 proyectos con un total de 85,275 unidades y ha lanzado otros 159 proyectos con un total de 135,563 unidades que deben entregarse para finales de 2025. La Resolución 155/NQ-CP agiliza la tramitación de permisos y crea un fondo nacional de vivienda, lo que permite a los contratistas con módulos prefabricados tener una ventaja en la ejecución. La variación provincial sigue siendo amplia (Nghệ An ha superado los objetivos de vivienda, mientras que Hà Tĩnh se queda atrás); sin embargo, la presión uniforme para cumplir los objetivos ministeriales mantiene un alto dinamismo en el mercado de edificios prefabricados de Vietnam. El programa también se solapa con la necesidad de dormitorios para trabajadores en parques industriales, lo que agrava su atractivo para la capacidad de prefabricados.
Los dormitorios de parques industriales liderados por la IED necesitan una implementación rápida
Las entradas de IED totalizaron USD 38.23 mil millones en 2024, con USD 25.58 mil millones destinados a proyectos de procesamiento y manufactura que requieren alojamiento en el sitio. Parques logísticos como los centros Nam Son Hap Linh de BW-ESR de 112,000 m² y Yen Phong de 162,000 m² ilustran cómo los inquilinos multinacionales especifican dormitorios de montaje rápido. Los ajustados cronogramas de aumento de producción hacen que las habitaciones prefabricadas en fábrica sean preferidas a la mampostería convencional, lo que genera otra corriente de crecimiento en el mercado de edificios prefabricados de Vietnam. Las provincias que atraen inversores con incentivos fiscales intensifican este imperativo de tiempo y hacen que las unidades modulares sean la solución práctica para la vivienda de los trabajadores [1] Ministerio de Planificación e Inversión, “FDI Performance 2024”, mpi.gov.vn.
El auge de los centros turísticos costeros reduce los plazos de construcción
Proyectos de gran envergadura como la ciudad costera de Cần Giờ, de Vingroup, con un presupuesto de 11 512 millones de dólares, y la Torre Aspira, de Sun Group, con un presupuesto de 500 millones de dólares, ponen de manifiesto la importancia de que los promotores inmobiliarios abran sus propiedades antes de la temporada alta turística. Las habitaciones y los bloques de servicios prefabricados logran una calidad constante, a la vez que reducen los meses de construcción, una ventaja decisiva cuando los monzones limitan las obras. El complejo ecoturístico de Cat Ba Central Bay, con un presupuesto de XNUMX millones de dólares, está adoptando módulos externos para cumplir con estrictos estándares ambientales y calendarios de reservas ajustados. A medida que aumenta el número de visitantes costeros, el mercado vietnamita de edificios prefabricados recibirá nuevos pedidos de grupos hoteleros que buscan reducir los plazos.
La escasez de mano de obra calificada impulsa ganancias de productividad fuera del lugar de trabajo
Un aumento del PIB del 7 % en 2024 puso a prueba la mano de obra de la construcción en Vietnam , con un incremento de la producción industrial del 8.4 % que desvió trabajadores de las obras. El ensamblaje controlado en fábrica permite que un menor número de técnicos especializados produzca más estructuras, reduciendo así las jornadas laborales en obra. Las normas de seguridad más estrictas de la Directiva 03/CT-BXD favorecen aún más los entornos de planta controlados. La nueva planta de Trần Đức, con una superficie de 126 000 m² y cero emisiones netas de carbono, demuestra cómo las empresas se adaptan a líneas de producción de alta eficiencia, reforzando el papel de la prefabricación en la reducción de la escasez de mano de obra en el sector de la construcción prefabricada en Vietnam.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles del acero están reduciendo los márgenes de los contratistas | -0.9% | Construcciones de acero pesado a nivel nacional | Corto plazo (≤ 2 años) |
| Los códigos de construcción provinciales fragmentados están retrasando la aprobación de tipos | -0.8% | A nivel nacional, varía según la provincia. | Mediano plazo (2-4 años) |
| Preferencia cultural por las casas de mampostería en los centros urbanos | -0.6% | Grandes ciudades, distritos tradicionales | Largo plazo (≥ 4 años) |
| Capacidad limitada de CLT/glulam a nivel nacional en medio de la demanda de exportaciones | -0.5% | Proyectos de madera a nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles del acero están reduciendo los márgenes de los contratistas
El aumento de las inversiones en acero verde y las perturbaciones externas, como el Mecanismo de Ajuste en Frontera de las Emisiones de Carbono de la UE, han provocado una fluctuación en los precios del acero vietnamita. Las empresas de prefabricados, sujetas a contratos de precio fijo sobre estructuras de acero pesadas, absorben gran parte de la fluctuación, lo que reduce sus beneficios. Si bien los incentivos fiscales alivian la presión, la imprevisibilidad de los costes de los insumos sigue siendo un freno a corto plazo para la expansión del mercado vietnamita de edificios prefabricados.
Los códigos de construcción provinciales fragmentados están retrasando la aprobación de tipos
Los productos prefabricados a menudo deben obtener aprobaciones separadas en cada provincia, lo que extiende los plazos de entrega y aumenta los costos de cumplimiento. La Circular 02/2025/TT-BXD busca la uniformidad, pero la aplicación desigual mantiene a los inversores cautelosos. Los mandatos BIM en Thanh Hoa a partir de 2025 agregan otra capa más de requisitos digitales. Hasta que mejore la armonización, el mercado de edificios prefabricados de Vietnam enfrenta implementaciones más lentas, especialmente para los modelos de vivienda a nivel nacional [2] Ministerio de Construcción, “Circular 02/2025/TT-BXD”, moc.gov.vn.
Análisis de segmento
Por material: El hormigón sigue siendo dominante mientras la madera avanza rápidamente
El hormigón controló una cuota de mercado del 50.78% en edificios prefabricados de Vietnam en 2025, gracias a las consolidadas cadenas de suministro de prefabricados y a la familiaridad cultural con las estructuras sólidas. Los paneles de pared prefabricados y las losas alveolares huecas sustentan los contratos de vivienda social e industriales, lo que permite a los promotores mantener la previsibilidad de los costes. La madera, aunque más pequeña, es el material de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.28% hasta 2031, impulsada por los objetivos de reducción de carbono y la mayor aceptación de los productos de madera de ingeniería en proyectos de mediana altura. Fabricantes como Trần Đức están invirtiendo en líneas automatizadas para componentes de laminado cruzado y madera laminada encolada, con el objetivo de captar la demanda de créditos verdes. Los sistemas metálicos siguen ganando terreno en los parques logísticos, mientras que los módulos compuestos híbridos emergen en los resorts costeros de lujo que priorizan las fachadas de vidrio y la resistencia a la corrosión.
La transición hacia insumos sostenibles refleja el compromiso de Vietnam de alcanzar cero emisiones netas para 2050 y reducir las emisiones del sector de la construcción entre un 9 % y un 27 % para 2030. Los contratistas que combinan núcleos de hormigón con interiores de madera ofrecen una solución rentable que combina familiaridad y sostenibilidad, lo que los posiciona para futuras licitaciones en virtud de la Resolución 122/NQ-CP. A medida que se amplía la oferta de CLT de producción nacional, se prevé que el mercado vietnamita de edificios prefabricados con estructuras de madera se expanda de forma constante, lo que contribuirá a la diversificación de los métodos con alto contenido de acero, sensibles a las fluctuaciones de los precios internacionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por aplicación: Residencial lidera, pero comercial acelera
Los proyectos residenciales representaron el 50.62% del mercado vietnamita de edificios prefabricados en 2025, impulsados por la cartera de viviendas sociales del gobierno, que por sí sola representa más de 627,000 unidades planificadas. Los bloques modulares de baja altura permiten a las autoridades provinciales entregar las llaves en un plazo de 12 a 14 meses, mucho más rápido que la mampostería tradicional. Sin embargo, las estructuras comerciales, que abarcan fábricas, almacenes y comercios minoristas, avanzan a una tasa de crecimiento anual compuesta (TCAC) del 7.95%, la más alta entre las solicitudes, ya que los proyectos de inversión extranjera directa (IED) estipulan plazos de entrega rápidos. Los complejos de dormitorios a menudo difuminan las fronteras residenciales y comerciales, pero su volumen recurrente los convierte en una cartera de pedidos importante para los fabricantes de prefabricados.
La atención médica, la educación y la hostelería representan segmentos más pequeños, pero impulsan la diversificación. Los promotores de apartamentos de gran altura en Ciudad Ho Chi Minh están implementando baños modulares y huecos de servicio para reducir el tiempo de acondicionamiento interior. Este enfoque indica una creciente aceptación de la prefabricación parcial, lo que podría impulsar aún más el tamaño del mercado vietnamita de edificios prefabricados si mejora la actitud de los consumidores hacia las viviendas totalmente modulares.
Por tipo de producto: Unidades modulares en la parte superior; los sistemas panelizados ganan velocidad
Los edificios modulares representaron el 47.81 % del mercado vietnamita de edificios prefabricados en 2025. Su diseño "plug and play" se adapta a los plazos del sector público, que exigen entregas llave en mano. Los módulos de habitación completa redujeron la duración de las obras de vivienda social hasta en 40 días por planta, lo que ofrece a los contratistas una ventaja decisiva en contratos con plazos ajustados. Sin embargo, se prevé que las soluciones paneladas y componentizadas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.19 % hasta 2031, ya que los promotores buscan flexibilidad de diseño sin sacrificar la eficiencia en obra. Empresas como ATAD y BMB Steel ofrecen estructuras prefabricadas que los diseñadores pueden revestir o dividir en obra, logrando un equilibrio entre personalización y rapidez.
Los sistemas híbridos, que incorporan núcleos de acero con módulos de baño prefabricados, están cobrando protagonismo en torres comerciales de gran altura, donde el apilamiento volumétrico completo resulta estructuralmente impráctico. A medida que se extiende la adopción de BIM, los fabricantes pueden integrar aún más la producción de paneles con modelos digitales, minimizando las repeticiones y el desperdicio de material en la industria vietnamita de edificios prefabricados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Ciudad Ho Chi Minh consolida la demanda, con una participación del 21.12 % en 2025, gracias a la concentración de la expansión en la ciudad por parte de fabricantes multinacionales y conglomerados locales. Proyectos de gran envergadura como el del municipio costero de Vingroup se basan en apilamientos volumétricos y fachadas prefabricadas para optimizar los plazos y cumplir con los estándares de sostenibilidad. La extensa red logística de la ciudad facilita la entrega de módulos justo a tiempo, lo que refuerza su dominio en el mercado vietnamita de edificios prefabricados.
Hanói mantiene la segunda porción más grande, aprovechando las fuentes de financiación gubernamentales y los proyectos institucionales que cada vez aplican más los requisitos de BIM y certificación ecológica. Su posición como centro neurálgico de políticas acelera la claridad regulatoria para la construcción fuera de obra, impulsando a los promotores privados hacia soluciones modulares. Si bien la mampostería tradicional sigue siendo la preferida culturalmente en los barrios de altos ingresos, las escuelas y clínicas prefabricadas piloto presentan ventajas en cuanto a costo y seguridad, lo que gradualmente cambia la percepción.
Da Nang se perfila para convertirse en la metrópolis de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.44 % hasta 2031, impulsada por hoteles impulsados por el turismo, mejoras en el puerto que apuntan a un transporte de hasta 29 millones de toneladas de carga para 2030 y políticas municipales de apoyo. Los complejos turísticos a lo largo de la playa de My Khe ahora especifican villas volumétricas para abrir antes de la temporada alta, y los fabricantes de flotadores tienen en la mira el puerto para la instalación de energía eólica marina. Por otra parte, los corredores industriales de Bac Ninh, Hai Phong y Nghệ An registran una demanda constante de módulos para dormitorios, a medida que los ensambladores electrónicos extranjeros aumentan su capacidad. Con las autopistas que acortan el tránsito, los centros de prefabricados en Binh Duong y Dong Nai pueden dar servicio a estas ubicaciones del norte, expandiendo la presencia del mercado de edificios prefabricados de Vietnam a prácticamente todas las provincias.
Panorama competitivo
La industria vietnamita de edificios prefabricados está moderadamente fragmentada, con varios especialistas en estructuras de acero que desempeñan un papel importante en licitaciones a gran escala. Empresas como ATAD Steel Structure Corp., Zamil Steel Buildings Vietnam y BMB Steel utilizan amplios patios de fabricación y cuentan con certificaciones internacionales de calidad, lo que les permite obtener contratos para fábricas, almacenes y hangares de aeropuerto. PEB Steel, por ejemplo, opera siete plantas con una importante capacidad de producción, lo que permite plazos de entrega más cortos y costos unitarios competitivos.
El enfoque estratégico se está orientando hacia la sostenibilidad y la innovación digital. Trần Đức está invirtiendo 300 millones de dólares en un complejo prefabricado Net Zero alimentado con energía renovable y optimizado para módulos de madera, con el objetivo de beneficiarse de futuros incentivos de crédito verde. Dai Dung Metallic ha obtenido la certificación LEED GOLD v4, estableciendo un referente ambiental cada vez más priorizado en las evaluaciones de licitaciones públicas. Empresas extranjeras están explorando empresas conjuntas, colaborando con socios locales para la obtención de terrenos y permisos, e introduciendo tecnología volumétrica avanzada.
Los nichos de servicios emergentes, como los parques eólicos marinos flotantes, experimentan una creciente competencia, sin que aún exista un actor nacional dominante. Las empresas que combinan su experiencia en ingeniería marina con capacidades de construcción modular tienen el potencial de conseguir proyectos de alto valor. Además, las normativas provinciales BIM están incentivando a las empresas a adoptar software integrado de diseño a producción, lo que eleva los estándares tecnológicos y desafía a los talleres más pequeños. Si bien la competencia sigue siendo sólida, se espera que la adopción de estándares ecológicos y digitales genere oportunidades en el mercado vietnamita de edificios prefabricados.
Líderes de la industria de edificios prefabricados de Vietnam
Corporación de estructuras de acero ATAD
Edificios de acero Zamil Vietnam
Acero BMB
Estructura metálica de Dai Dung
Grupo de construcción Hoa Binh
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2025: Trần Đức Corporation inició la construcción de una fábrica de prefabricados con cero emisiones netas de carbono de 126,000 300 m² en Binh Duong, con el objetivo de alcanzar unos ingresos anuales de 2029 millones de dólares para XNUMX.
- Junio de 2025: Nam Định inauguró una planta de acero verde de 4 mil millones de dólares que se espera genere 16,000 XNUMX puestos de trabajo y genere una futura demanda de prefabricados.
- Abril de 2025: Vingroup inició el proyecto urbano costero de Cần Giờ, valorado en 11 mil millones de dólares, aplicando componentes prefabricados a escala.
- Abril de 2025: El Gobierno aprobó el Plan Energético VIII de USD 136.3 millones centrado en la integración de energía solar en azoteas compatible con techos modulares.


Alcance del informe sobre el mercado de edificios prefabricados de Vietnam
Las soluciones de construcción modular se están volviendo más populares entre las grandes empresas de vivienda porque reducen el desperdicio, aceleran la construcción, ahorran dinero, son buenas para el medio ambiente y son flexibles. El informe cubre las tendencias y proyectos crecientes en los mercados de construcción prefabricada como la construcción comercial, la construcción residencial y la construcción industrial. El informe también cubre la industria por el tipo de material utilizado, como hormigón, madera, vidrio, metal y otros tipos. También analiza los jugadores clave y el panorama competitivo en el mercado de construcción prefabricada de Vietnam. El impacto de COVID-19 también se ha incluido en el estudio. El informe ofrece el tamaño del mercado y las previsiones para el mercado de la industria de edificios prefabricados de Vietnam en valor (miles de millones de dólares) para todos los segmentos anteriores.
Por material
| Concreto |
| Vidrio |
| Metal |
| Madera |
| Otros materiales |
por Aplicación
| Residencial |
| Comercial |
| Otros |
Por tipo de producto
| Edificios modulares |
| Sistemas panelizados y componentizados |
| Otros tipos de prefabricados |
Por Ciudades Clave
| Ho Chi Minh City |
| Hanoi |
| Danang |
| Resto de Vietnam |
| Por material | Concreto |
| Vidrio | |
| Metal | |
| Madera | |
| Otros materiales | |
| por Aplicación | Residencial |
| Comercial | |
| Otros | |
| Por tipo de producto | Edificios modulares |
| Sistemas panelizados y componentizados | |
| Otros tipos de prefabricados | |
| Por Ciudades Clave | Ho Chi Minh City |
| Hanoi | |
| Danang | |
| Resto de Vietnam |


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de edificios prefabricados de Vietnam?
Se valoró en 6.67 millones de dólares en 2026 y se prevé que crezca de forma constante hasta 2031.
¿Qué material lidera el sector de prefabricados de Vietnam?
El hormigón prefabricado tuvo una participación del 50.78% en 2025, respaldado por cadenas de suministro locales maduras.
¿Por qué Da Nang es la ciudad con mayor crecimiento en demanda de casas prefabricadas?
Los rápidos proyectos turísticos y las mejoras portuarias impulsarán su mercado hacia una tasa de crecimiento anual compuesta (CAGR) prevista del 8.44 % hasta 2031.
¿Cómo benefician los incentivos gubernamentales de crédito verde a los constructores de casas prefabricadas?
Los proyectos modulares calificados reciben subsidios de préstamos del 2% y exenciones fiscales, lo que mejora la economía del proyecto.
¿Qué tipo de producto se está expandiendo más rápidamente?
Se prevé que los sistemas panelizados crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.19 % gracias a su flexibilidad de diseño.
¿Qué frena una adopción más amplia de casas prefabricadas en el sector residencial?
Los compradores urbanos todavía prefieren la mampostería por la percepción de permanencia, lo que frena la adopción de viviendas modulares.
Última actualización de la página:



