

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
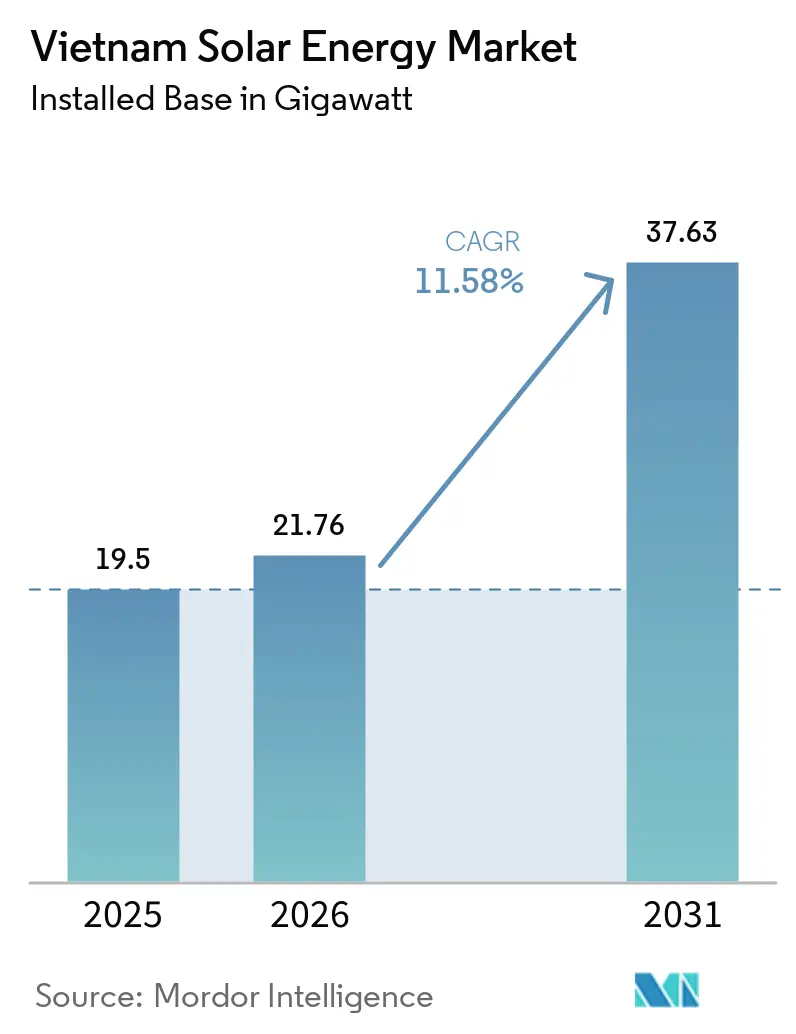
| Volumen de mercado (2026) | 21.76 gigavatio |
| Volumen de mercado (2031) | 37.63 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 11.58% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energía solar en Vietnam por Mordor Intelligence
El tamaño del mercado de energía solar de Vietnam se valoró en 19.5 gigavatios en 2025 y se estima que crecerá de 21.76 gigavatios en 2026 a 37.63 gigavatios en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 11.58% durante el período de pronóstico (2026-2031).
La curva ascendente refleja la recalibración de políticas tras la expiración de la tarifa de alimentación (FIT) en 2020, la expansión del Plan de Desarrollo Energético VIII (PDP8) y la continua deflación del costo de los módulos. Las subastas competitivas de terrenos para parques flotantes, la implementación de acuerdos directos de compra de energía (DPPA) y la adquisición de centros de datos para energía limpia 24/7 impulsan el impulso de la demanda, mientras que la expansión de la transmisión y la incertidumbre de la FIT moderan el riesgo de la puesta en servicio a corto plazo. El gasto de capital en módulos disminuyó un 36% entre 2020 y 2024, lo que redujo los costos nivelados a escala de servicios públicos por debajo de USD 0.04 por kWh en las provincias con alta insolación. Además, las líneas de financiamiento climático concesional están impulsando el interés del sector privado. A pesar de la congestión de la red en el sur y los cuellos de botella en la ejecución de grandes proyectos, los mandatos de energía solar híbrida con almacenamiento y los compromisos de compra de energía por parte de las empresas posicionan al mercado de energía solar de Vietnam para un crecimiento de dos dígitos hasta 2030.
Conclusiones clave del informe
- Por tecnología, la energía solar fotovoltaica capturó el 100.00% de la participación del mercado de energía solar de Vietnam en 2025 y se prevé que crezca a una CAGR del 11.58% hasta 2031.
- Por tipo de red, los sistemas conectados a la red representaron el 99.88% de la capacidad instalada en 2025, mientras que se proyecta que el segmento fuera de la red se expandirá a una CAGR del 15.12% hasta 2031.
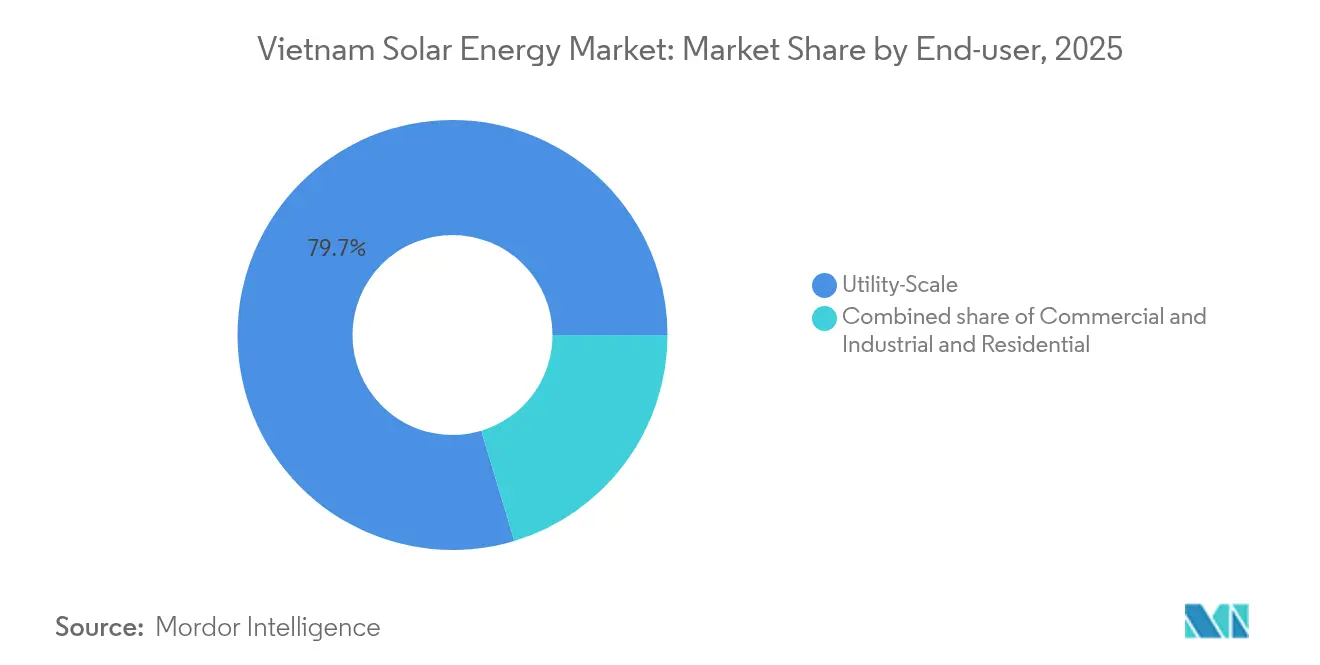
- Por usuario final, los proyectos a escala de servicios públicos representaron el 79.65% del tamaño del mercado de energía solar de Vietnam en 2025; se espera que las instalaciones comerciales e industriales avancen a una CAGR del 14.26% durante 2026-2031 en el marco del DPPA.
- Geográficamente, las provincias de Ninh Thuan, Binh Thuan y Tay Ninh representaron aproximadamente el 64.50% de la capacidad de 2025; las provincias del norte son el grupo de más rápido crecimiento, con una CAGR prevista del 12.98% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energía solar en Vietnam
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Tarifas de alimentación subvencionadas y sistemas de medición neta en azoteas | + 1.80% | Nacional, con mayor aceptación en Ciudad Ho Chi Minh, Hanoi y Da Nang | Corto plazo (≤ 2 años) |
| Plan de Desarrollo Energético VIII: aumenta el objetivo de energía solar a 34 GW para 2030 | + 3.20% | Nacional, prioridad en Ninh Thuan, Binh Thuan, Tay Ninh | Largo plazo (≥ 4 años) |
| Los PPA corporativos y las carteras de préstamos verdes aceleran la demanda de C&I | + 2.40% | Zonas industriales en las provincias del sur | Mediano plazo (2-4 años) |
| Disminución del gasto de capital en módulos fotovoltaicos de nivel 1 (-36 % 2020-24) | + 2.10% | Cadena de suministro global, implementación a nivel nacional | Corto plazo (≤ 2 años) |
| Aumento en la construcción de centros de datos con adquisición de energías renovables las 24 horas del día, los 7 días de la semana | + 1.60% | Ciudad Ho Chi Minh, metro de Hanói | Mediano plazo (2-4 años) |
| Las subastas provinciales de uso del suelo favorecen la energía fotovoltaica flotante | + 1.30% | Delta del Mekong, Tierras Altas Centrales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Plan de Desarrollo Energético VIII: Aumenta el objetivo de energía solar a 34 GW para 2030
La Decisión 768, emitida en abril de 2025, reinició el PDP8, elevando el techo solar de 2030 a 46.5-73.4 GW y exigiendo almacenamiento de energía en baterías equivalente a al menos el 10% de la capacidad nominal con una duración de 2 horas. (1) Ministerio de Industria y Comercio, “Decisión 768/QD-TTg sobre la revisión del PDP8”, moit.gov.vn Los desarrolladores ahora financian conjuntos de iones de litio que cuestan USD 200-250 por kWh, agregando USD 40-50 millones a una planta de 100 MW, pero desbloqueando tarifas de pico vespertino 30-40% por encima de las tarifas del mediodía. Ninh Thuan y Binh Thuan han simplificado los permisos para proyectos que superan el umbral de almacenamiento, mientras que las provincias del norte están rezagadas debido a una infraestructura de red más débil. Electricity Vietnam estima que se requieren 15 millones de dólares en nuevas líneas de transmisión para absorber el volumen de energía del PDP8, pero el gasto anual promedio es de tan solo 1.2 millones de dólares, lo que implica que el despliegue probablemente se mantendrá dentro del límite inferior del plan. No obstante, esta política proporciona visibilidad a largo plazo para el mercado de la energía solar en Vietnam, sirviendo de guía para las subastas de terrenos provinciales y las estructuras de financiación del sector privado.
Los PPA corporativos y las carteras de préstamos verdes aceleran la demanda de C&I
El Decreto 80/2024 desbloqueó los DPPA para consumidores que superan los 200,000 kWh por mes, y en seis meses, 24 proyectos que totalizan 1.77 GW entraron en la cola de aprobación. Los textiles, la electrónica y los procesadores de alimentos están buscando coberturas de tarifas y credenciales ESG, favoreciendo los PPA virtuales que evitan los costos de construcción de líneas privadas de USD 0.5-2 millones por kilómetro. El Banco Mundial comprometió USD 500 millones en 2024 para la integración de energías renovables, mientras que el Banco Asiático de Desarrollo desembolsó USD 1.700 millones durante 2023-24 para energía solar en techos y microrredes. (2) Banco Asiático de Desarrollo, “Climate Finance in Southeast Asia 2024”, adb.org Los hiperescaladores como Google y Microsoft esperan contratar cerca de 300 MW de energía solar dedicada para 2027 para cumplir con los objetivos de cero carbono 24×7. La expansión de la energía solar también está impulsando la demanda del sector energético de los centros de datos de Vietnam mediante la integración de energía limpia y fiable. Si bien el umbral de 200 000 kWh limita la participación de las pymes, el decreto acelera la transición comercial dentro del mercado vietnamita de la energía solar.
Aumento en la construcción de centros de datos con adquisición de energías renovables 24/7
El desarrollo de centros de datos de Vietnam está en camino de añadir entre 500 y 700 MW de carga de TI para 2028, lo que requiere un suministro firme de energías renovables para cumplir con los compromisos corporativos de cero emisiones netas. Los desarrolladores están estructurando contratos de compra de energía (PPA) con seguimiento de la carga de 15 a 20 años, que combinan energía solar con eólica y baterías de 4 a 6 horas para lograr un tiempo de actividad del 99.99 %. La planta de Google planeada en Ho Chi Minh City está negociando un PPA virtual de 150 MW que combina un 60 % de energía solar, un 30 % de energía eólica y un 10 % de biomasa a un precio de ejercicio de 0.055 USD por kWh, un 15 % por debajo de la tarifa industrial vigente. AWS aspira a una fracción renovable del 85 % en su sede de Hanói mediante un sistema de 50 MW de montaje en tejado y suelo y una batería de 20 MW. Estas estructuras de suministro a medida refuerzan el subsegmento premium C&I y diversifican las fuentes de ingresos dentro del mercado de energía solar de Vietnam.
Disminución del gasto de capital en módulos fotovoltaicos de nivel 1 (-36 % 2020-24)
Los precios de los módulos de polisilicio de nivel 1 disminuyeron a USD 0.10 por vatio en 2024, frente a los USD 0.16 de 2020, gracias a la adopción de la tecnología TOPCon y la reducción del grosor de las obleas. La inversión en proyectos a gran escala en el sur de Vietnam oscila actualmente entre USD 0.55 y USD 0.65 por vatio, lo que sitúa los costes nivelados por debajo de los USD 0.04 por kWh en Ninh Thuan y Binh Thuan. Los módulos bifaciales ofrecen un aumento del rendimiento del 10-15%, como demuestra la planta de 450 MW del Grupo Trung Nam, que alcanzó un índice de rendimiento del 82% en 2024. Las instalaciones en tejados experimentan un periodo de amortización de 5 a 6 años a pesar de la caducidad de la FIT, lo que impulsa el autoconsumo en virtud del Decreto 135/2024. Sin embargo, la dependencia de las importaciones expone el mercado de energía solar de Vietnam a impactos de la política comercial que podrían revertir la curva de costes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Congestión y restricción de la red eléctrica en el sur de Vietnam | -2.30% | Ninh Thuan, Binh Thuan, Tay Ninh | Corto plazo (≤ 2 años) |
| Régimen incierto de reducción gradual y límite de precios del FIT | -1.80% | Economía nacional de nueva construcción | Mediano plazo (2-4 años) |
| Escasez de capacidad EPC de nivel 1 local después de 2026 | -1.20% | A nivel nacional, agudo en las provincias del centro-norte. | Largo plazo (≥ 4 años) |
| El escepticismo de los inversores sobre la integridad estructural del tejado | -0.90% | Ciudad Ho Chi Minh, Hanói, Da Nang | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Congestión y restricción de la red eléctrica en el sur de Vietnam
La producción solar en Ninh Thuan y Binh Thuan ya supera la demanda local, y la red troncal de 500 kV opera cerca de los límites térmicos, lo que obliga a Electricity Vietnam a reducir hasta un 60 % de la generación excedente en 2020. (3) Electricity Vietnam, “Informe de reducción de la red 2024”, evn.com.vn La reducción promedia entre un 15 % y un 25 % durante los picos de la estación seca, lo que socava la rentabilidad de los proyectos. El refuerzo de HVDC planificado, valorado en 15 millones de dólares, no estará completamente operativo hasta 2027, lo que deja la nueva capacidad expuesta al riesgo de despacho. Los prestamistas ahora insisten en un seguro de reducción, lo que añade márgenes de entre 50 y 75 puntos básicos a la deuda. El almacenamiento obligatorio de baterías del 10 % ayuda a desplazar la energía en el tiempo, pero no puede compensar los eventos de sobreoferta de varios días, lo que mantiene esta restricción como un lastre importante para el mercado de la energía solar de Vietnam.
Régimen incierto de reducción gradual y límite de precios del FIT
El vencimiento del FIT en diciembre de 2020 dejó 85 proyectos, con un total de varios gigavatios, en el limbo, con los promotores a la espera de las directrices de las subastas, que se han retrasado repetidamente, la última vez hasta octubre de 2024. Los niveles del FIT heredados se enfrentan a una posible revisión retroactiva, lo que podría poner en peligro el valor de 13 000 millones de dólares para los inversores. Los precios máximos propuestos de 1,500-1,700 VND por kWh (0.061-0.069 USD) son insuficientes para los emplazamientos del norte con menor aislamiento, lo que desvía la nueva capacidad hacia el sur. Electricity Vietnam ha retenido 110 millones de dólares en pagos debido a disputas sobre la puesta en servicio, lo que ha socavado la confianza. Hasta que las subastas estén operativas, el mercado de energía solar de Vietnam depende de los PPA corporativos y de los nichos de autoconsumo, lo que limita las líneas de suministro a gran escala.
Análisis de segmento
Por tecnología: el dominio de la energía fotovoltaica impide la entrada de la CSP
Los sistemas solares fotovoltaicos controlaron la totalidad de la base de 19.5 GW en 2025, y la continua disminución de la inversión en capital respalda una tasa de crecimiento anual compuesta (TCAC) del 11.58 % hasta 2031. La energía solar concentrada sigue siendo comercialmente inviable en Vietnam debido a la falta de la irradiancia directa-normal necesaria para la eficiencia termodinámica. Los sistemas de montaje en tierra a escala de servicio público en Ninh Thuan utilizan seguidores de un solo eje para lograr aumentos de rendimiento del 12-18 %, mientras que los tejados urbanos se basan en electrónica de potencia a nivel de módulo para minimizar las pérdidas por sombreado. La energía fotovoltaica flotante en embalses hidroeléctricos amplía las opciones de emplazamiento y aprovecha la transmisión existente. La rápida adopción de los módulos TOPCon y de heterojunción, que ya representan el 35 % de los envíos de 2024, reduce los costos de equilibrio del sistema. La mayor intensidad de capital de la CSP, de 3,000 a 4,000 dólares por kW, en comparación con los 550 a 650 dólares de la fotovoltaica, junto con las pérdidas ópticas provocadas por la humedad, anulan sus perspectivas hasta 2031, consolidando la primacía fotovoltaica en el mercado de energía solar de Vietnam.
La innovación se acelera a medida que los desarrolladores implementan módulos bifaciales y baterías acopladas a CC mediante inversores híbridos que alcanzan eficiencias de ida y vuelta del 92-94 %. Las arquitecturas de inversores de cadena están reemplazando las unidades centrales en plantas de más de 50 MW, lo que mejora la tolerancia a fallos y facilita la ampliación de la capacidad. Los mandatos de baterías redefinen la contratación: las pilas de 45 MW/90 MWh, combinadas con parques solares de 450 MW, ya superan los obstáculos de inversión gracias a los diferenciales de tarifa máxima, lo que indica una hoja de ruta híbrida para el mercado de energía solar de Vietnam.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de red: Aceleración fuera de la red desde una base baja
En 2025, gracias a una tasa de electrificación del 99.5 % y a las favorables condiciones económicas del sistema de tarifas de alimentación (FIT), los sistemas conectados a la red de Vietnam alcanzaron una impresionante capacidad de entrega del 99.88 %. Estas instalaciones se interconectan en nodos de 22 kV o 110 kV y cumplen con las normas de tolerancia a fallos de voltaje y frecuencia de la norma QCVN 52:2016. Se proyecta que la capacidad fuera de la red, aunque pequeña, aumentará a una tasa de crecimiento anual compuesta (TCAC) del 15.12 %, ya que las provincias montañosas priorizan las microrredes en lugar de las extensiones de red que cuestan más de 50 000 USD por kilómetro. Las torres de telecomunicaciones y los estanques de acuicultura sustituyen los grupos electrógenos diésel por kits de baterías solares, lo que reduce drásticamente los costes operativos. El Decreto 135/2024 fortalece el autoconsumo e indirectamente impulsa la autonomía detrás del contador para los usuarios industriales que buscan resiliencia ante cortes de suministro. La caída de los precios de las baterías, que actualmente oscilan entre 120 y 140 dólares por kWh en 2024 y tienden a rondar los 80-100 dólares en 2028, hará que la energía solar fuera de la red sea más barata que las nuevas millas de red más allá de los 15 km, ampliando así el nicho distribuido dentro del mercado de energía solar de Vietnam.
Por el usuario final: C&I gana en las empresas de servicios públicos tradicionales
Los proyectos a gran escala retuvieron el 79.65 % del volumen instalado en 2025, tras el auge de las tarifas de alimentación (FIT); sin embargo, se espera que los sistemas comerciales e industriales registren una tasa de crecimiento anual compuesta (TCAC) más rápida, del 14.26 %, hasta 2031. Los sistemas de energía en tejados de entre 500 kW y 10 MW dominan la adopción comercial e industrial (C&I), asegurando un 70-90 % de autoconsumo y vendiendo un máximo del 20 % del excedente a la red, según el Decreto 135/2024. Las tarifas minoristas industriales aumentaron un 8 % en marzo de 2024 y se espera que experimenten aumentos anuales del 5-7 %, lo que agudiza la justificación económica de la generación in situ. Los centros de datos representan el subsegmento premium, que contrata paquetes personalizados de energía solar y almacenamiento con tarifas combinadas aproximadamente un 10-15 % superiores a las tarifas comerciales e industriales estándar (C&I) debido a las primas de fiabilidad. La energía solar residencial, limitada por los costos iniciales y un límite de medición neta del 20%, se mantiene por debajo del 1% de la capacidad total. El riesgo de ejecución relacionado con la carga de los techos persiste en los edificios construidos antes de 2010, ya que el refuerzo puede añadir entre un 15% y un 25% al costo de capital, aunque los modelos de propiedad de terceros alivian las presiones sobre los balances. En conjunto, estas tendencias diversifican los canales de demanda y fortalecen el mercado de energía solar de Vietnam frente a la volatilidad de las políticas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Las provincias meridionales de Ninh Thuan, Binh Thuan y Tay Ninh suministraron aproximadamente el 64.50% de la capacidad total en 2025, gracias a una insolación de 5.5-6.0 kWh/m²/día y a la abundancia de terrenos. Sin embargo, la congestión en la transmisión reduce entre un 15% y un 25% la producción al mediodía, lo que reduce la rentabilidad. El enlace HVDC de 2,000 MW, previsto para 2027, liberará parcialmente la generación estancada; sin embargo, hasta entonces, el seguro de reducción de la capacidad aumenta los costes de financiación. El delta del Mekong se perfila como un clúster de energía fotovoltaica flotante; An Giang, Dong Thap y Kien Giang están subastando la superficie de los yacimientos, lo que permite un potencial de 10-12 GW y evita conflictos por el uso del suelo. En este caso, la refrigeración por agua mejora los índices de rendimiento y reduce la evaporación, lo que proporciona cobeneficios agrícolas que agilizan las aprobaciones provinciales.
Las provincias del norte, como Hanói y Hai Phong, se encuentran rezagadas en cuanto a capacidad absoluta, pero se prevé una tasa de crecimiento anual compuesta (TCAC) del 12.98 % hasta 2031, impulsada por la adquisición de centros de datos de alta escala y los clústeres de fabricación de productos electrónicos que adoptan los PPA. La menor insolación y las primas de terreno más elevadas elevan los costes nivelados a 0.055-0.065 USD por kWh, aproximadamente un 30-40 % por encima de los valores de referencia del sur, lo que hace crucial la fijación de precios premium para los PPA. Las Tierras Altas Centrales impulsan proyectos híbridos de energía solar e hidroeléctrica ubicados junto a embalses, lo que permite sinergias de almacenamiento por bombeo y arbitraje en horas punta. La concesión de permisos provinciales varía: Ninh Thuan acelera los proyectos que superan la cuota de almacenamiento del PDP8, mientras que las jurisdicciones del norte imponen largas revisiones ambientales, que pueden alargar los plazos entre 6 y 12 meses. Estas divergencias influyen en el cálculo de riesgos del promotor y configuran la evolución espacial del mercado vietnamita de energía solar.
Panorama competitivo
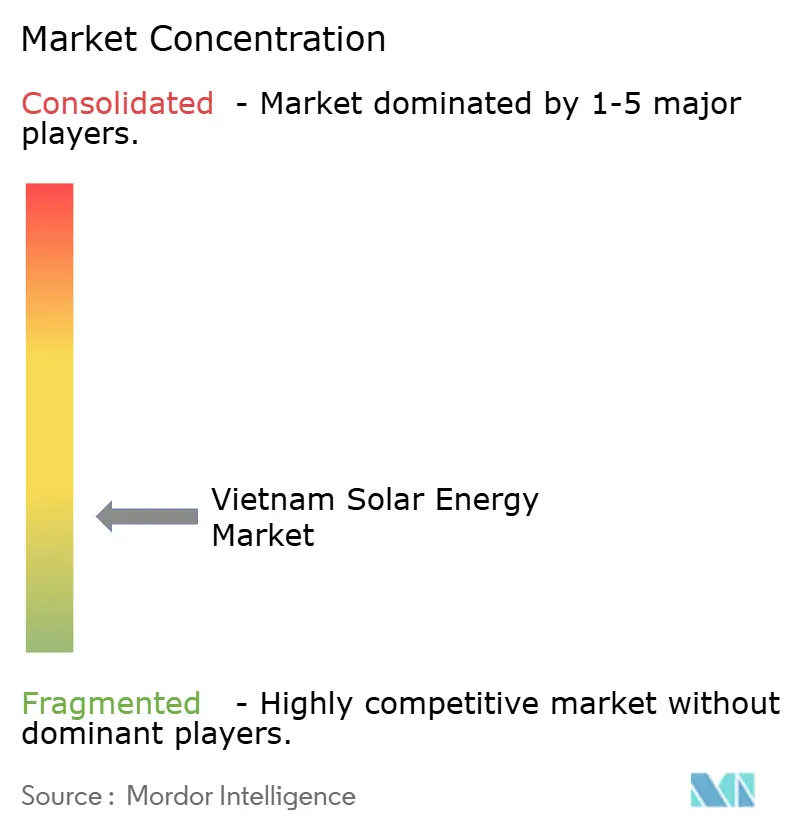
El mercado de energía solar de Vietnam está moderadamente fragmentado: los cinco principales desarrolladores, Trung Nam Group, BIM Group, T&T Group, VU Phong Energy y Xuan Cau Holdings, controlan alrededor del 40% de la capacidad a escala de servicios públicos. Las grandes empresas internacionales de módulos, Longi, Trina Solar, JA Solar y Canadian Solar, suministran más del 85% de los paneles, mientras que la producción nacional ronda el GW anual a través de Boviet Solar, lo que expone las cadenas de suministro a cambios en las políticas de importación. Las estrategias competitivas convergen en la integración vertical, las alianzas internacionales y locales, y la contratación corporativa impulsada por la DPPA. La energía fotovoltaica flotante, la energía solar con almacenamiento para centros de datos y las microrredes aisladas representan oportunidades de desarrollo.
Berkeley Energy C&I Solutions y SkyX Solar están orientando el segmento C&I hacia la propiedad por terceros, absorbiendo los gastos de capital (capex) y aprovechando los beneficios fiscales. La diferenciación tecnológica se intensifica a medida que los módulos bifaciales TOPCon, los seguidores de un solo eje y las baterías acopladas en CC ofrecen índices de rendimiento superiores al 82 % y reducen los costos nivelados por debajo de 0.04 USD por kWh en ubicaciones privilegiadas. Sin embargo, una inminente escasez de capacidad EPC de nivel 1 después de 2026 amenaza con retrasos en los plazos de entrega a medida que se eliminen los pedidos pendientes una vez que se aclare la situación de las tarifas de alimentación (FIT). Los desarrolladores que firman contratos de módulos a precio fijo ahora corren el riesgo de una compresión de los márgenes si los costos de mano de obra y acero aumentan durante la ejecución, lo que subraya la prima de riesgo de ejecución en el mercado de energía solar de Vietnam. (5) VnExpress, “Vietnam Solar Developers Ranking 2024”, vnexpress.net
Líderes de la industria de la energía solar en Vietnam
Vietnam Sunergy Sociedad Anónima
Corporación de soluciones de energía aguda
Soluciones comerciales e industriales de Berkeley Energy
Tata Power Solar Systems Ltd.
Compañía Anónima de Energía Solar Song Giang
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2025: El Gobierno de Vietnam emitió la Decisión 768, revisando el Plan de Desarrollo Energético VIII para aumentar el objetivo de capacidad solar a 46,459-73,416 MW para 2030.
- Octubre de 2024: El Ministerio de Industria y Comercio emitió el Decreto 135/2024 para promover el autoconsumo solar en tejados, limitando las ventas excedentes de electricidad a la red al 20% y estableciendo un objetivo de 2,600 MW de energía solar en tejados para 2030.
- Marzo de 2024: El Grupo Trung Nam puso en marcha un proyecto solar a gran escala de 450 MW en la provincia de Ninh Thuan. El proyecto utiliza módulos bifaciales TOPCon y sistemas de seguimiento de un solo eje, logrando un rendimiento del 82 %, aproximadamente 4 puntos porcentuales superior al de sus homólogos monofaciales PERC.
- Febrero de 2024: El Banco Asiático de Desarrollo asignó 1.7 millones de dólares estadounidenses en financiación climática a Vietnam para el período 2023-2024. Esto incluye préstamos en condiciones favorables para sistemas de energía solar en tejados con plazos de amortización inferiores a siete años y microrredes aisladas en comunidades de minorías étnicas.
Alcance del informe sobre el mercado de energía solar en Vietnam
La energía solar es el calor y la luz radiante del Sol que se pueden aprovechar a través de tecnologías como la energía solar (utilizada para generar electricidad) y la energía solar térmica (utilizada para aplicaciones como el calentamiento de agua).
El mercado de energía solar de Vietnam está segmentado por tecnología, tipo de red y usuario final. Por tecnología, el mercado se divide en energía solar fotovoltaica y energía solar concentrada. Por tipo de red, el mercado se divide en conectado a la red y aislado a la red. Por usuario final, el mercado se segmenta en escala de servicios públicos, comercial, industrial y residencial. El informe también abarca el tamaño del mercado y las previsiones para Vietnam.
Para cada segmento, se han realizado estimaciones del tamaño del mercado y pronósticos basados en la capacidad instalada (GW).
por Tecnología
| Energía solar fotovoltaica (FV) |
| Energía solar concentrada (CSP) |
Por tipo de cuadrícula
| En la red |
| Fuera de la red |
Por usuario final
| Escala de servicios públicos |
| Comercial e Industrial (C&I) |
| Residencial |
Por componente (análisis cualitativo)
| Módulos/paneles solares |
| Inversores (de cadena, centrales y micro) |
| Sistemas de montaje y seguimiento |
| Equilibrio del sistema y eléctrico |
| Almacenamiento de energía e integración híbrida |
| por Tecnología | Energía solar fotovoltaica (FV) |
| Energía solar concentrada (CSP) | |
| Por tipo de cuadrícula | En la red |
| Fuera de la red | |
| Por usuario final | Escala de servicios públicos |
| Comercial e Industrial (C&I) | |
| Residencial | |
| Por componente (análisis cualitativo) | Módulos/paneles solares |
| Inversores (de cadena, centrales y micro) | |
| Sistemas de montaje y seguimiento | |
| Equilibrio del sistema y eléctrico | |
| Almacenamiento de energía e integración híbrida |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la capacidad solar instalada en Vietnam a partir de 2026?
El tamaño del mercado de energía solar de Vietnam fue de 21.76 GW de capacidad acumulada en 2026.
¿Qué tan rápido se espera que crezca el sector solar de Vietnam?
Se prevé que la capacidad alcance los 37.63 GW en 2031, lo que corresponde a una CAGR del 11.58 % durante el período 2026-2031.
¿Qué tecnología domina los proyectos vietnamitas?
Los sistemas solares fotovoltaicos mantienen el 100.00% de su capacidad, mientras que la energía solar concentrada permanece ausente debido a una irradiación inadecuada.
¿Cómo apoyan los acuerdos de compra directa de energía el desarrollo?
El Decreto 80/2024 permite a los grandes usuarios industriales contratar directamente energías renovables, impulsando una cartera de proyectos de 1.77 GW en los seis meses siguientes a su lanzamiento.
¿Cuáles son los centros geográficos clave para el despliegue de energía solar?
Las provincias de Ninh Thuan, Binh Thuan y Tay Ninh representan alrededor del 64.50% de la capacidad existente, aunque las provincias del norte son el grupo de más rápido crecimiento.
¿Cómo afectará el almacenamiento obligatorio de baterías a los nuevos proyectos?
PDP8 requiere un almacenamiento equivalente al 10% de la capacidad nominal de energía solar con una duración de 2 horas, lo que aumenta el gasto de capital pero permite un despacho nocturno de mayor valor.


