

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 7.51 mil millones |
| Tamaño del mercado (2031) | USD 8.97 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.62% CAGR |
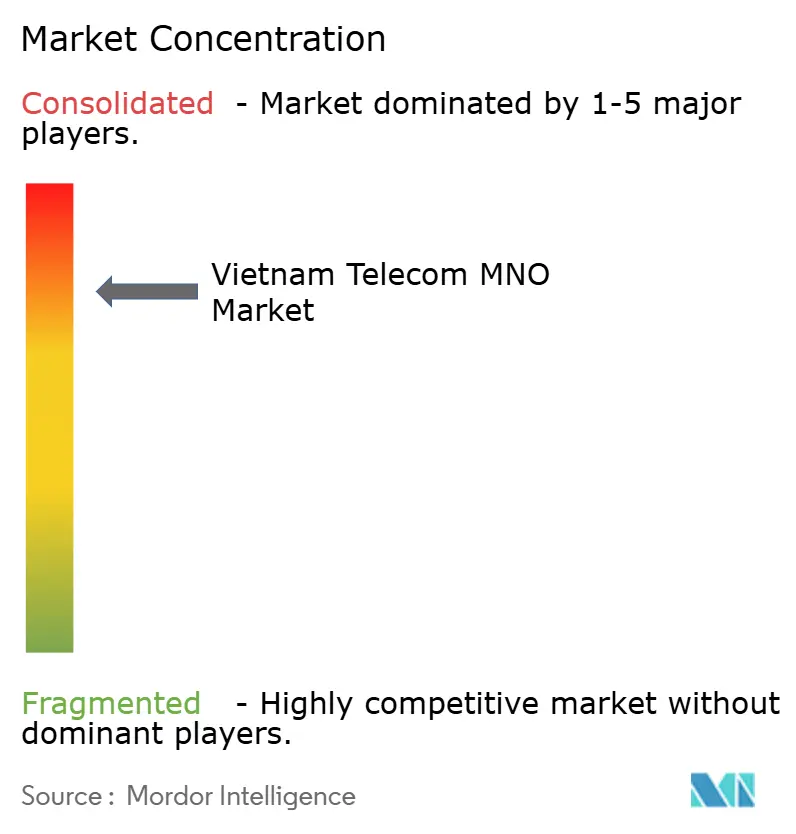
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de operadores de telecomunicaciones móviles de Vietnam realizado por Mordor Intelligence
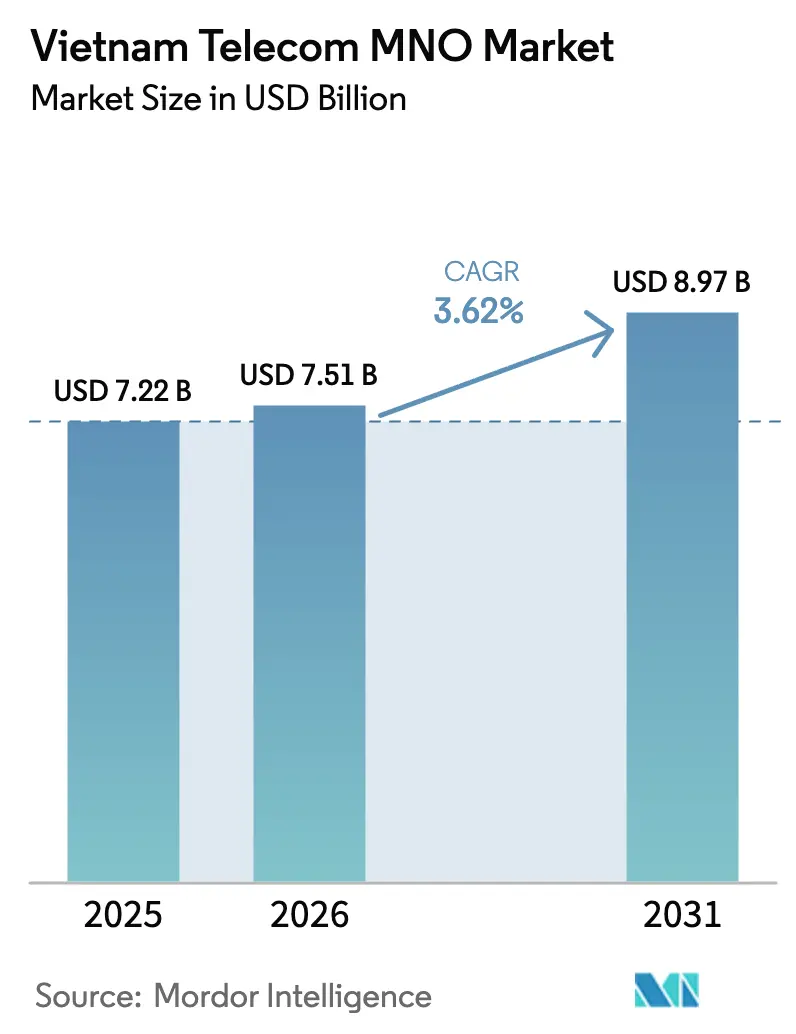
El tamaño del mercado de operadores móviles de telecomunicaciones de Vietnam se valoró en 7.22 millones de dólares en 2025 y se estimó que crecería de 7.51 millones de dólares en 2026 a 8.97 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.62 % durante el período de pronóstico (2026-2031). El crecimiento constante de los ingresos esconde un giro fundamental: la voz está en declive, mientras que la banda ancha móvil ya aporta casi la mitad de los ingresos por servicios, y el tráfico de IoT industrial se está expandiendo más rápido que el promedio del sector. Los incentivos gubernamentales que subsidian la infraestructura 5G, junto con el Programa Nacional de Transformación Digital, están impulsando a los operadores a acelerar la cobertura; sin embargo, las mismas iniciativas intensifican la rivalidad porque los operadores más pequeños ahora pueden justificar los despliegues de red en distritos rurales. Los paquetes de datos ilimitados mantienen los ingresos promedio por usuario en el rango de 3 a 4 dólares, por lo que la eficiencia de escala, en lugar del poder de fijación de precios, determina la rentabilidad. Al mismo tiempo, las nuevas reglas de soberanía de datos están forzando la construcción de centros de datos de borde, lo que aumenta la intensidad del capital pero también abre oportunidades empresariales en conectividad de baja latencia y segmentos 5G privados.
Conclusiones clave del informe
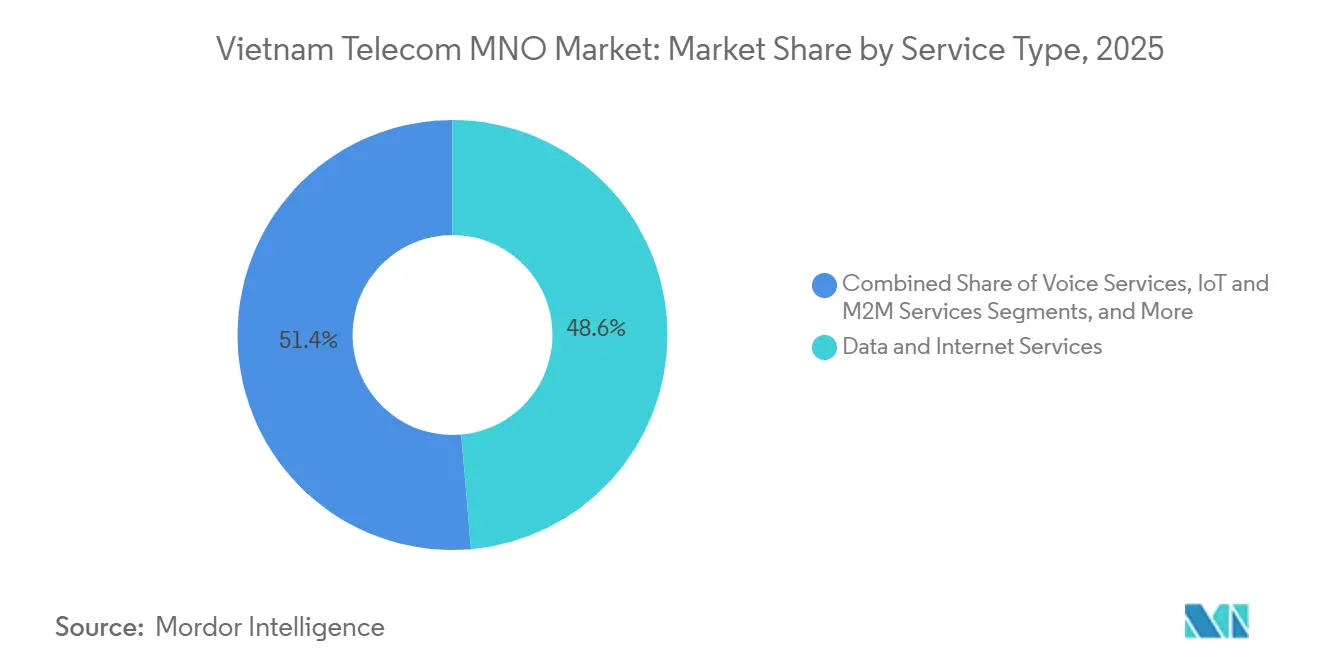
- Por tipo de servicio, los servicios de datos e Internet lideraron con el 48.62% de la participación de mercado de MNO de telecomunicaciones de Vietnam en 2025, mientras que se proyecta que IoT y M2M registren la CAGR más rápida del 4.12% hasta 2031.
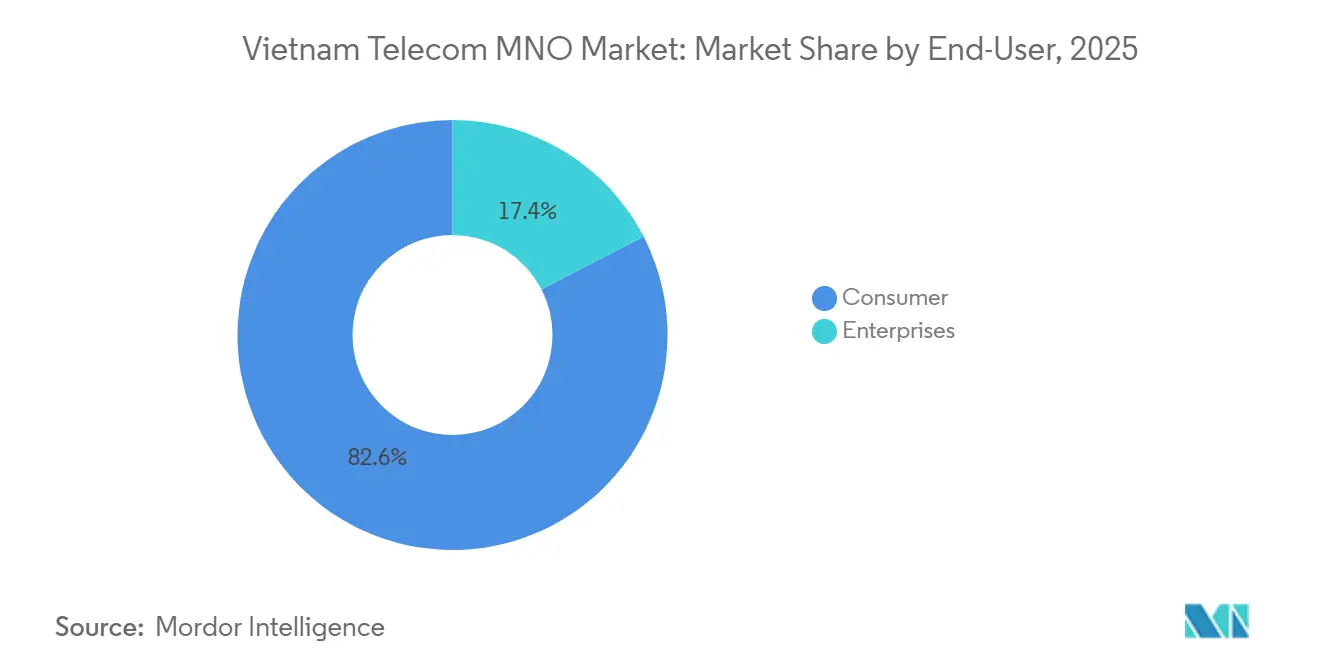
- Por usuario final, el segmento de consumidores representó el 82.57% del tamaño del mercado de MNO de telecomunicaciones de Vietnam en 2025, mientras que el segmento empresarial está avanzando a una CAGR del 4.37% hacia 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de operadores móviles de telecomunicaciones de Vietnam
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El rápido despliegue de 4G y 5G impulsa el aumento de datos móviles | + 1.2% | Hanói, Ciudad Ho Chi Minh, Da Nang | Corto plazo (≤ 2 años) |
| Programa Nacional de Transformación Digital: Aceleración de la Adopción de Banda Ancha | + 0.9% | Provincias rurales y montañosas de todo el país | Mediano plazo (2–4 años) |
| La creciente asequibilidad de los teléfonos inteligentes impulsa el consumo de datos | + 0.7% | Centros urbanos y delta del Mekong | Corto plazo (≤ 2 años) |
| Iniciativas de IoT industrial respaldadas por el gobierno en parques manufactureros | + 0.5% | Bac Ninh, Hai Phong, Binh Duong, Dong Nai | Mediano plazo (2–4 años) |
| El tráfico transfronterizo de comercio electrónico impulsa la demanda de datos en los corredores logísticos | + 0.3% | Provincias fronterizas y puertos principales | Largo plazo (≥ 4 años) |
| Pruebas de Open RAN que reducen las estructuras de costos de la cobertura rural | + 0.2% | provincias remotas del norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El rápido despliegue de 4G y 5G impulsa el aumento de datos móviles
Los operadores agregaron alrededor de 11,000 sitios 5G para mediados de 2025, elevando la cobertura de la población al 26% y cuadruplicando las velocidades de descarga medianas en comparación con el año anterior. [1] Ministerio de Información y Comunicaciones de Vietnam, “Progreso del despliegue de la red 5G julio de 2025”, mic.gov.vn Viettel por sí solo inscribió a más de 5.5 millones de usuarios 5G a principios de 2025, y su objetivo de 10 millones para diciembre impulsaría la penetración 5G de su base hacia el 10%. [2] Grupo Viettel, “Informe financiero anual 2024”, vietteltelecom.vn Sin embargo, los planes de datos ilimitados con precios inferiores a USD 5 impiden ganancias de ingresos proporcionales, por lo que la rentabilidad depende de cambiar a los clientes de alto uso a paquetes de calidad de servicio escalonados. La Resolución 193 subsidia el 15% de la factura del equipo una vez que un operador despliega al menos 20,000 sitios, lo que efectivamente atrapa a la industria en una carrera de capacidad que eleva los cargos de depreciación. [3] Portal del Gobierno de Vietnam, “Resolución 193 sobre subsidios para el despliegue de 5G”, chinhphu.vn El mayor potencial de monetización reside en los segmentos de red empresariales, donde la latencia garantizada se vende a un precio superior que no es viable en el mercado de consumo masivo. Por lo tanto, el mercado de operadores móviles de telecomunicaciones de Vietnam sigue estando impulsado por la escala, y la eficiencia del capital, en lugar de la adquisición de nuevos suscriptores, define la ventaja competitiva.
Programa Nacional de Transformación Digital: Aceleración de la Adopción de Banda Ancha
Los responsables políticos aspiran a la fibra óptica universal en los hogares para finales de 2025; sin embargo, aproximadamente 5.4 millones de hogares, principalmente en zonas montañosas, aún carecen de acceso por cable. Donde los costes de construcción superan los 300 USD por línea, la banda ancha móvil se presenta como la alternativa práctica, respaldada por el mandato gubernamental de que la mitad del tráfico se gestione mediante IPv6 para 2025. Los operadores actualizaron sus redes centrales para cumplir con la normativa, reduciendo así los costes adicionales de incorporación de terminales IoT. En consecuencia, el mercado de operadores móviles de telecomunicaciones de Vietnam obtiene un segundo motor de crecimiento, ya que cada nueva instalación preparada para fibra óptica también requiere un respaldo móvil fiable, y las pequeñas empresas suelen adoptar enlaces fijos inalámbricos 4G o 5G antes de invertir en conexiones ópticas. Una mayor penetración de la banda ancha empresarial se traduce en una demanda de ERP en la nube y herramientas de cadena de suministro, lo que genera un tráfico recurrente inmune a las guerras de precios al consumidor.
La creciente asequibilidad de los teléfonos inteligentes impulsa el consumo de datos
La penetración de los teléfonos inteligentes alcanzó el 84% a nivel nacional a finales de 2025, impulsada por una caída en los precios de los teléfonos con capacidad 5G por debajo de los USD 200. Los proveedores chinos, que controlan más de un tercio de los envíos, habilitaron a muchos usuarios de datos nuevos en distritos rurales, donde el 4G ahora cubre más del 96% de las aldeas. Los nuevos adoptantes se agrupan en planes de prepago con un gasto mínimo, por lo que el aumento de los ingresos es modesto, pero los paquetes de financiación de dispositivos son prometedores. El plan de Viettel de 24 meses de cuotas más 12 meses de compromiso de datos asegura un mayor valor de por vida y empuja la rotación por debajo del rango mensual habitual del 2-3% visto en prepago. Los teléfonos inteligentes ubicuos a largo plazo ampliarán la base direccionable para pagos móviles, salud electrónica y aplicaciones de agricultura de precisión, cada una de las cuales profundiza la participación y aumenta el consumo de megabytes por suscriptor, reforzando el cambio estructural hacia ingresos centrados en datos en el mercado de MNO de telecomunicaciones de Vietnam.
Iniciativas de IoT industrial respaldadas por el gobierno en parques manufactureros
Quince parques piloto de producción ejecutan actualmente pruebas privadas de 5G, y los primeros estudios de caso ya demuestran mejoras en la eficiencia. La participación de Viettel en una planta de electrónica redujo las tasas de defectos en un 18 % mediante visión artificial en tiempo real. El objetivo nacional de 50 millones de enlaces celulares IoT para 2025 implica un crecimiento anualizado de la conexión superior al 25 %, y la mayor parte proviene de industrias orientadas a la exportación que deben cumplir con los estándares multinacionales de visibilidad de la cadena de suministro. Si bien solo un subconjunto de fábricas puede justificar actualmente la inversión de capital, el precedente es claro: los operadores que diseñan paquetes llave en mano, combinando la conectividad con la computación en el borde y la seguridad administrada, pueden convertir un subsegmento modesto en un negocio de alto margen. De este modo, el mercado de operadores móviles de telecomunicaciones de Vietnam comienza a pivotar desde la conectividad pura hacia soluciones industriales basadas en resultados, una protección estratégica contra el ARPU de consumo estancado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La intensificación de las guerras de precios comprime el ARPU | -0.8% | Mercados urbanos en todo el país | Corto plazo (≤ 2 años) |
| Tarifas de espectro elevadas y ciclos de reorganización retrasados | -0.5% | Todos los operadores con licencia | Mediano plazo (2–4 años) |
| Despliegue lento de fibra óptica en provincias montañosas | -0.3% | Montañas del norte y tierras altas centrales | Largo plazo (≥ 4 años) |
| Borrador de las normas de localización de datos que elevan el gasto de capital de la infraestructura perimetral | -0.2% | Principales ciudades y zonas industriales | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
La intensificación de las guerras de precios comprime el ARPU
Los planes 4G ilimitados por debajo de USD 5 se convirtieron en la norma de la industria en 2024, y para mediados de 2025, más de dos de cada cinco cuentas de pospago se habían cambiado a estas tarifas. El margen EBITDA de Viettel disminuyó incluso con el aumento de los ingresos, ya que los costos operativos de una red más densa superaron las ganancias brutas. Los competidores dudan en subir los precios por temor a generar una pérdida de suscriptores, que aún se sitúa en un dígito bajo cada mes, pero que se dispararía si algún operador superara el límite informal de precios. Los experimentos con planes premium con garantía de velocidad siguen siendo un nicho de mercado, con una tasa de adopción inferior al 5%, lo que sugiere que una estrategia diferenciada de calidad de servicio tardará en consolidarse. Por lo tanto, el mercado de operadores móviles de telecomunicaciones de Vietnam sigue expuesto a una reducción de los ingresos por gigabyte hasta que los operadores demuestren que los clientes están dispuestos a pagar significativamente más por una experiencia garantizada.
Tarifas de espectro elevadas y ciclos de reorganización retrasados
Las subastas de 2024 para ondas de radio de banda media generaron alrededor de 400 millones de dólares en ingresos estatales, pero los pagos únicos obligatorios agotaron el efectivo que, de otro modo, financiaría la densificación de la red. La licencia adicional de banda baja de Viettel estipula un alcance geográfico del 50 % en un plazo de tres años, lo que acelera la inversión de capital, incluso cuando el operador aún debe mantener la infraestructura 2G y 3G heredada, ya que la reorganización de las bandas de 900 MHz y 1800 MHz se pospuso hasta 2027. La operación de redes paralelas infla los gastos operativos en un estimado de 15-20 % en comparación con una implementación 5G desde cero. La flexibilidad regulatoria incorporada en la ley de telecomunicaciones de 2023 implica que los plazos futuros siguen siendo flexibles, lo que complica la planificación financiera plurianual en todo el mercado de operadores móviles de telecomunicaciones de Vietnam.
Análisis de segmento
Por tipo de servicio: Los datos y el IoT impulsan la evolución de la combinación de ingresos
Los servicios de datos e internet captaron el 48.62% de los ingresos en 2025, lo que pone de relieve cómo la banda ancha móvil desplazó a la voz como principal motor de ingresos en el mercado de operadores móviles de telecomunicaciones de Vietnam. Los minutos de uso cayeron aproximadamente un 8% ese mismo año, reflejando la migración de los consumidores a herramientas de llamadas OTT. Los ingresos por mensajería cayeron por debajo del 3% del total, mientras que las plataformas de vídeo OTT y televisión de pago se convirtieron en palancas de diferenciación en lugar de importantes centros de beneficios, ya que los derechos de contenido absorben hasta la mitad de las cuotas de suscripción. Los formatos de conectividad empresarial, desde el acceso a internet dedicado hasta la SD-WAN, crecen ahora a tasas de un solo dígito medio gracias a las empresas multinacionales que anclan las cadenas de suministro regionales en Vietnam. En este contexto, las conexiones industriales de IoT, aunque todavía representan una pequeña proporción, se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 4.12% hasta 2031, muy por encima de la trayectoria general del mercado de operadores móviles de telecomunicaciones de Vietnam.
La oportunidad a largo plazo reside en convertir la capacidad de la red en plataformas. Los operadores desarrollaron cobertura NB-IoT a nivel nacional para 2025 y ya conectan dos millones de medidores inteligentes, lo que constituye un modelo para servicios públicos y logística. Los ingresos por roaming se beneficiaron del repunte del turismo emisor, con un aumento de dos dígitos en 2024 una vez que desaparecieron las barreras de la pandemia. El futuro crecimiento se centra en la integración de la computación en el borde con la conectividad, lo que transforma las simples ventas de megabytes en servicios gestionados. A medida que los servicios de voz y SMS de consumo siguen disminuyendo, la solidez sostenida de los ingresos del mercado de operadores móviles de telecomunicaciones de Vietnam dependerá de una oferta diversa de servicios basada en datos e IoT.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: el beneficio empresarial compensa la saturación del consumidor
El segmento de consumo generó el 82.57 % de los ingresos de 2025 gracias a una penetración móvil del 137 % en la población. Sin embargo, el crecimiento incremental es moderado debido a que casi todos los suscriptores potenciales ya poseen una tarjeta SIM, y la fuerte competencia de precios limita el ARPU a 3-4 USD. Por lo tanto, los operadores buscan atraer a los hogares con paquetes de financiación de dispositivos y dinero móvil; sin embargo, los límites regulatorios a las tarifas limitan el margen que estos productos pueden ofrecer. En contraste, el segmento empresarial del mercado de operadores móviles de telecomunicaciones de Vietnam se encuentra en una trayectoria de CAGR del 4.37 %, impulsado por segmentos 5G de fábrica inteligente con contratos anuales superiores a 50 000 USD. Las redes privadas para electrónica, componentes automotrices y textiles ofrecen garantías de nivel de servicio que justifican precios premium, protegiendo a los operadores de los descuentos al consumidor.
Las pequeñas y medianas empresas, que representan más de nueve de cada diez empresas registradas, siguen sin recibir la atención necesaria. Integrar banda ancha, almacenamiento en la nube y ciberseguridad básica en planes mensuales predecibles podría generar una fuente de ingresos considerable, aunque fragmentada. La división B2B especializada de Viettel y la reorganización empresarial de VNPT buscan captar esa demanda no resuelta. A largo plazo, el crecimiento relativo de las cuentas empresariales desviará gradualmente la composición de ingresos del mercado masivo de voz y datos. En consecuencia, mantener la competitividad en el mercado de operadores móviles de telecomunicaciones de Vietnam depende ahora del dominio de modelos duales de comercialización que atiendan tanto a los consumidores de prepago como a los exigentes usuarios industriales.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Los centros urbanos dominan el mercado de operadores móviles de telecomunicaciones de Vietnam. Hanói, Ciudad Ho Chi Minh y Da Nang generaron el 45 % de los ingresos por servicios móviles para 2025, a pesar de representar solo una cuarta parte de la población del país. La penetración de smartphones supera el 95 % en estas ciudades, y Viettel alcanzó el 80 % de cobertura 5G en sus distritos para mediados de 2025. Los planes ilimitados de menos de 5 USD contribuyen a un alto consumo de datos; sin embargo, los elevados costes operativos de las redes densas reducen los márgenes, a menos que los operadores dirijan a los suscriptores hacia planes de velocidad premium.
El delta del Mekong ofrece un perfil diferente. Los despliegues de IoT agrícola, como más de 50,000 sensores de suelo e irrigación en An Giang y Can Tho, están aumentando el tráfico de datos a pesar de que el ARPU allí se sitúa por debajo de los 3 USD. [4] Ministerio de Agricultura y Desarrollo Rural de Vietnam, “Despliegue de IoT para la Agricultura Inteligente 2025”, mard.gov.vn El comercio transfronterizo es más importante en las provincias fronterizas del norte y los distritos portuarios. Lang Son registró un aumento del 35% en los datos móviles durante 2024 a medida que los comerciantes adoptaron el seguimiento logístico en tiempo real, mientras que las terminales de contenedores de Hai Phong dependen de LTE privado para la automatización de grúas. [5] Aduanas de Vietnam, “Tráfico de datos de comercio electrónico transfronterizo 2024”, customs.gov.vn Estos casos de uso especializados crean nichos de tráfico de alto valor que compensan parcialmente el menor poder adquisitivo de los consumidores rurales.
Las regiones montañosas y las Tierras Altas Centrales siguen rezagadas en cuanto a cobertura. El terreno accidentado dejará a 761 aldeas sin servicio móvil a finales de 2024, y la red de retorno de fibra solo llega al 60% de las comunas en partes de Gia Lai y Dak Lak. Los subsidios gubernamentales y los proyectos piloto de RAN abierta buscan reducir los costos de la radio rural en aproximadamente un tercio; sin embargo, el punto de equilibrio comercial aún depende de nuevas reducciones en los gastos de energía y mantenimiento. Hasta entonces, las obligaciones de servicio universal, y no la demanda del mercado, impulsarán la construcción de torres adicionales, lo que significa que la rentabilidad de la inversión en estas zonas será inferior a la media nacional del mercado de operadores móviles de telecomunicaciones de Vietnam.
Panorama regulatorio
La regulación de los operadores de redes móviles de telecomunicaciones en Vietnam está supervisada por el Ministerio de Información y Comunicaciones (MIC), y la administración del espectro radioeléctrico por la Autoridad de Gestión de Radiofrecuencias (ARFM). La adjudicación de espectro y las obligaciones de cobertura influyen en los planes de inversión de los operadores. Las subastas de espectro para las principales bandas 4G/5G (incluidas las de 700 MHz, 2.6 GHz y 3.5 GHz) siguen siendo una herramienta política activa, mientras que los programas gubernamentales continúan apoyando el despliegue de 5G, incluido el marco de subsidios para equipos del 15 % vinculado al logro de 20 000 estaciones base 5G (como se menciona en el alcance del informe).
En 2026, varias circulares reforzaron el cumplimiento operativo junto con la expansión de la red. La Circular 08/2026/TT-BKHCN (vigente desde el 15 de abril de 2026) exigió una autenticación más estricta de la información de los suscriptores móviles mediante bases de datos nacionales de identificación digital, elevando los requisitos de KYC y gobernanza de datos para los operadores de redes móviles. La Circular 34/2026/TT-BKHCN (vigente desde junio de 2026) actualizó las normas para la numeración de telecomunicaciones y la planificación de recursos de Internet, mientras que la Circular 28/2026/TT-BKHCN (vigente desde el 15 de julio de 2026) estableció una lista obligatoria de servicios de telecomunicaciones sujetos a gestión de calidad, aumentando la responsabilidad en cuanto al rendimiento y la medición del servicio entre los operadores.
Panorama competitivo
El mercado vietnamita de operadores móviles de telecomunicaciones es un oligopolio concentrado, liderado por Viettel, VNPT y MobiFone, que en conjunto controlan más del 94% de los suscriptores. La participación del 56% de Viettel se deriva de sus ventajas en acceso a capital, integración vertical y liderazgo pionero en 4G rural. El grupo fabrica algunos de sus propios equipos de red, opera torres y gestiona negocios de telefonía móvil en diez países, generando economías de escala que sus competidores nacionales no pueden igualar. VNPT aprovecha su cobertura de telefonía fija para ofrecer fibra óptica y telefonía móvil a empresas, mientras que MobiFone se posiciona en nichos urbanos premium e invierte en financiación de dispositivos para fidelizar a los usuarios de pospago.
Los competidores más pequeños, Vietnamobile y Gmobile, poseen menos del 6% de la cuota de mercado en conjunto. Vietnamobile se centra en los clientes de prepago sensibles al precio, mientras que Gmobile ha tenido dificultades para establecer una marca diferenciada. La política regulatoria que reduce las barreras de entrada al 5G podría permitir el crecimiento de estas pequeñas empresas, pero las tarifas del espectro y las normas de localización de datos aún exigen una sólida estructura de balance. En consecuencia, la escala sigue siendo el factor decisivo.
La diferenciación estratégica se está orientando hacia la tecnología. Las pruebas de RAN abierta de Viettel con Samsung y NEC prometen una reducción del 30 % en los costos de las instalaciones rurales. El lanzamiento de la RAN comercial nativa en la nube de MobiFone en Da Nang en noviembre de 2025 generó un ahorro del 28 % en gastos de capital por estación base. Los centros de datos edge que cumplen con el decreto de protección de datos ofrecen a los operadores una ventaja para obtener contratos con empresas multinacionales, especialmente a aquellas que necesitan residentes locales para información confidencial. Los proyectos piloto de backhaul satelital indican además que la competencia futura se extenderá más allá de las redes terrestres, lo que subraya la gran inversión de capital que requiere el liderazgo en el mercado de operadores móviles de telecomunicaciones de Vietnam.
Líderes de la industria de operadores móviles de telecomunicaciones de Vietnam
Grupo Viettel
Vináfono
Corporación Mobifone
vietnamita
Gmóvil
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Viettel y Qualcomm Technologies firman un acuerdo para el Programa de Acceso Anticipado a 6G, con el fin de colaborar en la investigación, el desarrollo y la producción de estaciones base 6G. Esta alianza posiciona a Viettel a la vanguardia de la tecnología móvil de próxima generación y podría facilitar la futura exportación de capacidades nacionales. Esta colaboración amplía el liderazgo tecnológico de Viettel y fortalece su posición en la cadena de valor global.
- Julio de 2026: Viettel lanza un paquete de datos móviles 5G que incluye una cuenta CapCut para ampliar su oferta de servicios digitales. Este nuevo paquete diversifica la cartera de productos de Viettel al integrar servicios digitales con conectividad. La iniciativa mejora el ARPU (ingreso promedio por usuario) mediante servicios no tradicionales y acelera la transición hacia ofertas basadas en plataformas.
- Junio de 2026: Viettel comienza a bloquear el servicio a más de 5 millones de suscriptores que no completaron la verificación biométrica obligatoria antes del 15 de junio de 2026. Esta medida reduce el riesgo regulatorio al garantizar el cumplimiento de la gobernanza de datos de los suscriptores. A corto plazo, esta acción reconfigura la base de suscriptores activos y refuerza la confianza con los reguladores y los clientes empresariales.
Alcance del informe del mercado de operadores móviles de telecomunicaciones de Vietnam
Telecom o telecomunicaciones es la transmisión de información de largo alcance por medios electromagnéticos.
El mercado vietnamita de telecomunicaciones incluye un análisis de tendencias en profundidad basado en conectividad como redes fijas, redes móviles y torres de telecomunicaciones. Los servicios de telecomunicaciones se dividen en Servicios de Voz (Alámbricos e Inalámbricos), Servicios de Datos y Mensajería, y Servicios OTT y PayTV. Es probable que varios factores, incluida una demanda creciente de 5G, impulsen la adopción de servicios de telecomunicaciones.
El informe del mercado de operadores móviles de telecomunicaciones de Vietnam está segmentado por tipo de servicio (servicios de voz, datos e internet, mensajería, IoT y M2M, OTT y televisión de pago, y otros servicios (VAS, roaming e internacionales, servicios empresariales y mayoristas, resto de servicios)), usuario final (empresas y consumidores) y geografía. Las previsiones de mercado se expresan en valor (USD).
Tipo de servicio
| Servicios de voz |
| Servicios de datos e Internet |
| Servicios de mensajería |
| Servicios IoT y M2M |
| Servicios OTT y TV de pago |
| Otros Servicios (VAS, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.) |
Usuario final
| Empresas |
| Consumidor |
| Tipo de servicio | Servicios de voz |
| Servicios de datos e Internet | |
| Servicios de mensajería | |
| Servicios IoT y M2M | |
| Servicios OTT y TV de pago | |
| Otros Servicios (VAS, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.) | |
| Usuario final | Empresas |
| Consumidor |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del mercado de MNO de telecomunicaciones de Vietnam para 2031?
Se proyecta que alcance los USD 8.97 mil millones gracias a una CAGR del 3.62 % entre 2026 y 2031.
¿Qué tipo de servicio genera ingresos actualmente?
Los servicios de datos e Internet contribuyen con el 48.62% de los ingresos de 2025, superando a todas las demás categorías.
¿Qué tan rápido está creciendo el segmento empresarial?
Las cuentas empresariales se están expandiendo a una tasa compuesta anual del 4.37 % hasta 2031, impulsadas por las redes 5G privadas y la demanda de IoT.
¿Quién es el mayor operador de telefonía móvil de Vietnam?
El Grupo Viettel tenía alrededor del 56% de los suscriptores móviles en 2025, muy por delante de Vietnam Posts and Telecommunications Group y MobiFone.
¿Por qué los operadores invierten en centros de datos edge?
Las reglas de localización de datos requieren que la información confidencial permanezca en tierra, por lo que los transportistas están construyendo instalaciones de borde para satisfacer las necesidades de cumplimiento empresarial.
¿Qué tecnología está reduciendo los costos de la red rural?
Las pruebas de Open RAN muestran ahorros de capital de hasta un 30 % a nivel de sitio, lo que hace que la cobertura remota sea más económica.


