

Tamaño y participación en el mercado de núcleos de paquetes evolucionados virtualizados
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
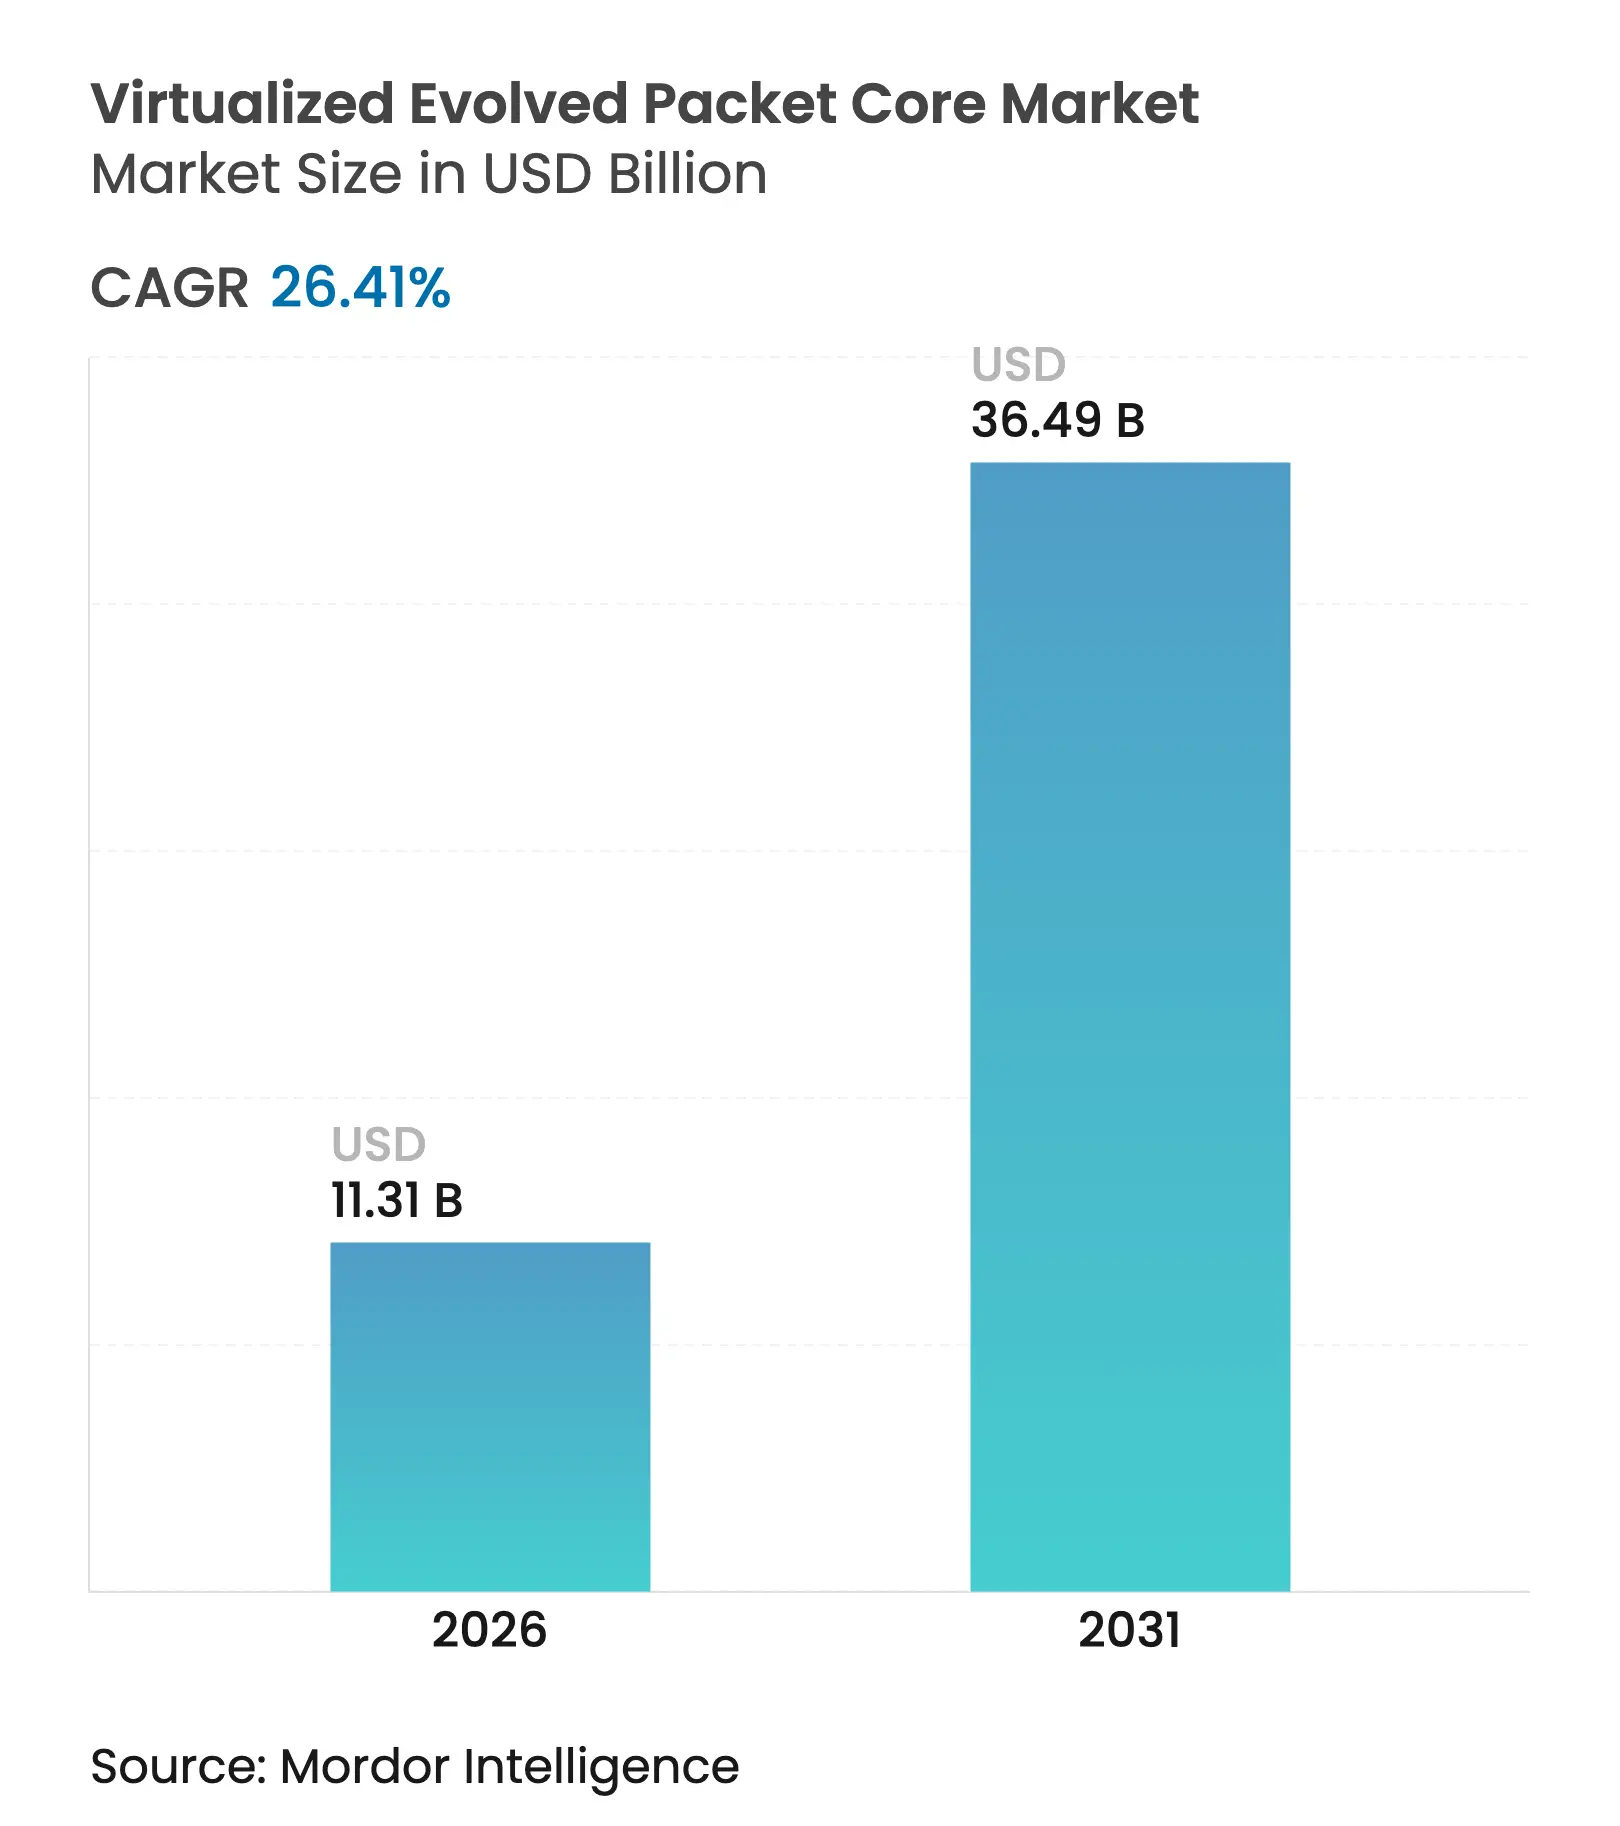
| Tamaño del mercado (2026) | USD 11.31 mil millones |
| Tamaño del mercado (2031) | USD 36.49 mil millones |
| Tasa de crecimiento (2026 - 2031) | 26.41% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de núcleos de paquetes evolucionados virtualizados por Mordor Intelligence
Se estima que el tamaño del mercado de Virtualized Evolved Packet Core en 2026 será de USD 11.31 mil millones, creciendo desde el valor de 2025 de USD 8.95 mil millones con proyecciones para 2031 que muestran USD 36.49 mil millones, creciendo a una CAGR del 26.41% durante 2026-2031.
El crecimiento se debe a los despliegues de 5G autónomos, la creciente demanda empresarial de redes móviles privadas y las exigencias de sostenibilidad de los operadores, que favorecen los núcleos virtualizados energéticamente eficientes. Las empresas de telecomunicaciones aceleran las funciones de red definidas por software para reducir drásticamente los gastos de capital y operativos, mientras que las colaboraciones hiperescalables en la nube pública permiten el lanzamiento rápido de servicios y una cobertura global. Asia Pacífico impulsa la adopción gracias a programas digitales respaldados por los gobiernos, mientras que América del Norte impulsa la diferenciación mediante la segmentación de red y las sinergias entre la nube y el edge. Por su parte, Europa prioriza el cumplimiento normativo y la eficiencia energética, una postura que condiciona los requisitos técnicos y la selección de proveedores.
Conclusiones clave del informe
- Por modo de implementación, las implementaciones basadas en la nube capturaron el 63.20 % de la participación de mercado de Virtualized Evolved Packet Core en 2025; se pronostica que las implementaciones híbridas avanzarán a una CAGR del 29.8 % hasta 2031.
- Por aplicación, LTE/VoLTE tuvo una participación en los ingresos del 46.90 % del tamaño del mercado de núcleos de paquetes evolucionados virtualizados en 2025, mientras que se proyecta que el núcleo independiente 5G se expandirá a una CAGR del 34.55 % hasta 2031.
- Por usuario final, los operadores de telecomunicaciones dominaron con una participación del 71.10% del mercado de núcleos de paquetes evolucionados virtualizados en 2025; los usuarios empresariales registraron el crecimiento más rápido con una CAGR del 28.35% hasta 2031.
- Por geografía, Asia Pacífico representó el 37.75 % del tamaño del mercado de núcleos de paquetes evolucionados virtualizados en 2025 y está avanzando a una CAGR del 25.63 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de núcleos de paquetes evolucionados virtualizados
Análisis del impacto de los impulsores
| Destornillador | Impacto en el pronóstico de CAGR (~%) | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Implementaciones aceleradas de 5G que exigen núcleos nativos de la nube | + 8.70% | Global (Norteamérica, Asia-Pacífico) | Corto plazo (≤ 2 años) |
| Ahorros de CapEx/OpEx gracias a la virtualización de funciones de red | + 6.10% | Global | Mediano plazo (2–4 años) |
| Redes privadas LTE/5G para la Industria 4.0 y la conectividad en campus | + 5.30% | América del Norte, UE → APAC | Largo plazo (≥ 4 años) |
| Mandatos de sostenibilidad de las telecomunicaciones para redes centrales energéticamente eficientes | + 2.40% | UE → América del Norte, APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Implementaciones aceleradas de 5G que exigen núcleos nativos de la nube
Las arquitecturas basadas en servicios nativas de la nube son obligatorias para las verdaderas redes 5G independientes, lo que convierte a vEPC en una inversión no negociable para los operadores que buscan segmentación de red y servicios de nivel premium. Ericsson obtuvo más de 120 contratos comerciales de núcleo 5G para finales de 2024, impulsando 37 redes 5G SA activas en todo el mundo, lo que proporciona una prueba tangible de preparación comercial [1] Ericsson, “Ericsson impulsa 37 redes 5G independientes activas”, ericsson.com . Los pioneros como T-Mobile aprovecharon 5G SA a nivel nacional para introducir videollamadas habilitadas para segmentación de red, lo que los posiciona para modelos de precios diferenciados. La presión competitiva obliga a los operadores rezagados a acelerar la modernización o arriesgarse a perder clientes. Los núcleos nativos de la nube también brindan a los operadores de redes virtuales móviles más pequeños una entrada rápida a los nichos de IoT empresarial. En consecuencia, el mercado de Virtualized Evolved Packet Core experimenta un ciclo de adopción compuesto a corto plazo.
Ahorros de gastos de capital y gastos operativos gracias a la virtualización de funciones de red
Los operadores registran reducciones considerables de costos a medida que las configuraciones vEPC trasladan las cargas de trabajo a hardware genérico y recursos compartidos en la nube. Los estudios muestran una reducción del 68 % en la inversión de capital y del 67 % en gastos operativos en comparación con los núcleos de hardware monolíticos. Digital Nasional Berhad logró un 99.8 % de tiempo de actividad de la red y redujo el tiempo de resolución de quejas de los clientes en un 90 % tras migrar a operaciones automatizadas basadas en la intención en un núcleo virtualizado. El ahorro de energía aporta un 22 % adicional de eficiencia, cumpliendo así con los objetivos presupuestarios y de sostenibilidad. La aceleración del lanzamiento de servicios acorta el tiempo de obtención de ingresos de más de un año a menos de seis meses. Estos aspectos económicos hacen que vEPC pase de ser opcional a esencial en los planes de inversión de la junta directiva. Los proveedores ahora integran la orquestación basada en IA para reducir aún más las cargas de trabajo operativas.
Redes privadas LTE/5G para la Industria 4.0 y la conectividad en campus
Las empresas han comenzado a implementar soluciones celulares dedicadas que ofrecen latencia, confiabilidad y seguridad más allá de las limitaciones de Wi-Fi. La planta de BMW en Spartanburg y las instalaciones de Toyota Material Handling en EE. UU. migraron a 5G privado, mejorando la coordinación de vehículos guiados automáticamente y el análisis de mantenimiento predictivo. China ya alberga más de 5,325 redes 5G privadas que abarcan 40 sectores industriales y permiten más de 20 000 casos de uso de producción [2] Dan Jones, “China's 5G private-network tally tops 5,000,” lightreading.com . Esta escala demuestra la amplia viabilidad de la tecnología e impulsa el CAGR del 29 % del segmento empresarial. El mercado de Virtualized Evolved Packet Core se beneficia porque cada red privada requiere un núcleo flexible definido por software para gestionar el aislamiento de segmentos y QoS. Los proveedores responden con paquetes personalizados, incluidos modelos de consumo SaaS que resultan atractivos para los fabricantes de tamaño mediano.
Mandatos de sostenibilidad de las telecomunicaciones para redes centrales energéticamente eficientes
Los reguladores e inversores evalúan las trayectorias de descarbonización de los operadores, convirtiendo la eficiencia energética en un criterio de contratación. El modo de ahorro de energía de "sueño profundo extremo" de Nokia reduce el consumo hasta ocho veces durante las horas valle. VMware estima que las tecnologías de virtualización ya han evitado la emisión de 1.2 millones de toneladas métricas de CO2 desde su implementación. Los operadores que se enfrentan a la volatilidad de los precios de la energía reconocen el riesgo directo de los gastos operativos (OPEX) y optan por vEPC para minimizar su impacto. Las directrices de telecomunicaciones del Pacto Verde Europeo (Green Deal) de la Unión Europea elevarán aún más el nivel de exigencia, recompensando a los primeros usuarios. Como resultado, los diseños energéticamente eficientes se convierten en un factor diferenciador competitivo clave dentro del mercado de núcleos de paquetes evolucionados virtualizados (VNC).
Análisis del impacto de las restricciones
| Restricción | Impacto en el pronóstico de CAGR (~%) | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inercia del operador hacia los EPC físicos heredados | –3.8% | Global (mercados maduros) | Corto plazo (≤ 2 años) |
| Preocupaciones de seguridad y cumplimiento en la nube multiinquilino | –2.9% | América del Norte, UE → Global | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Inercia del operador hacia los EPC físicos heredados
Las inversiones hundidas y la aversión al riesgo crítico para la misión ralentizan los planes de virtualización. Three UK reemplazó la CloudBand de Nokia, que estaba al final de su vida útil, solo cuando se vio obligada a modernizarse, lo que subraya su reticencia a interrumpir los flujos de tráfico estables. El prolongado lanzamiento de 5G SA de Verizon demuestra que incluso los líderes en innovación se enfrentan a la complejidad de la migración. Los mercados maduros se enfrentan a una mayor supervisión regulatoria y a estrictas expectativas de nivel de servicio, lo que dificulta aún más la gestión del cambio. Como resultado, los núcleos físicos persisten durante más tiempo del que justifica su utilidad económica, lo que frena el impulso a corto plazo en el mercado de núcleos de paquetes evolucionados virtualizados.
Preocupaciones sobre seguridad y cumplimiento normativo en la nube multiinquilino
La Ley de Seguridad de las Telecomunicaciones del Reino Unido exige aproximadamente 258 controles, lo que revela la dificultad de los marcos tradicionales para cubrir las funciones nativas de la nube. Los operadores deben reforzar las cargas de trabajo, segmentar las redes y gestionar la confidencialidad con rigor de confianza cero, tareas que incrementan el esfuerzo inicial de implementación. Google Cloud, AWS y Microsoft introducen planes de cumplimiento específicos para telecomunicaciones; sin embargo, persisten las dudas sobre la soberanía de los datos, especialmente en Europa. Algunos operadores optan por mantener los planos de control del núcleo de paquetes localmente, adoptando modelos híbridos que ralentizan la adopción a gran escala de la nube pública. Estas preocupaciones merman la rentabilidad, por lo demás atractiva, de la virtualización.
Análisis de segmento
Por modo de implementación: el dominio de la nube se acelera
Las implementaciones en la nube representaron el 63.20% de la cuota de mercado de Virtualized Evolved Packet Core en 2025, lo que refleja la preferencia de los operadores por el escalado elástico y la rápida iteración de servicios. Se prevé que el segmento de la nube crezca a una tasa de crecimiento anual compuesta (TCAC) del 31.5%, superando las alternativas locales e híbridas a medida que los hiperescaladores refuerzan sus funcionalidades de telecomunicaciones. Samsung, TELUS y AWS crearon la primera puerta de enlace de roaming virtual de Norteamérica, lo que demuestra que las innovaciones en servicios transfronterizos prosperan cuando los elementos del plano de control se ejecutan de forma nativa en la nube pública. Estos ejemplos respaldan un cambio radical donde la propiedad de la infraestructura cede el paso a la agilidad.
Los operadores que conservan datos localmente adoptan modelos híbridos de transición para cumplir con las normas de soberanía sin sacrificar la rentabilidad de la nube. El Compact Packet Core de Ericsson reduce la complejidad de la implementación en un 80 % y el consumo de energía en un 30 %, lo que hace que los paquetes listos para la nube sean atractivos para los operadores de segundo nivel. A medida que más contratos estipulan precios basados en resultados, el mercado de Virtualized Evolved Packet Core incorpora complementos de servicios gestionados, como operaciones asistidas por IA. Las pequeñas empresas regionales de telecomunicaciones y los OMV aprovechan la entrega de SaaS para lanzar nuevas ofertas en semanas en lugar de trimestres, ampliando así su base de clientes.
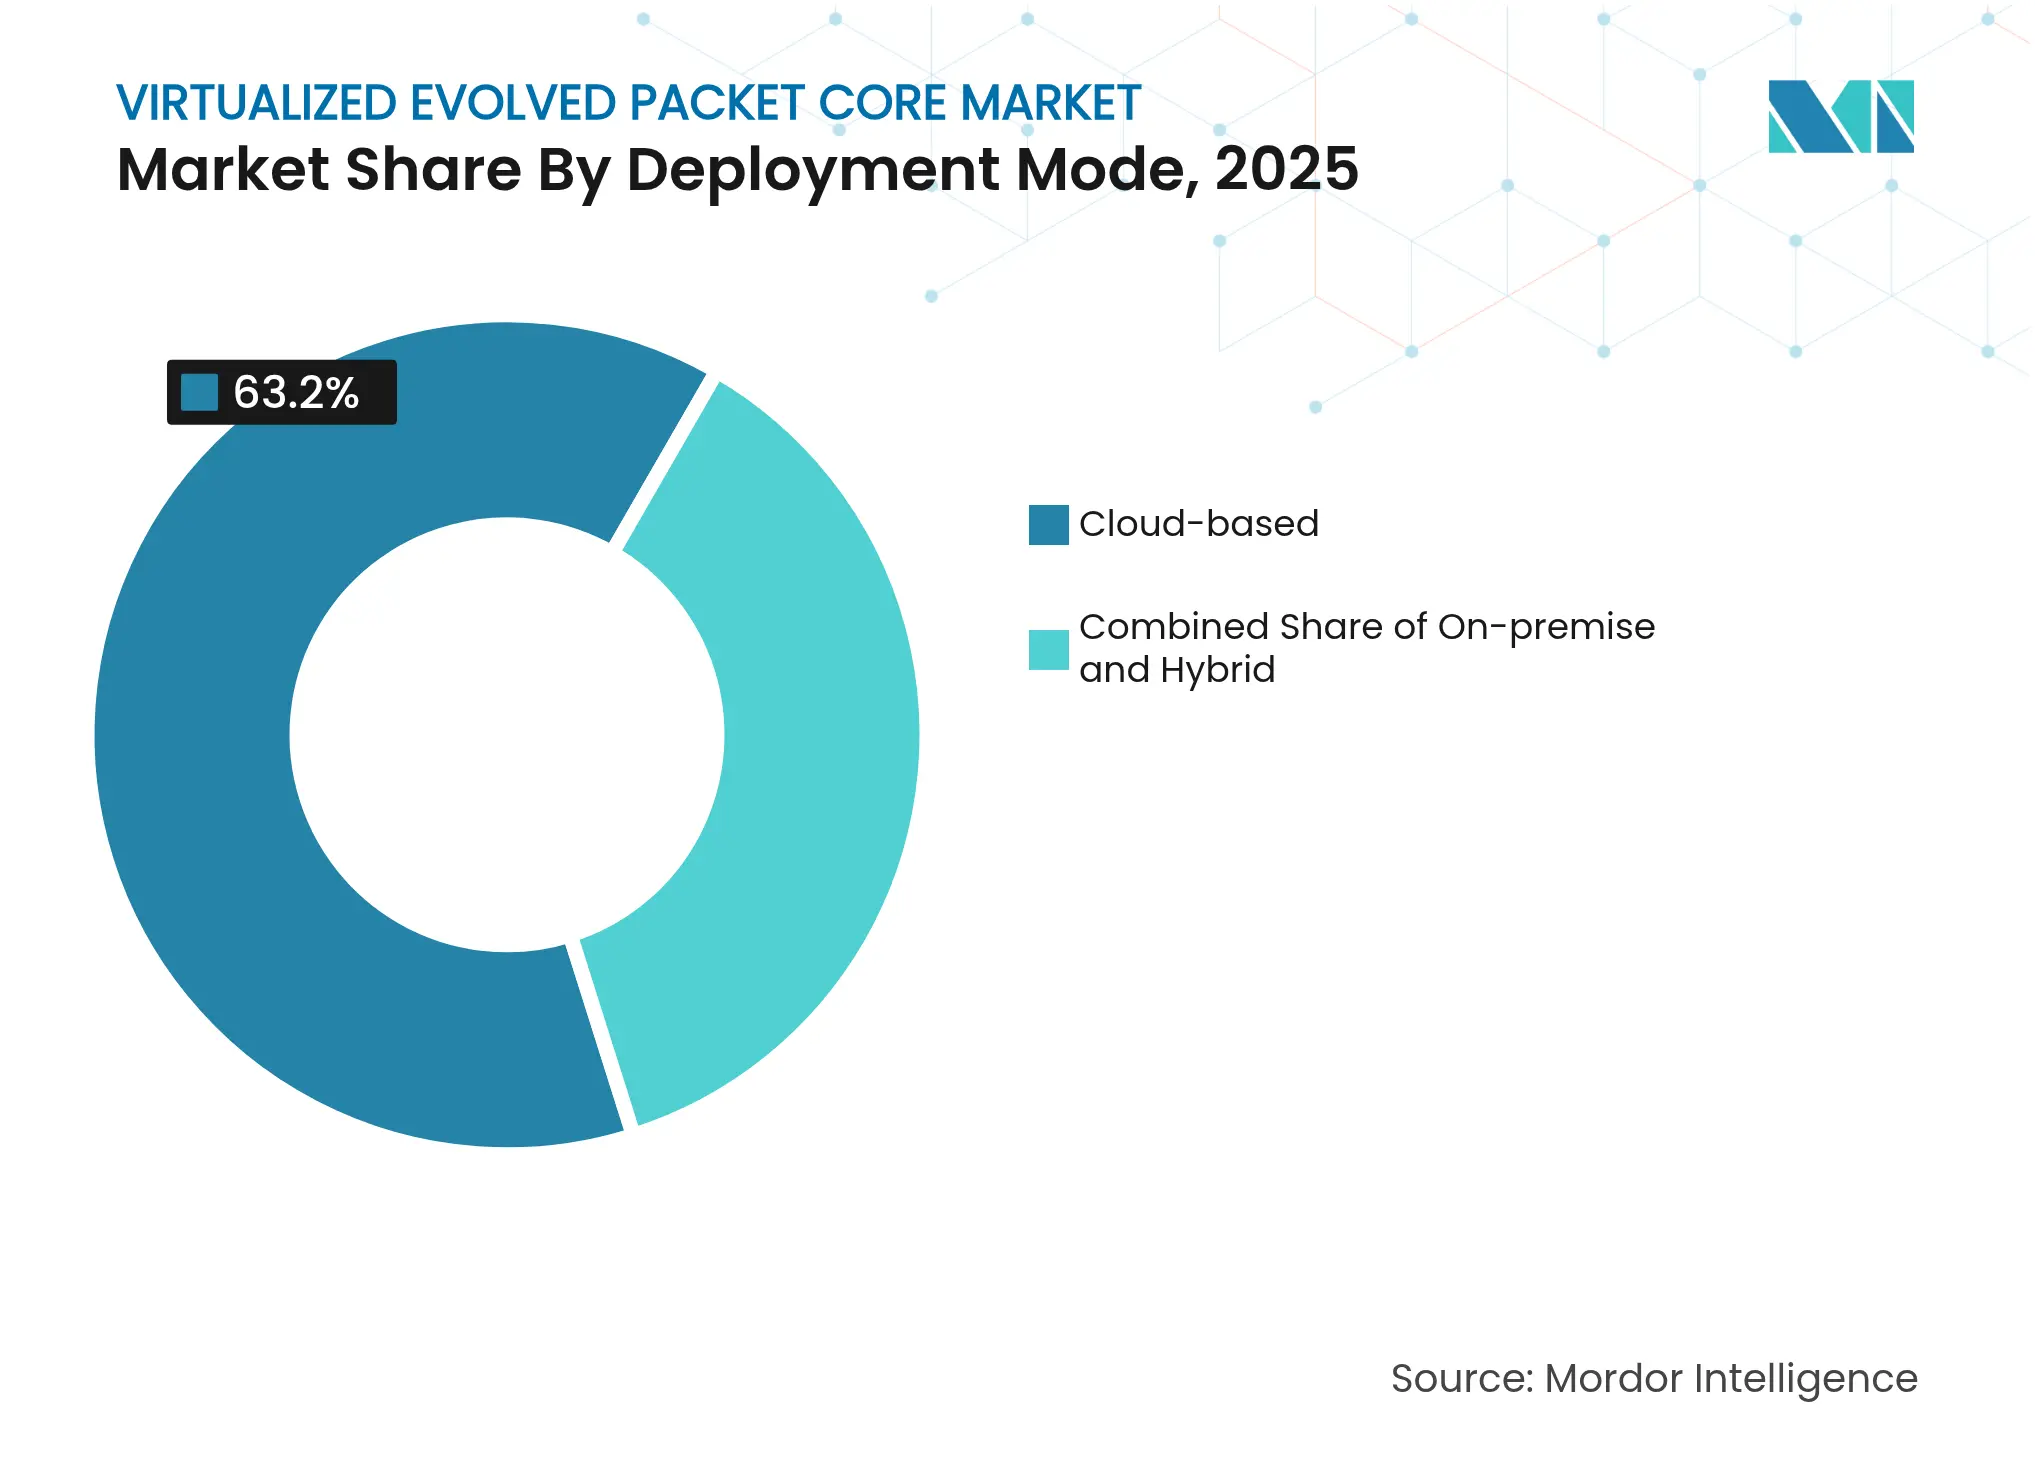
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: el núcleo 5G SA rompe el dominio de LTE
LTE/VoLTE aún dominaba el 46.90% del mercado de núcleos de paquetes evolucionados virtualizados en 2025, ya que la mayoría de los suscriptores móviles utilizan redes 4G. Sin embargo, los núcleos SA 5G presentan una tasa de crecimiento anual compuesta (TCAC) del 34.55%, lo que indica una transición estructural hacia arquitecturas basadas en servicios que facilitan la monetización de las API de red. Bharti Airtel eligió a Ericsson para la prestación de servicios de señalización y tarificación independientes, lo que ilustra la relación comercial entre SA y la diversificación de ingresos.
El acceso inalámbrico de banda ancha aprovecha la capacidad de SA para competir con la fibra, mientras que el IoT obtiene una latencia determinista para la robótica industrial. Los operadores introducen niveles de suscripción vinculados a los atributos de segmentación, convirtiendo la diferenciación técnica en un aumento del ARPU. En consecuencia, el volumen futuro podría seguir siendo predominantemente LTE, pero la creación de valor migra a las ofertas compatibles con SA. De este modo, la industria de núcleos de paquetes evolucionados virtualizados alinea las hojas de ruta de productos con perfiles de baja latencia, uRLLC e IoT masivos que solo admiten los núcleos independientes.
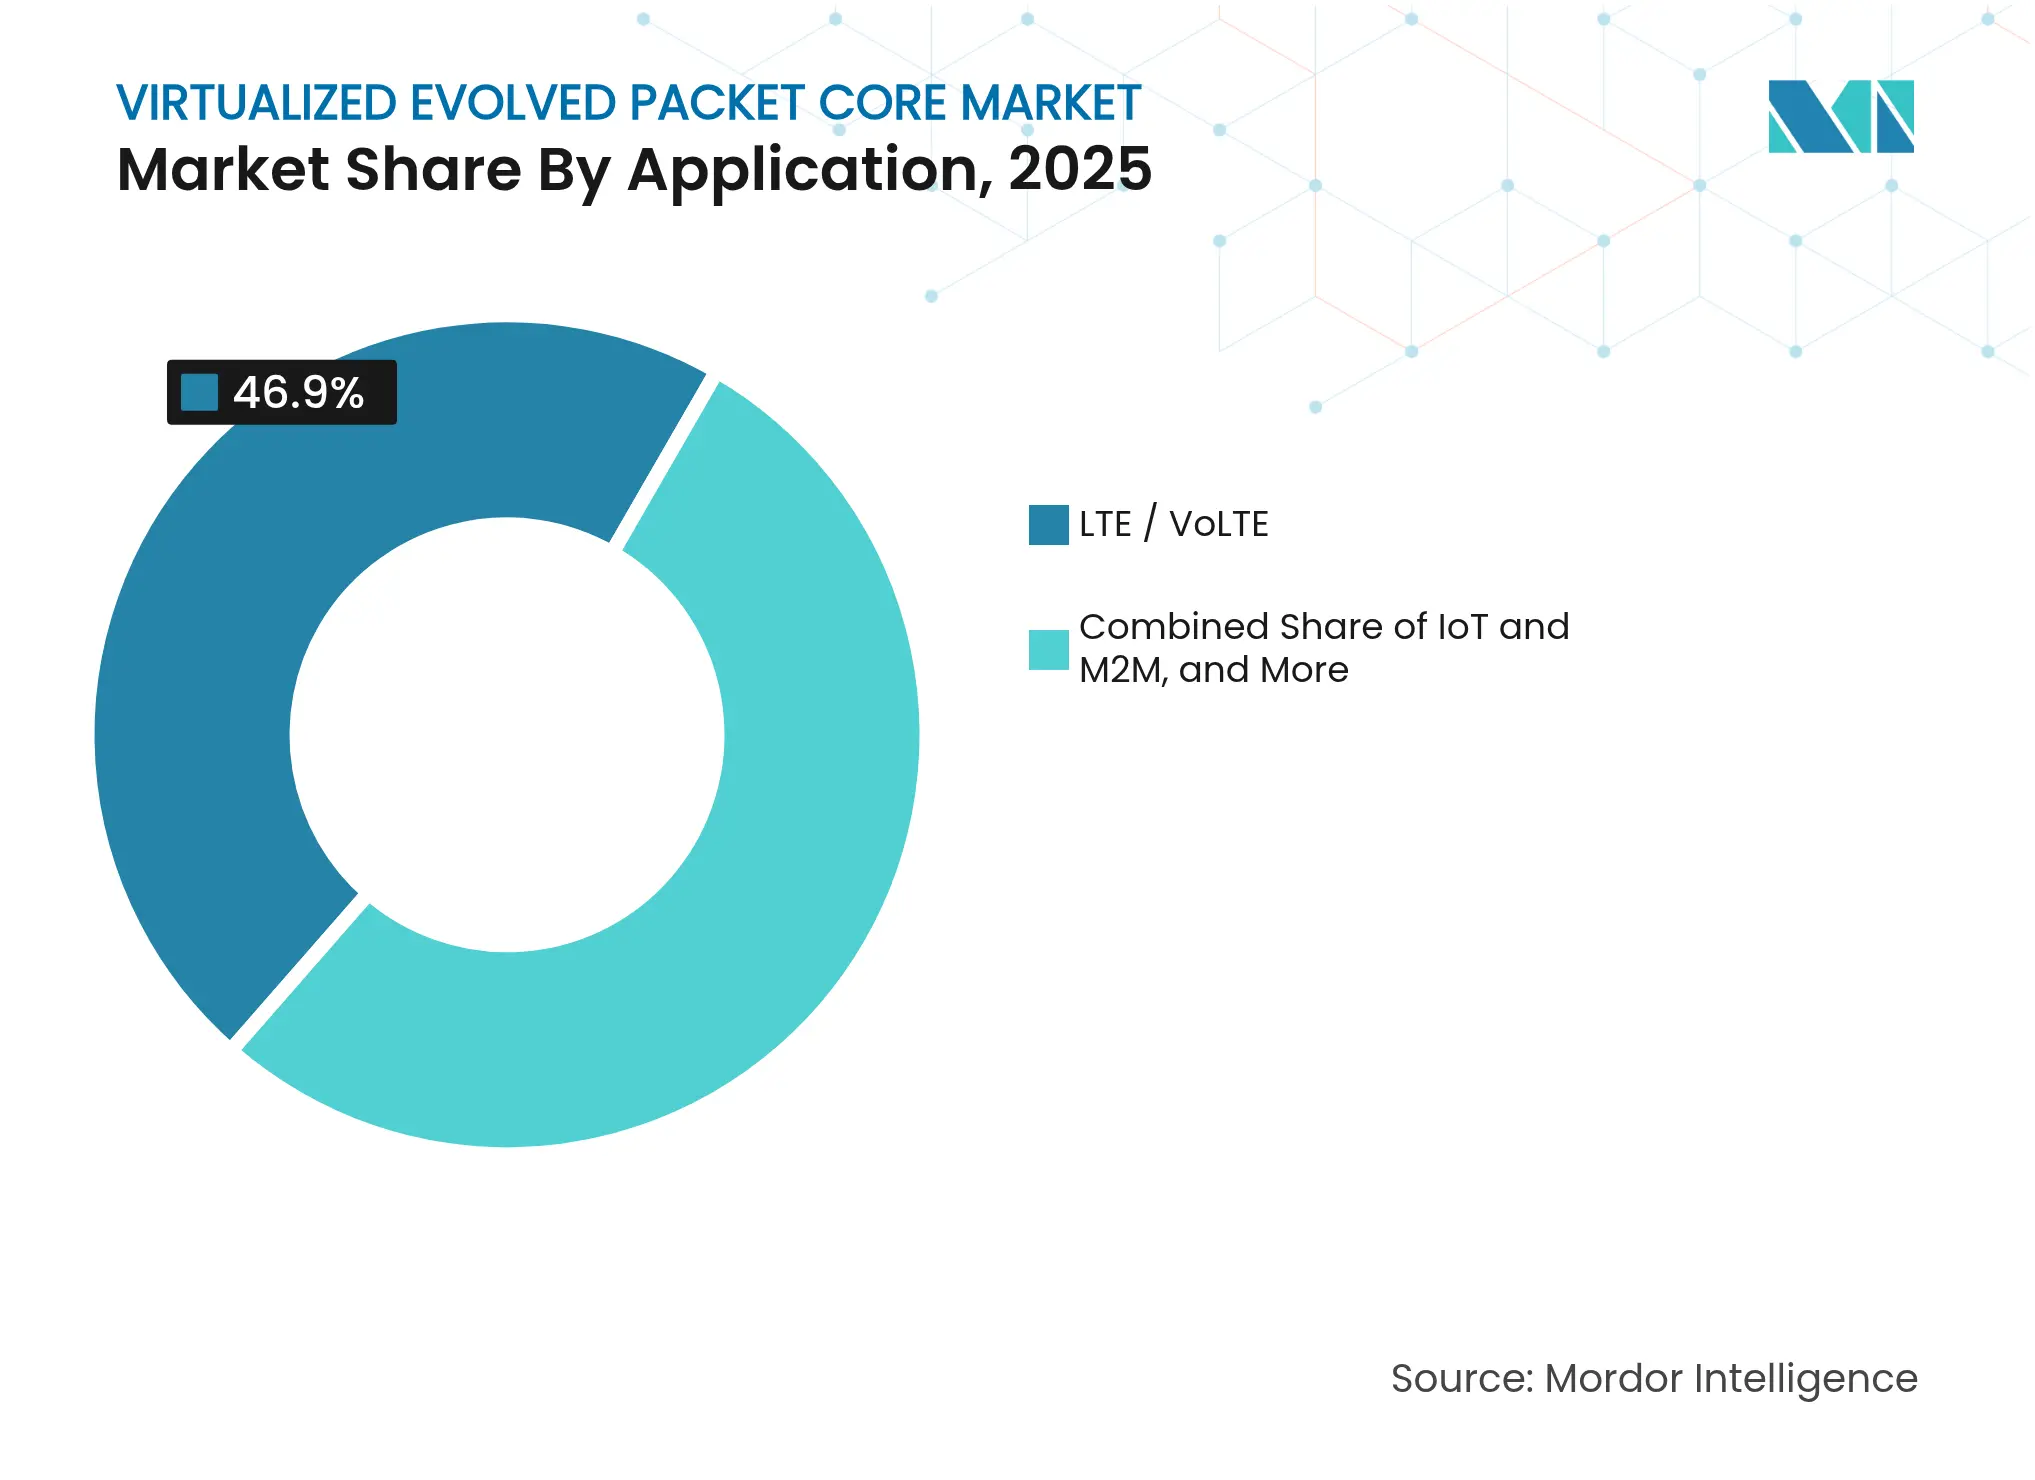
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: La aceleración empresarial transforma el mercado
Los operadores de telecomunicaciones mantuvieron el 71.10% de sus ingresos en 2025, pero la demanda empresarial crece a una tasa de crecimiento anual compuesta (TCAC) del 28.35%, lo que impulsa la reestructuración de su cartera hacia paquetes de redes privadas (rcrwireless.com). Fabricantes como Toyota Material Handling reemplazaron el Wi-Fi en toda la planta con el 5G privado de Ericsson, lo que confirma que el rendimiento determinista justifica la inversión a escala de fábrica (rcrwireless.com). Los OMV adoptan núcleos nativos de la nube para abordar nichos verticales, mientras que los proveedores de la nube entran en el mercado con vEPC como servicio para operadores de nivel medio.
Las agencias del sector público utilizan segmentos dedicados para comunicaciones críticas durante emergencias, diversificando aún más los casos de uso. El despliegue de 5G privado multisitio de NTT y LyondellBasell demuestra cómo las empresas globales consideran la conectividad celular como una infraestructura estratégica (ntt.com). A medida que aumenta la sofisticación empresarial, los proveedores ofrecen paquetes de aplicaciones preintegrados que integran MEC, análisis y ciberseguridad, lo que incrementa el volumen total de los contratos. Estas dinámicas aumentan los ingresos direccionables y establecen nuevas bases funcionales para el mercado de núcleos de paquetes evolucionados virtualizados.
Análisis geográfico
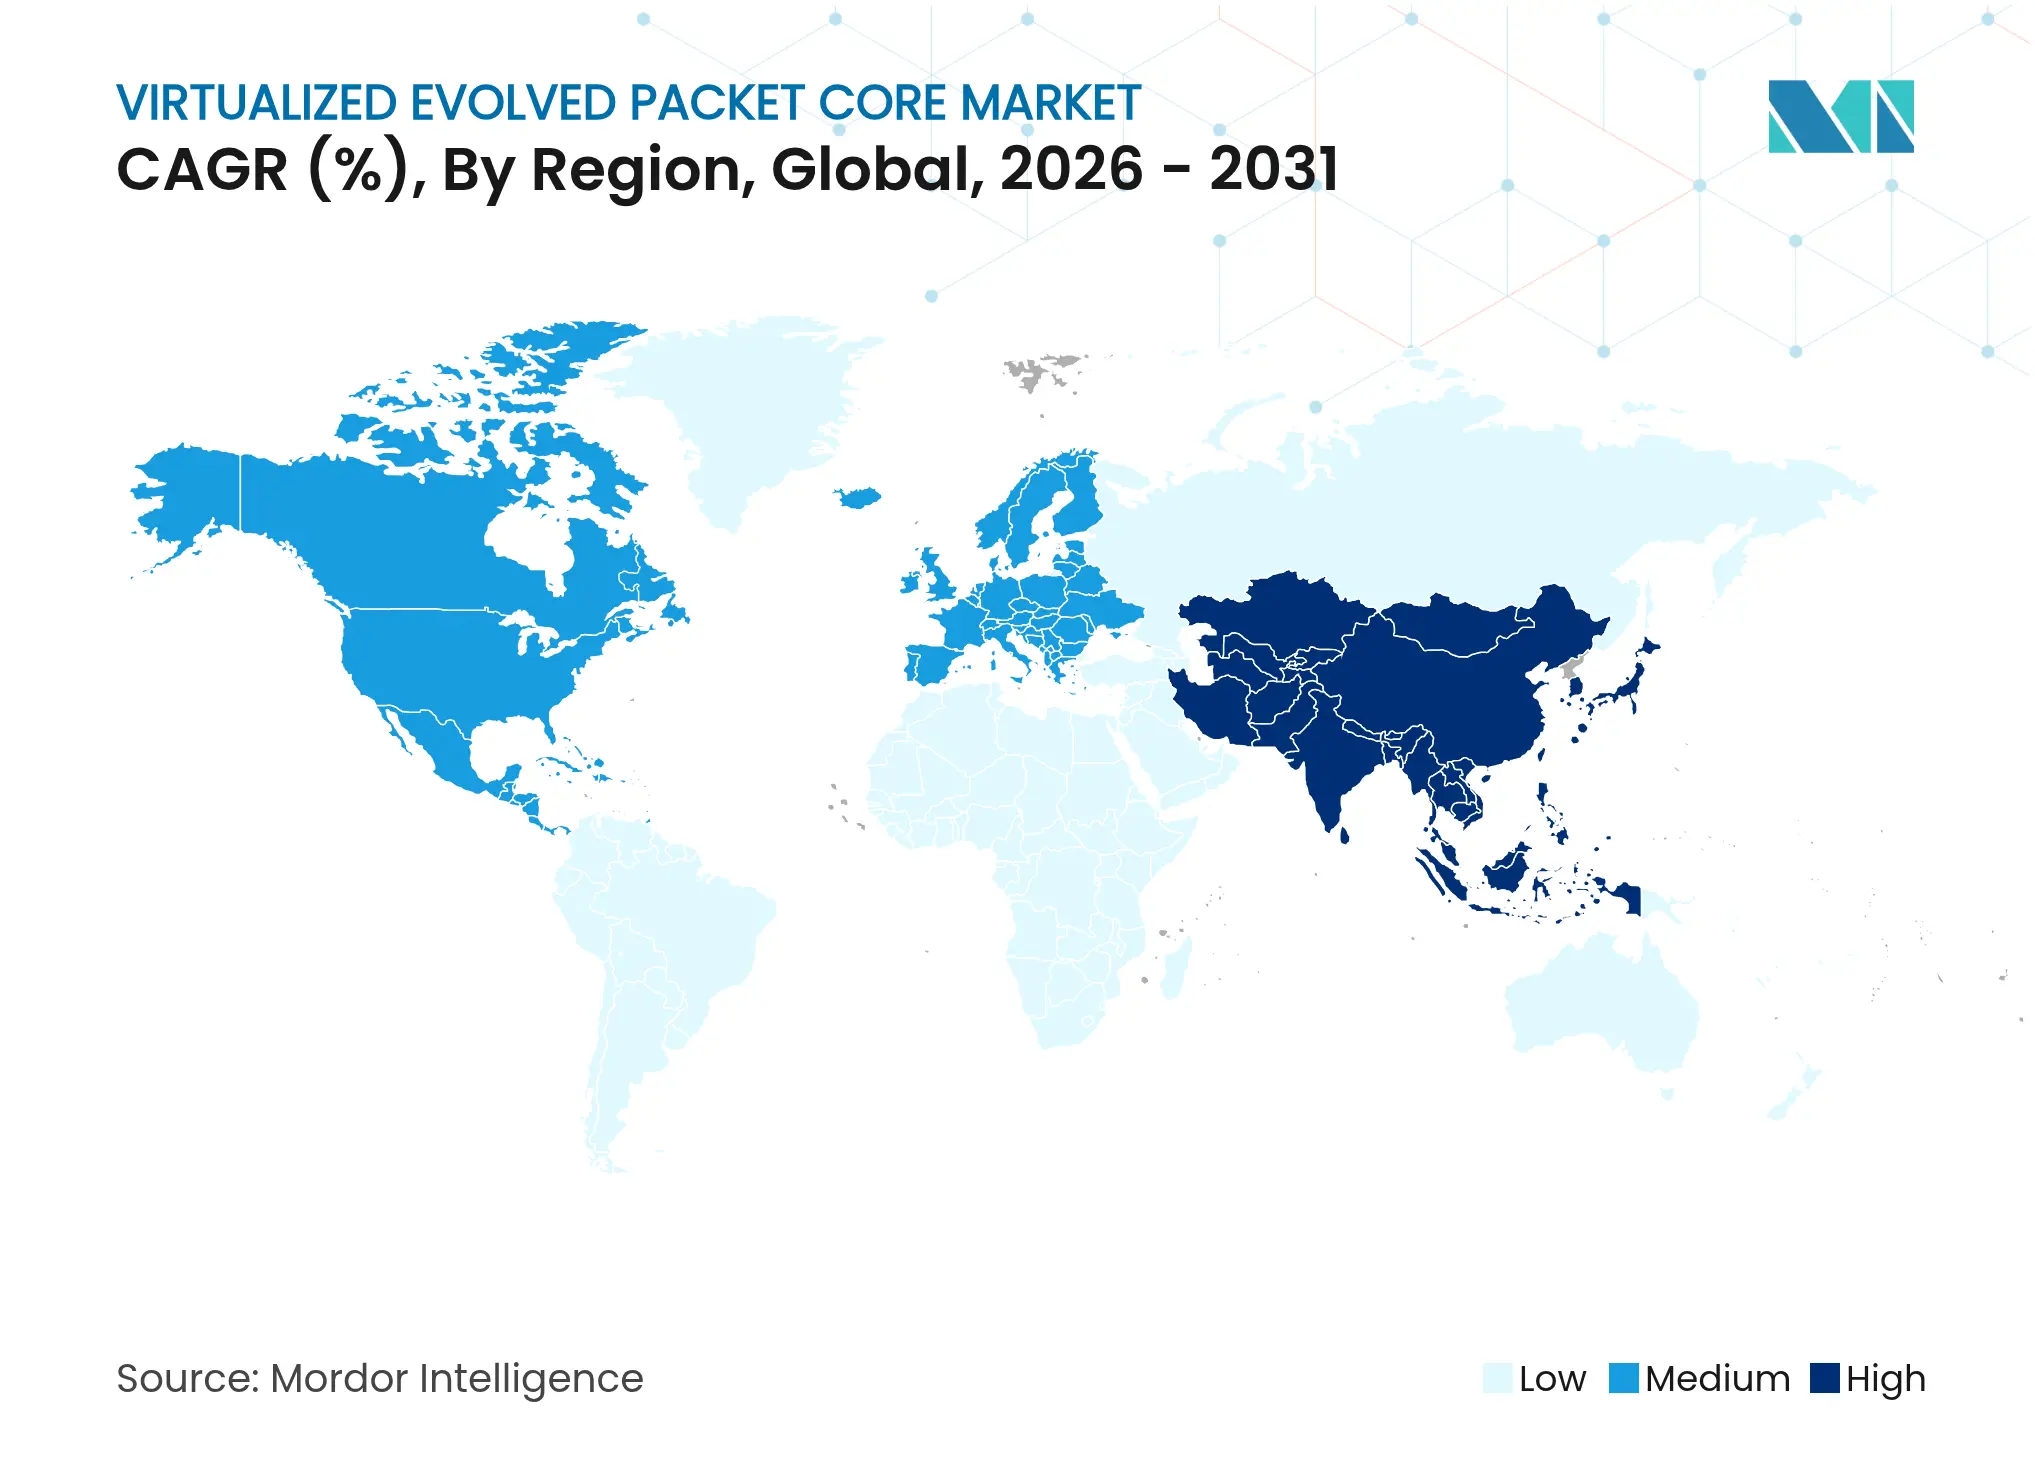
Asia Pacífico generó el 37.75% del tamaño del mercado de Núcleos de Paquetes Evolucionados Virtualizados en 2025, gracias a las 5,325 redes 5G privadas activas de China, que incluyen más de 20,000 3 casos de uso industrial. Los incentivos gubernamentales y las políticas de espectro aceleran la adopción en el sector manufacturero, con una inversión de 5 millones de dólares estadounidenses en Pekín en cobertura 300G-Advanced en 2025 ciudades en 52. La cobertura 5G SA del 2% en India, muy por encima del XNUMX% de Europa, ilustra cómo las economías emergentes superan las arquitecturas tradicionales mediante implementaciones orientadas a la nube. Estos programas proporcionan una escala que obliga a los proveedores a localizar la I+D y la producción, lo que refuerza el liderazgo de Asia Pacífico en el mercado de Núcleos de Paquetes Evolucionados Virtualizados.
Norteamérica prioriza los niveles de servicio premium mediante la segmentación de red y la integración de O-RAN. Verizon implementó más de 130,000 radios compatibles con O-RAN y lanzó videollamadas basadas en segmentación para captar suscriptores de alto valor. Las alianzas empresariales generan casos de estudio destacados: la planta de BMW en Spartanburg logró mejoras en el tiempo de actividad tras adoptar el 5G privado, y Samsung, TELUS y AWS demostraron innovación en roaming mediante núcleos totalmente virtualizados. La claridad regulatoria en torno al arrendamiento de espectro impulsa aún más las implementaciones en campus, lo que refuerza la contribución regional al mercado de núcleos de paquetes evolucionados virtualizados.
Europa muestra un dinamismo desigual. Three UK adjudicó a Ericsson un contrato de núcleo nativo en la nube de 9 Tbps, y O2 Telefónica superó el millón de usuarios en su núcleo alojado en AWS en seis meses. Sin embargo, la disponibilidad general de 5G SA se sitúa en el 2%, limitada por estrictas normas de seguridad como la Ley de Seguridad de las Telecomunicaciones del Reino Unido y por una cultura de aversión al riesgo que prioriza la estabilidad sobre una modernización agresiva. Los operadores se centran en la eficiencia energética y la experimentación con RAN abierta, como lo demuestra la iniciativa O-RAN Town de Deutsche Telekom. Estas prioridades moderan el gasto inmediato, pero generan una demanda a largo plazo de soluciones vEPC altamente interoperables y de bajo consumo dentro del mercado de Núcleos de Paquetes Evolucionados Virtualizados.

Panorama competitivo
La consolidación de proveedores redefine la competencia a medida que los gigantes de la infraestructura tradicional absorben activos complementarios. La oferta de Nokia por 2.3 millones de dólares para adquirir Infinera refuerza el transporte óptico, mientras que la adquisición de HPE por 14 millones de dólares para adquirir Juniper Networks inyecta automatización basada en IA en su infraestructura de nube para telecomunicaciones. Ericsson se mantiene como líder en volumen de contratos, con más de 120 núcleos 5G comerciales, y colabora con Google Cloud para ofrecer operaciones cognitivas con una precisión del 98 % en la detección de anomalías. Huawei presentó la tecnología 5.5G centrada en IA que alinea las operaciones autónomas con las nuevas métricas de monetización, intensificando la competencia por las funciones.
La diferenciación tecnológica se centra en la automatización de bucle cerrado y el ahorro energético. Edgewise Suite de Qualcomm permite la optimización basada en la intención mediante entradas de lenguaje natural, mientras que Compact Packet Core de Ericsson reduce drásticamente los tiempos de configuración en un 80 %. Empresas emergentes, como Working Group Two, ofrecen núcleos multiusuario nativos de la nube que permiten a los OMV emitir tarjetas SIM programables rápidamente, ampliando así las opciones del cliente. La estandarización bajo la versión 3 de 18GPP introduce API definidas para la interacción en el edge computing, lo que impulsa a los proveedores a equilibrar la interoperabilidad con mejoras propietarias.
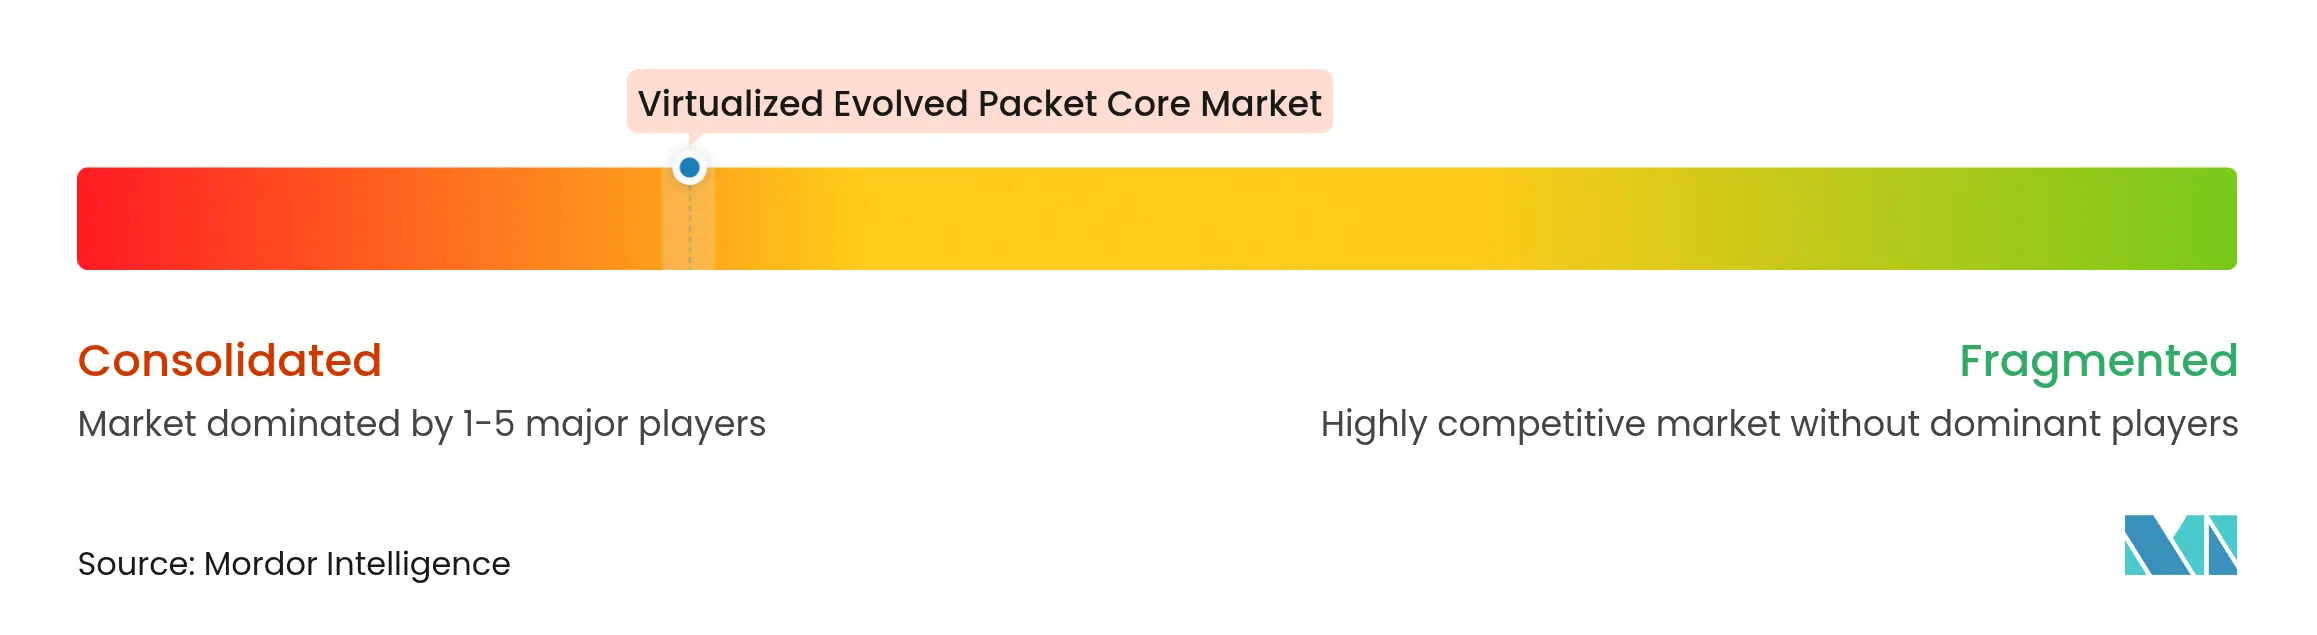
Las credenciales energéticas se convierten en un requisito de licitación, y los proveedores promocionan modos de suspensión profunda o aceleración basada en ARM para ganar licitaciones ecológicas. Las alianzas estratégicas, ejemplificadas por Ericsson y Dell que comercializan conjuntamente Cloud RAN en servidores PowerEdge, subrayan el valor de las soluciones preintegradas que acortan los ciclos de implementación. En general, el mercado de núcleos de paquetes evolucionados virtualizados presenta una concentración moderada, pero una innovación activa, a medida que los actores compiten por integrar las capacidades de núcleo, RAN y borde en plataformas end-to-end.
Líderes de la industria de núcleos de paquetes evolucionados virtualizados
Huawei Technologies Co. Ltd.
Cisco Systems Inc.
NEC Corporation
Nokia Corporation
Ericsson
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2025: Huawei lanzó soluciones 5.5G centradas en IA en el MWC Barcelona, promoviendo operaciones autónomas y monetización multifactorial.
- Marzo de 2025: O2 Telefónica Alemania firmó un acuerdo plurianual con AWS para ampliar la capacidad del plano de datos central 5G con racks Outposts y procesadores Graviton.
- Febrero de 2025: O2 Telefónica activó su primer sitio RAN en la nube con software de Ericsson, lo que marca el debut en Europa en la implementación de 5G SA con componentes RAN virtualizados.
- Enero de 2025: Three UK eligió a Ericsson para un núcleo nativo de la nube de 9 Tbps, reemplazando a Nokia para manejar el creciente tráfico de datos que superó los 2 Tbps en diciembre de 2024.


Alcance y metodología
El núcleo de paquetes evolucionado virtualizado es un marco utilizado para virtualizar las funciones necesarias para converger voz y datos en redes de evolución a largo plazo 4G. Admite estándares 2G, 3G, no 3GPP, banda ancha inalámbrica y la red central 5G. Es un sistema de red de núcleo móvil que admite sistemas de acceso LTE y funciona con una plataforma de virtualización de nivel de operador y tecnología de redes definidas por software (SDN).
| Basado en la nube |
| Soluciones |
| Híbrido |
| IoT y M2M |
| Redes Privadas Móviles (MPN) y MVNO |
| Acceso inalámbrico de banda ancha (BWA) |
| LTE/VoLTE/VoWiFi |
| Núcleo 5G no autónomo (NSA) |
| Núcleo autónomo 5G (SA) |
| Operadores de telecomunicaciones |
| Empresas y verticales industriales |
| Gobierno y Seguridad Pública |
| Proveedores de servicios en la nube |
| MVNE/MVNO |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Países GCC |
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Por modo de implementación | Basado en la nube | ||
| Soluciones | |||
| Híbrido | |||
| por Aplicación | IoT y M2M | ||
| Redes Privadas Móviles (MPN) y MVNO | |||
| Acceso inalámbrico de banda ancha (BWA) | |||
| LTE/VoLTE/VoWiFi | |||
| Núcleo 5G no autónomo (NSA) | |||
| Núcleo autónomo 5G (SA) | |||
| Por usuario final | Operadores de telecomunicaciones | ||
| Empresas y verticales industriales | |||
| Gobierno y Seguridad Pública | |||
| Proveedores de servicios en la nube | |||
| MVNE/MVNO | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Russia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Países GCC | |
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de núcleos de paquetes evolucionados virtualizados en 2031?
Se espera que el mercado alcance los 36.49 mil millones de dólares para 2031 con una CAGR del 26.41%.
¿Qué modelo de implementación está creciendo más rápido dentro de las soluciones Virtualized Evolved Packet Core?
Las implementaciones basadas en la nube lideran la curva de crecimiento con una CAGR del 31.5 %, impulsadas por los beneficios de escalabilidad y el lanzamiento rápido del servicio.
¿Por qué las empresas están adoptando plataformas Virtualized Evolved Packet Core?
Las empresas implementan redes LTE/5G privadas para garantizar una conectividad de baja latencia y alta confiabilidad para aplicaciones de la Industria 4.0, lo que impulsa una CAGR del 28.35 % en el segmento de usuarios empresariales.
¿Qué región aporta la mayor participación al mercado de núcleos de paquetes evolucionados virtualizados?
Asia Pacífico representó el 37.75% de los ingresos globales en 2025 y continúa expandiéndose a una CAGR del 25.63%.
¿Cómo apoyan las tecnologías de virtualización los objetivos de sostenibilidad de las telecomunicaciones?
Las implementaciones de VEPC consumen un 22 % menos de energía que los núcleos de hardware y permiten modos de energía de suspensión profunda, lo que ayuda a los operadores a reducir los gastos operativos y cumplir los objetivos de reducción de carbono.
¿Cuáles son los principales obstáculos para la adopción de Virtualized Evolved Packet Core?
La inercia del operador, los requisitos de cumplimiento de seguridad en nubes multiinquilino y las brechas de interoperabilidad en arquitecturas desagregadas moderan la velocidad de implementación a corto plazo.
Última actualización de la página:



