

Tamaño y participación en el mercado de filtración de virus
Visión general del mercado
| Periodo de estudio | 2022 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.65 mil millones |
| Tamaño del mercado (2031) | USD 2.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.01% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de filtración de virus por Mordor Intelligence
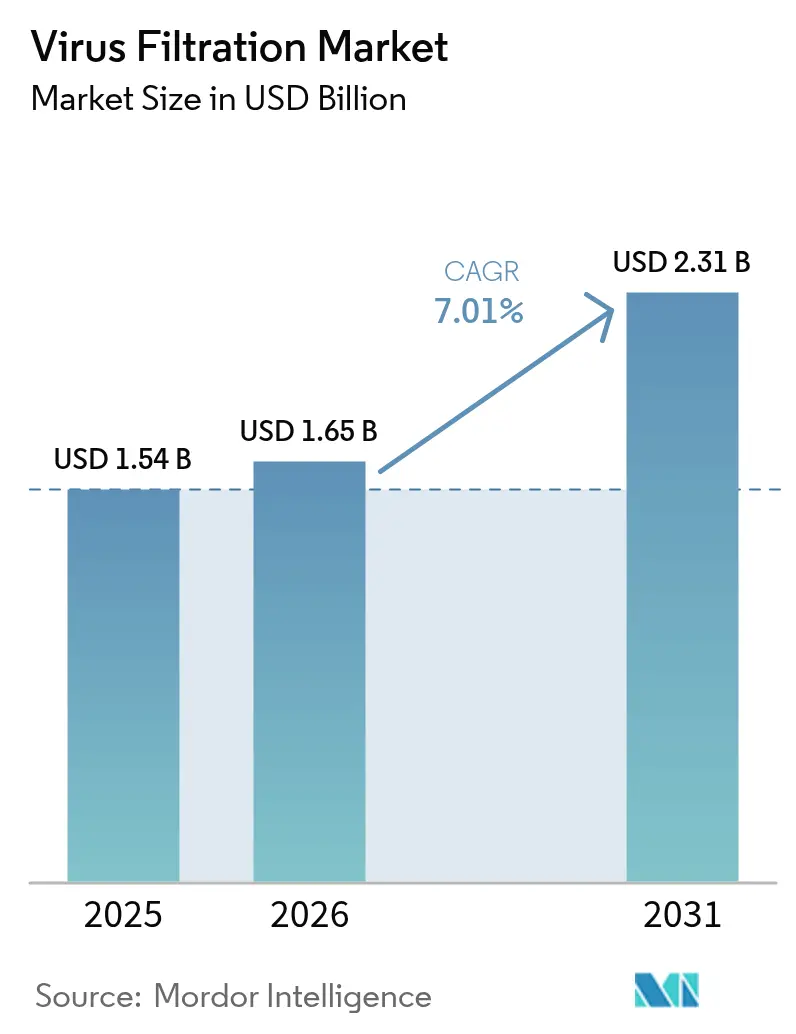
El mercado de filtración de virus alcanzó un valor de 1.54 millones de dólares en 2025 y se estima que crecerá de 1.65 millones de dólares en 2026 a 2.31 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.01% durante el período de pronóstico (2026-2031). El mayor enfoque regulatorio en la seguridad viral, el rápido desarrollo de productos biológicos, la mayor adopción de sistemas de un solo uso y la transición hacia el bioprocesamiento continuo son los principales motores que impulsan el mercado de filtración de virus. Los proveedores están respondiendo mejorando los materiales de las membranas, integrando la automatización e incorporando análisis en línea para acortar los ciclos de validación. Las mayores inversiones en vacunas de ARNm y terapias génicas siguen impulsando la demanda de tecnologías de eliminación robustas en Norteamérica, Europa y, especialmente, en Asia-Pacífico. Mientras tanto, las adquisiciones estratégicas entre los principales proveedores ilustran una industria decidida a ampliar sus carteras integrales, fortalecer la resiliencia del suministro y mejorar el rendimiento de los filtros de próxima generación.
Conclusiones clave del informe
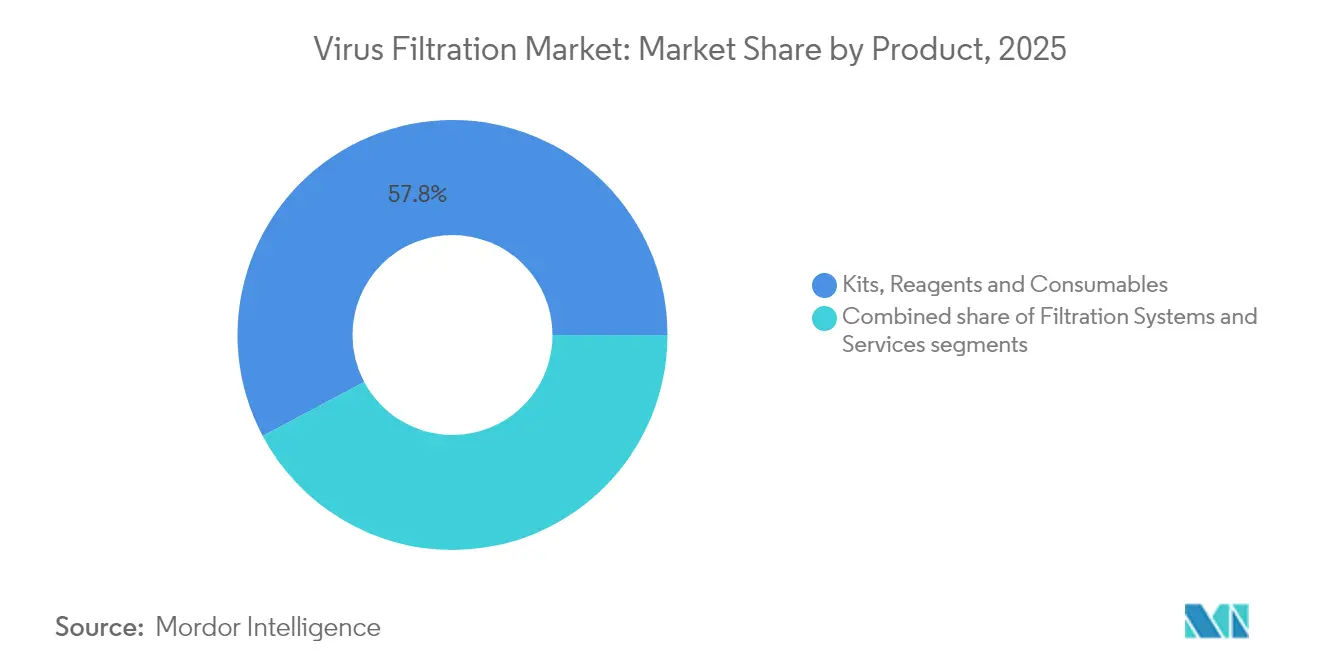
- Por producto, los kits, reactivos y consumibles representaron el 57.78 % de la participación de mercado en filtración de virus en 2025; se proyecta que los sistemas de filtración se expandirán a una CAGR del 9.51 % hasta 2031.
- Por modo de filtración, las operaciones por lotes representaron el 54.82 % del tamaño del mercado de filtración de virus en 2025, mientras que las configuraciones continuas y en línea avanzan a una CAGR del 9.72 % hasta 2031.
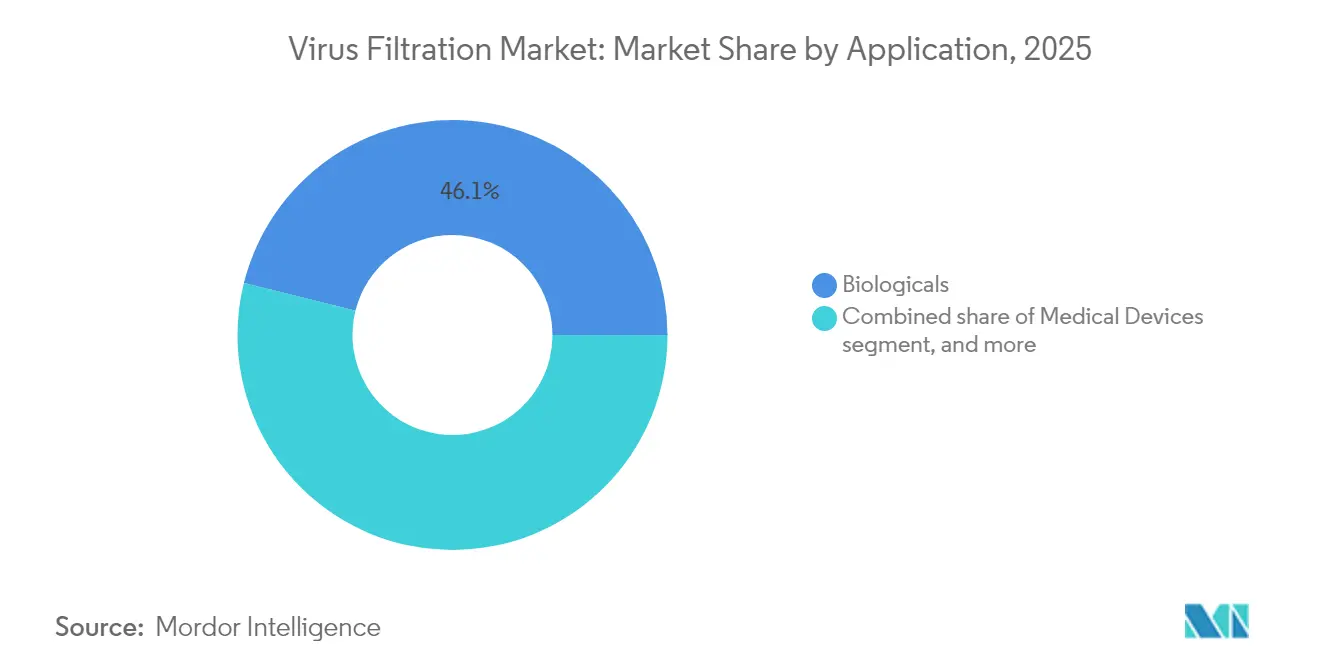
- Por aplicación, los productos biológicos capturaron el 46.12 % de la participación en los ingresos en 2025; se prevé que los dispositivos médicos crezcan a una CAGR del 10.54 % hasta 2031.
- Por usuario final, las empresas farmacéuticas y de biotecnología representaron el 71.68% del tamaño del mercado de filtración de virus en 2025, mientras que las organizaciones de investigación por contrato registran la CAGR más rápida del 10.28% hasta 2031.
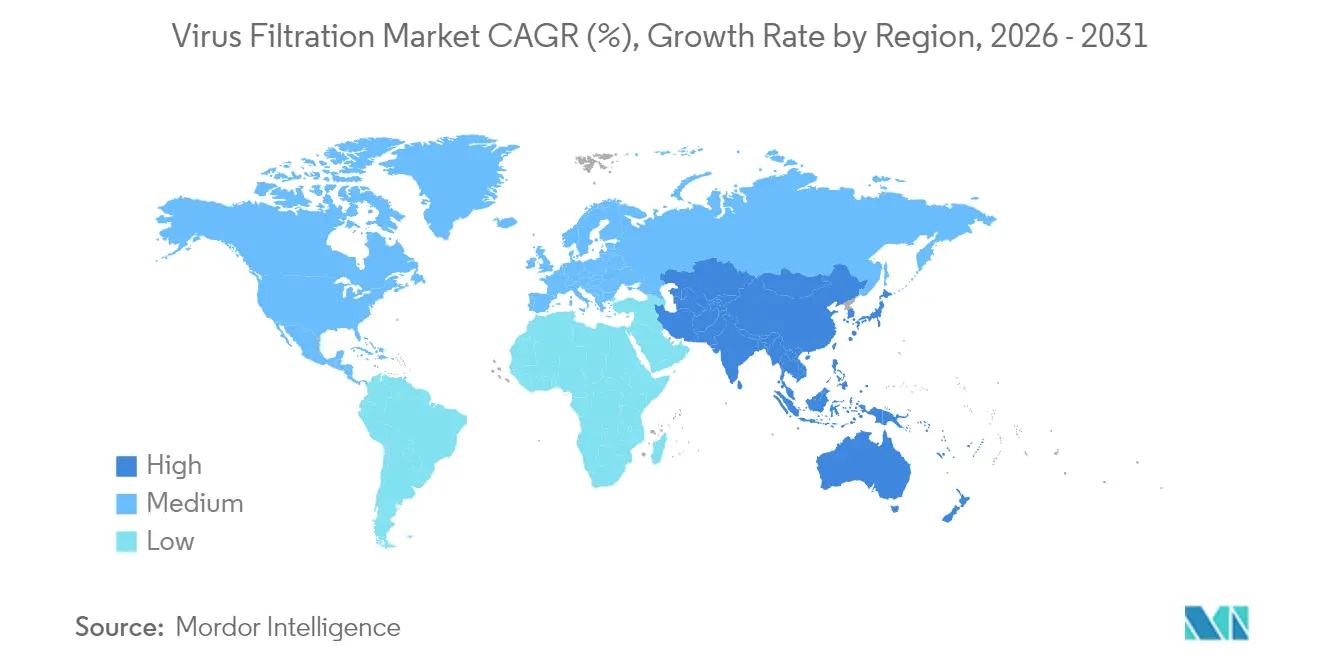
- Por geografía, América del Norte lideró con una participación en los ingresos del 42.74 % en 2025; se prevé que Asia-Pacífico se expanda a una CAGR del 8.32 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de filtración de virus
Análisis del impacto del conductor
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del gasto en I+D farmacéutica y biofarmacéutica | + 1.2% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente demanda de productos biológicos y terapias genéticas | + 1.8% | Global, liderado por América del Norte, expandiéndose hacia Asia-Pacífico | Largo plazo (≥4 años) |
| Adopción de tecnologías de filtración de un solo uso | + 1.1% | Adopción temprana y global en América del Norte y Europa | Corto plazo (≤2 años) |
| Expansión de los modelos de externalización de CDMO/CMO | + 1.4% | Adopción global más rápida en Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio hacia el bioprocesamiento continuo y la filtración en línea | + 0.9% | América del Norte y Europa, progresivamente globalizadas | Largo plazo (≥4 años) |
| La ingeniería de membranas impulsada por IA acelera el lanzamiento de productos | + 0.6% | Centros tecnológicos en América del Norte y Asia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de productos biológicos y terapias genéticas
Se prevé que el segmento de terapia con células T aumente de USD 10.30 millones en 2025 a USD 161.21 millones en 2034, lo que generará volúmenes sin precedentes de vectores virales que deben purificarse sin pérdida estructural. Más de 700 programas de AAV activos requieren filtros capaces de mantener la integridad de la cápside a títulos cada vez más altos. La producción de lentivirus se enfrenta a desafíos de ensuciamiento aún mayores, lo que hace que las membranas de baja adsorción sean esenciales para una recuperación aceptable. Por consiguiente, los participantes de la industria invierten en herramientas de modelado predictivo para preseleccionar candidatos a filtros y reducir las extensas iteraciones en laboratorios. Este auge en los productos biológicos subraya la importancia del mercado de la filtración de virus para las terapias de próxima generación.
Adopción de tecnologías de filtración de un solo uso
Las organizaciones de desarrollo y fabricación por contrato (CDMO) prefieren los ensambles de un solo uso por su flexibilidad en las campañas y la reducción de los costos operativos de validación de limpieza. Los cultivos de microportadores de alto rendimiento ahora pueden combinarse con filtros de virus desechables con capacidad de eliminación multibarrera. El Planova FG1 de Asahi Kasei, lanzado en 2024, alcanza un flujo siete veces más rápido que su predecesor, manteniendo la compatibilidad con los soportes existentes. El monitoreo automatizado de la presión y los conectores para pruebas de integridad vienen de serie, cumpliendo con los requisitos del Anexo 1 para las pruebas previas al uso y posteriores a la esterilización.
Expansión de los modelos de externalización de CDMO/CMO
Se prevé que el segmento global de CDMO capture más de la mitad de la capacidad total de productos biológicos para 2028, lo que transformará la forma de obtener experiencia en filtración viral. Proveedores de Singapur, Corea del Sur e Irlanda están instalando suites modulares que permiten cambios rápidos de configuración entre campañas de proteínas recombinantes, vacunas y vectores virales. Para obtener contratos, estos sitios suelen presentar una biblioteca de trenes de filtros validados y utilizan gemelos digitales para predecir la contaminación de los filtros in silico.
La ingeniería de membranas impulsada por IA acelera el lanzamiento de productos
Los modelos de aprendizaje automático predicen cada vez más la interacción entre la porosidad de la membrana, la química de la superficie y el tamaño del virus. Un estudio de la Academia China de Ciencias de 2024 redujo a la mitad los ciclos de optimización de laboratorio mediante el uso de algoritmos para priorizar conjuntos de parámetros que maximizan el valor de reducción logarítmica sin sacrificar el flujo [1] George Mason, “AI Maximizes Virus Filter Design Efficiency”, Phys.org, phys.org . Los proveedores que incorporan flujos de datos similares reducen el riesgo de desarrollo y aceleran la entrega de filtros de virus personalizados para cargas útiles de terapia génica de nicho.
Análisis del impacto de las restricciones
| Análisis del impacto de las restricciones | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Plazos estrictos de validación y aprobación regulatoria | -0.8% | Global, la intensidad varía según la región | Largo plazo (≥4 años) |
| Alto costo de capital de los equipos de filtración de alta capacidad | -0.6% | Global, particularmente desafiante en los mercados emergentes | Mediano plazo (2-4 años) |
| Interrupciones en el suministro de material de membrana relacionado con PFAS | -0.7% | Europa y América del Norte, posible contagio a nivel mundial | Corto-medio plazo (≤4 años) |
| Ensuciamiento de filtros por cargas de impurezas de alto vector en ATMP | -0.9% | Global, agudo en centros de fabricación de terapia génica | Corto-medio plazo (≤4 años) |
| Fuente: Inteligencia de Mordor | |||
Plazos estrictos de validación y aprobación regulatoria
La guía Q5A(R2) revisada de la FDA especifica pruebas de panel viral más exhaustivas y avala nuevas tecnologías de detección, lo que insta a las empresas a actualizar los protocolos de validación y los registros de archivo. Los kits MockV de Cygnus Technologies ayudan a predecir la eliminación temprana utilizando sustitutos no infecciosos; sin embargo, los estudios de adición a gran escala siguen siendo obligatorios para obtener la licencia. Por lo tanto, los desarrolladores deben presupuestar trabajos piloto multifase, evaluaciones de robustez estadística y sesiones de interacción con los organismos reguladores, lo que prolonga el plazo de comercialización.
Alto costo de capital de los skids de filtración de alta capacidad
Un sistema de filtración de virus totalmente automatizado de 4,000 L, equipado con sensores redundantes, válvulas de seguridad de circuito cerrado y registros electrónicos de lotes, puede suponer una inversión inicial de varios millones de dólares. Las empresas biotecnológicas más pequeñas tienen dificultades para absorber los gastos de depreciación, validación y formación de operadores. Empiezan a surgir modelos de arrendamiento de equipos y pago por uso, pero las condiciones de reparto de riesgos aún frenan su adopción generalizada. Mientras tanto, los proveedores de membranas intentan reducir el coste total de propiedad aumentando el flujo y la longevidad, reduciendo así el número de cartuchos por campaña.
Análisis de segmento
Por producto: Los sistemas impulsan la innovación mientras que los consumibles dominan los ingresos
Los kits, reactivos y consumibles generaron el 57.78 % del tamaño del mercado de filtración de virus en 2025, lo que demuestra su uso recurrente en cada ciclo de producción. La demanda se ve incrementada por la tendencia hacia conjuntos desechables, donde cada lote requiere cápsulas nuevas, reactivos para pruebas de integridad y prefiltros. El aumento de los títulos de productos biológicos intensifica la contaminación, lo que eleva las tasas de reemplazo de cartuchos e impulsa los ingresos por consumibles. Por el contrario, los ingresos por sistemas son únicos, pero aumentan rápidamente a medida que los skids de nueva generación integran historiales de datos, funciones de autolimpieza y compatibilidad con gemelos digitales. Las innovaciones en membranas, como los compuestos de poliamida sin PFAS, diferencian aún más los modelos premium destinados a vectores de terapia génica susceptibles a pérdidas por adsorción.
Los sistemas de filtración están impulsando el segmento con una tasa de crecimiento anual compuesta (TCAC) del 9.51 % hasta 2031. Los proveedores destacan las rutas de flujo planar que minimizan la cizalladura y mantienen la infectividad del vector viral. El lanzamiento del FG1 de Asahi Kasei ejemplifica esta trayectoria, ofreciendo un rendimiento siete veces mayor con valores de reducción logarítmica equivalentes. La modularidad del hardware permite intercambios sencillos entre carcasas de acero inoxidable y cápsulas desechables, lo que resulta atractivo para las CDMO que gestionan diversas carteras de clientes. Los servicios de asesoramiento, que abarcan desde la evaluación de la filtrabilidad hasta la documentación de validación integral, se están agrupando, lo que genera flujos de ingresos por anualidades incluso para proveedores centrados en equipos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por modo de filtración: el procesamiento continuo cobra impulso
La filtración por lotes retuvo el 54.82 % del mercado de filtración de virus en 2025, ya que las instalaciones de acero inoxidable tradicionales optaron por ampliar los métodos validados en lugar de implementar rediseños integrales. Los operadores valoran la extensa información histórica que contienen los procesos por lotes, lo que facilita el diálogo regulatorio y la gestión de cambios posteriores a la aprobación. Además, los desechables se adaptan fácilmente a los tanques de almacenamiento de lotes existentes, lo que permite aumentar la capacidad gradualmente sin necesidad de reacondicionar completamente las instalaciones. Sin embargo, la naturaleza inherente de arranque y parada impone picos de trabajo y tiempos de espera del producto que reducen la eficiencia total del equipo.
La filtración continua y en línea avanza a una tasa de crecimiento anual compuesta (TCAC) del 9.72 %, aprovechando la transición hacia el cultivo celular por perfusión. A escala comercial de 2,000 L, las corrientes de filtrado en estado estacionario ya cumplen con las normas de esterilidad de la farmacopea mundial, a la vez que reducen a la mitad el consumo de tampón. Los conjuntos de filtros en paralelo mitigan la degradación del flujo, y las válvulas inteligentes desvían el flujo cuando los sensores detectan una contaminación inminente, lo que protege la integridad del producto sin interrumpir el rendimiento. Los organismos reguladores abogan cada vez más por la presentación de informes de estrategias de control holísticas, que las plataformas continuas respaldan de forma natural mediante análisis integrados en tiempo real.
Por aplicación: los dispositivos médicos emergen como líderes en crecimiento
Los productos biológicos, que incluyen vacunas, anticuerpos monoclonales, derivados del plasma y terapias avanzadas, representaron el 46.12 % de los ingresos en 2025. Cada modalidad exige una envoltura de depuración viral validada, que generalmente combina mantenimiento a bajo pH, inactivación con detergente y filtración final de la cápsula. La proliferación de anticuerpos multiespecíficos y formulaciones de alta concentración agrava los problemas de ensuciamiento, ampliando las oportunidades para diseños optimizados de prefiltros. Además, las iniciativas de preparación ante pandemias mantienen las líneas de llenado y acabado en producción continua, lo que permite una alta rotación de cartuchos.
Los dispositivos médicos registran la tasa de crecimiento anual compuesta (TCAC) más alta, del 10.54 %. Las tecnologías de filtración, originalmente diseñadas para productos biológicos, ahora se incluyen en cartuchos purificadores de sangre como Seraph 100, que cuenta con la aprobación acelerada de la FDA para el tratamiento de la bacteriemia. Los innovadores en purificación de aire emplean medios recubiertos de óxido de cobre o zinnia para capturar e inactivar el 99 % de los patógenos presentes en el aire dentro de las unidades de climatización (HVAC), lo que permite a los hospitales reducir los costos de control de infecciones. Las líneas de tratamiento de agua también integran membranas con clasificación antiviral para cumplir con las nuevas regulaciones sobre microcontaminantes, impulsando sinergias intersectoriales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Las CRO lideran el crecimiento en servicios especializados
Las empresas farmacéuticas y biotecnológicas representaron el 71.68 % del tamaño del mercado de filtración de virus en 2025, ya que la mayoría de los desarrolladores de productos biológicos aún gestionan laboratorios internos de desarrollo de procesos. La propiedad interna de los pasos críticos de autorización protege la propiedad intelectual y agiliza la preparación para las inspecciones regulatorias. Sin embargo, las limitaciones de capacidad de abastecimiento y la pronunciada curva de aprendizaje en torno a los nuevos vectores están impulsando a las empresas a buscar apoyo externo.
Las organizaciones de investigación por contrato (CRO) están experimentando un crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 10.28 %. Los clientes recurren a las CRO para estudios de autorización en etapas iniciales, análisis de filtrabilidad e informes listos para su elaboración que se ajustan a las expectativas del Q5A(R2). La posibilidad de acceder a virólogos experimentados y suites BSL-2/-3 sin inversión de capital es muy popular entre las empresas emergentes y medianas. Por otro lado, los híbridos CDMO combinan el desarrollo con la fabricación comercial, lo que impulsa a los proveedores de filtración de virus a estructurar acuerdos de servicio a largo plazo que garantizan la disponibilidad de los cartuchos y el soporte técnico durante todo el ciclo de vida del producto.
Análisis geográfico
Mercado de filtración de virus en Norteamérica
Norteamérica generó el 42.74 % de los ingresos globales en 2025, gracias a la extensa cartera de I+D de productos biológicos de Estados Unidos y al papel de la FDA en el establecimiento de estándares de seguridad viral. Importantes inversiones en capacidad, como la expansión de cultivos celulares de Fujifilm Diosynth por 1.2 millones de dólares en Carolina del Norte, demuestran la confianza continua en la infraestructura nacional. Las cadenas de suministro consolidadas facilitan el acceso a cápsulas estériles y virus de validación, lo que brinda a las plantas locales una ventaja en el tiempo de comercialización. A medida que más candidatos de ARNm y terapia génica alcanzan la fase final, los proveedores de filtros están ampliando las líneas de moldeo de membranas dentro de la región para protegerse contra interrupciones transfronterizas.
Mercado de filtración de virus en la región Asia-Pacífico
Asia-Pacífico se encamina a una tasa de crecimiento anual compuesta (TCAC) del 8.32 % hasta 2031, la más rápida de todas las regiones. Corea del Sur, Japón y Singapur encabezan las expansiones de capacidad para vacunas de ARNm y vectores virales, a menudo respaldadas por incentivos estatales destinados a la preparación ante pandemias. La planta de Pall Corporation en Singapur, con un presupuesto de 150 millones de dólares, ejemplifica la confianza multinacional en el talento y el alcance logístico de la región. Las CDMO regionales combinan atractivas estructuras de costos con suites de un solo uso de vanguardia, lo que atrae a patrocinadores occidentales que buscan estrategias de suministro con diversificación de riesgos.
Mercado europeo de filtración de virus
Europa mantiene una sólida presencia, respaldada por el rigor de las normas GMP de larga data y una amplia capacidad de fraccionamiento de plasma. Sin embargo, la inminente propuesta de la Agencia Europea de Sustancias Químicas (EMA) de restringir las PFAS podría afectar significativamente la disponibilidad de membranas de PVDF, lo que obliga a los diseñadores de filtros a acelerar el desarrollo de alternativas sin PFAS. Las membranas de nanofibras que ofrecen un alto flujo y un tamaño de poro ajustable han surgido como sustitutos prácticos, y Matregenix informa sobre plataformas personalizables diseñadas para la eliminación de virus. La incertidumbre regulatoria en torno a la sustitución de materiales está impulsando programas de validación paralelos entre los principales biofabricantes para asegurar la continuidad del suministro a futuro.

Panorama regulatorio
Las expectativas de seguridad viral para los biofármacos se rigen por la guía ICH Q5A(R2), adoptada en noviembre de 2023. Este marco armoniza el diseño basado en el riesgo de las estrategias de eliminación viral y el conjunto de evidencia utilizado en los expedientes. Refuerza los enfoques de eliminación ortogonales, incluida la filtración con retención viral, y respalda una selección más rigurosa del panel viral, la sensibilidad del método y la documentación. La FDA y la EMA siguen utilizando sus guías de seguridad viral y referencias de validación viral como puntos de referencia clave para la revisión de las solicitudes de productos biológicos.
Las expectativas operativas se ven influenciadas por estándares consensuados y directrices de la industria, como la norma ASTM E3259-22 para filtros de retención de virus pequeños y el Informe Técnico n.° 41 de la PDA (revisado en 2022). Estos documentos enfatizan la calidad por diseño (QbD), la definición de la condición de peor caso (por ejemplo, fluctuaciones de flujo y presión) y las pruebas de integridad rigurosas. En China, el NMPA CDE emitió la Guía n.° 2 (2024) sobre validación de plataformas para la eliminación de virus en aplicaciones de ensayos clínicos de proteínas recombinantes, lo que respalda un uso más amplio de paquetes de datos de plataforma cuando esté debidamente justificado. Esto ha contribuido a acelerar la alineación con las expectativas del estilo ICH en programas de desarrollo multirregionales.
Panorama competitivo
La industria de la filtración de virus presenta una consolidación moderada, con empresas de gran envergadura que realizan operaciones multimillonarias para ampliar su alcance en el mercado descendente. La adquisición por parte de Thermo Fisher Scientific de la unidad de purificación y filtración de Solventum por 4.1 millones de dólares refuerza su línea de cápsulas y membranas de un solo uso, a la vez que aporta aproximadamente 1 millones de dólares en ingresos adicionales. Danaher amplió su alcance fusionando Cytiva y Pall en una entidad de 7.5 millones de dólares, reforzando su suite integral de bioprocesamiento, que incluye cápsulas con clasificación antiviral, vías de flujo preesterilizadas y plataformas escalables.
La diferenciación tecnológica es el principal campo de batalla. Los proveedores implementan diseños basados en IA para acortar los plazos de I+D de membranas e integran sensores con gran cantidad de datos que facilitan el control de circuito cerrado del rendimiento de la filtración. Las colaboraciones con proveedores de automatización impulsan el mantenimiento predictivo, lo que permite el cambio de cartuchos antes de que la disminución del flujo ponga en peligro la integridad del lote. La innovación emergente se centra en la fabricación de terapia génica, donde las membranas de baja adsorción y alto rendimiento pueden preservar las delicadas cápsides mejor que el PVDF estándar.
Los fabricantes regionales también están creciendo: las adquisiciones de Sidco Filter y Shawndra Products por parte de Cleanova en 2024 amplían su presencia en Norteamérica y aportan conocimientos complementarios sobre filtración en profundidad [3] Cleanova, “Adquisición de Sidco Filter y Shawndra Products”, cleanova.com . Al mismo tiempo, las empresas emergentes están explorando filtros compuestos de grafeno y cerámica con superficies antivirales inherentes, con el objetivo de combinar la eliminación y la inactivación en un solo paso. Por lo tanto, el equilibrio competitivo depende de ciclos de innovación rápidos respaldados por sistemas de calidad robustos y una fabricación distribuida globalmente.
Líderes de la industria de filtración de virus
Corporación Danaher
Merck KGaA
Asahi Kasei Medical Co. Ltd.
Sartorius AG
Termo Fisher Scientific Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Asahi Kasei Life Science inició la construcción de una nueva planta de hilado en Nobeoka, Miyazaki, Japón, para la producción de filtros de membrana de celulosa de fibra hueca Planova para la eliminación de virus, con el apoyo del Ministerio de Economía, Comercio e Industria de Japón (METI). Esta expansión refuerza el suministro a largo plazo de membranas para clientes biofarmacéuticos que se enfrentan a requisitos de seguridad viral más estrictos y un mayor consumo de productos desechables. Se anunció que las operaciones comenzarían en 2030, lo que indica una planificación de capacidad plurianual para satisfacer la alta demanda de productos biológicos.
- Septiembre de 2025: Merck KGaA inauguró una planta de fabricación de filtros de 3,000 metros cuadrados y 150 millones de euros en Blarney Business Park, Cork, Irlanda, con certificación climática neutra. La planta produce productos de filtración, incluidos los utilizados en los procesos de filtración de virus. Esta ampliación de la planta aumenta la capacidad de producción europea y ofrece a los clientes una opción de suministro más localizada para los consumibles críticos utilizados en los sistemas de filtración validados.
- Octubre de 2024: Asahi Kasei Medical lanzó Planova FG1, un filtro de eliminación de virus de última generación diseñado para ofrecer un rendimiento significativamente mayor sin comprometer la eficacia en la eliminación de virus. Esta actualización del producto permite optimizar la productividad de las operaciones posteriores y se alinea con la tendencia del mercado hacia los sistemas de un solo uso y los ciclos de validación más rápidos en la fabricación de productos biológicos y terapias avanzadas.


Alcance del informe del mercado global de filtración de virus
La filtración de virus es un paso importante en la industria biofarmacéutica, ya que garantiza que los productos se purifiquen adecuadamente para que sean aptos para el consumo. La filtración de virus también ayuda a optimizar la economía del proceso y evita la pérdida de productos valiosos. El mercado de Filtración de virus está segmentado por productos (sistemas de filtración, kits, reactivos y consumibles, y servicios), aplicación (biológica (vacunas y productos terapéuticos, sangre y hemoderivados, productos de terapia celular y génica, tejidos y productos de tejidos y otros productos) , dispositivos médicos, purificación de agua y purificación de aire), usuario final (compañías farmacéuticas y de biotecnología, organizaciones de investigación por contrato (CRO) y otros) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África y Sudamérica). America). El informe de mercado también cubre los tamaños y tendencias estimados del mercado para 17 países diferentes en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Sistemas de Filtración | Filtros basados en membranas |
| filtros de profundidad | |
| Filtros de fibra hueca | |
| Módulos de nanofiltración | |
| Kits, reactivos y consumibles | Reactivos de prueba de integridad |
| Prefiltros y membranas | |
| Servicios | Estudios de eliminación del virus |
| Validación y consultoría |
| Filtración por lotes |
| Filtración continua/en línea |
| Productos Biológicos | Vacunas y Terapéutica |
| Productos de sangre y plasma | |
| Terapias celulares y genéticas | |
| Productos derivados de tejidos | |
| Otros productos biológicos | |
| Dispositivos médicos | |
| Purificación del agua | |
| Purificación de aire |
| Empresas farmacéuticas y biotecnológicas |
| Organizaciones de desarrollo y fabricación por contrato (CDMO/CMO) |
| Organizaciones de investigación por contrato (CRO) |
| Laboratorios académicos y gubernamentales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Sistemas de Filtración | Filtros basados en membranas |
| filtros de profundidad | ||
| Filtros de fibra hueca | ||
| Módulos de nanofiltración | ||
| Kits, reactivos y consumibles | Reactivos de prueba de integridad | |
| Prefiltros y membranas | ||
| Servicios | Estudios de eliminación del virus | |
| Validación y consultoría | ||
| Por modo de filtración | Filtración por lotes | |
| Filtración continua/en línea | ||
| por Aplicación | Productos Biológicos | Vacunas y Terapéutica |
| Productos de sangre y plasma | ||
| Terapias celulares y genéticas | ||
| Productos derivados de tejidos | ||
| Otros productos biológicos | ||
| Dispositivos médicos | ||
| Purificación del agua | ||
| Purificación de aire | ||
| Por usuario final | Empresas farmacéuticas y biotecnológicas | |
| Organizaciones de desarrollo y fabricación por contrato (CDMO/CMO) | ||
| Organizaciones de investigación por contrato (CRO) | ||
| Laboratorios académicos y gubernamentales | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de filtración de virus?
El tamaño del mercado de filtración de virus fue de USD 1.65 millones en 2026 y se proyecta que alcance los USD 2.31 millones para 2031.
¿Qué región lidera hoy el mercado de filtración de virus?
América del Norte lideró con una participación en los ingresos del 42.74 % en 2025, beneficiándose de sólidas líneas de investigación y desarrollo y una rigurosa supervisión de la FDA.
¿Por qué los filtros de un solo uso están ganando popularidad en la biofabricación?
Los sistemas de un solo uso minimizan la validación de limpieza, reducen el riesgo de contaminación cruzada y ofrecen flexibilidad de campaña, lo que acelera los cambios de producto y reduce los costos operativos.
¿Qué aplicación está creciendo más rápido dentro de la filtración de virus?
Los dispositivos médicos, en particular los productos para la purificación de sangre y aire, están mostrando la CAGR más alta, del 10.54 %, gracias a nuevos casos de uso clínico y vías regulatorias rápidas.
¿Cómo influye el bioprocesamiento continuo en las estrategias de eliminación de virus?
Las operaciones continuas requieren una filtración de virus en línea capaz de brindar un rendimiento en estado estable, monitoreo en tiempo real y un cambio rápido de membrana sin detener la producción, mejorando así la utilización de la planta.
¿Cuáles son las principales barreras para una adopción más amplia de equipos de filtración de alta capacidad?
Los elevados gastos de capital, los plazos de validación prolongados y los requisitos de capacitación de los operadores pueden disuadir a las empresas más pequeñas, aunque el arrendamiento de equipos y los diseños modulares están empezando a aliviar estos obstáculos.
Última actualización de la página:



