

Tamaño y participación en el mercado de transformadores de visión
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
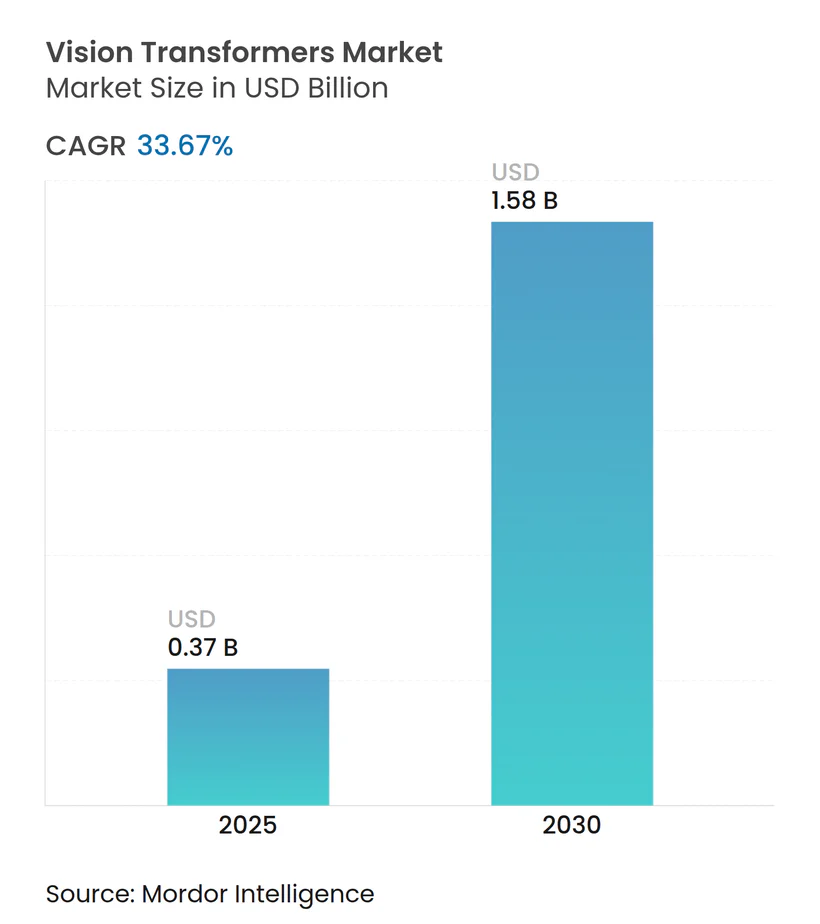
| Tamaño del mercado (2025) | USD 0.37 mil millones |
| Tamaño del mercado (2030) | USD 1.58 mil millones |
| Tasa de crecimiento (2025 - 2030) | 33.67% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transformadores de visión por Mordor Intelligence
El tamaño del mercado de transformadores de visión se sitúa en 0.37 millones de dólares en 2025 y se prevé que supere los 1.58 millones de dólares para 2030, con una tasa de crecimiento anual compuesta (TCAC) del 33.67 %. Esta aceleración refleja un aumento del 327 % en valor durante el período, impulsado por arquitecturas de transformadores que capturan el contexto global de la imagen y superan sistemáticamente a los modelos CNN tradicionales. La creciente demanda empresarial de reconocimiento visual de alta resolución, la implementación de GPU H100/H200 y la maduración de los marcos de inferencia en el borde están reforzando el impulso. La diferenciación competitiva se centra ahora en aceleradores de autoatención optimizados, lanzamientos de modelos de código abierto y estrategias de orquestación en el borde de la nube. Simultáneamente, las presiones de la cadena de suministro en torno al empaquetado avanzado y la memoria de alto ancho de banda moderan la capacidad a corto plazo, pero se prevé una reducción de precios a medida que se implementen nuevas capacidades en Corea del Sur y Taiwán. Los presupuestos gubernamentales ampliados para IA en América del Norte, China, India y Japón amplifican los flujos de financiación hacia la I+D basada en transformadores, mientras que la claridad regulatoria en torno a la implementación en el mundo real promueve una adopción más amplia por parte de las empresas.
Conclusiones clave del informe
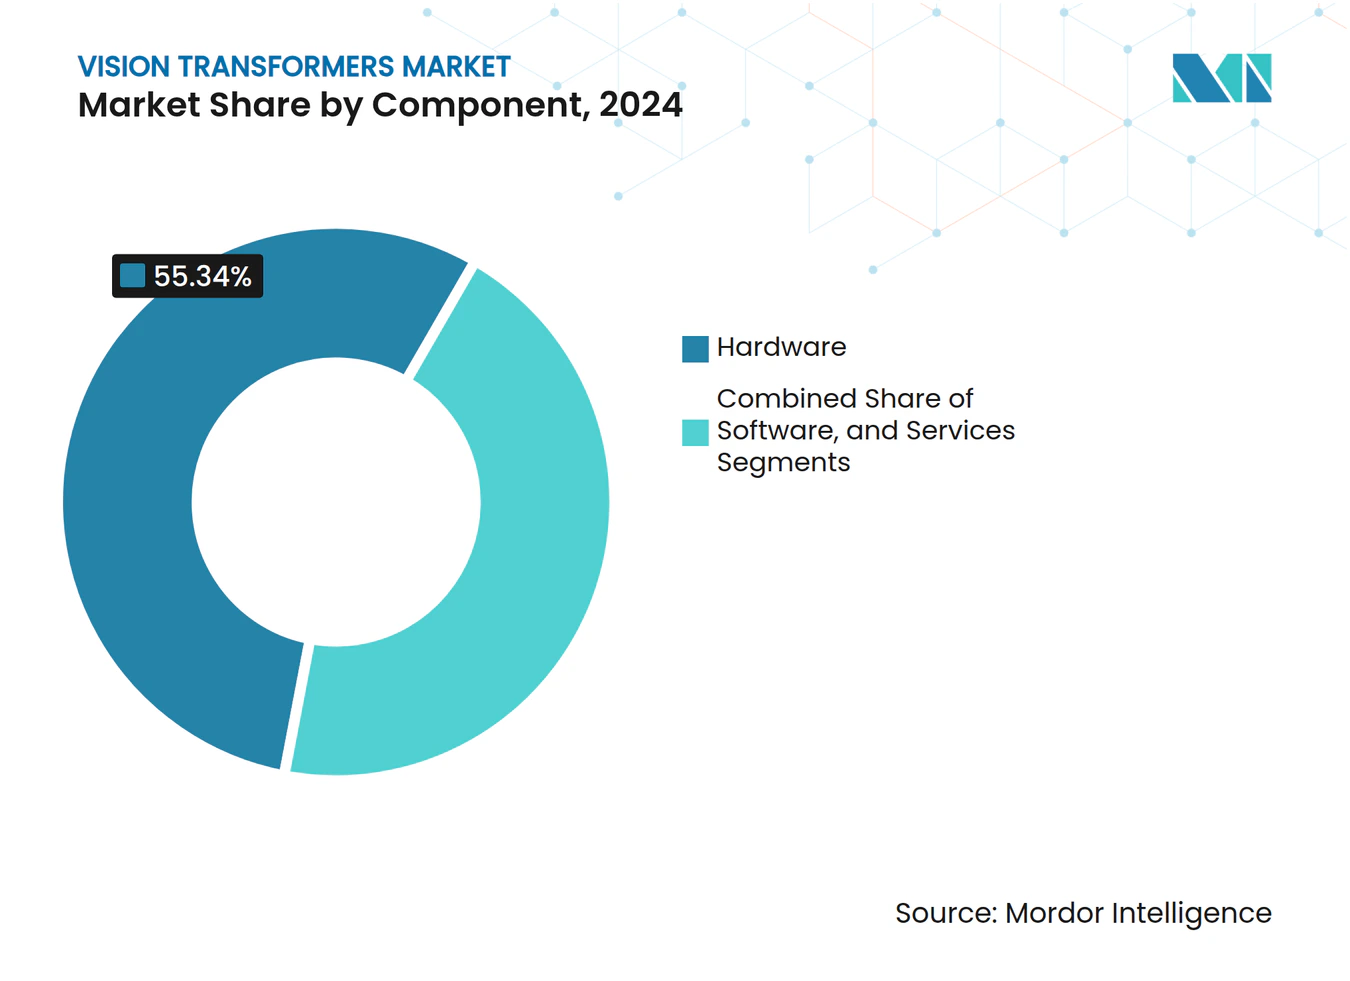
- Por componente, el hardware lideró con una participación en los ingresos del 55.34 % en 2024, mientras que los chipsets de inteligencia artificial de borde registraron una CAGR del 33.73 % hasta 2030.
- Por aplicación, la clasificación de imágenes representó el 46.98 % de la participación de mercado de transformadores de visión en 2024 y se proyecta que el subtitulado de imágenes crezca a una tasa compuesta anual del 33.87 % hasta 2030.
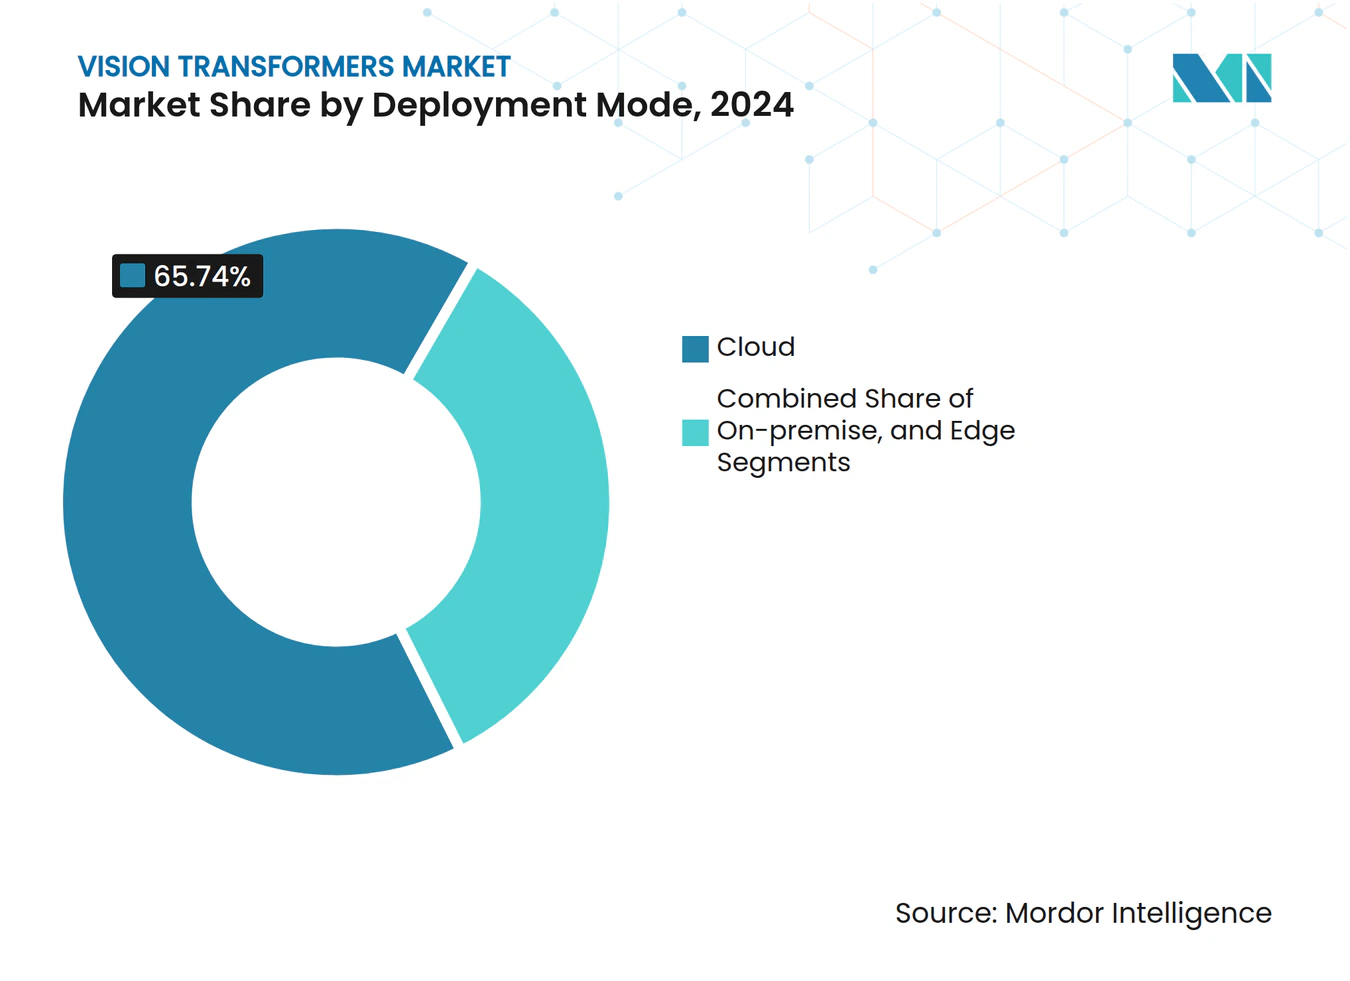
- Por modo de implementación, las plataformas en la nube capturaron el 65.74 % del tamaño del mercado de transformadores de visión en 2024; la implementación del borde está avanzando a una CAGR del 33.79 %.
- Por usuario final, la atención médica y las ciencias biológicas representaron una participación del 28.41 % en 2024, mientras que el gobierno y la defensa registran la CAGR más rápida del 33.94 % hasta 2030.
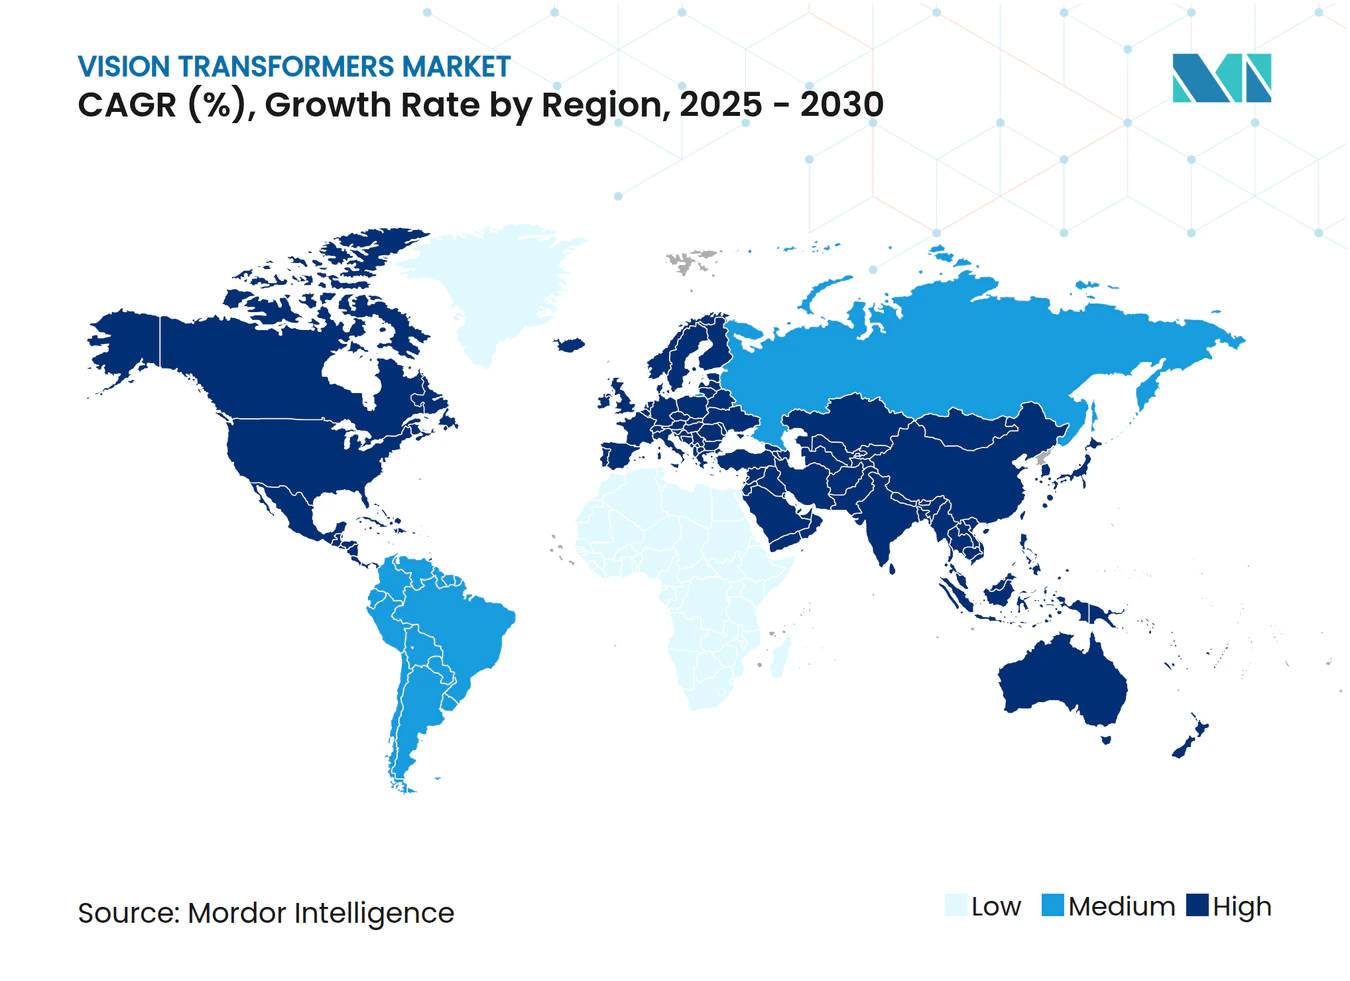
- Por geografía, América del Norte representó el 38.34% del mercado de transformadores de visión en 2024, pero se prevé que Asia-Pacífico registre una CAGR del 34.17% hasta 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de transformadores de Global Vision
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción generalizada en tareas de IA centradas en imágenes | + 8.2% | Pioneros en América del Norte y Europa | Mediano plazo (2-4 años) |
| Proliferación de GPU avanzadas, TPU y chips de IA de borde | + 7.8% | Fábricas de EE. UU., China y Taiwán | Corto plazo (≤ 2 años) |
| La necesidad de percepción en tiempo real de los sistemas autónomos | + 6.9% | Centros mundiales de automoción y defensa | Mediano plazo (2-4 años) |
| Aumento de las pilas de transformadores de visión-lenguaje multimodales | + 5.4% | Efecto de contagio global hacia los mercados emergentes | Largo plazo (≥ 4 años) |
| Avances en cuantificación y escasez orientada a los bordes | + 4.1% | Manufactura en Asia-Pacífico, I+D en América del Norte | Corto plazo (≤ 2 años) |
| Modelos ViT fundamentales de código abierto que reducen las barreras | + 3.8% | Mercados en desarrollo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción generalizada en tareas de IA centradas en imágenes
Las implementaciones empresariales han trascendido los laboratorios, ya que las empresas informan de importantes mejoras en la precisión de flujos de trabajo visuales complejos. Los centros de patología que implementan modelos de 632 millones de parámetros alcanzan una sensibilidad diagnóstica del 94.11 % en la detección de cáncer de múltiples clases, lo que acelera el apoyo a la toma de decisiones en oncología. [1] Shakarami, “DepViT-CAD: Diagnóstico de cáncer basado en transformadores de visión desplegables”, arxiv.org Los fabricantes integran modelos con gran atención para identificar defectos superficiales minúsculos que las CNN suelen pasar por alto, reduciendo el tiempo de inspección manual en un 38 %. Los equipos de back-office financiero confían en el análisis de documentos habilitado por ViT que alcanza una precisión del 98 % a nivel de campo, lo que reduce los errores basados en papel y agiliza la conciliación de facturas. Estas mejoras en el rendimiento están animando a los directores de tecnología a migrar las operaciones visuales a las plataformas de transformadores, lo que refuerza la trayectoria del mercado de transformadores de visión.
Proliferación de GPU avanzadas, TPU y chips de inteligencia artificial de borde
Los ciclos de hardware se están acortando a medida que los hiperescaladores y los diseñadores de sistemas en chip desbloquean un nuevo ancho de banda de memoria y densidad de cómputo. Las placas NVIDIA H200 se listan en aproximadamente USD 30,000 y ofrecen un rendimiento de 4.8 TB/s, lo que permite entrenar ViTs de 70 mil millones de parámetros en un 30% menos de épocas. Simultáneamente, la pila de inferencia Florence-2 de Microsoft demuestra una operación de borde de 15 W en dispositivos de la clase Raspberry Pi, extendiendo la relevancia del transformador a puntos finales con recursos limitados. [2] Hackster.io, “Vision-Language Models at the Edge”, hackster.io La escasez de memoria de alto ancho de banda sigue siendo un cuello de botella, pero se está aliviando a medida que los nuevos proveedores de módulos escalan en Japón y Corea del Sur.
La necesidad de percepción en tiempo real de los sistemas autónomos
Los programas de conducción autónoma, desde Tesla hasta los consorcios europeos de formación de pelotones de camiones, se basan en la percepción basada únicamente en cámara, impulsada por ViTs ligeros que reducen el coste computacional en un 90 %, manteniendo al mismo tiempo la precisión del contexto. En defensa, los ViTs acelerados por FPGA permiten el reconocimiento de objetivos en fracciones de segundo en las señales de radar de apertura sintética (RAS), lo que permite a las aeronaves de patrulla marítima diferenciar entre buques de combate y civiles en escenas congestionadas. Estos escenarios, sensibles a la latencia, subrayan la demanda de bloques de atención dispersos y aritmética de precisión mixta que comprima la lógica del transformador en presupuestos de energía estrictos.
El auge de las pilas de transformadores de visión y lenguaje multimodales
Los desarrolladores están fusionando transformadores de visión con grandes modelos de lenguaje para desbloquear un razonamiento interdominio más completo. Phi-4.2 Vision de Microsoft, con 3 millones de parámetros, comprime las capacidades multimodales en un entorno de implementación en el borde, mientras que la arquitectura VILA de NVIDIA combina codificadores ViT con decodificadores de lenguaje cuantizados para destacar en las preguntas y respuestas de video, superando a las líneas base más amplias. Los motores de búsqueda de comercio electrónico que utilizan la alineación imagen-texto registran un aumento del 4.95 % en los clics, ya que los compradores reciben coincidencias visuales más relevantes. La tracción multimodal amplía la base de mercado de los transformadores de visión, abarcando los flujos de trabajo de atención al cliente, robótica y moderación de contenido.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo computacional y consumo de energía | -4.7% | Las economías en desarrollo son las más afectadas | Corto plazo (≤ 2 años) |
| Requisitos de preentrenamiento que requieren una gran cantidad de datos | -3.2% | Verticales específicas del dominio | Mediano plazo (2-4 años) |
| Marañas de patentes de propiedad intelectual que aceleran la atención | -2.1% | Litigios en EE. UU. y la UE | Largo plazo (≥ 4 años) |
| Riesgos regulatorios y de seguridad derivados de las alucinaciones en transformadores | -1.8% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de computación y consumo de energía
El precio de los nodos de GPU H100 basados en la nube oscila entre 2.80 USD y 10.00 USD por hora, lo que hace que la experimentación sea inaccesible para las empresas más pequeñas. [3] Cyfuture Cloud, “Nvidia H100 GPU Price 2025”, cyfuture.cloud El consumo de energía de los centros de datos también aumenta drásticamente: un ViT de 70 mil millones de parámetros puede consumir 1.2 MWh durante una sola ejecución de entrenamiento de múltiples épocas, lo que sobrecarga las instalaciones que carecen de compensaciones de energía renovable. Las organizaciones mitigan el costo a través de pipelines híbridos: entrenamiento en la nube y luego exportación de pesos INT4 cuantificados a aceleradores de borde. La agrupación de memoria y la dispersión estructurada están reduciendo aún más la energía activa, pero su adopción sigue siendo desigual en la infraestructura heredada.
Requisitos de preentrenamiento que requieren una gran cantidad de datos
Las ViT fundamentales suelen requerir millones de imágenes etiquetadas para su generalización, lo cual supone un obstáculo en ámbitos regulados como la atención médica. El modelo de patología de Virchow requirió 1.5 millones de portaobjetos para alcanzar un AUC de 0.949. Una escasez similar de conjuntos de datos se observa en la inspección industrial, donde las imágenes patentadas no pueden compartirse externamente debido a restricciones de confidencialidad. Las canalizaciones de datos sintéticos son útiles, pero requieren una validación robusta para evitar el sobreajuste y la alucinación. Las regiones con leyes estrictas de soberanía de datos, como la UE, se enfrentan a una mayor complejidad al federar la formación transfronteriza, lo que alarga los ciclos de desarrollo y frena el impulso de crecimiento del mercado de transformadores de visión.
Análisis de segmento
Por componente: la infraestructura de hardware impulsa la adopción
El hardware representó el 55.34 % de los ingresos de 2024, lo que subraya cómo la disponibilidad de cómputo sustenta el mercado de transformadores de visión. Las GPU insignia H200 se entregan con 141 GB de memoria de trabajo (HBM) y un ancho de banda de 4.8 TB/s, lo que ofrece una inferencia un 50 % más rápida que sus predecesoras y reduce los tiempos de iteración para las empresas que experimentan a escala. La capa de servicios también se está expandiendo a medida que los proveedores de la nube integran las canalizaciones de ViT en contenedores en ofertas gestionadas, eliminando la sobrecarga de DevOps para las empresas del mercado medio que las adoptan.
Los chips de IA de borde son la base del crecimiento. Con una tasa de crecimiento anual compuesta (TCAC) del 33.73 %, convierten la inteligencia de clase centro de datos en plataformas implementables sobre el terreno. Florence-2 de Microsoft demuestra que una computadora monoplaca de 60 USD puede alojar una ViT dispersa y mantener una inferencia de 20 fps con un consumo de energía de 15 W. La estrecha integración entre el silicio, el firmware y los métodos de compresión de modelos está configurando un ecosistema de componentes donde el valor se migra hacia stacks optimizados verticalmente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: la clasificación de imágenes retiene el liderazgo; los subtítulos aumentan
La clasificación de imágenes mantuvo una cuota de mercado del 46.98 % en 2024, impulsada por la fabricación, el comercio minorista y el diagnóstico médico, que buscan la captura global del contexto de píxeles. En oncología, DepViT-CAD impulsa el mercado de transformadores de visión para el diagnóstico del cáncer, con una sensibilidad del 94.11 % en 11 neoplasias malignas.
Sin embargo, el subtitulado de imágenes es el que crece más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 33.87 %. Los portales de comercio electrónico integran decodificadores de texto ViT para enriquecer los metadatos del catálogo, generando descripciones automatizadas que facilitan la detección de productos. Por otro lado, los segmentos de detección de objetos aprovechan la infraestructura de los transformadores para la defensa y la conducción autónoma, donde las capas de atención fusionan conjuntos de cámaras sin LiDAR para una comprensión cohesiva de la escena. La cuota de mercado de los transformadores de visión en tareas de segmentación también está aumentando, ya que los ViT, con eficiencia de anotación, reducen el coste del etiquetado píxel por píxel.
Por modo de implementación: la nube domina; el borde acelera
Las plataformas en la nube representaron el 65.74 % del mercado en 2024 gracias a las flotas de GPU de pago por uso en AWS, GCP y Azure. El acceso bajo demanda a clústeres H200, con un precio cercano a los 10 USD por hora, facilita la experimentación a gran escala sin inversión de capital inicial. Sin embargo, las implementaciones en el borde están aumentando una tasa de crecimiento anual compuesta (TCAC) del 33.79 %, ya que la robótica, las ciudades inteligentes y el IoT industrial exigen una latencia inferior a 100 ms e inferencia con soberanía de datos.
Están surgiendo topologías híbridas: el entrenamiento se centra en la nube, mientras que los modelos destilados o cuantificados residen en puertas de enlace de borde o módulos de computación de vehículos. Las placas de clase Jetson ejecutan ViT INT4 a menos de 15 W, lo que demuestra una rentabilidad viable para la robótica alimentada por baterías. A medida que los compiladores de dispersión maduren, se proyecta que el rendimiento de la inferencia de borde se triplique para 2027, lo que redistribuirá aún más el tamaño del mercado de transformadores de visión entre las infraestructuras en la nube y locales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: La atención médica genera valor; la defensa lidera el crecimiento
La atención médica y las ciencias de la vida representan el 28.41 % del gasto en 2024, aprovechando las ViT en radiología, patología y oftalmología. El AUC de 0.949 del modelo de Virchow en 17 tipos de cáncer ejemplifica cómo el preentrenamiento específico de cada dominio cumple con estrictos umbrales de precisión clínica.
Gobierno y defensa son los sectores que más rápido avanzan, con una tasa de crecimiento anual compuesta (TCAC) del 33.94 %. Los programas de vigilancia marítima ahora integran el procesamiento SAR con ViT a bordo de aeronaves de patrulla, automatizando la clasificación de buques y la detección de anomalías. Los fabricantes de equipos originales (OEM) de automoción también intensifican la inversión a medida que los robotaxis con cámara se acercan a su disponibilidad comercial. Las empresas minoristas, de comercio electrónico y de medios de comunicación les siguen de cerca, impulsadas por la búsqueda visual y la personalización de contenido.
Análisis geográfico
Mercado de transformadores Vision de Norteamérica
Norteamérica contribuyó con el 38.34 % del valor de 2024. Un denso grupo de proveedores de GPU, hiperescaladores de la nube y laboratorios académicos acelera los ciclos de comercialización. Las vías rápidas de la FDA para el diagnóstico asistido por IA impulsan aún más las implementaciones en el sector sanitario.
Mercado de transformadores de visión de APAC
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más alta, del 34.17 %. Los programas estatales de China canalizan capital hacia startups de silicio transformador, impulsando una inversión proyectada de 98 2025 millones de dólares en IA para 960. Japón destinó 4,096 millones de dólares a clústeres de cómputo que priorizan las tecnologías de inteligencia artificial (VIT) en japonés, y la Misión IndiaAI de India financia un superclúster soberano de XNUMX GPU.
Mercado de transformadores Europe Vision
Europa prioriza la IA ética. La Ley de IA de la UE impulsa a las empresas hacia implementaciones con un alto componente de edge computing y aprendizaje federado, favoreciendo la formación ViT que preserva la privacidad. Las subvenciones para centros de datos con bajas emisiones de carbono en Escandinavia también están atrayendo cargas de trabajo de transformadores, equilibrando así las restricciones energéticas regionales.
Panorama competitivo
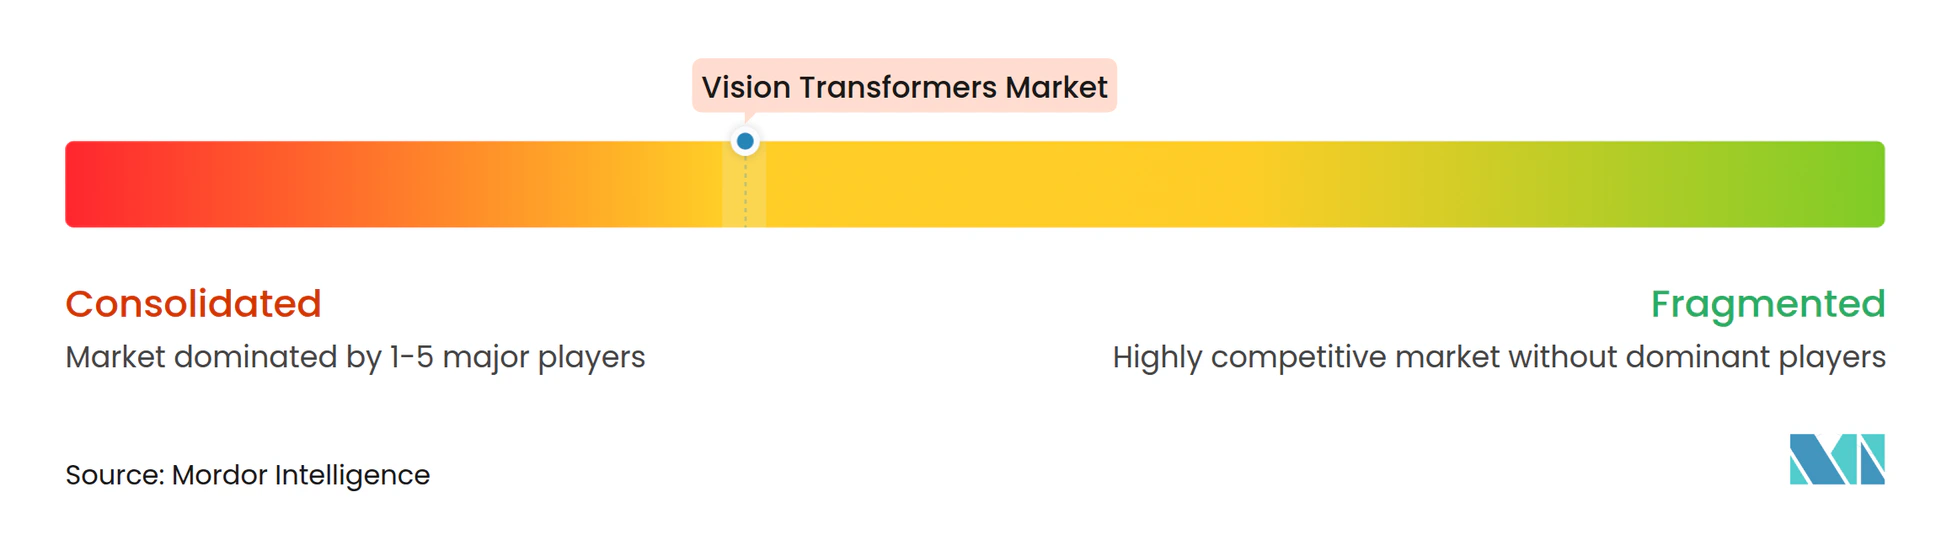
El mercado de transformadores de visión muestra una concentración moderada. La pila de hardware de NVIDIA impulsa la formación de barreras, pero el liderazgo en software se disputa entre Google (patentes de Transformador Universal), Microsoft (modelos de borde Phi-3 Vision) y Meta (derivados de ViT de código abierto). Los operadores de la nube ofrecen ventas cruzadas de GPU con DevOps llave en mano, lo que acorta el tiempo de prueba de concepto.
El enfoque estratégico se está desplazando hacia modelos verticales: Lockheed Martin adapta las ViT de grado de defensa con refuerzo criptográfico integrado, y las empresas emergentes de tecnología médica buscan la autorización de la FDA para cargas de trabajo de patología y radiología. Los litigios de patentes en torno a núcleos de atención y transformadores de memoria eficiente generan una complejidad en las licencias que podría consolidar la propiedad intelectual bajo un puñado de licenciantes.
Las cadenas de herramientas optimizadas para el borde son el próximo campo de batalla. La patente de atención cruzada de Qualcomm y las integraciones de NPU basadas en ARM buscan competir con NVIDIA en terminales de bajo consumo, mientras que Graphcore y AMD se centran en escenarios de centros de datos de alta densidad. Las alianzas estratégicas entre proveedores de silicio y estudios de software, como los paquetes Jetson-VILA, determinarán la captura de valor hasta 2030.
Líderes de la industria de transformadores de visión
NVIDIA Corporation
Google LLC (alfabeto)
Microsoft Corporation
metaplataformas inc.
Servicios web de Amazon Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: Lockheed Martin presentó el análisis de radar de apertura sintética impulsado por ViT para la vigilancia marítima autónoma, integrando tuberías MLOps a bordo.
- Julio de 2025: Se proyecta que la inversión extranjera en empresas chinas de inteligencia artificial alcance los 98 mil millones de dólares, y las nuevas empresas canalizarán fondos hacia la I+D del mercado de transformadores de visión.
- Junio de 2025: SoftBank describió una asignación de USD 33.2 mil millones para programas de superinteligencia alineados con OpenAI y planeó integrar ViTs en todas las empresas de su cartera.
- Junio de 2024: Tesla inició pruebas de robotaxi en Austin utilizando pilas de percepción ViT con cámara únicamente para navegación totalmente autónoma.
Alcance del informe de mercado de transformadores de visión global
| Componentes metálicos |
| Software |
| Servicios |
| Clasificación de imagen |
| Subtítulos de imágenes |
| Segmentación de imagen |
| Detección de objetos |
| Otras aplicaciones |
| Cloud |
| Soluciones |
| Edge |
| Minorista y comercio electrónico |
| Medios de Comunicación y Entretenimiento |
| Motorium |
| Gobierno y defensa |
| Salud y ciencias de la vida |
| Otros usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Por componente | Componentes metálicos | ||
| Software | |||
| Servicios | |||
| por Aplicación | Clasificación de imagen | ||
| Subtítulos de imágenes | |||
| Segmentación de imagen | |||
| Detección de objetos | |||
| Otras aplicaciones | |||
| Por modo de implementación | Cloud | ||
| Soluciones | |||
| Edge | |||
| Por usuario final | Minorista y comercio electrónico | ||
| Medios de Comunicación y Entretenimiento | |||
| Motorium | |||
| Gobierno y defensa | |||
| Salud y ciencias de la vida | |||
| Otros usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué valor de ingresos se proyecta para los transformadores de visión para el año 2030?
Se pronostica que el tamaño del mercado de transformadores de visión alcanzará los USD 1.58 mil millones para 2030, respaldado por una CAGR del 33.67%.
¿Qué aplicación domina el gasto actualmente?
La clasificación de imágenes lidera con una participación del 46.98 % en 2024 debido a su adopción generalizada en los flujos de trabajo visuales de los sectores de la atención médica, la fabricación y el comercio minorista.
¿Por qué las implementaciones de edge están creciendo más rápido que las de la nube?
La inferencia de borde reduce la latencia, disminuye los costos de ancho de banda y facilita el cumplimiento de la soberanía de datos, lo que explica su ritmo de crecimiento CAGR del 33.79%.
¿Qué región ofrece el mayor potencial de crecimiento?
Se espera que Asia-Pacífico se expanda a una CAGR del 34.17 %, impulsada por inversiones gubernamentales a gran escala en inteligencia artificial en China, India y Japón.
¿Cómo afectan los costos computacionales a la adopción?
Los altos precios de las GPU y el consumo de energía reducen aproximadamente 4.7 puntos porcentuales la CAGR prevista, lo que impulsa a las empresas a adoptar estrategias de cuantificación, escasez y nube híbrida en el borde.
¿Qué sectores están surgiendo más allá de la salud y la defensa?
El comercio minorista y el comercio electrónico adoptan la búsqueda visual impulsada por ViT, las empresas automotrices avanzan en la autonomía basada en cámaras y las compañías de medios exploran los subtítulos automatizados de contenido.


