

Tamaño y cuota de mercado de la voz sobre Wi-Fi (VoWiFi)
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
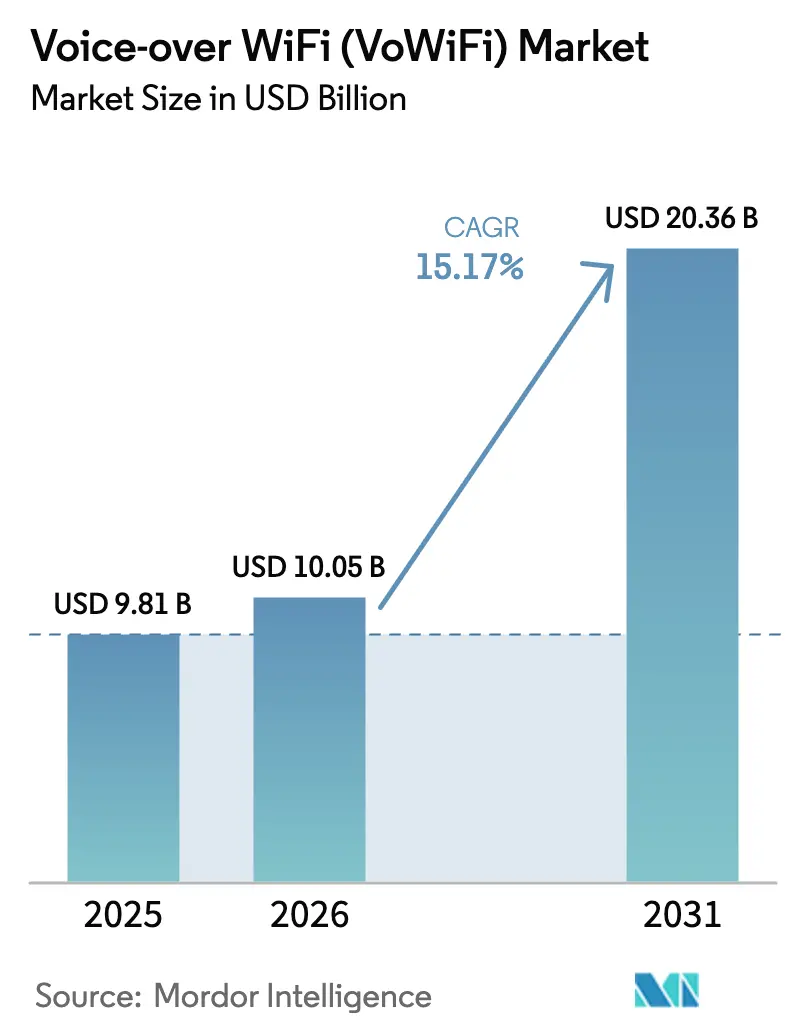
| Tamaño del mercado (2026) | USD 10.05 mil millones |
| Tamaño del mercado (2031) | USD 20.36 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.17% CAGR |
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de voz sobre Wi-Fi (VoWiFi) realizado por Mordor Intelligence.
El mercado de Voz sobre Wi-Fi (VoWiFi) alcanzó los 10.05 millones de dólares en 2026 y se prevé que crezca hasta los 20.36 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 15.17% durante el periodo 2026-2031. La creciente cobertura en interiores en las capas 5G de banda media y ondas milimétricas, los requisitos de localización para servicios de emergencia y las estrategias de descarga de Wi-Fi centradas en la reducción de costes son los principales factores que impulsan el mercado de VoWiFi. Los proveedores de infraestructura siguen migrando la gestión de sesiones a plataformas en la nube, lo que permite despliegues más rápidos para los operadores de nivel 2. Los fabricantes de dispositivos ahora integran pilas de cliente ePDG en smartphones de gama de entrada, ampliando la demanda potencial. Al mismo tiempo, la congestión del espectro Wi-Fi y las limitadas opciones de monetización restringen la expansión de los márgenes para los proveedores de servicios.
Conclusiones clave del informe
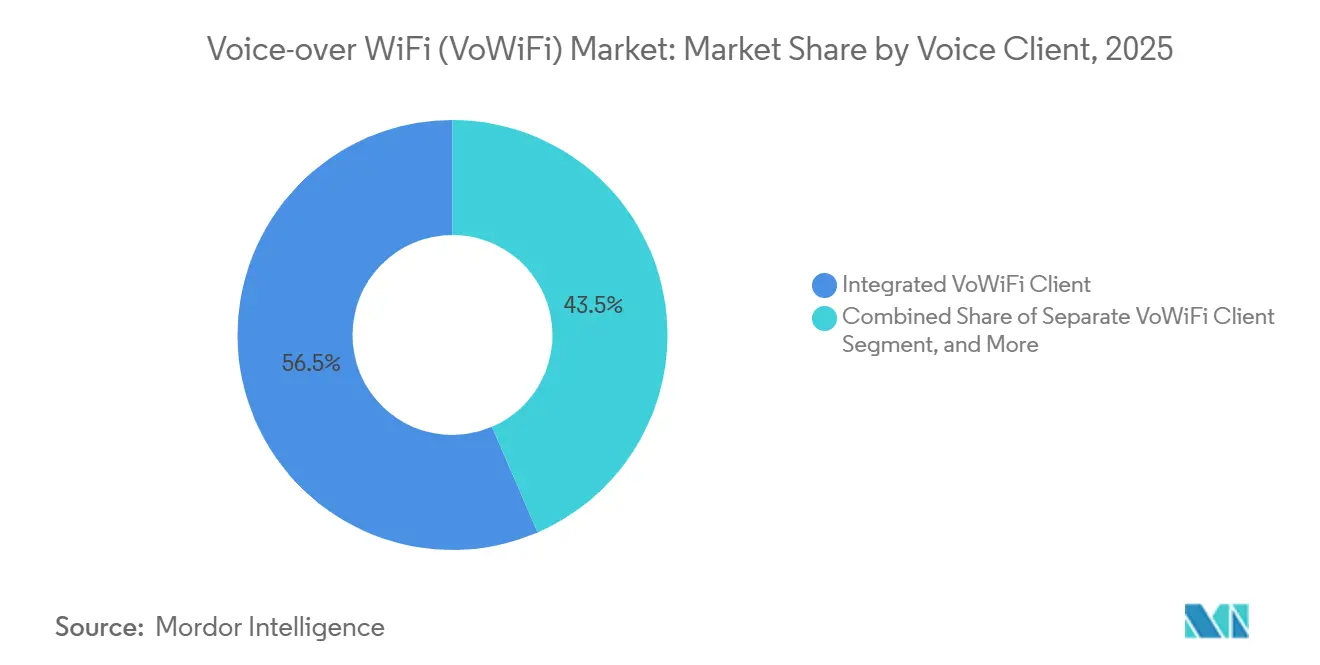
- En lo que respecta a clientes de voz, los clientes integrados representaron el 56.48% de la cuota de mercado de Voz sobre Wi-Fi (VoWiFi) en 2025, mientras que se prevé que los clientes VoWiFi basados en navegador crezcan a una tasa de crecimiento anual compuesta (CAGR) del 17.32% entre 2026 y 2031.
- Por tipo de dispositivo, los teléfonos inteligentes lideraron con una participación del 80.36 % en 2025 y se anticipa que otros dispositivos conectados crecerán a una CAGR del 15.49 % durante 2026-2031.
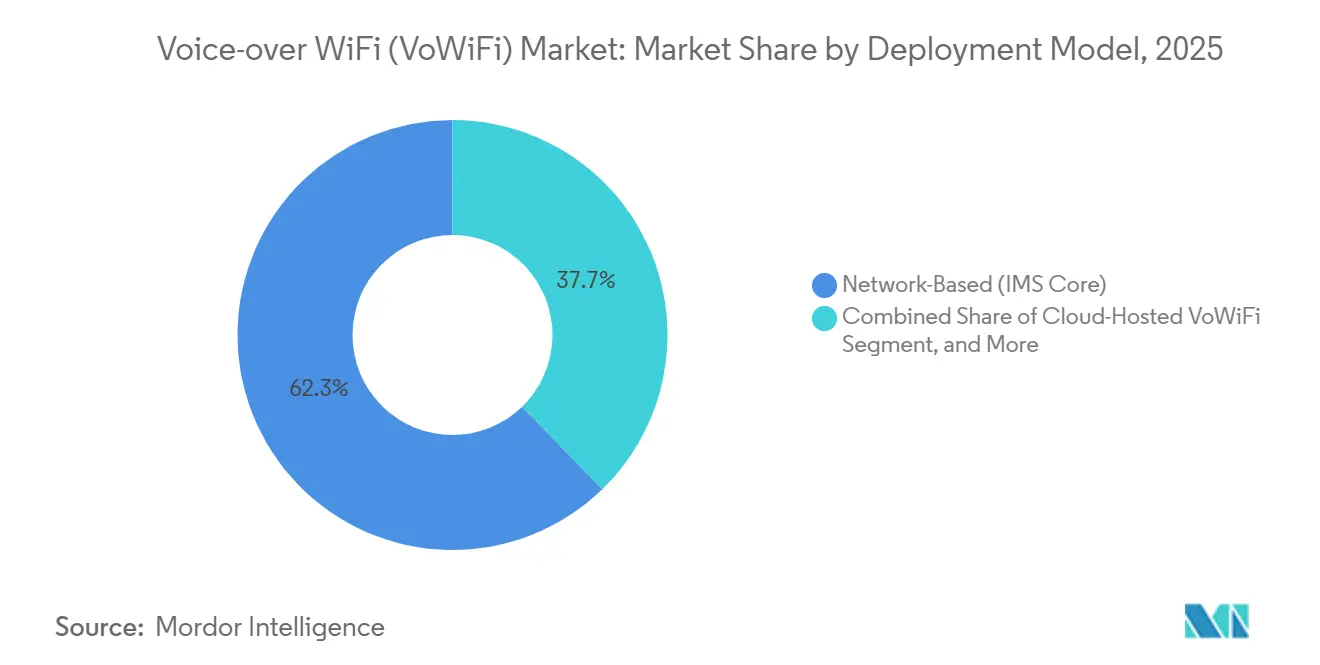
- Por modelo de implementación, el segmento basado en red lideró con una participación de ingresos del 62.27 % en 2025 y se prevé que las arquitecturas alojadas en la nube progresen a una CAGR del 16.14 % durante 2026-2031.
- Por usuario final, los consumidores residenciales lideraron con una participación en los ingresos del 47.84 % en 2025, y las agencias gubernamentales y de seguridad pública registrarán el crecimiento más rápido con una CAGR del 15.77 % entre 2026 y 2031.
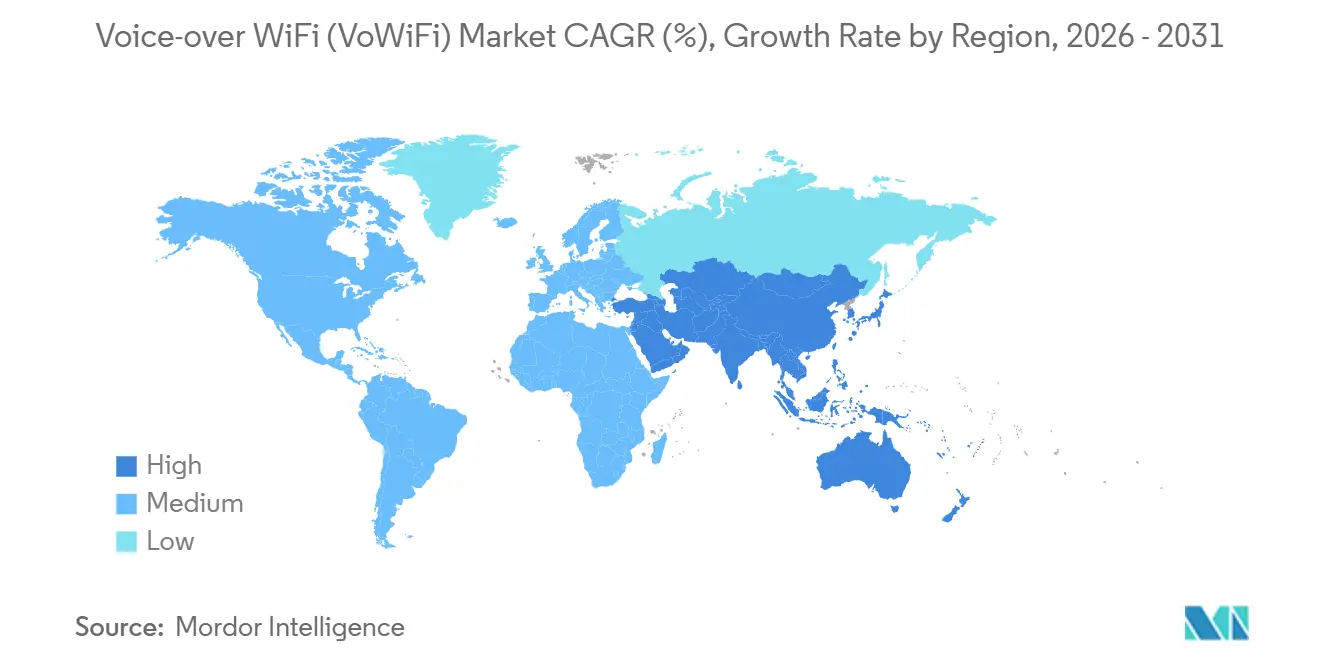
- Por geografía, la región Asia-Pacífico generó el 45.16% de los ingresos de 2025, mientras que Oriente Medio registrará la CAGR regional más alta, con un 15.33% durante el período 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de voz sobre Wi-Fi (VoWiFi)
Análisis del impacto de los impulsores
| Destornillador | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida expansión de los acuerdos de roaming Wi-Fi de nivel de operador | + 3.2% | Global, con tracción temprana en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de las brechas de cobertura en interiores en las implementaciones de 5G NR | + 4.1% | América del Norte, Europa y la región urbana de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente penetración de teléfonos móviles con capacidad VoWiFi | + 2.8% | Global, liderado por Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Los mandatos de seguridad BYOD empresariales favorecen los firewalls de llamadas Wi-Fi | + 1.9% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Mandatos de servicios de emergencia gubernamentales para Wi-Fi E911 en interiores | + 2.3% | América del Norte, con repercusión en Australia y mercados selectos de la UE | Corto plazo (≤ 2 años) |
| Las regulaciones de eficiencia energética impulsan a los fabricantes de equipos originales (OEM) de dispositivos a transferir la voz a Wi-Fi | + 1.4% | Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Rápida expansión de los acuerdos de roaming Wi-Fi de nivel de operador
Los operadores de redes móviles incorporan el roaming VoWiFi en los acuerdos mayoristas para reducir las tarifas de terminación internacional y evitar los cargos de interconexión PSTN. La enmienda IR.92 de la GSMA de 2025 estandarizó el descubrimiento de ePDG, lo que permite sesiones de voz sin interrupciones entre las redes visitadas. [1] GSMA, “IR.92 VoLTE and VoWiFi Interoperability Specifications Amendment,” GSMA, gsma.com La prueba paneuropea de Vodafone redujo los costos de entrega de voz en un 40 % e impulsó acuerdos similares entre los operadores de nivel 1. Los operadores en el sudeste asiático con limitaciones de espectro ahora ven el roaming de nivel de operador como una herramienta de extensión de cobertura en lugar de un servicio premium. Passpoint R3 simplificó aún más el aprovisionamiento de credenciales, reduciendo la fricción para los usuarios finales. Estos cambios en conjunto liberan tráfico del espectro licenciado y mejoran la economía de los operadores.
Aumento de las brechas de cobertura en interiores en las implementaciones de 5G NR
Las señales de banda media y ondas milimétricas pierden hasta 20 dB en estructuras de hormigón, lo que obliga a los operadores a mantener superposiciones LTE para garantizar la continuidad de la voz. VoWiFi cubre estas deficiencias sin necesidad de nuevas celdas pequeñas, lo que permite a los operadores retirar las capas antiguas en los núcleos urbanos. El despliegue de banda C de Verizon en Manhattan en 2025 redirigió el 60 % de las llamadas en interiores a VoWiFi en 90 días, reduciendo la densidad prevista de celdas pequeñas en un 30 %. El rápido retorno de la inversión (ROI) fomenta enfoques similares en Norteamérica y Europa.
Creciente penetración de teléfonos móviles con capacidad VoWiFi
Los fabricantes de chipsets integran clientes ePDG en dispositivos de bajo coste, lo que convierte a VoWiFi en una función básica incluso en smartphones de gama básica. Apple automatizó la activación de VoWiFi en iOS 18, y Samsung distribuye VoWiFi habilitado por defecto a través de 80 operadores asociados. La Asociación GSM estima que el 78% de los envíos de smartphones de 2025 incluyeron compatibilidad con VoWiFi, lo que reduce las brechas históricas de capacidad en los mercados emergentes. Una mayor disponibilidad de teléfonos móviles impulsa directamente la adopción por parte de los usuarios y el volumen de tráfico.
Mandatos de servicios de emergencia del gobierno para Wi-Fi E911 en interiores
La FCC dictaminó que el 80% de las llamadas inalámbricas al E911 en interiores deben ofrecer una precisión de ≤50 metros para 2026, un objetivo inalcanzable únicamente con la triangulación celular. VoWiFi utiliza bases de datos de puntos de acceso registrados para proporcionar una precisión inferior a 10 metros, lo que ha impulsado a los operadores estadounidenses a acelerar la implementación de ePDG. Australia y varios miembros de la UE adoptaron directrices similares, reforzando el impulso regulatorio. Las redes de seguridad pública como FirstNet ahora requieren compatibilidad con VoWiFi en dispositivos certificados, consolidando la tecnología en los flujos de trabajo de respuesta a emergencias.
Análisis del impacto de las restricciones
| Restricción | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Problemas persistentes de calidad en la transferencia de VoWiFi a VoLTE | -2.1% | Global, particularmente en mercados con núcleos IMS heredados | Corto plazo (≤ 2 años) |
| Modelos de monetización limitados para operadores de redes móviles | -1.8% | Global, con fuerte presión en los mercados maduros | Mediano plazo (2-4 años) |
| Congestión del espectro Wi-Fi del operador en bandas de 6 GHz sin licencia | -1.3% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Adopción lenta de puntos de acceso Wi-Fi CERTIFIED 6 Release 2 en mercados rurales | -0.9% | Regiones rurales a nivel mundial, especialmente en América del Sur y África | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Problemas persistentes de calidad en la transferencia de VoWiFi a VoLTE
La renegociación del túnel IPsec en tiempo real introduce entre 200 y 400 milisegundos de fluctuación, lo que provoca interrupciones audibles que los usuarios perciben como llamadas interrumpidas. Los datos de campo de Ericsson de 2025 mostraron tasas de interrupción del 18 % en las transiciones de Wi-Fi a celular, superando con creces los parámetros de VoLTE. Los operadores más pequeños con núcleos heredados tienen dificultades para financiar las actualizaciones de autenticación predictiva necesarias para cerrar esta brecha. Hasta que la calidad se estabilice, algunos consumidores desactivan VoWi-Fi, lo que ralentiza el crecimiento general del tráfico.
Modelos de monetización limitados para operadores de redes móviles
Las normas de Internet abierta prohíben la tarificación diferencial de VoWiFi, lo que impide que los operadores cobren primas a pesar de los ahorros. Los intentos de integrar VoWiFi en planes de mayor nivel se enfrentaron a una rápida oposición regulatoria en Estados Unidos, y las aplicaciones de voz OTT ofrecen una calidad comparable sin ningún coste adicional. Por lo tanto, los operadores utilizan VoWiFi principalmente como una herramienta para reducir costes, lo que retrasa la recuperación de los ingresos de las inversiones en ePDG e IMS.
Análisis de segmento
Por cliente de voz: los clientes integrados consolidan la adopción, los navegadores ganan terreno
Los clientes integrados contribuyeron con el 56.48 % de los ingresos de 2025, gracias a la autenticación a nivel del sistema operativo que elimina las fricciones para el usuario. Las opciones basadas en navegador, aunque más pequeñas, están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 17.32 %. El tamaño del mercado de Voz sobre Wi-Fi (VoWiFi) asociado a los clientes de navegador se beneficia de la madurez de WebRTC, que hace que la voz sin instalación sea atractiva para entornos de "traiga su propio dispositivo". Las empresas valoran el control de políticas y la separación de confianza cero que ofrecen los navegadores. Los clientes integrados siguen destacando en las transferencias predictivas, reduciendo la latencia durante los cambios de cobertura, pero las innovaciones de los navegadores continúan reduciendo la brecha de rendimiento.
Un segundo factor clave es Passpoint R3, que automatiza el aprovisionamiento de credenciales para sesiones de navegador. Webex Calling de Cisco logró reducir los costos de desarrollo en un 30 % al evitar la creación de clientes nativos, y esta eficiencia en el gasto resulta atractiva para las empresas medianas. Durante el período de pronóstico, los clientes integrados mantendrán la mayor cuota de mercado, pero las soluciones basadas en navegador representarán una porción cada vez mayor del mercado de Voz sobre Wi-Fi (VoWiFi).
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de dispositivo: los teléfonos inteligentes dominan a medida que los dispositivos IoT se aceleran
En 2025, los smartphones representaron el 80.36 % de los ingresos, lo que subraya su papel fundamental en la comunicación de voz. Se prevé que otros dispositivos conectados, aunque de menor tamaño, crezcan a una tasa de crecimiento anual compuesta (TCAC) del 15.49 %. Las pasarelas industriales, las unidades telemáticas y los dispositivos médicos portátiles se benefician de la integración de ePDG a nivel de chipset, lo que elimina la necesidad de módulos celulares independientes. La cuota de mercado de Voz sobre Wi-Fi (VoWiFi) para smartphones se irá reduciendo gradualmente a medida que estos nuevos dispositivos adopten las llamadas Wi-Fi debido a consideraciones de coste y consumo energético.
El chipset IoT de Qualcomm, compatible con VoWiFi y con un precio inferior a USD 5, abrió la puerta a la implementación de sensores de voz en las plantas de fabricación. Los fabricantes de automóviles integran VoWiFi en las unidades de control telemático para cumplir con las normativas de eCall cuando la señal celular es débil. Los hospitales prefieren VoWiFi para los monitores de pacientes, ya que las restricciones celulares en el interior de los edificios no se aplican al Wi-Fi. Las computadoras portátiles y las tabletas desempeñan un papel secundario, pero las baterías de mayor capacidad les permiten mantener túneles ePDG continuos durante reuniones prolongadas.
Por modelo de implementación: IMS Core sigue reinando, la nube crece rápidamente
Los núcleos IMS basados en red representaron el 62.27 % de los ingresos de 2025. Los operadores garantizan el cumplimiento de las interceptaciones legales y aprovechan la inversión irrecuperable en hardware. Sin embargo, se espera que VoWiFi alojado en la nube crezca a una tasa anual del 16.14 %, a medida que los hiperescaladores hacen que los precios de pago por crecimiento sean más atractivos para los operadores más pequeños. El tamaño del mercado de VoWiFi obtenido a través de modelos en la nube está creciendo debido a que los plazos de lanzamiento se reducen de más de un año a solo unos meses.
La Nube de Comunicaciones de Oracle redujo los ciclos de implementación a 90 días, lo que permitió a los operadores de redes móviles virtuales completamente nuevas implementar VoWiFi sin poseer centros de datos. Surgieron enfoques híbridos de borde a nube, donde la autenticación ePDG se mantiene local para la latencia, mientras que el análisis y la facturación se trasladan a la nube pública. Las API de la versión 18 reducen la dependencia de proveedores, lo que permite a los operadores combinar componentes de múltiples proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: El sector residencial sigue siendo fundamental, la seguridad pública avanza con fuerza
Los consumidores residenciales aportaron el 47.84 % de los ingresos de 2025, ya que los operadores combinaron VoWiFi con banda ancha doméstica para aliviar la congestión. Las agencias de seguridad pública crecerán a una tasa compuesta anual del 15.77 % entre 2026 y 2031, beneficiándose de FirstNet y otras normativas nacionales similares. Este auge amplía el mercado de Voz sobre Wi-Fi (VoWiFi) debido a que los presupuestos de adquisición gubernamentales financian ciclos de renovación rápidos de dispositivos.
Las pequeñas y medianas empresas eligen VoWiFi para extender las funciones de PBX a los móviles, reduciendo las facturas de voz en un 40 %. Las grandes empresas integran las llamadas por Wi-Fi en las soluciones de comunicaciones unificadas para empleados globales. La directiva del Departamento de Seguridad Nacional de EE. UU. para habilitar VoWiFi en teléfonos de uso federal añadió 2.1 millones de dispositivos en 2025, lo que ilustra cómo las políticas pueden influir rápidamente en la demanda.
Análisis geográfico
Asia-Pacífico generó el 45.16 % de los ingresos de VoWiFi en 2025. La red Wi-Fi 6E de China Mobile y los paquetes de telefonía fija e inalámbrica de Reliance Jio subrayan la solución a la escasez de espectro en la región. KT cubrió los túneles del metro con llamadas Wi-Fi, lo que redujo la pérdida de clientes. Los operadores japoneses completaron las pruebas de interoperabilidad, e India exigió la compatibilidad con VoWiFi en los nuevos smartphones, ampliando la disponibilidad de los teléfonos en las zonas rurales.
Oriente Medio registrará el CAGR más rápido del 15.33%. El regulador de Arabia Saudita ordenó VoWiFi a nivel nacional para mediados de 2025. [2] Comisión de Comunicaciones, Espacio y Tecnología, “Mandato de despliegue de VoWiFi bajo la Visión 2030”, CST, cst.gov.sa Sudáfrica simplificó la concesión de licencias a 90 días, lo que permite a los operadores más pequeños desplegar rápidamente. Nigeria vio un aumento en la adopción al 15% de los usuarios móviles en 2025 a medida que el Wi-Fi empresarial compensó la baja penetración celular en Lagos. Los operadores de los EAU ahora ofrecen roaming entre emiratos, minimizando las caídas de llamadas durante los viajes entre ciudades.
Norteamérica se apoya en VoWiFi para cumplir con las exigencias del E911 y reducir los presupuestos de densificación en interiores. T-Mobile integró VoWiFi con su núcleo independiente 5G, reduciendo las tasas de interrupción de llamadas urbanas en un 35 %. El plan de banda C de Verizon ahorró 200 millones de dólares en costos de celdas pequeñas al dirigir las llamadas en interiores a Wi-Fi. Canadá autorizó VoWiFi de 6 GHz sin licencias individuales, lo que aceleró la adopción regional. Europa muestra un progreso desigual debido a que el roaming transfronterizo se basa en acuerdos voluntarios; sin embargo, Alemania ya registra el 22 % de los minutos de voz a través de Wi-Fi. Sudamérica sigue centrada en las ciudades: Brasil exige VoWiFi en las nuevas licencias, mientras que Argentina y Chile enfrentan limitaciones de infraestructura.
Panorama competitivo
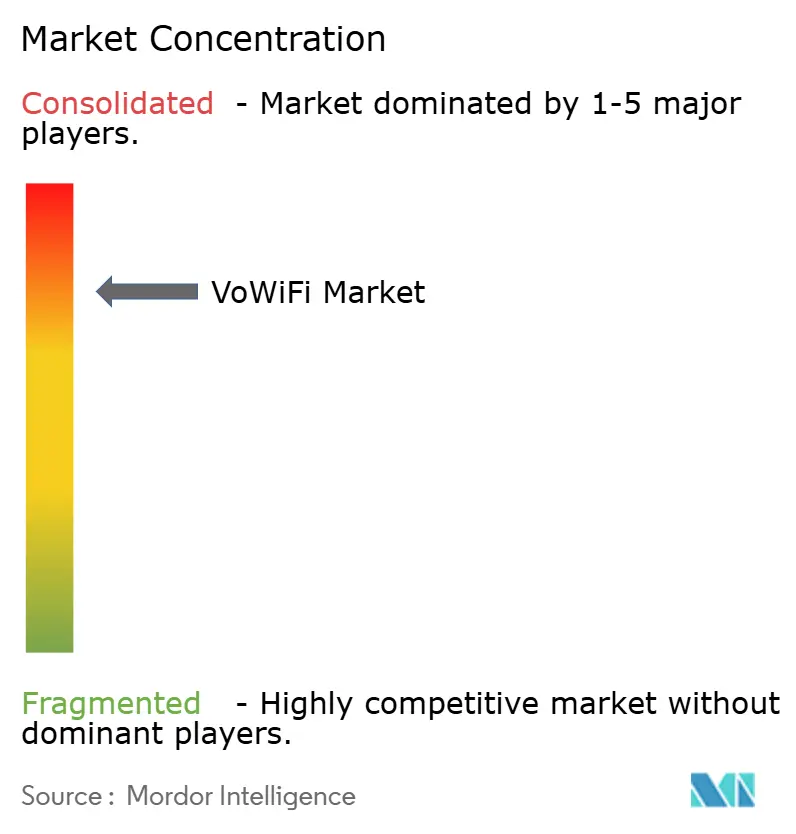
El mercado de voz sobre Wi-Fi (VoWiFi) está altamente concentrado. Cisco, Nokia y Ericsson dominan las implementaciones de ePDG e IMS aprovechando los contratos existentes con los operadores. Oracle revolucionó a las empresas tradicionales con un IMS nativo en la nube que reduce la inversión de capital en un 60 %. Los fabricantes de dispositivos Apple, Samsung y Xiaomi se diferencian mediante algoritmos de transferencia predictiva que preautentican los túneles ePDG, mejorando así la experiencia del cliente.
Surgen oportunidades de nicho en la gestión empresarial de VoWiFi integrada con seguridad de confianza cero. Ribbon Communications patentó la optimización de calidad impulsada por IA que ajusta los códecs a la congestión de Wi-Fi en tiempo real. [3] Oficina de Patentes y Marcas de los Estados Unidos, “Solicitud de patente de optimización de calidad de servicio de VoWiFi impulsada por IA de Ribbon Communications”, USPTO, uspto.gov Los proveedores más pequeños Aptilo Networks y Boingo Wireless se dirigen a puntos de acceso públicos y lugares que requieren una gestión de sesión flexible. La certificación Wi-Fi 7 prevista para 2026 introducirá latencia determinista, lo que probablemente reducirá las brechas de calidad con VoLTE e intensificará la competencia.
Las alianzas estratégicas siguen marcando la pauta. La adquisición de Nokia de IMS en la nube por 85 millones de dólares en 12 mercados de Oriente Medio demuestra la demanda de migraciones integrales a la nube. Samsung anunció algoritmos predictivos que reducen las interrupciones de transferencia en un 40 %, lo que refuerza su principal diferenciación. Reliance Jio expandió VoWiFi a 1,000 municipios, presionando a sus competidores más lentos. T-Mobile presentó la primera movilidad 5G-VoWiFi totalmente integrada en Estados Unidos, y Cisco lanzó UC en la nube con VoWiFi nativo basado en navegador, reduciendo a la mitad los costos empresariales en comparación con las centralitas telefónicas locales.
Líderes del sector de la voz sobre Wi-Fi (VoWiFi)
Oracle Corporation
Cisco Systems Inc.
Nokia Corporation
Telefonaktiebolaget LM Ericsson
Huawei Technologies Co. Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: Nokia firmó un acuerdo de USD 85 millones con un operador de nivel 1 de Medio Oriente para IMS nativo en la nube compatible con VoWiFi en 12 mercados.
- Noviembre de 2025: Samsung confirmó que los dispositivos Galaxy S25 incluirán transferencia VoWiFi predictiva que reduce las tasas de caída en un 40%.
- Octubre de 2025: Reliance Jio expandió VoWiFi a 500 ciudades indias adicionales, elevando la cobertura total a más de 1,000 municipios.
- Septiembre de 2025: T-Mobile completó la integración de VoWiFi con su núcleo independiente 5G en 50 áreas metropolitanas de EE. UU.
- Agosto de 2025: Cisco lanzó Unified Communications Manager Cloud con VoWiFi nativo basado en navegador.
Alcance del informe del mercado global de voz sobre Wi-Fi (VoWiFi)
El informe de mercado de Voz sobre Wi-Fi (VoWiFi) se segmenta por cliente de voz (cliente VoWiFi integrado, cliente VoWiFi independiente y cliente VoWiFi basado en navegador), tipo de dispositivo (teléfonos inteligentes, tabletas y portátiles, y otros dispositivos conectados), modelo de implementación (núcleo IMS basado en red, VoWiFi alojado en la nube y nube híbrida perimetral), usuario final (consumidores residenciales, pequeñas y medianas empresas, grandes empresas y organismos gubernamentales y de seguridad pública) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Las previsiones de mercado se presentan en términos de valor (USD).
| Cliente VoWiFI integrado |
| Cliente VoWiFI independiente |
| Cliente VoWiFi basado en navegador |
| Teléfonos inteligentes |
| Tabletas y Laptops |
| Otros tipos de dispositivos conectados |
| Basado en red (IMS Core) |
| VoWiFi alojado en la nube |
| Híbrido (Edge-Nube) |
| Consumidores Residenciales |
| Pequeñas y medianas empresas |
| Grandes empresas |
| Agencias gubernamentales y de seguridad pública |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por cliente de voz | Cliente VoWiFI integrado | |
| Cliente VoWiFI independiente | ||
| Cliente VoWiFi basado en navegador | ||
| Por tipo de dispositivo | Teléfonos inteligentes | |
| Tabletas y Laptops | ||
| Otros tipos de dispositivos conectados | ||
| Por modelo de implementación | Basado en red (IMS Core) | |
| VoWiFi alojado en la nube | ||
| Híbrido (Edge-Nube) | ||
| Por usuario final | Consumidores Residenciales | |
| Pequeñas y medianas empresas | ||
| Grandes empresas | ||
| Agencias gubernamentales y de seguridad pública | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué tamaño alcanzarán las implementaciones de voz sobre WiFi (VoWiFi) en 2031?
Se proyecta que los ingresos totales del servicio de voz sobre Wi-Fi (VoWiFi) alcancen los USD 20.36 mil millones en 2031, casi duplicando el nivel de 2026 y expandiéndose a una CAGR del 15.17 % durante 2026-2031.
¿Qué región geográfica genera actualmente la mayor cantidad de ingresos por voz sobre WiFi (VoWiFi)?
Asia-Pacífico lideró con el 45.16 % de los ingresos globales en 2025, impulsado por las implementaciones nacionales de Wi-Fi 6E en China y estrategias de agrupación agresivas en India.
¿Por qué las agencias de seguridad pública están acelerando la adopción de llamadas por Wi-Fi?
Los mandatos de ubicación E911 en interiores requieren una precisión de menos de 50 metros que el posicionamiento Wi-Fi puede cumplir, lo que llevó a FirstNet y redes similares a integrar VoWiFi en todos los dispositivos certificados.
¿Cuál es el mayor obstáculo técnico para las llamadas WiFi fluidas hoy en día?
Las caídas de calidad durante las transferencias de VoWiFi a VoLTE persisten porque el restablecimiento del túnel IPsec agrega entre 200 y 400 ms de fluctuación, lo que genera tasas de caída de llamadas más altas que las sesiones VoLTE puras.
¿Cómo financian los operadores despliegues a gran escala sin realizar una gran inversión de capital?
Muchos operadores de nivel 2 eligen servicios IMS y ePDG alojados en la nube con precios de pago por uso, lo que reduce los plazos de lanzamiento de 18 meses a aproximadamente 90 días y disminuye los costos iniciales en aproximadamente un 60%.
¿Qué categoría de dispositivos está preparada para experimentar el crecimiento más rápido más allá de los teléfonos inteligentes?
Se prevé que los puntos finales conectados, como las puertas de enlace de IoT industriales, las unidades telemáticas automotrices y los wearables médicos, se expandan a una tasa de crecimiento anual compuesta (CAGR) del 15.49 % hasta 2031, a medida que los chipsets se envíen con clientes ePDG integrados. Tamaño del mercado para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del mercado de VoWiFi para los años: 2025, 2026, 2027, 2028, 2029 y 2030.


