

Tamaño y participación del mercado voluntario de carbono
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.83 mil millones |
| Tamaño del mercado (2031) | USD 7.06 mil millones |
| Tasa de crecimiento (2026 - 2031) | 20.06% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado voluntario de carbono realizado por Mordor Intelligence
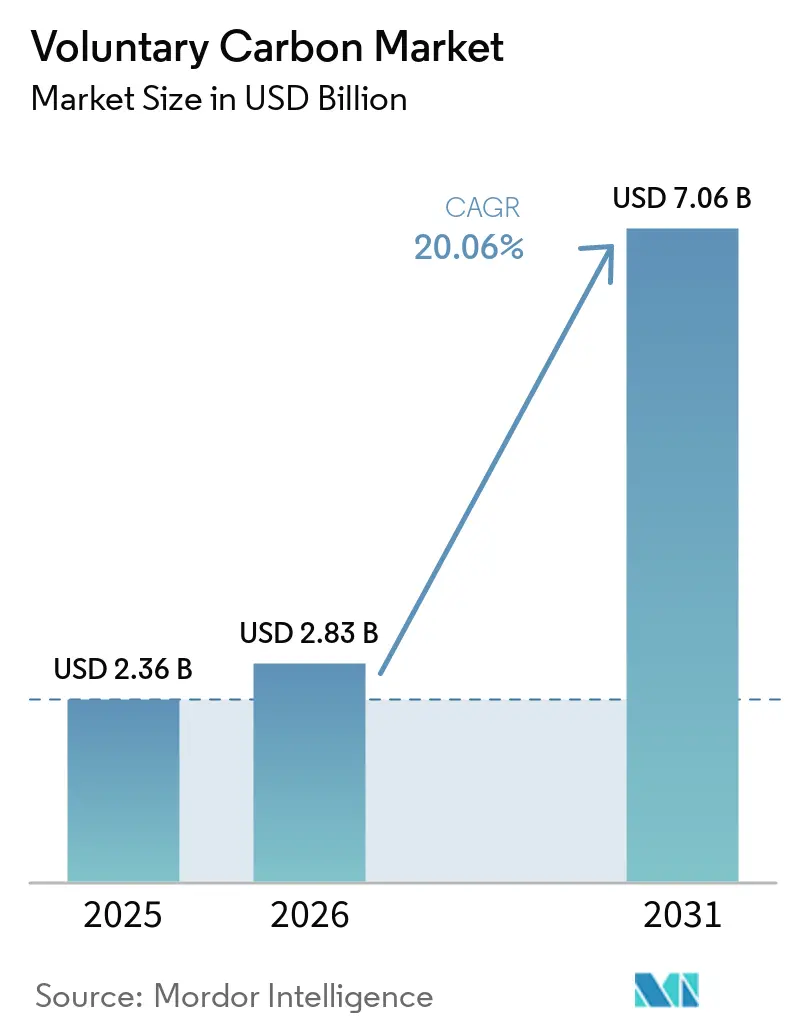
El mercado voluntario de carbono se valoró en 2.36 millones de dólares en 2025 y se estima que crecerá de 2.83 millones de dólares en 2026 a 7.06 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 20.06 % durante el período de previsión 2026-2031. El mercado voluntario de carbono está entrando en una fase más formal a medida que el gasto climático corporativo pasa de las compras anuales de compensación a planes de adquisición a largo plazo vinculados a objetivos de cero emisiones netas. La demanda se está volviendo más selectiva, ya que los compradores dan mayor importancia a la calidad crediticia, la durabilidad y la defensa legal en las reclamaciones públicas. Esto está creando una brecha comercial más amplia entre los créditos de evitación más antiguos y los créditos de eliminación de primas, especialmente donde la oferta sigue siendo limitada. El mercado voluntario de carbono también sigue siendo desigual a lo largo de la cadena de valor, con un desarrollo de proyectos e intermediación fragmentados junto a una infraestructura de registro e intercambio más concentrada. El crecimiento a corto plazo todavía depende menos de la demanda nominal y más de si la oferta verificada de alta calidad puede escalar lo suficientemente rápido como para cumplir con los contratos ya establecidos.
Conclusiones clave del informe
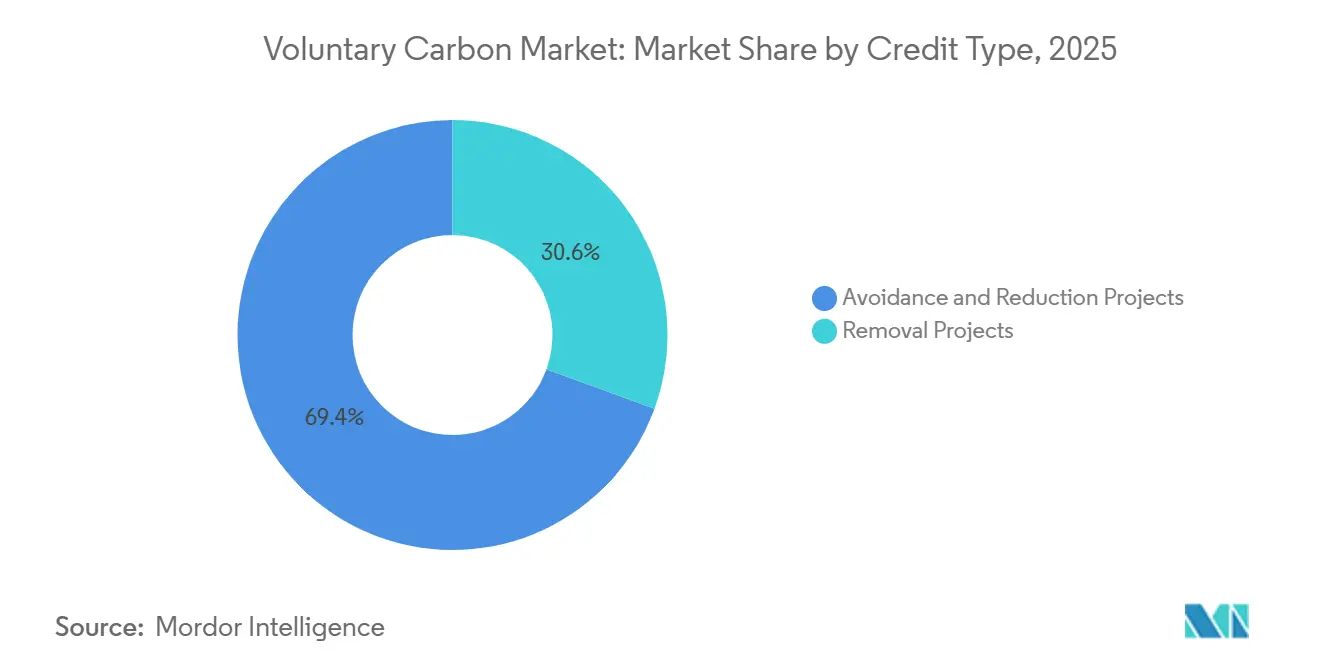
- Por tipo de crédito, los proyectos de evitación y reducción representaron el 69.43% del mercado voluntario de carbono en 2025, mientras que se prevé que los proyectos de eliminación se expandan a una tasa de crecimiento anual compuesta del 23.71% hasta 2031.
- Por categoría de proyecto, los proyectos de energías renovables representaron el 39.72% del total en 2025, mientras que se prevé que los proyectos de gestión de residuos y de reducción de emisiones de metano crezcan a una tasa de crecimiento anual compuesta (CAGR) del 21.83% hasta 2031.
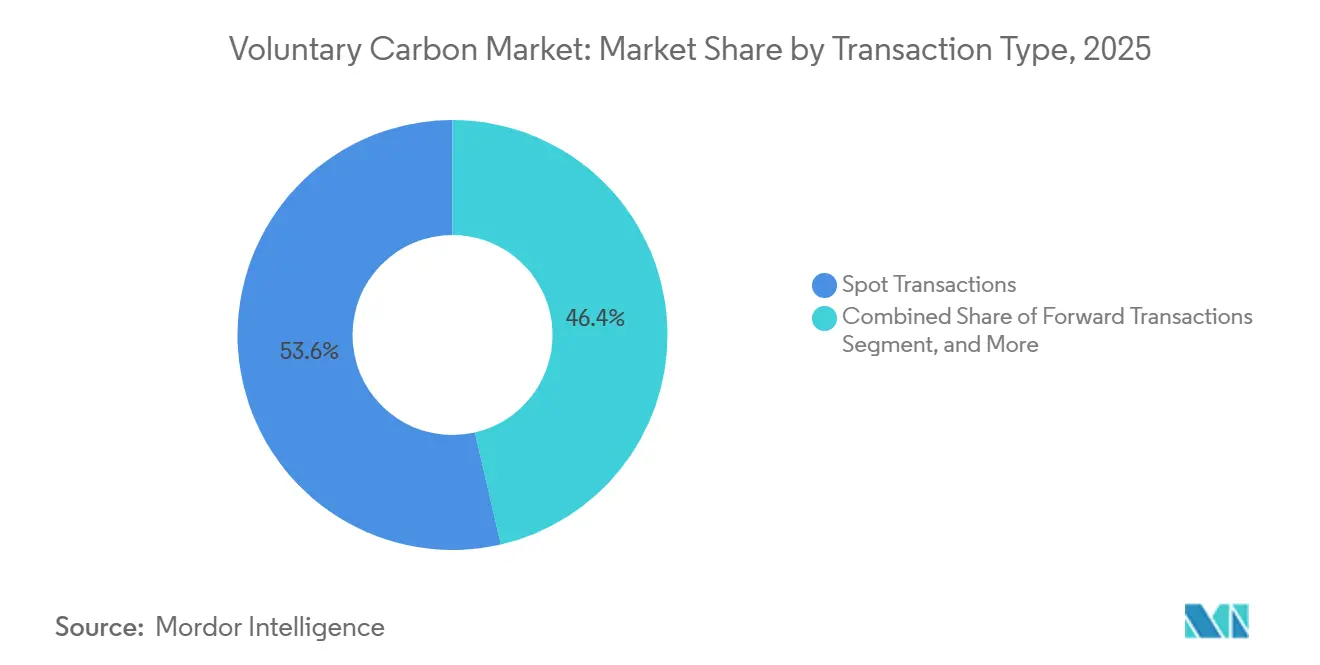
- Por tipo de transacción, las transacciones al contado representaron el 53.61% del total en 2026, mientras que se prevé que las transacciones a plazo crezcan a una tasa de crecimiento anual compuesta (CAGR) del 24.76% hasta 2031.
- Por usuario final, el sector de la energía y los servicios públicos representó el 32.14% de la cuota de mercado en 2025, mientras que se prevé que los bienes de consumo y el comercio minorista crezcan a una tasa de crecimiento anual compuesta (CAGR) del 25.48% hasta 2031.
- Geográficamente, Norteamérica representó el 37.61% de la cuota de mercado voluntaria de carbono en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 22.19% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de emisiones voluntarias de carbono
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Compromisos corporativos de cero emisiones netas y objetivos de alcance 3 | + 7.0% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Transición hacia créditos de alta integridad y un mayor escrutinio por parte del comprador. | + 3.5% | Adopción temprana y global en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Demanda de soluciones duraderas para la eliminación de carbono en sectores difíciles de descontaminar. | + 3.0% | América del Norte, UE, emergentes en APAC | Largo plazo (≥ 4 años) |
| Expansión de las herramientas digitales de MRV, interoperabilidad de registros y trazabilidad. | + 2.5% | Global, con los mercados emergentes poniéndose al día | Mediano plazo (2-4 años) |
| Financiación estructurada para contratos a plazo y gestión de inventario a crédito. | + 2.0% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Reconocimiento transfronterizo emergente de unidades de carbono de alta integridad | + 1.5% | Núcleo de APAC, propagación a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Compromisos corporativos de cero emisiones netas y objetivos de alcance 3
Más de 12,000 empresas tenían objetivos aprobados por SBTi en 2025, lo que proporciona al mercado voluntario de carbono una base de demanda amplia y duradera vinculada a planes formales de descarbonización en lugar de gastos discrecionales. A medida que se acercan los hitos de 2030, estos compromisos están impulsando la adquisición de créditos de carbono hacia decisiones operativas que involucran cadenas de suministro, declaraciones de productos y comunicación con los inversores. [1] Iniciativa Science Based Targets, “Informe de progreso de SBTi 2025”, Iniciativa Science Based Targets, sciencebasedtargets.org La presión es mayor para las emisiones de Alcance 3 porque las expectativas de divulgación ahora van más allá de las operaciones directas y obligan a los compradores a considerar las emisiones residuales en las actividades ascendentes y descendentes. Por eso el mercado está viendo un mayor interés en estructuras de compra plurianuales en lugar de retiros únicos vinculados solo a ciclos de informes anuales. También ayuda a explicar por qué los compradores están tratando el acceso a un suministro futuro creíble como un problema estratégico en lugar de un gasto de sostenibilidad a corto plazo.
Transición hacia créditos de alta integridad y un mayor escrutinio por parte del comprador.
El mercado voluntario de carbono se está dividiendo en un nivel premium de créditos que pueden respaldar las afirmaciones públicas y un nivel de menor precio que enfrenta un escrutinio cada vez mayor en cuanto a adicionalidad y permanencia. VCMI exigió créditos aprobados por CCP o del Artículo 6.4 para las afirmaciones climáticas a partir de enero de 2026, lo que elevó el umbral práctico de adquisición para los compradores institucionales. ICVCM había aprobado 9 programas de créditos de carbono y cubierto alrededor de 107 millones de créditos elegibles para CCP para abril de 2026, lo que está ampliando el conjunto de créditos disponibles que cumplen con criterios de integridad más estrictos. ICVCM también informó que los créditos con la etiqueta CCP estaban obteniendo una prima promedio de alrededor del 25%, lo que demuestra que la calidad está influyendo en la formación de precios de una manera más visible. [2] Consejo de Integridad para el Mercado Voluntario de Carbono, “El Consejo de Integridad anuncia un nuevo lote de decisiones de evaluación”, Consejo de Integridad para el Mercado Voluntario de Carbono, icvcm.org Esta tendencia aumenta la presión sobre los desarrolladores de evitación de legados, al tiempo que fortalece la posición de los proveedores con carteras auditables y de mayor durabilidad.
Demanda de soluciones duraderas para la eliminación de carbono en sectores difíciles de descontaminar.
El mercado voluntario de carbono está experimentando una mayor demanda a largo plazo de eliminación duradera, dado que sectores como la aviación, el acero, el cemento y el transporte marítimo aún enfrentan limitaciones en la descarbonización directa. SWISS firmó un acuerdo plurianual con Neustark para el almacenamiento permanente de CO₂ mediante mineralización, lo que demuestra que los compradores del sector aeronáutico están comenzando a contratar la eliminación permanente en lugar de depender únicamente de compensaciones convencionales. Carbon Direct declaró a principios de 2026 que menos del 10 % de los proyectos de CDR que revisó cumplían con los altos estándares de calidad, lo que significa que la demanda está creciendo más rápido que la oferta verificada. El mismo informe señaló que más de 90 millones de toneladas de demanda futura de CDR ya estaban contratadas, lo que crea una brecha de entrega visible después de 2028 si la ejecución de los proyectos se retrasa. Este desequilibrio entre la oferta y la demanda favorece a los proveedores que pueden demostrar plazos de entrega confiables, capacidad de financiamiento y resultados de almacenamiento duraderos.
Expansión de las herramientas digitales de MRV, interoperabilidad de registros y trazabilidad.
El mercado voluntario de carbono está invirtiendo más en monitoreo, reporte y verificación digitales, respaldado por avances en software de contenerización que permiten plataformas escalables basadas en la nube para una emisión más rápida y registros de auditoría más claros. El Banco Mundial solicitó sistemas de datos armonizados a finales de 2025, con énfasis en la interoperabilidad que permita un seguimiento transparente entre jurisdicciones y entornos de registro. Un estudio publicado por IOP Science también señaló el MRV digital como una forma de reducir la fricción en la verificación y hacer que los créditos de captura y eliminación industrial sean más escalables. Esto es importante porque el mercado aún opera con múltiples estándares y estructuras de datos, lo que hace que el software de resolución de identidad sea cada vez más relevante para mejorar la debida diligencia y la verificación entre plataformas. Con el tiempo, es probable que las plataformas que combinan trazabilidad, documentación y flujos de datos más limpios reduzcan la carga de transacción para los compradores institucionales.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Controversias sobre la calidad crediticia, la adicionalidad y la permanencia. | -4.5% | Global | Corto plazo (≤ 2 años) |
| Estándares fragmentados, reglas de registro y reconocimiento legal | -2.5% | Global, más agudo en Asia Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Precios volátiles y escasa visibilidad a futuro para los créditos de evasión. | -1.5% | Global, especialmente en los mercados de crédito de evasión. | Mediano plazo (2-4 años) |
| Riesgo de contraparte y de entrega en contratos de compra a largo plazo | -1.0% | Global, mayor exposición en mercados emergentes. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Controversias sobre la calidad crediticia, la adicionalidad y la permanencia.
El mercado voluntario de carbono sigue enfrentando problemas de confianza, ya que el escrutinio académico y regulatorio ahora afecta directamente el comportamiento de los compradores y las normas de adquisición. Un estudio de Nature Communications de 2026 destacó los riesgos sistemáticos de sobreacreditación en los créditos de carbono forestal y mostró cómo la inflación de referencia puede debilitar el efecto climático real de las unidades emitidas. Nature Climate Change también advirtió en enero de 2026 que las deficiencias no resueltas en el diseño del comercio de carbono de la CMNUCC podrían socavar la acción climática, incluyendo casos en los que análisis independientes señalaron un importante riesgo de sobreacreditación. Bajo las normas del VCMI, las empresas que hacen declaraciones públicas sobre el clima ahora enfrentan una mayor exposición legal y reputacional si los créditos retirados posteriormente no superan las pruebas de integridad. Este riesgo está suprimiendo la demanda de evitación más débil, al tiempo que desplaza la preferencia de los compradores hacia créditos con mayores reservas de permanencia y una verificación más transparente.
Estándares fragmentados, reglas de registro y reconocimiento legal
El mercado voluntario de carbono aún carece de un conjunto común de reglas para la elegibilidad de las compensaciones, el tratamiento de la propiedad y la interoperabilidad de los registros entre las principales jurisdicciones. Brookings identificó los sistemas de registro independientes como una debilidad estructural, ya que los créditos creados en un sistema no siempre pueden verificarse o reconocerse de manera eficiente en otro. La documentación de la CMNUCC también muestra que el mecanismo del Artículo 6.4 aún opera sin un marco jurídico internacional completo sobre los derechos de propiedad, lo que complica la arquitectura de control y transferencia. ICVCM señaló la falta de un tratamiento jurídico y contable coherente como una barrera para las instituciones que desean tratar los créditos de carbono como activos financieros con una infraestructura y estándares de información más claros. Esta fragmentación genera mayores costos de transacción y una formación de capital más lenta de lo que la demanda actual podría soportar.
Análisis de segmento
Por tipo de crédito: La eliminación cobra impulso mientras que la evitación aún mantiene la escala actual.
Los proyectos de evitación y reducción capturaron el 69.43 % de la cuota del mercado voluntario de carbono en 2025, lo que demuestra la fuerte dependencia que aún mantienen los volúmenes de negociación actuales de los créditos de energía renovable, silvicultura, residuos y eficiencia industrial. El mercado voluntario de carbono sigue dependiendo de esta amplia base de oferta porque estos créditos siguen estando más disponibles, son más fáciles de obtener y resultan más familiares para los compradores con necesidades inmediatas de jubilación. Aun así, el entorno de precios está cambiando a medida que los controles de integridad más estrictos reducen el conjunto de créditos heredados que pueden respaldar las reclamaciones públicas. [3] Iniciativa de Integridad de los Mercados Voluntarios de Carbono, “Reclamaciones de Integridad del Carbono, Código de Prácticas para las Reclamaciones”, Iniciativa de Integridad de los Mercados Voluntarios de Carbono, vcmintegrity.org Esto está exponiendo a los proveedores de evitación a revisiones de calidad, cambios en la metodología y presión sobre los márgenes.
Se prevé que los proyectos de eliminación crezcan a una tasa de crecimiento anual compuesta (TCAC) del 23.71 % entre 2026 y 2031, lo que los convierte en la vía de expansión más diferenciada en la industria voluntaria del carbono. Los compradores se están inclinando hacia esta dirección porque la eliminación duradera está adquiriendo mayor importancia para las emisiones residuales que no pueden reducirse con la suficiente rapidez mediante la mitigación directa. Carbon Direct afirmó que el mercado actual de CDR se situaba en 8 millones de toneladas, cifra muy inferior a la necesaria para las vías de descarbonización a largo plazo. En el primer trimestre de 2026, el 95 % de los créditos CDR retirados procedían de soluciones basadas en la naturaleza, mientras que los enfoques de ingeniería de alta durabilidad representaban solo el 5 % de la oferta, lo que subraya la escasez de una oferta duradera verificada. Por lo tanto, el mercado voluntario del carbono se está orientando a favor de la eliminación, pero la ampliación de escala sigue siendo la principal limitación, más que la formación de la demanda.
Por categoría de proyecto: Las energías renovables lideran mientras que los proyectos orientados al metano se aceleran.
Los proyectos de energías renovables representaron el 39.72 % del mercado voluntario de carbono en 2025, lo que les permitió mantenerse en la categoría de proyectos líderes debido a los grandes volúmenes de créditos y la amplia familiaridad con el registro. Estos proyectos siguen respaldando la liquidez actual del mercado voluntario de carbono, especialmente donde los costos de emisión son menores y los compradores necesitan un suministro accesible para los programas de desmantelamiento en curso. Su posición a mediano plazo es menos segura, ya que los argumentos de adicionalidad se debilitan en mercados donde los proyectos solares y eólicos ya son comercialmente viables sin subsidios. Esto está comenzando a reorientar la selección de proyectos hacia categorías que puedan demostrar un impacto climático más claro y una lógica de verificación más sólida.
Se prevé que los proyectos de gestión de residuos y reducción de emisiones de metano crezcan a una tasa de crecimiento anual compuesta (TCAC) del 21.83 % entre 2026 y 2031, lo que los convierte en la categoría de proyectos de mayor crecimiento en el mercado voluntario de carbono. Su atractivo está aumentando porque la destrucción de metano produce un efecto climático más inmediato y es más fácil de explicar a los compradores en términos de impacto que algunos tipos de proyectos más antiguos. Los créditos de metano de vertederos alcanzaron su mayor porcentaje de retiros hasta la fecha, con un 10 % del total de retiros en el primer trimestre de 2026, lo que indica una mayor demanda por parte de los compradores para esta categoría. La agricultura y el carbono azul siguieron siendo categorías más pequeñas, pero los créditos de agricultura regenerativa superaron los 5 millones de créditos anualizados en el primer trimestre de 2026 y los créditos de carbono marinos y de manglares alcanzaron los 5.3 millones. Los créditos elegibles para CORSIA también representaron casi el 50 % de las nuevas emisiones en el primer trimestre de 2026, lo que sugiere que los filtros de calidad vinculados a la aviación están influyendo en la demanda de la categoría de proyectos de forma más generalizada.
Por tipo de transacción: La liquidez al contado sigue siendo importante mientras se expande la contratación a plazo.
Las transacciones al contado representaron el 53.61 % de la cuota de mercado en 2026, por lo que el mercado voluntario de carbono seguía dependiendo de este canal para las cancelaciones inmediatas y la presentación de informes anuales de sostenibilidad. Este formato sigue siendo útil para los compradores que necesitan flexibilidad a corto plazo y no desean comprometer capital años antes de la entrega. Aun así, la estructura del mercado está cambiando, ya que cada vez más compradores aseguran el suministro futuro mucho antes de que se emitan o cancelen los créditos. Esta tendencia es especialmente evidente en segmentos donde la oferta de alta calidad sigue siendo limitada y los compradores prevén una menor disponibilidad futura.
Se prevé que el mercado voluntario de carbono para transacciones a plazo crezca a una tasa de crecimiento anual compuesta (TCAC) del 24.76 % hasta 2031, lo que refleja la tendencia hacia la contratación anticipada de un suministro escaso y de alta integridad. Los acuerdos de compra a largo plazo también se están convirtiendo en herramientas de financiación, ya que muchos proyectos nuevos de remoción de carbono necesitan compradores que firmen acuerdos antes de poder obtener capital para la construcción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: La energía y los servicios públicos lideran la demanda actual, mientras que los bienes de consumo y el comercio minorista crecen más rápido.
El sector de Energía y Servicios Públicos representó el 32.14 % de la cuota de mercado en 2025, convirtiéndose en el mayor segmento de usuarios finales en el mercado voluntario de carbono. Este segmento lidera el mercado debido a la presión directa que ejercen las empresas de servicios públicos, los productores de energía y los operadores relacionados sobre las emisiones de carbono, el escrutinio de los inversores y las emisiones residuales, que no pueden eliminarse rápidamente solo mediante cambios operativos. Los compradores del sector manufacturero e industrial también siguen siendo importantes, ya que las emisiones de procesos en sectores como el acero, el cemento y los productos químicos son más difíciles de reducir por completo a corto plazo. Los compradores de servicios financieros y tecnología aportan demanda desde una perspectiva diferente, dado que las grandes empresas utilizan créditos de mayor calidad para respaldar sus compromisos climáticos formales y sus programas de divulgación pública.
Se prevé que el sector de bienes de consumo y comercio minorista crezca a una tasa de crecimiento anual compuesta (TCAC) del 25.48 % entre 2026 y 2031, lo que lo sitúa por delante de cualquier otro grupo de usuarios finales en el mercado voluntario de carbono. Las declaraciones de neutralidad de carbono a nivel de producto son más importantes en este segmento porque los consumidores finales pueden verlas, compararlas y cuestionarlas de forma más directa que en las transacciones entre empresas. El marco de reclamaciones escalonadas de VCMI también aumenta la necesidad de una selección de créditos más rigurosa cuando las empresas desean hacer declaraciones públicas relacionadas con la compensación de emisiones residuales. Las marcas minoristas también se enfrentan a una mayor exposición a disputas por ecoblanqueo, lo que facilita justificar la prima de calidad en las decisiones de compra. El transporte y la logística constituyen otro grupo de compradores con un crecimiento estructural, a medida que los participantes de la aviación y el transporte marítimo se acercan a necesidades de compra relacionadas con el cumplimiento normativo.
Análisis geográfico
North America Voluntary Carbon Market
América del Norte mantuvo una cuota de mercado del 37.61 % en 2025, y la región siguió siendo el mercado voluntario de carbono más profundo y líquido en las condiciones comerciales actuales. Los desarrolladores de proyectos norteamericanos suministraron el 57 % de las emisiones globales de grado de inversión BBB+, lo que demuestra la fortaleza de la región en la generación de crédito de alta calificación, así como en la demanda. Estados Unidos sigue siendo el principal motor de la demanda porque los compradores corporativos allí están aprovechando cada vez más las plataformas de marketing impulsadas por IA junto con las iniciativas de sostenibilidad para comunicar los compromisos de cero emisiones netas, al tiempo que se mantienen activos en la compra de eliminación, la financiación estructurada y los grandes programas de retiro. CO280 y JPMorganChase acordaron en mayo de 2025 una compra de 450,000 toneladas métricas de CDR durante 13 años a menos de 200 USD por tonelada, lo que ayudó a establecer un punto de referencia más concreto para la eliminación de ingeniería en la cadena de la pulpa y el papel. Canadá también está ganando visibilidad como centro de producción para la eliminación de ingeniería, respaldado por la base de almacenamiento de Alberta y los nuevos esfuerzos de colaboración en captura directa de aire. [4] TKMS Group, “TKMS, Heirloom Carbon Technologies y thyssenkrupp Calvion exploran la comercialización de la captura directa de aire en Canadá”, TKMS Group, tkmsgroup.com
Europe Voluntary Carbon Market
Europa representó una gran parte de la demanda de emisiones sensibles a la calidad en 2026, con compradores de la UE y el EEE que poseían el 51 % de las emisiones de alta calificación. Esto indica que el mercado voluntario de carbono en Europa se rige menos por el volumen bruto y más por un análisis más riguroso de las reclamaciones, las calificaciones y los riesgos de divulgación. La región también está desarrollando una mayor capacidad de oferta en la eliminación de carbono mediante ingeniería, como lo demuestra el trabajo de planificación de Metsä Group para una planta comercial de captura de carbono a base de madera en Rauma, Finlandia. Este desarrollo sugiere que Europa está comenzando a alinear las preferencias de la demanda local con una cartera de eliminación de carbono nacional más creíble.
South America, APAC and MEA Voluntary Carbon Market
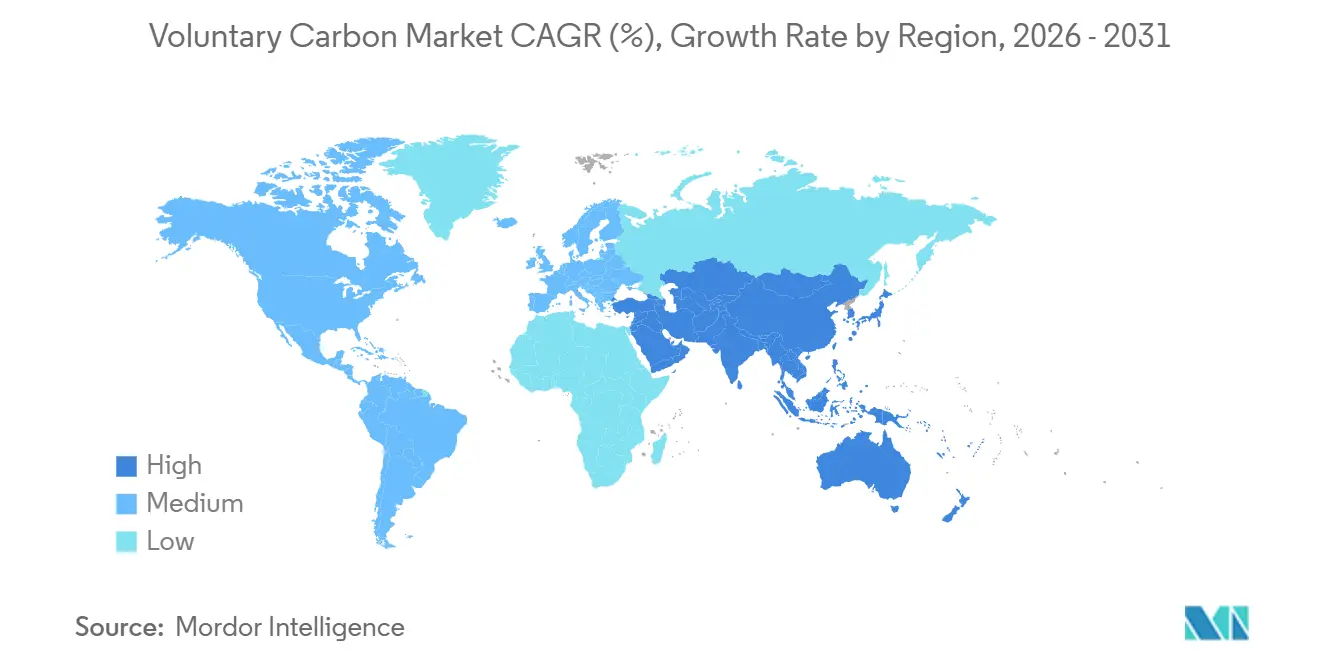
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 22.19 % hasta 2031, lo que la convierte en la región con la tasa de expansión más rápida en el mercado voluntario de carbono. La región cobra cada vez más relevancia al combinar centros de demanda en auge con oportunidades para la originación de proyectos y un papel más importante en el futuro reconocimiento transfronterizo de unidades de alta integridad. Sudamérica sigue siendo fundamental en el lado de la oferta, especialmente para las vías REDD+ y ARR, y Sylvera señaló que las retiradas de REDD+ en Sudamérica ya superaban la emisión de nuevas emisiones. Oriente Medio y África también siguen siendo regiones de oferta importantes, con África aportando más créditos de estufas de alta calificación y de residuos, mientras que los compradores del Golfo se están volviendo más activos a través de compromisos climáticos soberanos y acuerdos bilaterales de carbono.
Panorama competitivo
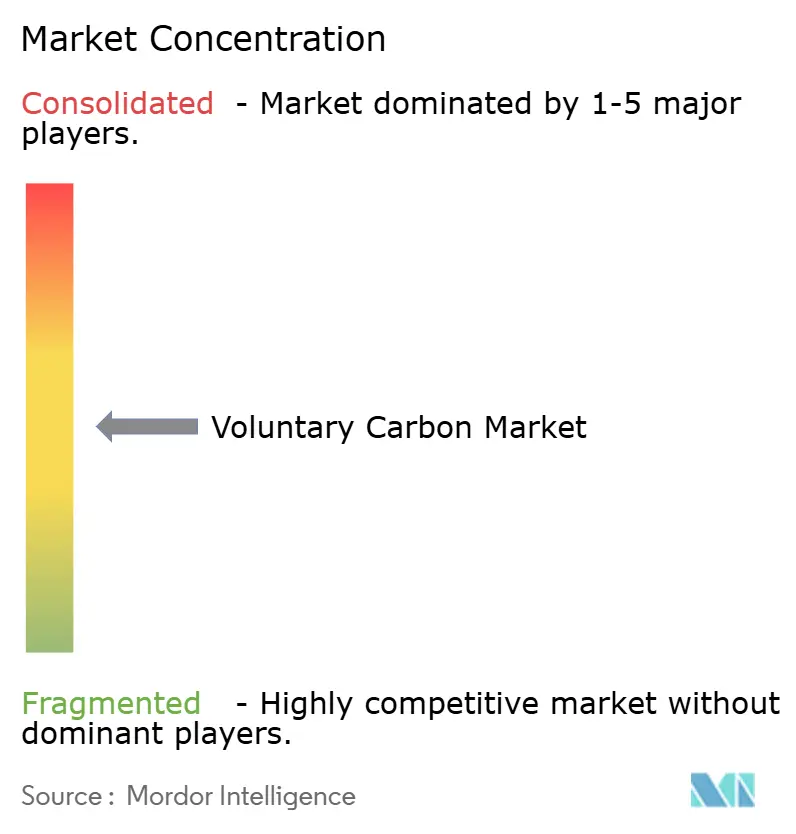
El mercado voluntario de carbono se concentra moderadamente en los registros y la infraestructura de intercambio, pero sigue fragmentado en cuanto al desarrollo de proyectos, la intermediación y la captación de compradores. La plataforma CBL de Xpansiv gestionó más del 90 % del volumen de créditos voluntarios al contado negociados en bolsa y conectó más de 17 registros ambientales, lo que le otorgó un papel de liderazgo en la infraestructura para la determinación de precios y los flujos de liquidación. En la capa de registro, los programas más grandes aún controlan la mayoría de las emisiones verificadas, aunque la aprobación por parte de ICVCM de 9 programas para abril de 2026 amplió el conjunto de proveedores que pueden competir por una demanda de mayor integridad. Esto deja al mercado voluntario de carbono con una estructura mixta, donde las plataformas de negociación están más consolidadas que la base de suministro de proyectos subyacente. También significa que las ventajas de escala son más fuertes en la infraestructura, mientras que la competencia sigue siendo intensa en la originación y la gestión de carteras.
Un patrón competitivo claro en el mercado voluntario de carbono es la integración vertical desde la obtención de proyectos hasta la entrega, especialmente para las empresas que desean un mayor control sobre la calidad y el acceso a los compradores. Otro patrón es la especialización en torno a registros, calificaciones y datos de carbono nativos digitales, donde los proveedores se diferencian a través de ciclos de verificación más rápidos y un soporte de debida diligencia más claro. [5] IOP Science, “Can Digital Monitoring, Reporting, and Verification Unlock Industrial CO2 Capture and Removal in Carbon Markets,” Environmental Research Letters, iopscience.iop.org Un tercer patrón es el auge de la gestión institucional de la toma de derechos, donde las empresas compiten no solo para vender créditos sino también para estructurar relaciones de suministro a largo plazo con grandes compradores corporativos. El acuerdo marco de Rubicon Carbon con Microsoft en mayo de 2025 para 18 millones de toneladas de créditos de eliminación de alta calidad demostró que las empresas de gestión de carbono pueden competir directamente por relaciones estratégicas con compradores a muy gran escala. En el mercado voluntario de carbono, esto impulsa la competencia más allá de la intermediación y hacia el acceso al capital, el diseño de contratos y el control de cartera a largo plazo.
Líderes voluntarios de la industria del carbono
vera
Fundación estándar de oro
Reserva de Acción Climática
South Pole
Climate Impact Partners
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: TKMS, Heirloom Carbon Technologies y thyssenkrupp Calvion firmaron dos memorandos de entendimiento para colaborar en la captura directa de aire a gran escala en Alberta, Canadá, aprovechando la infraestructura de almacenamiento geológico de la provincia para posicionar a Canadá como un exportador competitivo a nivel mundial de créditos de eliminación de carbono mediante ingeniería.
- Abril de 2026: ICVCM actualizó su estado de evaluación a 9 programas de créditos de carbono aprobados y elegibles para CCP, que cubren aproximadamente 107 millones de créditos aprobados por CCP, con las nuevas incorporaciones que incluyen ART TREES, Equitable Earth, Isometric y Puro.Earth, ampliando significativamente el conjunto de créditos de alta integridad direccionables antes de la Fase 1 de CORSIA.
- Marzo de 2026: Inherit Carbon Solutions, en colaboración con HoopCO2 y Northern Lights JV, puso en marcha en Noruega el primer proyecto mundial de eliminación de carbono a partir de biogás, transportando CO₂ biogénico desde una instalación en Slemmestad hasta un almacenamiento geológico permanente bajo el lecho marino, con créditos certificados a través del registro Puro.earth.
- Mayo de 2025: Rubicon Carbon y Microsoft firmaron un acuerdo marco para 18 millones de toneladas de créditos de eliminación de carbono de alta calidad, estructurados como acuerdos de compra a 15 o 20 años que respaldan una cartera de proyectos ARR, lo que representa uno de los mayores compromisos de eliminación de un solo comprador a nivel mundial.
Alcance del informe sobre el mercado global de emisiones voluntarias de carbono
El carbono voluntario se refiere a los créditos o compensaciones de carbono que se compran y negocian fuera de los programas de cumplimiento regulados por el gobierno. Las empresas, organizaciones e individuos suelen adquirir estos créditos para reducir su huella de carbono o alcanzar objetivos de cero emisiones netas. Estos créditos se generan mediante iniciativas como energías renovables, silvicultura, uso del suelo, agricultura o proyectos de eliminación de carbono. Permiten a los compradores compensar voluntariamente sus emisiones de gases de efecto invernadero, contribuyendo así a los esfuerzos de mitigación del cambio climático.
El Informe del Mercado Voluntario de Carbono está segmentado por tipo de crédito (proyectos de evitación y reducción, y proyectos de eliminación), categoría de proyecto (proyectos de energía renovable, proyectos forestales y de uso de la tierra, proyectos de gestión de residuos y evitación de metano, proyectos agrícolas, proyectos de carbono azul y otras categorías de proyectos), tipo de transacción (transacciones al contado, transacciones a plazo y transacciones de compra a largo plazo), industria de usuario final (energía y servicios públicos, manufactura e industria, bienes de consumo y comercio minorista, transporte y logística, servicios financieros, tecnología y telecomunicaciones, agencias gubernamentales, organizaciones no gubernamentales, particulares y otras industrias de usuario final) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de valor (USD).
| Proyectos de prevención y reducción |
| Proyectos de mudanza |
| Proyectos de Energías Renovables |
| Proyectos forestales y de uso de la tierra |
| Proyectos de gestión de residuos y prevención de emisiones de metano |
| Proyectos de agricultura |
| Proyectos de carbono azul |
| Otras categorías de proyectos |
| Transacciones al contado |
| Transacciones a plazo |
| Acuerdos de compra a largo plazo |
| Energía y servicios Públicos |
| Fabricación e Industrial |
| Bienes de consumo y venta minorista |
| Transporte y Logística |
| Servicios Financieros |
| Tecnologia y Telecomunicaciones |
| Agencias gubernamentales |
| Organizaciones no gubernamentales |
| Individuales: |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de Africa |
| Por tipo de crédito | Proyectos de prevención y reducción | |
| Proyectos de mudanza | ||
| Por categoría de proyecto | Proyectos de Energías Renovables | |
| Proyectos forestales y de uso de la tierra | ||
| Proyectos de gestión de residuos y prevención de emisiones de metano | ||
| Proyectos de agricultura | ||
| Proyectos de carbono azul | ||
| Otras categorías de proyectos | ||
| Por tipo de transacción | Transacciones al contado | |
| Transacciones a plazo | ||
| Acuerdos de compra a largo plazo | ||
| Por industria del usuario final | Energía y servicios Públicos | |
| Fabricación e Industrial | ||
| Bienes de consumo y venta minorista | ||
| Transporte y Logística | ||
| Servicios Financieros | ||
| Tecnologia y Telecomunicaciones | ||
| Agencias gubernamentales | ||
| Organizaciones no gubernamentales | ||
| Individuales: | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas para 2031 del mercado voluntario de carbono?
El mercado voluntario de carbono estaba valorado en 2.36 millones de dólares en 2025, alcanzó los 2.83 millones de dólares en 2026 y se prevé que llegue a los 7.06 millones de dólares en 2031 con una tasa de crecimiento anual compuesta del 20.06 %.
¿Qué tipo de crédito está creciendo más rápidamente en el mercado de créditos de carbono?
Los proyectos de eliminación son el tipo de crédito de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 23.71 % entre 2026 y 2031, a pesar de que los proyectos de prevención y reducción aún representaban la mayor parte en 2025.
¿Por qué los compradores se están decantando por créditos de carbono de mayor integridad?
Los compradores se enfrentan a un mayor escrutinio en lo que respecta a las afirmaciones climáticas, y las normas de la VCMI a partir de 2026 aumentaron la necesidad de créditos aprobados por el CCP o conforme al Artículo 6.4 cuando las empresas hacen declaraciones públicas.
¿Qué grupo de usuarios finales se está expandiendo más rápidamente?
Se prevé que el sector de bienes de consumo y comercio minorista crezca a una tasa de crecimiento anual compuesta (CAGR) del 25.48 % hasta 2031, debido a que las reclamaciones de productos, la presión del Alcance 3 y la exposición a litigios están aumentando la demanda de créditos creíbles.
¿Qué región lidera actualmente la actividad voluntaria de créditos de carbono?
América del Norte lideró con una participación del 37.61% en 2025 debido a una mayor demanda institucional, transacciones más estructuradas y una mayor participación de compradores de los sectores de energía, finanzas y tecnología.
¿Qué está cambiando la forma en que se financian los proyectos en este sector?
Los acuerdos de compra a largo plazo se utilizan cada vez más para respaldar la financiación de proyectos, como lo demuestra el crédito de 210 millones de dólares otorgado por JP Morgan a Chestnut Carbon, respaldado por un acuerdo de 25 años con Microsoft.


