

Tamaño y participación en el mercado de las galletas wafer
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 103.45 mil millones |
| Tamaño del mercado (2031) | USD 133.98 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.31% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
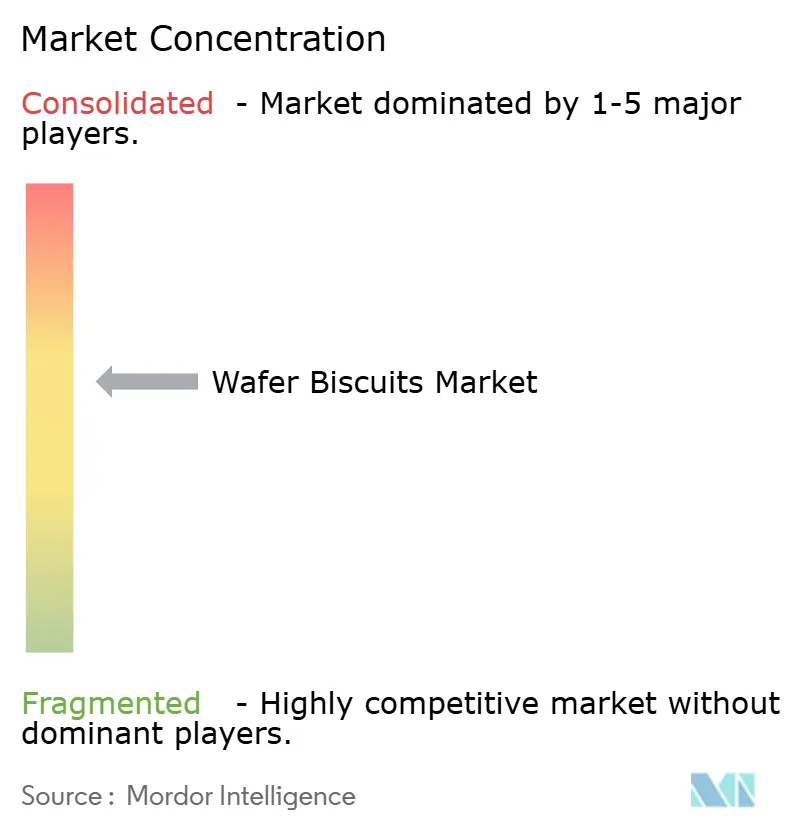
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de galletas de obleas por Mordor Intelligence
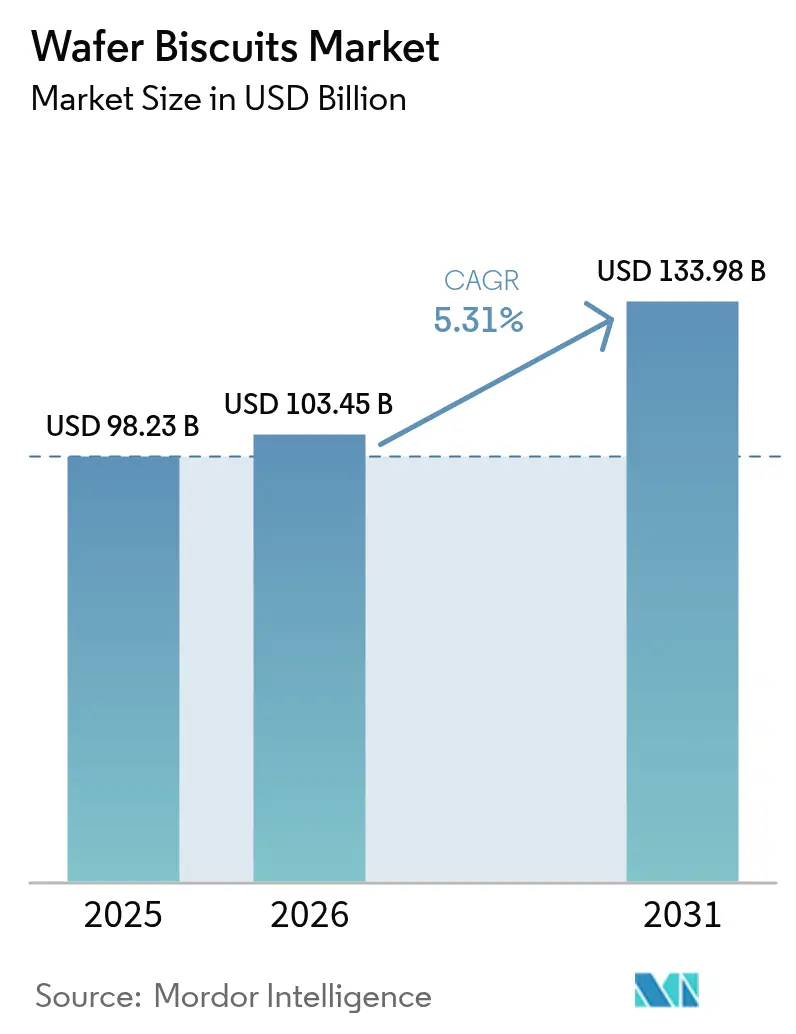
El tamaño del mercado de galletas de obleas en 2026 se estima en 103.45 millones de dólares, creciendo desde los 98.23 millones de dólares de 2025, con proyecciones para 2031 de 133.98 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 5.31 % entre 2026 y 2031. Esta trayectoria de crecimiento refleja la resiliencia del sector ante la evolución de las preferencias de los consumidores y las presiones de la cadena de suministro que han transformado el panorama de la confitería. La expansión del mercado se sustenta en cambios fundamentales en el comportamiento de consumo de snacks, ya que el 48.8 % de los consumidores consume snacks más de 3 veces al día, lo que impulsa una demanda sostenida de formatos prácticos y fáciles de llevar. [ 1 ]Fuente: Asociación Nacional de Tiendas de Conveniencia (NACS), "Exposición de Dulces y Snacks 2025: El Estado de los Snacks", convenience.orgEl mercado se beneficia de la continua innovación de productos, con empresas que introducen nuevos sabores, formatos de obleas multicapa y opciones saludables como obleas bajas en azúcar, sin gluten y ricas en proteínas, que atraen a una amplia base de consumidores, incluyendo a aquellos preocupados por su salud. Además, la popularidad de las obleas rellenas de crema y cubiertas de chocolate, que representan una parte significativa de las ventas, refleja la creciente preferencia de los consumidores por snacks ricos y sabrosos. El crecimiento regional es particularmente fuerte en Asia-Pacífico debido a la densidad de población y al aumento de la renta disponible, junto con mercados maduros en Europa con demanda de productos artesanales y orgánicos. Simultáneamente, las exigencias de cumplimiento normativo se intensifican a medida que evolucionan los estándares de seguridad alimentaria a nivel mundial, lo que obliga a los fabricantes a cumplir con complejos requisitos de etiquetado en múltiples jurisdicciones. Sin embargo, estos desafíos se ven compensados por sólidos factores que impulsan la demanda, como las innovaciones en el envasado que prolongan la vida útil, la creciente penetración del comercio electrónico y la proliferación de formulaciones saludables dirigidas a los segmentos de consumidores preocupados por las proteínas y la reducción de azúcar.
Conclusiones clave del informe
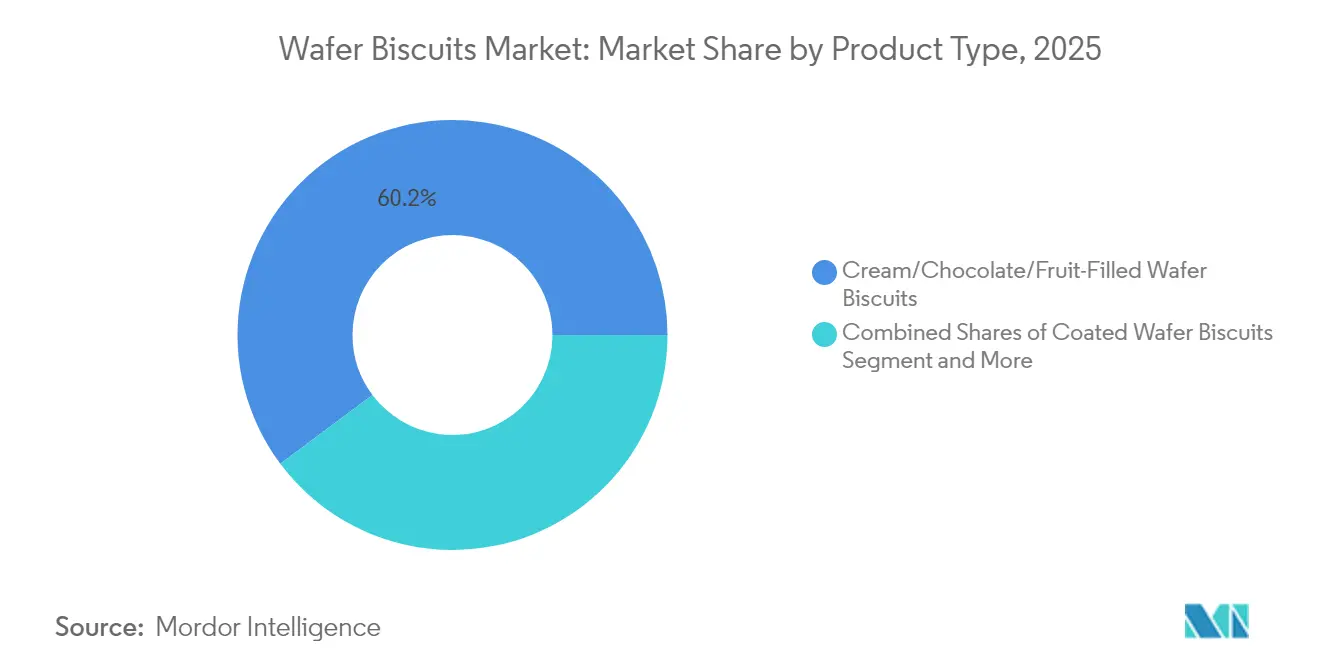
- Por tipo de producto, las líneas rellenas de crema, chocolate y fruta lideraron el mercado de galletas wafer con un 60.22 % en 2025 y se proyecta que los formatos recubiertos crecerán a una CAGR del 5.58 % hasta 2031.
- Por categoría, los productos convencionales representaron el 95.41% de las ventas en 2025; las variantes orgánicas registran la CAGR más rápida del 6.54% hasta 2031.
- Por forma, las formas de ladrillo representaron el 92.10 % del tamaño del mercado de galletas de obleas en 2025, mientras que las formas de barra se expandieron a una CAGR del 7.02 % hasta 2031.
- Por embalaje, las cajas capturaron el 39.81% de los ingresos de 2025; las bolsas verticales muestran una CAGR del 7.05% hasta 2031.
- Por distribución, los supermercados/hipermercados generaron el 57.25% del valor en 2025, mientras que el comercio minorista en línea aumenta a una CAGR del 6.18% hasta 2031.
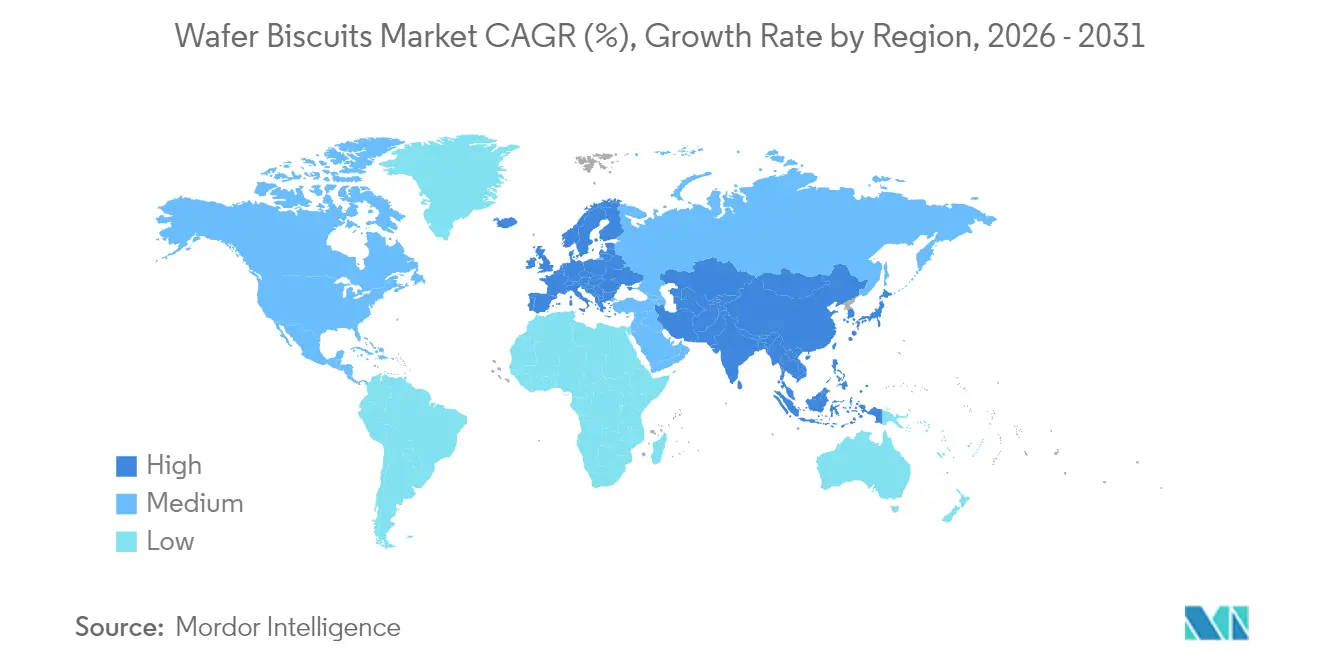
- Por geografía, Europa ocupa el 32.74% del valor en 2025, mientras que Asia-Pacífico tiene la participación de más rápido crecimiento con una CAGR del 6.41% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de galletas de obleas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de refrigerios convenientes para llevar | + 1.2% | Global | Mediano plazo (2-4 años) |
| Avances en el envasado para mayor frescura y atractivo | + 0.8% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Innovación de productos y expansión de variedades de sabores | + 0.9% | Global | Mediano plazo (2-4 años) |
| Opciones orientadas a la salud | + 1.1% | América del Norte y Europa, APAC (Asia-Pacífico) emergente | Largo plazo (≥ 4 años) |
| Diferenciación de marca e iniciativas de marketing | + 0.7% | Global | Corto plazo (≤ 2 años) |
| Expansión del comercio minorista moderno y el comercio electrónico | + 1.0% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de refrigerios convenientes para llevar
Los hábitos de consumo de snacks han cambiado radicalmente hacia ocasiones de consumo frecuentes y portátiles, y casi la mitad de los consumidores consumen snacks más de tres veces al día, según datos del sector. Esta transformación del comportamiento va más allá de los sustitutos de comida tradicionales, abarcando la gestión energética durante jornadas laborales prolongadas y momentos de consumo social. La portabilidad inherente de las galletas de obleas y su mayor durabilidad las posicionan ventajosamente dentro de esta tendencia, especialmente a medida que la urbanización se acelera en los mercados emergentes. La "snackificación" de las comidas se ha vuelto especialmente pronunciada entre la Generación Z y los Millennials, quienes priorizan la comodidad sin comprometer la satisfacción del sabor. El posicionamiento premium dentro de este segmento ha demostrado ser sostenible, con un 3% de los consumidores expresando su disposición a pagar precios más altos por mejoras percibidas en la calidad. Esta disposición a mejorar la calidad crea oportunidades de expansión de márgenes para los fabricantes que comunican con éxito sus propuestas de valor a través del diseño de envases y la innovación en sabores.
Avances en el envasado para mayor frescura y atractivo
La evolución de la tecnología de envasado se ha convertido en un factor clave para la competitividad, con sistemas de envasado activos que incorporan agentes antioxidantes y antimicrobianos que prolongan la vida útil del producto y conservan sus atributos sensoriales. La integración de envases inteligentes permite la monitorización de la calidad en tiempo real, abordando las preocupaciones de los consumidores sobre la frescura y reduciendo el desperdicio en los canales de distribución. Las tecnologías de recubrimiento comestible representan una nueva frontera, ofreciendo alternativas sostenibles a los materiales de barrera tradicionales, a la vez que mejoran potencialmente los perfiles nutricionales. Los materiales de envasado de origen vegetal están ganando terreno a medida que la conciencia ambiental influye en las decisiones de compra, aunque los desafíos técnicos relacionados con las propiedades de barrera contra la humedad requieren una inversión continua en innovación. La convergencia de las exigencias de sostenibilidad y el rendimiento funcional crea oportunidades para los fabricantes que equilibran con éxito las credenciales ambientales con los requisitos de protección del producto. Las bolsas de fondo plano muestran el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.32 %, lo que refleja la preferencia del consumidor por formatos resellables que mantienen la integridad del producto en múltiples ocasiones de consumo.
Innovación de productos y expansión de variedades de sabores
La experimentación con sabores se ha intensificado a medida que los fabricantes buscan nuevas ocasiones y segmentos demográficos. La encuesta "Estado de las Delicias 2025" de la Asociación Nacional de Confiteros muestra que el 63 % de los compradores estadounidenses disfruta probando productos de confitería con sabores novedosos, y el 48 % compra al menos un producto de temporada de edición limitada cada año.[ 2 ]Fuente: Asociación Nacional de Confiteros, "ESTADO DE LAS GALLETAS 2025", candyusa.comLa creciente demanda de autenticidad regional impulsa a las marcas a buscar soluciones locales: un informe reciente del Servicio Agrícola Exterior del USDA señala que los lanzamientos de galletas chinas con matcha, judías rojas y lichi crecieron un 22 % interanual en 2024. [ 3 ]Fuente: Servicio Agrícola Exterior del USDA, "Lanzamiento de galletas chinas", fas.usda.govLa superposición de texturas también impulsa la percepción de calidad superior; la Organización Internacional del Cacao vincula los formatos recubiertos con un aumento del 3% en el precio unitario promedio, ya que el recubrimiento añade una sensación de placer. El prototipado rápido, respaldado por equipos de llenado modulares, permite a las plantas cambiar a nuevos rellenos en menos de 30 minutos, reduciendo el ciclo de desarrollo de semanas a días, según el punto de referencia de procesamiento de la Asociación Europea de Snacks 2025. Las campañas en redes sociales amplifican estos lanzamientos; la NCA informa que las publicaciones de confitería etiquetadas con #newflavor generaron 1.4 millones de visualizaciones en TikTok en 2024, impulsando el ensayo entre la Generación Z y los Millennials.
Opciones orientadas a la salud
La presión política global para reducir los azúcares añadidos acelera la reformulación de las obleas para hacerlas más saludables. La Organización Mundial de la Salud recomienda limitar el azúcar libre a menos del 10% de la energía diaria, una guía que ya se ha incorporado a las políticas dietéticas nacionales de 54 países a partir de 2025. En Estados Unidos, la actualización de la información nutricional de la Administración de Alimentos y Medicamentos (FDA), que exige el etiquetado de "azúcares añadidos", llevó al 38% de los fabricantes de confitería a reducir el azúcar o lanzar líneas con menos azúcar entre 2020 y 2024. [ 4 ]Fuente: Administración de Alimentos y Medicamentos de EE. UU., "Cambios en la etiqueta de información nutricional", fda.govLa Encuesta Orgánica 2025 del USDA muestra que las ventas de snacks orgánicos aumentaron un 8% en 2024, alcanzando los 1.8 millones de dólares, siendo las galletas la subcategoría de mayor crecimiento, con un 11%. La fortificación funcional también está en expansión: el Instituto de Tecnólogos de Alimentos informa que el 27% de las nuevas referencias de obleas globales lanzadas en 2024 contenían aislados de proteínas, prebióticos o vitaminas añadidas, frente al 15% en 2021. Las prioridades de etiquetado limpio se mantienen firmes; la encuesta 2025 del Consejo Internacional de Información Alimentaria reveló que el 67% de los adultos estadounidenses examinan minuciosamente las listas de ingredientes en busca de colorantes artificiales, lo que ha impulsado una tendencia generalizada hacia el uso de extractos naturales como la remolacha y la espirulina para teñir.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Interrupciones de la cadena de suministro | -0.9% | Global | Corto plazo (≤ 2 años) |
| Cargas del cumplimiento normativo | -0.6% | Global, particularmente la Unión Europea y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento de alternativas de refrigerios más saludables | -0.8% | Norteamérica y Europa | Largo plazo (≥ 4 años) |
| Inversión en alta tecnología para el procesamiento moderno | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Interrupciones de la cadena de suministro
La volatilidad de los precios de las materias primas ha alcanzado niveles críticos, y los costos del azúcar han alcanzado su punto más alto desde 2011 debido a la escasez de producción inducida por el clima en las principales regiones productoras, como Brasil y la Unión Europea. Las cadenas de suministro de trigo enfrentan presiones similares, y las previsiones de producción mundial indican una escasez de suministros y una reducción de las existencias finales para la temporada 2024-25. La inflación de los costos de transporte agrava estos desafíos, y los picos de los precios de la energía tras las tensiones geopolíticas crean una presión persistente sobre los márgenes en toda la cadena de valor. La escasez de mano de obra en los sectores agrícola y manufacturero exacerba las restricciones de suministro, especialmente en los mercados desarrollados, donde los cambios demográficos reducen la participación de la fuerza laboral disponible. Los fabricantes responden mediante estrategias de integración vertical y acuerdos de suministro a largo plazo, aunque estos enfoques requieren un compromiso de capital significativo y reducen la flexibilidad operativa. El Informe de Seguridad Alimentaria del Reino Unido destaca vulnerabilidades interconectadas, ya que la inflación de los alimentos alcanza máximos de 45 años a pesar de la moderación de los precios mundiales, lo que indica fragilidades estructurales en la cadena de suministro que se extienden más allá de las interrupciones temporales.
Cargas del cumplimiento normativo
Las normas de etiquetado y composición siguen endureciéndose en los principales mercados. En la Unión Europea, el Reglamento (UE) 2024/1442 modifica el marco de la Información Alimentaria al Consumidor para exigir la puntuación nutricional en el frontal del envase a partir de enero de 2026, lo que exige un nuevo diseño gráfico para cada referencia (SKU) vendida en el bloque. Las restricciones de colocación de productos con alto contenido en grasas, sal y azúcar (HFSS) del Reino Unido, plenamente aplicables a partir de octubre de 2025, prohíben la exhibición en la zona de impulso de las obleas que cumplen los requisitos, lo que obliga a los minoristas a replanificar las zonas de caja. [ 5 ]Fuente: GOV.UK, "Restricciones de colocación (HFSS)", gov.ukEn Estados Unidos, la Norma de Trazabilidad de la FDA, bajo la Ley de Modernización de la Inocuidad de los Alimentos, ahora exige el mantenimiento de registros a nivel de lote para ingredientes clave como el trigo y el cacao, lo que amplía la documentación de auditoría en aproximadamente 400 horas por planta al año. Las regulaciones sobre alérgenos también aumentan; la norma de etiquetado de alérgenos en inglés sencillo de Australia y Nueva Zelanda de 2024 exige que los fabricantes de obleas escriban "trigo" y "soja" en negrita dentro de los paneles de ingredientes, lo que impulsa la reimpresión de envases para las exportaciones a Oceanía. Finalmente, el Reglamento de Envases y Residuos de Envases de la UE propuesto tiene como objetivo una reducción del 20% en el plástico de un solo uso para 2030, impulsando a las marcas de obleas hacia monomateriales reciclables o laminados a base de papel que a menudo conllevan mayores costos de material.
Análisis de segmento
Por tipo de producto: Las variantes rellenas impulsan el crecimiento de la prima
Las galletas de oblea rellenas de crema, chocolate o fruta alcanzaron una cuota de mercado del 60.22 % en 2025, lo que refleja la preferencia del consumidor por sabores exquisitos y texturas complejas. Estos productos se benefician de estructuras de margen más altas gracias a su posicionamiento premium y al coste de los ingredientes, lo que permite una inversión sostenida en innovación de sabores y sofisticación en los envases. Las galletas de oblea recubiertas, si bien mantienen una cuota de mercado menor, muestran un impulso de crecimiento superior, con una tasa de crecimiento anual compuesta (TCAC) del 5.58 % hasta 2031, impulsada por estrategias exitosas de premiumización y la expansión de la distribución a través de canales minoristas modernos.
El dominio del segmento relleno refleja la capacidad de los fabricantes para diferenciarse mediante la variedad de sabores y las ofertas de temporada, creando oportunidades de compra que van más allá de las necesidades básicas de refrigerio. Las variantes rellenas de chocolate se benefician particularmente del posicionamiento premium establecido del cacao, aunque el aumento en los costos del cacao presenta desafíos de margen que requieren estrategias de precios cuidadosas. Las opciones rellenas de fruta atraen a los consumidores preocupados por la salud que buscan beneficios nutricionales percibidos sin sacrificar la satisfacción. El crecimiento acelerado de las variantes recubiertas se debe a la exitosa innovación en texturas y al atractivo visual que impulsa precios premium, especialmente en los segmentos de regalos y celebraciones, donde la presentación impulsa las decisiones de compra.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: Aceleración orgánica en medio del dominio convencional
Las galletas de obleas convencionales mantienen una cuota de mercado abrumadora del 95.41 % en 2025, lo que refleja las preferencias consolidadas de los consumidores y la sensibilidad al precio en los segmentos del mercado masivo. Sin embargo, las variantes orgánicas se están expandiendo rápidamente con una tasa de crecimiento anual compuesta (TCAC) del 6.54 % hasta 2031, lo que indica un poder de fijación de precios premium sostenido y una creciente disposición de los consumidores a pagar precios más altos por los beneficios percibidos para la salud y el medio ambiente. Esta trayectoria de crecimiento sugiere una exitosa educación del mercado y una expansión de la distribución más allá de los canales especializados hacia el comercio minorista general.
El auge del segmento orgánico refleja las tendencias más amplias de los consumidores hacia productos de etiqueta limpia y prácticas de consumo sostenible, especialmente entre los grupos demográficos de mayores ingresos. Los requisitos de certificación crean barreras de entrada que protegen a los productores orgánicos establecidos, a la vez que limitan la intensidad competitiva. La complejidad de la cadena de suministro de ingredientes orgánicos requiere relaciones de abastecimiento especializadas y una gestión de inventarios especializada, lo que genera desafíos operativos que los fabricantes más pequeños tienen dificultades para abordar eficazmente. Los productos convencionales se benefician de las cadenas de suministro consolidadas y la optimización de costos, aunque los fabricantes introducen cada vez más extensiones de la línea orgánica para captar oportunidades premium sin canibalizar los volúmenes existentes.
Por forma/figura: La innovación en palos desafía la tradición del ladrillo
Las galletas de oblea en forma de ladrillo dominan el mercado con una cuota de mercado del 92.10 % en 2025, aprovechando la familiaridad del consumidor y las ventajas de eficiencia de fabricación que permiten estrategias de precios competitivas. Las variantes en forma de palito, a pesar de su menor cuota actual, muestran un crecimiento excepcional con una tasa de crecimiento anual compuesta (TCAC) del 7.02 % hasta 2031, impulsada por las ventajas del control de porciones y una mayor portabilidad, en línea con las tendencias de consumo para llevar. Esta innovación de formato refleja un desarrollo de producto exitoso que aborda las necesidades cambiantes del consumidor sin requerir cambios significativos en la infraestructura de fabricación.
La aceleración del crecimiento de los formatos de barra se debe a su exitoso posicionamiento como opciones de indulgencia con porciones controladas que satisfacen el deseo de moderación de los consumidores conscientes de la salud sin evitar por completo la categoría. El formato permite un envoltorio individual que conserva la frescura, a la vez que crea oportunidades para compartir en ocasiones de consumo social. Las ventajas de fabricación incluyen la reducción de roturas durante el transporte y una mejor presentación en el lineal que aumenta el atractivo en el comercio minorista. Los formatos de bloque mantienen ventajas en cuanto a rentabilidad y familiaridad del consumidor, aunque los fabricantes ofrecen cada vez más ambos formatos para satisfacer diversas preferencias de consumo y ocasiones de uso.
Por embalaje: las bolsas ganan terreno gracias a su comodidad
Las cajas conservan la mayor cuota de mercado en envases, con un 39.81 % en 2025, gracias a las ventajas consolidadas de la comercialización minorista y a la percepción del consumidor de valor a través de la cantidad. Las bolsas/bolsas de fondo plano muestran el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.05 % hasta 2031, lo que refleja su éxito como formatos prácticos y resellables que mantienen la frescura del producto en múltiples ocasiones de consumo. Esta evolución de los envases se alinea con los cambios en el tamaño de los hogares y los hábitos de consumo de snacks, que priorizan la flexibilidad sobre la compra a granel.
El auge de los formatos pouch refleja la exitosa innovación en propiedades de barrera y mecanismos de cierre que abordan las preocupaciones de los consumidores sobre la frescura y la portabilidad. Este formato permite gráficos de alta calidad y una presentación en el lineal, a la vez que reduce el uso de material de envasado en comparación con las alternativas rígidas. Los sobres/bolsas cumplen funciones de control de porciones y muestreo, especialmente en mercados emergentes donde la asequibilidad impulsa las decisiones de compra. Otros formatos de envasado, como las latas y los envases de plástico, se dirigen a ocasiones de uso específicas y a los mercados de regalos donde la presentación impulsa un posicionamiento premium. El cumplimiento normativo se vuelve cada vez más complejo a medida que los materiales de envasado se someten a un escrutinio riguroso por su impacto ambiental y la seguridad alimentaria.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el comercio digital transforma el comercio minorista
Los supermercados/hipermercados dominan el 57.25% de la distribución en 2025, aprovechando los patrones de compra consolidados de los consumidores y la experiencia en gestión de categorías que optimiza el posicionamiento en los lineales y la eficacia de las promociones. Las tiendas online muestran el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.18% hasta 2031, lo que refleja una adaptación exitosa a las tendencias del comercio digital y las oportunidades de venta directa al consumidor que superan los márgenes de la venta minorista tradicional. Esta evolución del canal genera una nueva dinámica competitiva a medida que los fabricantes desarrollan estrategias de marketing y embalaje específicas para el comercio electrónico.
El crecimiento del comercio digital facilita las relaciones directas con los consumidores y la recopilación de datos que fundamentan el desarrollo de productos y las estrategias de marketing, aunque los costes de gestión y la logística de entrega presentan retos operativos. Las tiendas de conveniencia y de comestibles mantienen una cuota de mercado significativa gracias a las compras impulsivas y las ventajas de proximidad, especialmente en formatos individuales y ocasiones de consumo inmediato. El éxito del canal depende de la colocación estratégica de productos y del apoyo promocional que impulsa la prueba y la repetición de compras. Otros canales de distribución, como las máquinas expendedoras y las ventas institucionales, se dirigen a ocasiones de consumo específicas, aunque representan cuotas de mercado globales menores. La expansión del comercio minorista moderno en los mercados emergentes genera oportunidades de crecimiento a medida que el desarrollo de la infraestructura mejora la disponibilidad de los productos y el acceso de los consumidores.
Análisis geográfico
Mercado europeo de galletas tipo oblea
Europa lidera el consumo mundial de galletas de obleas con una cuota de mercado del 32.74 % en 2025, beneficiándose de una tradición consolidada en confitería y de unas sofisticadas redes de distribución que permiten un posicionamiento premium de productos. La madurez de su mercado impulsa la innovación hacia fórmulas saludables y soluciones de envasado sostenibles que responden a las cambiantes preferencias de los consumidores. Alemania, el Reino Unido, Italia y Francia representan mercados de consumo clave donde la fidelidad a la marca y la percepción de la calidad respaldan estrategias de precios premium. Sin embargo, las tasas de crecimiento siguen siendo moderadas, ya que la saturación del mercado limita las oportunidades de expansión más allá de la innovación de productos y la competencia por la cuota de mercado.
Mercado de galletas tipo oblea en APAC, América y MEA
Asia-Pacífico se perfila como la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.41 % hasta 2031, impulsada por la rápida urbanización, el aumento de la renta disponible y la expansión de la infraestructura minorista moderna en mercados clave como China, India y el Sudeste Asiático. Los consumidores chinos adoptan cada vez más formatos minoristas de snacks con descuento, con un número de tiendas que se ha triplicado hasta alcanzar las 25 000 desde 2022, lo que refleja un comportamiento de compra consciente del precio en un contexto de incertidumbre económica. El mercado filipino de snacks, valorado en 2600 millones de dólares en 2023, presenta una TCAC proyectada del 8 % hasta 2028, con snacks horneados, incluidas las galletas, que alcanzarán los 265 millones de dólares, según el Departamento de Agricultura de Estados Unidos. Norteamérica mantiene una importante presencia en el mercado gracias a sus carteras de marcas consolidadas y su capacidad de innovación, aunque las tasas de crecimiento se moderan a medida que las tendencias saludables desafían los patrones tradicionales de consumo de dulces. El entorno regulatorio de la región, que incluye los requisitos de etiquetado de la FDA y las obligaciones de divulgación nutricional a nivel estatal, impulsa la reformulación de productos hacia perfiles de ingredientes más limpios. Sudamérica, Oriente Medio y África representan oportunidades emergentes donde el desarrollo económico y la urbanización crean bases de consumidores en expansión, aunque las limitaciones de infraestructura y la dependencia de las importaciones limitan el potencial de crecimiento a corto plazo. La volatilidad económica de Brasil afecta los patrones de gasto de los consumidores, mientras que los mercados de Oriente Medio muestran un creciente interés por los formatos de confitería occidentales adaptados a los gustos locales.
Panorama regulatorio
Los fabricantes mundiales de galletas tipo oblea operan bajo requisitos cada vez más estrictos de etiquetado, aditivos y gestión de la seguridad alimentaria, que varían según el mercado de destino. En la Unión Europea, las galletas tipo oblea se incluyen en la categoría de "productos de panadería finos" según el Reglamento (CE) n.º 1333/2008, y el Reglamento (UE) 2026/196 de la Comisión (en vigor desde el 28 de enero de 2026) actualizó las condiciones relacionadas con determinados hidrocoloides utilizados como espesantes y estabilizadores. Para las referencias vendidas o exportadas a la UE, esto aumenta los controles de formulación y especificación. En el Reino Unido, las restricciones de colocación de alimentos con alto contenido de grasas, azúcares y sal (HFSS), que entraron en vigor en su totalidad en octubre de 2025, también añaden limitaciones a la ejecución en el punto de venta para los productos tipo oblea que cumplen los requisitos, al limitar su ubicación en caja y su exposición en tiendas.
A nivel internacional, la armonización del etiquetado orientado al comercio sigue tomando como referencia las normas del Codex, como la CODEX STAN 1-1985, para alimentos preenvasados, en particular para las declaraciones de alérgenos de cereales que contienen gluten, lo cual es relevante para las obleas a base de trigo. En julio de 2026, la Comisión del Codex Alimentarius de la FAO/OMS (49.ª sesión, Ginebra) adoptó normas actualizadas que abarcan los aditivos alimentarios y las directrices de etiquetado preventivo de alérgenos, lo que fortalece la base para las actualizaciones nacionales. En cuanto a los sistemas y las auditorías, la FSSC 22000 pasó a la versión 7 en mayo de 2026, con auditorías de actualización requeridas para abril de 2028, y los resultados prioritarios del Programa de Alimentos para el Consumo Humano 2026 de la FDA refuerzan la dirección hacia controles preventivos y documentación más estructurados para la trazabilidad de los ingredientes en los Estados Unidos.
Análisis de la cadena de valor
La cadena de valor de las galletas de oblea comienza con insumos agrícolas y procesados (harina de trigo, azúcar, aceites vegetales, cacao, cremas lácteas o vegetales y emulsionantes/aditivos permitidos), luego pasa al horneado industrial, la formación de la oblea, la deposición de crema, el apilamiento/corte, el recubrimiento/envoltura opcional, el enfriamiento y el envasado de alto rendimiento. Los riesgos de costo y continuidad se concentran en la fase inicial de la cadena de suministro y en los servicios públicos. La harina de trigo es una línea de costos operativos importante para las plantas de obleas, mientras que la volatilidad del azúcar y el cacao afecta tanto a las variantes rellenas como a las recubiertas. Los servicios públicos y la disponibilidad de combustible también pueden ser limitaciones importantes en algunos mercados. Por ejemplo, la escasez localizada de suministro de GLP reportada en India en marzo de 2026 obligó a ciertas panaderías y fabricantes de galletas a reducir significativamente la producción, lo que indica una exposición a insumos energéticos más allá de los ingredientes.
En la fase posterior de la cadena de suministro, las galletas de oblea requieren un embalaje protector y una manipulación cuidadosa debido a su fragilidad y propensión a romperse, lo que resalta la importancia del embalaje secundario, la paletización y las prácticas de distribución para la reducción de residuos y la presentación en los estantes. Los grandes fabricantes equilibran la distribución minorista indirecta (supermercados/hipermercados y tiendas de conveniencia) con las crecientes necesidades del comercio electrónico, que requieren envases resistentes al transporte y configuraciones de cajas optimizadas. En el ecosistema más amplio de las galletas, las estrategias de la cadena de suministro incluyen una mayor automatización y la reconfiguración de la red, junto con el abastecimiento regional y los inventarios de reserva para reducir el impacto de los ciclos de desabastecimiento y las interrupciones logísticas. Operadores multinacionales como Mondelēz han llevado a cabo iniciativas plurianuales de panadería y red de distribución en Estados Unidos.
Panorama competitivo
El mercado de las galletas de obleas presenta una concentración moderada, con una competencia equilibrada entre multinacionales y especialistas regionales, lo que genera una intensidad competitiva dinámica que impulsa la innovación continua y el posicionamiento estratégico. Los líderes del mercado aprovechan las redes de distribución globales y las carteras de marcas para mantener sus ventajas competitivas, mientras que las empresas más pequeñas se centran en nichos de mercado y su experiencia en el mercado local para captar oportunidades especializadas. La adopción de tecnología determina cada vez más el éxito competitivo, y las inversiones en automatización permiten la optimización de costes y la consistencia de la calidad, lo que respalda las estrategias de posicionamiento premium.
La consolidación estratégica continúa transformando la dinámica del sector, como lo demuestra la adquisición de Kellanova por parte de Mars por 35.9 XNUMX millones de dólares, que amplía significativamente la cartera de snacks y crea sinergias en todos los canales de distribución, según la Comisión de Bolsa y Valores de Estados Unidos (SEC). La adquisición por parte de Mondelez International de la participación mayoritaria en Evirth, fabricante chino de pasteles y bollería, demuestra las estrategias de expansión geográfica dirigidas a mercados emergentes de alto crecimiento. Surgen oportunidades en fórmulas saludables y soluciones de envasado sostenibles, donde el cumplimiento normativo y la educación del consumidor crean barreras de entrada que protegen a los pioneros.
Las limitaciones de la inversión de capital, con una disminución del 1.1 % en los presupuestos de la industria en 2025, obligan a priorizar estratégicamente la automatización y la digitalización en lugar de la expansión de la capacidad. El liderazgo en costes depende cada vez más de la tecnología. Las plantas implementan sistemas de visión y robótica para minimizar las roturas y cumplir con las estrictas tolerancias de peso exigidas por la gran distribución. Las líneas de producción se centran en obleas con bajo contenido de azúcar y enriquecidas con proteínas, antes de la entrada en vigor de las normas de puntuación nutricional de la UE en la parte frontal del envase, que entrarán en vigor en 2026. La sostenibilidad de los envases ahora diferencia a las marcas, ya que Europa aspira a una reducción del 20 % en el plástico de un solo uso, impulsando la transición a bolsas monomateriales reciclables.
Líderes de la industria de las galletas de obleas
-
Mars, incorporado
-
Marcas de azafatas, LLC
-
Nestlé SA
-
Mondelēz Internacional
-
LOTE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Bauducco inauguró una planta de fabricación de 160 000 pies cuadrados en Zephyrhills, Florida, ampliando así su capacidad de producción nacional para su gama de productos horneados, incluyendo obleas. Esta planta permite reducir los plazos de entrega y aumentar la disponibilidad en EE. UU. de los productos a base de obleas, al tiempo que posibilita un mayor uso de la denominación "Hecho en EE. UU." en toda la gama de obleas de la compañía.
- Abril de 2026: Mars presentó TWIX Bits, un formato fácil de comer a base de galleta de barquillo crujiente y caramelo. Este lanzamiento amplía el mercado de los dulces a base de barquillo a los bocaditos y aumenta la presión competitiva en torno a la innovación multitextura y los formatos prácticos.
- Septiembre de 2024: La marca Voortman de Hostess lanzó en Estados Unidos versiones de tamaño snack de sus galletas de barquillo rellenas de crema, con sabores a vainilla y chocolate. Este formato más pequeño, ideal para llevar, refuerza la presencia de la marca en ocasiones de consumo donde la conveniencia es primordial y amplía su acceso a través de las principales cadenas de supermercados.
Alcance del informe del mercado global de galletas de obleas
Las obleas se hacen horneando láminas delgadas de una masa muy líquida entre dos platos pesados muy calientes. Las obleas proporcionan una textura distintiva para comer.
El mercado de galletas wafer está segmentado por forma, canal de distribución y geografía. El mercado se divide en productos rellenos de crema y recubiertos según su forma. Según el canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia, tiendas minoristas en línea y otros canales de distribución. Según la geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Sudáfrica y Oriente Medio y África.
El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados.
| Galletas de oblea rellenas de crema, chocolate y frutas |
| Galletas de oblea recubiertas |
| Convencional |
| Organic |
| En forma de ladrillo |
| En forma de palo |
| Cajas |
| Bolsas/bolsas stand-up |
| Paquetes/sobres |
| Otros |
| Supermercados / Hipermercados |
| Tiendas de conveniencia/supermercados |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Galletas de oblea rellenas de crema, chocolate y frutas | |
| Galletas de oblea recubiertas | ||
| Por categoría | Convencional | |
| Organic | ||
| Por forma/figura | En forma de ladrillo | |
| En forma de palo | ||
| Por embalaje | Cajas | |
| Bolsas/bolsas stand-up | ||
| Paquetes/sobres | ||
| Otros | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia/supermercados | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de galletas wafer para el año 2031?
Se prevé que el sector alcance los 133.98 millones de dólares en 2031, lo que refleja una CAGR del 5.31 % a partir de 2026.
¿Qué región se está expandiendo más rápidamente en ventas de obleas?
Asia-Pacífico lidera con una CAGR del 6.41%, beneficiándose de la urbanización y el aumento de los ingresos disponibles.
¿Cómo afectan las presiones de la cadena de suministro a los fabricantes?
Los aumentos repentinos de los precios del azúcar y del trigo y la inflación de los fletes erosionan los márgenes, lo que impulsa la integración vertical y los contratos de abastecimiento a largo plazo.
¿Qué formato de packaging está ganando cuota de mercado con mayor rapidez?
Las bolsas stand-up crecen a una tasa compuesta anual del 7.05 % gracias a la capacidad de resellado y al peso reducido del material.


