

Tamaño y cuota de mercado de los sensores de agua y aguas residuales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
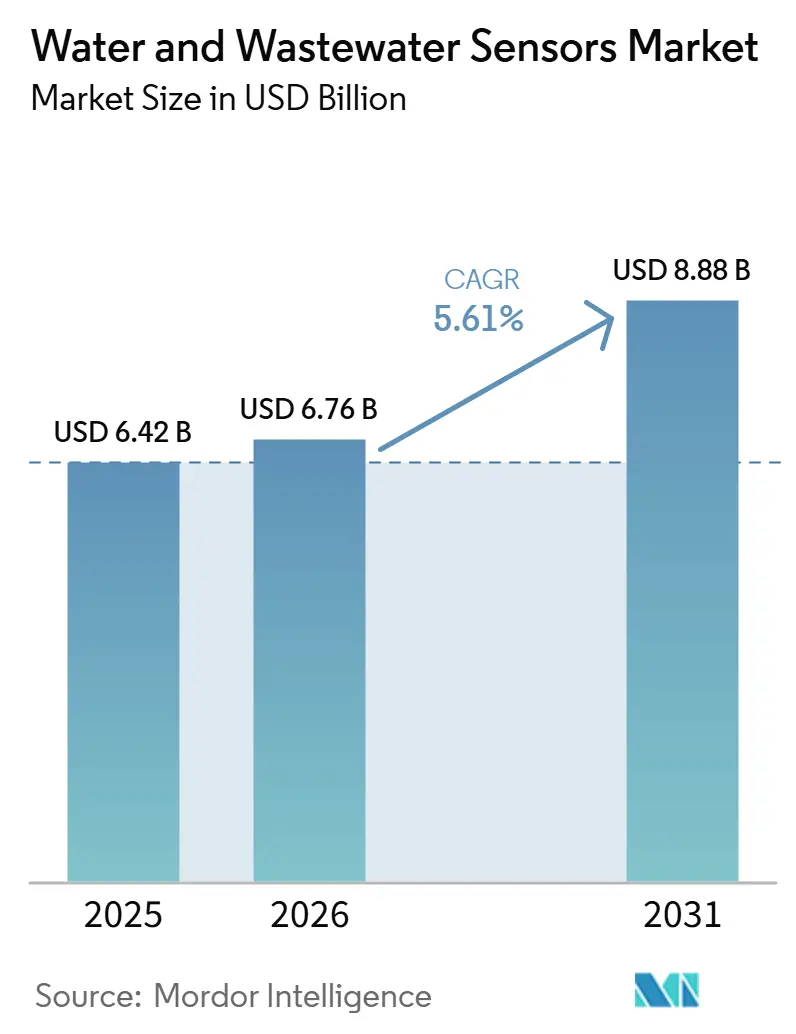
| Tamaño del mercado (2026) | USD 6.76 mil millones |
| Tamaño del mercado (2031) | USD 8.88 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.61% CAGR |
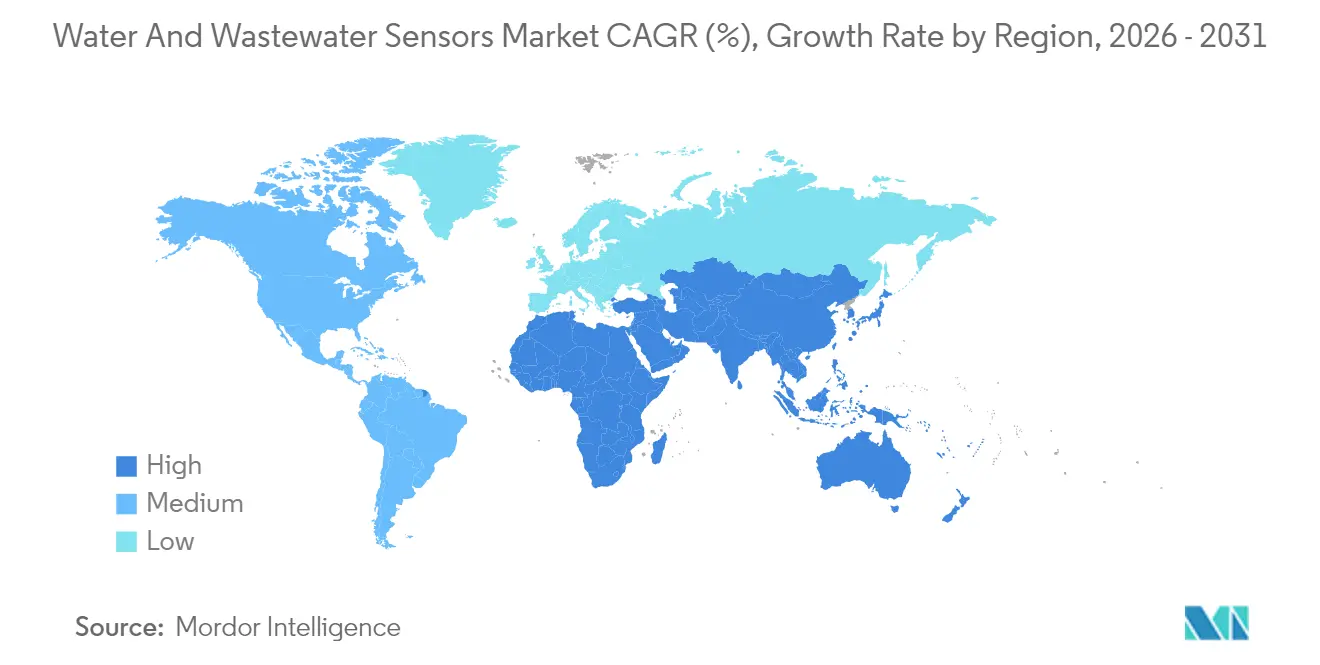
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
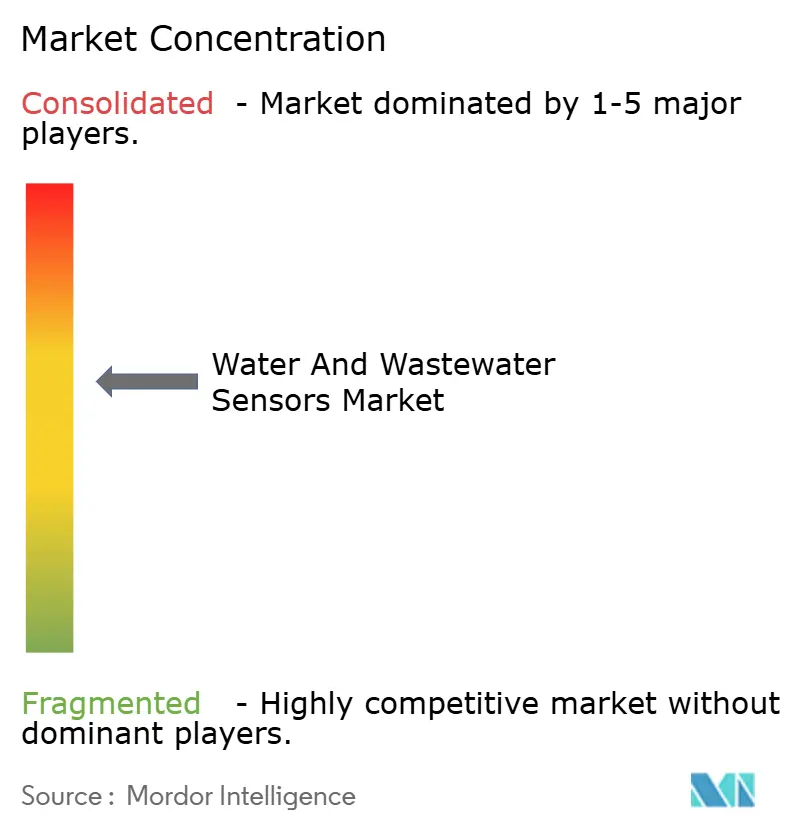
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores de agua y aguas residuales realizado por Mordor Intelligence
Se prevé que el tamaño del mercado de sensores de agua y aguas residuales se expanda de 6.42 millones de dólares en 2025 y 6.76 millones de dólares en 2026 a 8.88 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 5.61% entre 2026 y 2031.
El crecimiento se ve impulsado por las empresas de servicios públicos que están pasando del muestreo periódico puntual a la monitorización continua en el borde de la red, lo que reduce los tiempos de detección de contaminación de días a minutos. La disminución de los costes de los componentes ópticos y de los sistemas microelectromecánicos (MEMS), la expansión de la inteligencia artificial en el borde de la red y el endurecimiento de las normativas globales sobre descargas refuerzan la demanda. Las tácticas competitivas se centran ahora en la integración de la inferencia de aprendizaje automático en las carcasas de las sondas, lo que permite a los proveedores garantizar un mayor tiempo de actividad mediante contratos basados en el rendimiento. La región de Asia-Pacífico domina los envíos, pero África muestra la trayectoria más rápida, ya que los proyectos de medición inteligente financiados por donantes combinan sensores de turbidez y conductividad con módulos de facturación prepago. Los principales riesgos provienen de las costosas modernizaciones, la escasez mundial de personal cualificado para la calibración y las deficiencias en la ciberseguridad de las sondas conectadas a la nube.
Conclusiones clave del informe
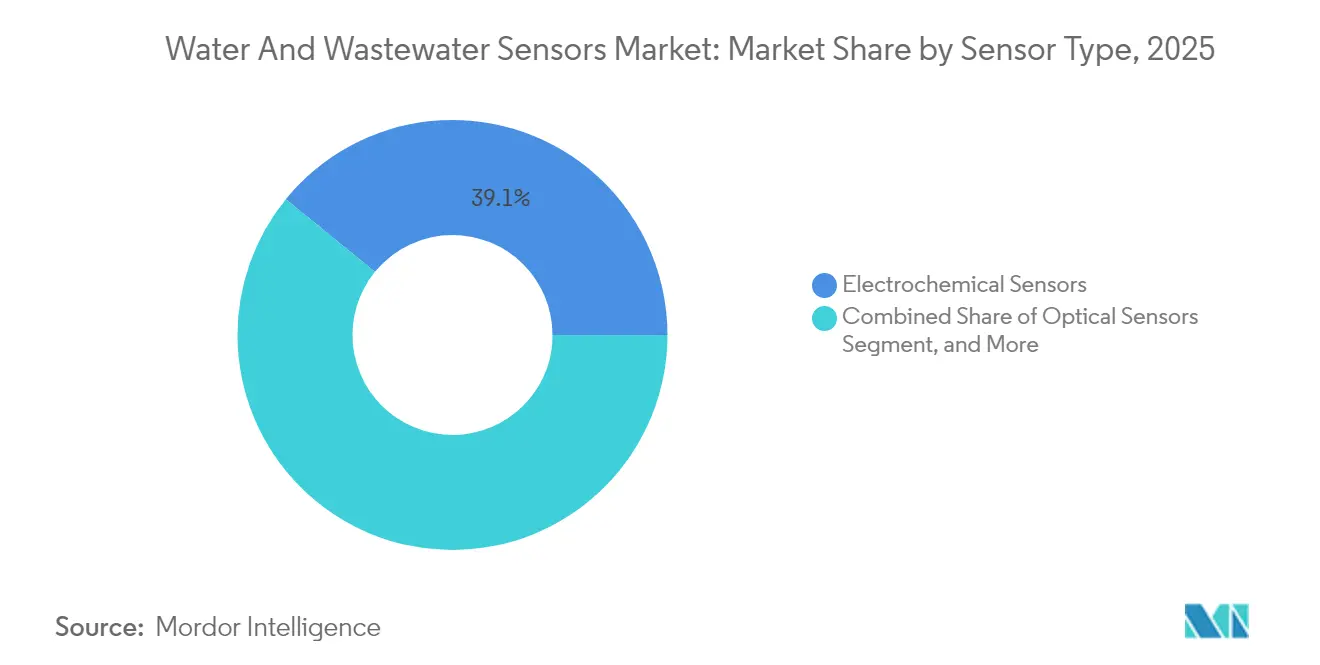
- Por tipo de sensor, los sensores electroquímicos lideraron la participación de mercado de sensores de agua y aguas residuales, representando el 39.12% de los ingresos en 2025. Mientras tanto, se proyecta que los sensores ópticos crezcan a una CAGR del 8.31% hasta 2031.
- Por parámetro monitoreado, el pH tuvo el 32.55% de la participación de mercado de sensores de agua y aguas residuales en 2025, mientras que las sondas de oxígeno disuelto registraron el crecimiento más rápido con una CAGR del 8.61% hasta 2031.
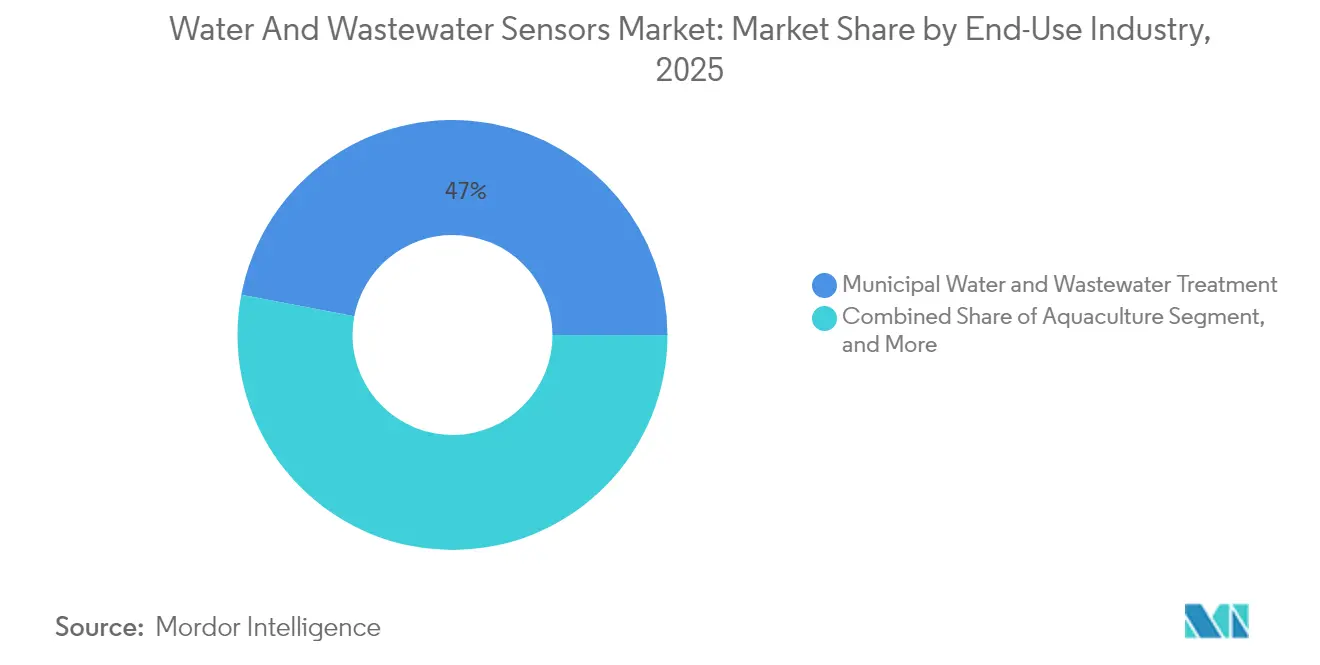
- Por industria de uso final, el tratamiento de agua y aguas residuales municipales capturó el 47.01% de la participación de mercado de sensores de agua y aguas residuales en 2025, mientras que la acuicultura está avanzando a una CAGR del 8.44%, debido a los sistemas de recirculación que requieren supervisión del oxígeno y el pH en tiempo real.
- Geográficamente, la región de Asia-Pacífico acaparó el 35.22% de la cuota de mercado de sensores de agua y aguas residuales en 2025, y se prevé que alcance una tasa de crecimiento anual compuesta (CAGR) del 8.32% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sensores para agua y aguas residuales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Acelerando la digitalización de los servicios de agua | + 1.2% | Global con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Endurecimiento de las regulaciones sobre vertidos industriales | + 1.0% | Núcleo de Asia y el Pacífico, expandiéndose hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Rápida expansión de las redes de riego inteligente | + 0.9% | América del Norte, Australia, Oriente Medio | Corto plazo (≤ 2 años) |
| Disminución de costos de componentes ópticos y MEMS | + 0.8% | Global | Corto plazo (≤ 2 años) |
| Integración de Edge AI para la detección in situ | + 0.7% | América del Norte, Europa, China | Mediano plazo (2-4 años) |
| El auge de los contratos basados en el rendimiento | + 0.6% | Europa, América del Norte con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Acelerando la digitalización de los servicios de agua
Las redes de sensores continuos ahora alimentan datos en vivo a gemelos digitales, lo que permite a los operadores simular cambios de proceso antes de implementarlos a gran escala. La guía de ciberseguridad de 2024 de la Agencia de Protección Ambiental de los Estados Unidos obliga a las empresas de servicios públicos que implementan sondas en red a segmentar el tráfico operativo y de tecnología de la información, lo que eleva las barreras de entrada para los municipios pequeños al tiempo que acelera la consolidación. [1] Agencia de Protección Ambiental de los Estados Unidos, “Guía de ciberseguridad para sistemas de agua potable”, epa.gov La compra de Evoqua por parte de Xylem en 2023 formó una plataforma integrada verticalmente que combina sondas, calibración administrada y análisis, una combinación que las empresas de servicios públicos prefieren porque centraliza la responsabilidad. Los paneles en la nube proporcionan vistas regionales de turbidez, conductividad y potencial de oxidación-reducción; sin embargo, las leyes de protección de datos de Europa están impulsando la migración de cargas de trabajo de inferencia de la nube a pasarelas locales para evitar transferencias de datos transfronterizas. El análisis integrado en el borde reduce la latencia, reduce los costos de ancho de banda y reduce la complejidad regulatoria, convirtiendo el nodo del sensor en el punto de decisión principal. Esta ola de digitalización consolida el mercado de sensores para agua y aguas residuales como una palanca estratégica, en lugar de un mero requisito de cumplimiento normativo.
Endurecimiento de las regulaciones sobre vertidos industriales
Los gobiernos de la región de Asia-Pacífico han actualizado las normas sobre efluentes para metales pesados, demanda bioquímica de oxígeno y sólidos en suspensión, obligando a las fábricas a instalar sondas multiparamétricas en sus tuberías de salida. China ahora exige la instalación de analizadores de demanda química de oxígeno las 24 horas del día en cada parque industrial del Cinturón Económico del Río Yangtze, lo que afecta a más de 15,000 instalaciones. [2] Ministerio de Ecología y Medio Ambiente, “Requisitos de Monitoreo de Descargas Industriales”, mee.gov.cn La Junta Central de Control de la Contaminación de la India exige que las plantas textiles y farmacéuticas registren lecturas cada 15 minutos y activen alarmas en 30 segundos. Estas directivas comprimen los ciclos de decisión, forzando la adopción de sensores electroquímicos y ópticos que pueden funcionar sin supervisión durante meses. La demanda se está extendiendo a Oriente Medio, donde el regulador de servicios públicos de Arabia Saudita ahora exige el monitoreo continuo de boro y bromuro en las salidas de las desalinizadoras. Los límites más estrictos subrayan por qué el mercado de sensores de agua y aguas residuales continúa expandiéndose a un ritmo saludable.
Rápida expansión de las redes de riego inteligente
La agricultura de precisión está impulsando a los agricultores a integrar sondas de humedad, salinidad y nutrientes del suelo con válvulas de control de tasa variable, lo que resulta en una reducción de hasta un 30 % en el uso de agua sin comprometer los rendimientos. [3] Departamento de Agricultura de los Estados Unidos, “Eficiencia del agua en la agricultura de precisión”, usda.gov La Autoridad de la Cuenca Murray-Darling de Australia exige medidores de flujo con capacidad de telemetría antes de otorgar asignaciones, acelerando así la adopción de sensores capacitivos y de reflectometría en el dominio del tiempo. Las iniciativas de Oriente Medio combinan sensores de campo con imágenes satelitales, brindando a los agricultores alertas tempranas de estrés y activando ciclos de riego automatizados. Los proveedores ahora suministran unidades conectadas a LoRaWAN y alimentadas por energía solar que se comunican a kilómetros de distancia por centavos al mes, abriendo terrenos que antes estaban fuera de las redes celulares. El auge del riego inteligente alimenta volúmenes incrementales al mercado de sensores de agua y aguas residuales, especialmente en regiones áridas donde la seguridad hídrica impulsa los presupuestos de tecnología.
Disminución del coste de los componentes ópticos y MEMS
Desde 2020, las sondas ópticas de oxígeno disuelto han experimentado una reducción del 40% en la lista de materiales, igualando el coste total de propiedad de las alternativas electroquímicas. El alto volumen de producción de productos automotrices y electrónicos de consumo ha reducido el precio de los sensores de presión MEMS, lo que ha permitido a los proveedores del mercado del agua integrar chips por menos de un dólar. Hach lanzó una sonda de turbidez por fluorescencia en 2024 con un precio un 25% inferior al de las unidades nefelométricas tradicionales, prometiendo una vida útil dos veces superior. Las empresas chinas, como las de Hubei Sensorthings, han rebajado el precio de las empresas occidentales entre un 30% y un 40%, aunque persisten las dudas sobre la desviación a largo plazo. En conjunto, la reducción de precios abre el mercado de sensores de agua y aguas residuales a las empresas de servicios públicos de África y Sudamérica, que durante mucho tiempo dependían de kits de prueba manuales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Modernización intensiva en capital de plantas antiguas | -0.5% | Global, agudo en regiones con infraestructura envejecida | Mediano plazo (2-4 años) |
| Escasez de técnicos de calibración cualificados | -0.3% | África, América del Sur, Asia-Pacífico rural | Largo plazo (≥ 4 años) |
| Preocupaciones sobre la seguridad de los datos en las sondas en la nube | -0.4% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Longevidad limitada del sensor en efluentes de alta salinidad | -0.3% | Oriente Medio, zonas industriales costeras | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Modernización intensiva en capital de plantas antiguas
La modernización de plantas construidas hace décadas suele implicar mejoras en el suministro eléctrico, cableado de comunicaciones y operaciones paralelas, con la superposición de sistemas nuevos y antiguos, un coste que puede superar los 500,000 USD para las empresas de servicios públicos medianas. Los operadores europeos también deben adaptar los protocolos de control de supervisión y adquisición de datos tradicionales a estándares de bus de campo modernos, lo que aumenta las horas de implementación. Los municipios más pequeños gestionan esta situación rotando remolques de sensores compartidos en múltiples emplazamientos, lo que compromete la supervisión continua y ralentiza la respuesta a incidentes. Por lo tanto, la rigidez presupuestaria retrasa la adopción y modera las ganancias a corto plazo en el mercado de sensores de agua y aguas residuales.
Escasez de técnicos de calibración cualificados
Las sondas ópticas y MEMS requieren soluciones de referencia especializadas, actualizaciones de firmware y comprobaciones de deriva diferentes a las utilizadas con los electrodos de membrana tradicionales. África subsahariana cuenta con menos de 2,000 técnicos certificados para una base instalada que supera las 50 000 sondas, lo que obliga a las empresas de servicios públicos a importar equipos de servicio de proveedores que reservan con semanas de antelación. Los operadores sudamericanos a veces omiten por completo las calibraciones trimestrales o reutilizan soluciones de calibración caducadas, lo que perjudica la integridad de los datos. Los proveedores buscan compensar esta diferencia con sondas autocalibrables, pero estas aumentan entre un 15 % y un 20 % el precio de lista y aún requieren verificación ocasional. Hasta que se amplíen los canales de capacitación, la escasez de técnicos moderará el crecimiento del mercado de sensores de agua y aguas residuales.
Análisis de segmento
Por tipo de sensor: confiabilidad electroquímica y aumento óptico
Los sensores electroquímicos retuvieron el 39.12 % de los ingresos de 2025 gracias a sus tiempos de respuesta inferiores a 10 segundos, cruciales para los bucles de control de pH y electrodos selectivos de iones. Los diseños ópticos están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8.31 %, principalmente porque las sondas luminiscentes de oxígeno disuelto superan la contaminación de la membrana y proporcionan estabilidad de calibración durante todo el año. Las unidades ultrasónicas abordan el flujo en canal abierto y la profundidad de la capa de lodos, evitando la bioincrustación al no interferir con las piezas húmedas. Las sondas capacitivas destacan en la detección de nivel en separadores de aceite y agua, donde los contrastes dieléctricos optimizan la precisión. Otros formatos de nicho representan menos del 5 % de la cuota de mercado combinada, pero resuelven problemas de medición especializados como el amoníaco y los compuestos orgánicos volátiles.
Las empresas de servicios públicos se están inclinando por las opciones ópticas tras cansarse de los cambios de membrana cada tres a seis meses en las cuencas con alto contenido de sólidos. La sonda de doble longitud de onda de Yokogawa, lanzada en 2024, contrarresta la interferencia de la turbidez y amplía la calibración a 12 meses. Aun así, las celdas electroquímicas siguen siendo relevantes para objetivos de metales traza en partes por mil millones, donde la voltamperometría de desorción combinada con electrodos selectivos de iones logra sensibilidades que los métodos ópticos no pueden alcanzar. La conformidad regulatoria con la norma ISO 10530 garantiza una demanda mínima duradera, lo que permite la coexistencia de ambas familias de sensores en el mercado de sensores de agua y aguas residuales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por parámetro monitoreado: Dominancia del pH y momento del oxígeno disuelto
El pH capturó el 32.55 % de los ingresos de 2025, ya que el control de la corrosión, la coagulación y la estabilidad biológica dependen de la monitorización constante de iones de hidrógeno. Se proyecta que las sondas de oxígeno disuelto crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.61 % hasta 2031, impulsadas por límites máximos de demanda bioquímica de oxígeno más estrictos que exigen que las plantas mantengan condiciones aeróbicas las 24 horas. El seguimiento de la turbidez respalda el rendimiento de la filtración y el cumplimiento de la Ley de Agua Potable Segura, mientras que las sondas de conductividad sirven como medidores de sólidos disueltos totales y centinelas de las torres de refrigeración. Los sensores de potencial de oxido-reducción ajustan la dosificación de cloro y detectan la incrustación temprana en las membranas de ósmosis inversa.
Las sondas multiparamétricas suelen incorporar chips de temperatura para compensar las lecturas, un requisito establecido por los Métodos Estándar para el Análisis de Agua y Aguas Residuales. Medidas especializadas como la clorofila a, el nitrato y el cloro libre satisfacen nichos de mercado en expansión en la supervisión de embalses y acuicultura. Las granjas de camarones y salmones que utilizan biofloc y sistemas de recirculación ahora basan su rentabilidad en la precisión de miligramos por litro, una tendencia que demuestra por qué el monitoreo de oxígeno disuelto es el segmento de mayor crecimiento dentro del mercado general de sensores de agua y aguas residuales.
Por industria de uso final: Sprint de acuicultura y lecho rocoso municipal
Las plantas de tratamiento municipales representaron el 47.01 % del gasto en 2025, principalmente debido al monitoreo obligatorio en los puntos de captación, clarificación y descarga. La acuicultura avanza a pasos agigantados con una tasa de crecimiento anual compuesta (TCAC) del 8.44 %, beneficiándose de diseños de recirculación terrestres que empacan los peces a densidades diez veces superiores a las normales en los estanques, pero que, a su vez, dependen de la automatización basada en sensores para evitar la hipoxia. Los usuarios industriales, desde la petroquímica hasta el procesamiento de alimentos, adoptan sondas para evitar multas y reciclar el agua. Las agencias ambientales implementan kits portátiles para la supervisión de las cuencas hidrográficas, y el Servicio Geológico de Estados Unidos opera 8,000 estaciones en tiempo real.
Las empresas municipales de servicios públicos ofrecen cada vez más sensores como servicio a las industrias vecinas, rentabilizando su experiencia en calibración y sus sistemas de datos. Mientras tanto, grandes productores de salmón en Noruega y Chile equipan cada tanque con sondas redundantes para garantizar una precisión de oxígeno de 0.5 miligramos por litro, una especificación que supera a muchos electrodos tradicionales. Esta dinámica posiciona a la acuicultura como el nodo de demanda de mayor crecimiento en el mercado de sensores de agua y aguas residuales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de sensores de agua y aguas residuales en la región Asia-Pacífico
La región Asia-Pacífico generó el 35.22 % de los ingresos globales en 2025 y sigue combinando su capacidad de fabricación de componentes con el mayor número de nuevas instalaciones. China aplica intervalos de notificación de 15 minutos en los parques industriales a lo largo del Cinturón Económico del Río Yangtsé, consolidando una ventaja en el mercado interno para los fabricantes de sondas nacionales. La Misión Jal Jeevan de la India instala sondas de turbidez y cloro residual en plantas de las aldeas, aunque la falta de suministro eléctrico y la escasez de personal de servicio acortan la vida útil de los sensores. Japón se centra en la sustitución de sensores obsoletos de la década de 1980, lo que impulsa a empresas líderes locales como Yokogawa.
Mercado africano de sensores para agua y aguas residuales
Se prevé que África experimente un crecimiento impulsado por programas de medición inteligente financiados por donantes en Nairobi, Lagos y Addis Abeba, que integran sensores de caudal, presión, turbidez y conductividad. Sudáfrica exige la monitorización continua de las plantas que abastecen a más de 10 000 residentes, pero la falta de financiación retrasa su implementación. La nueva capital administrativa de Egipto cuenta con una red totalmente instrumentada que ahora sirve de modelo para otras ciudades del norte de África.
Mercado de sensores de agua y aguas residuales en América, Europa y Oriente Medio
Norteamérica y Europa muestran un crecimiento constante, aunque más lento, a medida que los operadores reorientan su enfoque hacia capas analíticas que extraen valor añadido de las flotas de hardware consolidadas. Las normas de seguridad de 2024 de la Agencia de Protección Ambiental de Estados Unidos aceleran las actualizaciones para asegurar los protocolos de campo, favoreciendo a los proveedores con sensores y puertas de enlace reforzadas contra ciberataques. Alemania implementa pruebas piloto de gemelos digitales que integran la información de los sensores con modelos hidráulicos, reduciendo así las paradas no planificadas en un 30 %. Oriente Medio adquiere analizadores de boro especializados y monitores de suciedad para los trenes de desalinización que abastecen más del 70 % del agua municipal. El crecimiento en Sudamérica está impulsado por las explotaciones agrícolas brasileñas y argentinas que utilizan redes de análisis de humedad del suelo para cumplir con las certificaciones europeas de sostenibilidad.
Panorama competitivo
El mercado de sensores de agua y aguas residuales está moderadamente concentrado. Xylem, Hach, Endress+Hauser y ABB controlan en conjunto aproximadamente entre el 40 % y el 45 % de la cuota de mercado global, pero cientos de empresas regionales compiten por licitaciones municipales y proyectos industriales. Los proveedores de primer nivel buscan plataformas integrales: la adquisición de Evoqua por parte de Xylem por 7500 millones de dólares integró sondas fusionadas, equipos de tratamiento y servicios gestionados en una sola factura. El software Claros de Hach ahora unifica los datos de oxígeno disuelto, turbidez y pH de múltiples plantas, generando informes de cumplimiento automatizados.
La tecnología es el principal campo de batalla. Las patentes de Endress+Hauser se centran en sondas ópticas autocalibrables con IA de borde integrada, mientras que el nuevo analizador de líquidos de Yokogawa admite cuatro sensores y detección de anomalías en la puerta de enlace. Thermo Fisher presentó un sensor de turbidez que verifica la calibración in situ sin necesidad de retirar el proceso, lo que reduce la mano de obra en un 50 %. Startups como In-Situ y Aquaread se centran en la acuicultura y prometen una precisión de oxígeno de miligramos a precios accesibles para los acuicultores.
Entre los disruptores de costos se encuentran empresas chinas como Hubei Sensorthings, que exportan sondas multiparamétricas de bajo costo a África y Sudamérica. Empresas europeas especializadas, como Libelium, venden boyas solares que transmiten datos de sensores por satélite a paneles de control de embalses. El cumplimiento de la calibración ISO 17025 y la seguridad eléctrica IEC 61010 sigue siendo un factor limitante, inclinando las adjudicaciones hacia las empresas establecidas con centros de servicio certificados. En general, la rivalidad se centra en lograr un equilibrio entre el costo unitario, los intervalos de calibración y el análisis predictivo en un mercado donde las empresas de servicios públicos externalizan cada vez más el riesgo mediante contratos basados en el rendimiento.
Líderes de la industria de sensores para agua y aguas residuales
Xylem Inc.
empresa hach
Horiba Ltda.
ABB Ltd.
Corporación Eléctrica Yokogawa
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2025: Yokogawa Electric adquiere una participación del 30% en la startup noruega BlueSensor AS para integrar sondas de oxígeno disuelto de alta precisión para sistemas de recirculación de acuicultura en la línea de analizadores FLXA.
- Junio de 2025: ABB completa una prueba de campo de seis meses de su analizador óptico de boro en el complejo de desalinización Ras Al Khair de Arabia Saudita y anuncia la disponibilidad de producción global para el cuarto trimestre de 2025.
- Marzo de 2025: Endress+Hauser lanza la cartera Memosens 4.0, que unifica las comunicaciones digitales y la autocalibración con inteligencia artificial de borde en sondas ópticas de oxígeno disuelto, pH y conductividad para servicios públicos municipales.
- Enero de 2025: Xylem Inc. comienza el lanzamiento comercial a gran escala de la plataforma Xylem Vue impulsada por Idrica, agregando módulos de detección predictiva de fugas optimizados para pequeñas redes de distribución.
Alcance del informe del mercado global de sensores para agua y aguas residuales
El informe de mercado de sensores de agua y aguas residuales está segmentado por tipo de sensor (sensores electroquímicos, sensores ópticos, sensores ultrasónicos, sensores capacitivos, otro tipo de sensor), parámetro monitoreado (pH, oxígeno disuelto, turbidez, conductividad, potencial de oxidación-reducción (ORP), temperatura, otro parámetro monitoreado), industria de uso final (tratamiento de agua y aguas residuales municipales, tratamiento de agua y aguas residuales industriales, agencias de monitoreo ambiental, acuicultura, otra industria de uso final), punto de instalación (en línea, sumergible, portátil o de mano, unidades remotas o habilitadas para IoT) y geografía (América del Norte, Europa, Asia-Pacífico, Medio Oriente y África, América del Sur). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Sensores electroquímicos |
| Sensores opticos |
| Sensores ultrasónicos |
| Sensores Capacitivos |
| Otro tipo de sensor |
| pH |
| Oxígeno disuelto |
| Turbiedad |
| Conductividad |
| Potencial de oxidación-reducción (ORP) |
| Temperatura |
| Otros parámetros monitoreados |
| Tratamiento de Aguas Municipales y Aguas Residuales |
| Tratamiento de aguas industriales y aguas residuales |
| Agencias de Monitoreo Ambiental |
| Aquaculture |
| Otra industria de uso final |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por tipo de sensor | Sensores electroquímicos | ||
| Sensores opticos | |||
| Sensores ultrasónicos | |||
| Sensores Capacitivos | |||
| Otro tipo de sensor | |||
| Por parámetro monitoreado | pH | ||
| Oxígeno disuelto | |||
| Turbiedad | |||
| Conductividad | |||
| Potencial de oxidación-reducción (ORP) | |||
| Temperatura | |||
| Otros parámetros monitoreados | |||
| Por industria de uso final | Tratamiento de Aguas Municipales y Aguas Residuales | ||
| Tratamiento de aguas industriales y aguas residuales | |||
| Agencias de Monitoreo Ambiental | |||
| Aquaculture | |||
| Otra industria de uso final | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado mundial de sensores de agua y aguas residuales en 2026?
El tamaño del mercado de sensores de agua y aguas residuales será de USD 6.76 mil millones en 2026, con un valor previsto de USD 8.88 mil millones para 2031.
¿Qué tecnología de sensores está creciendo más rápido en el sector?
Las sondas ópticas de oxígeno disuelto se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 8.31 % hasta 2031 a medida que los diseños luminiscentes desplazan a los electrodos basados en membrana.
¿Por qué las empresas de servicios públicos están invirtiendo en sensores de agua habilitados para IoT?
Las sondas remotas reducen las visitas de campo, llevan la detección de anomalías al límite y respaldan activos distribuidos, como pozos rurales y tanques elevados.
¿Qué segmento lidera la demanda de uso final hoy en día?
Los servicios municipales de agua y aguas residuales representan el 47.01% de los ingresos debido al monitoreo continuo obligatorio en múltiples etapas de tratamiento.
¿Cuál es el principal obstáculo para una implementación más amplia de sensores?
La modernización de plantas antiguas sigue demandando mucho capital y los paquetes de actualización suelen superar los USD 500.000 para instalaciones de tamaño mediano.


