

Tamaño y participación en el mercado de recubrimientos alquídicos a base de agua
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.04 mil millones |
| Tamaño del mercado (2031) | USD 5.20 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.14% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de recubrimientos alquídicos a base de agua por Mordor Intelligence
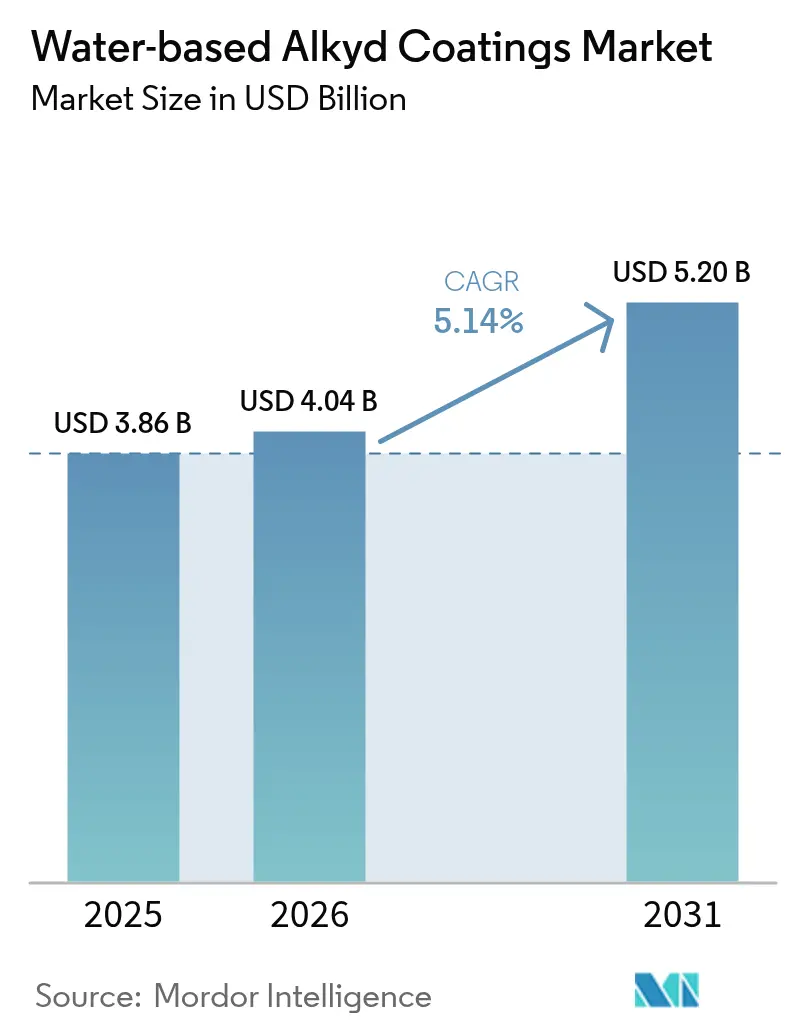
Se espera que el tamaño del mercado de recubrimientos alquídicos a base de agua crezca de USD 3.86 millones en 2025 a USD 4.04 millones en 2026 y se pronostica que alcance los USD 5.20 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 5.14 % durante el período 2026-2031. Los recubrimientos arquitectónicos representaron el 46.51 % de la demanda en 2025, gracias a la recuperación de la actividad de renovación, mientras que el repintado automotriz avanza a un 6.56 % anual, con los talleres de reparación de colisiones cambiando a capas base a base de agua para cumplir con las estrictas normas sobre COV (compuestos orgánicos volátiles) en California, la Unión Europea y China. Los usuarios finales de la construcción e infraestructura representaron el 52.16 % de los ingresos en 2025; sin embargo, se proyecta que el sector vertical de la automoción y el transporte se expanda un 6.73 % cada año, a medida que los fabricantes de equipos originales (OEM) adoptan imprimaciones de bajas emisiones. Asia-Pacífico se mantiene como líder en cuota de mercado, con un 41.32 % en 2025, gracias al objetivo de China de que las formulaciones a base de agua superen el 60 % de las ventas de pintura arquitectónica, y a los megaproyectos en desarrollo de India y la ASEAN. El aumento de la capacidad en Norteamérica, las inversiones de 300 millones de dólares de PPG en Tennessee, Ohio y México, y la expansión de 300 millones de dólares de Sherwin-Williams en Carolina del Norte, indican confianza en una demanda regional sostenida.
Conclusiones clave del informe
- Por aplicación, los recubrimientos arquitectónicos capturaron el 46.51% de la participación de mercado de recubrimientos alquídicos a base de agua en 2025; se proyecta que el repintado automotriz se expandirá a una CAGR del 6.56% durante el período de pronóstico (2026-2031).
- Por industria de usuario final, la construcción y la infraestructura representaron el 52.16% del tamaño del mercado de recubrimientos alquídicos a base de agua en 2025, y se prevé que la industria automotriz y el transporte registren la CAGR más rápida del 6.73% durante el período de pronóstico (2026-2031).
- Por geografía, Asia-Pacífico tuvo una participación del 41.32% del mercado total y se espera que registre la CAGR más rápida del 5.68% durante el período de pronóstico (2026-2031).
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de recubrimientos alquídicos a base de agua
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambio de alquídicos basados en disolventes a alquídicos basados en agua | + 1.5% | Global; la UE y China lideran | Mediano plazo (2–4 años) |
| Los ciclos de repintado del sector de la construcción se recuperan | + 1.2% | América del Norte, Europa, India, ASEAN | Corto plazo (≤ 2 años) |
| Límites globales más estrictos de COV/HAP | + 1.0% | UE, California, China, Arabia Saudita | Largo plazo (≥ 4 años) |
| Los aglutinantes alquídicos de origen biológico alcanzan la escala | + 0.6% | Norteamérica, Europa | Mediano plazo (2–4 años) |
| Los alquídicos nanohíbridos a base de agua alcanzan la paridad 2-K | + 0.4% | APAC, Europa (metalurgia, OEM automotriz) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambio de alquídicos en base solvente a alquídicos en base agua
Los mandatos regulatorios dominan la narrativa de la transición. La directiva 2004/42/CE de la Unión Europea (UE) limita los COV de la pintura mate decorativa a 30 g/L, la Ley Ambiental de Arabia Saudita de 2025 introdujo límites vinculantes en Yanbu y Jubail, y China tiene como objetivo que los recubrimientos a base de agua superen el 60 % de las ventas de pintura arquitectónica para 2025. Estados de los Estados Unidos como Indiana, Carolina del Norte y Ohio redujeron los umbrales de COV en las revisiones de 2024 de los Planes de Implementación Estatales, impulsando a los contratistas hacia sistemas a base de agua que cumplan incluso fuera de California [1] Agencia de Protección Ambiental de los Estados Unidos, “Revisiones del Plan de Implementación Estatal 2024”, epa.gov . Los aplicadores de metales industriales que buscan exenciones de NESHAP (Estándares Nacionales de Emisión para Contaminantes Atmosféricos Peligrosos) están adoptando híbridos de éster epoxi a base de agua para evitar el umbral de 10 toneladas por año de HAP. Las economías de escala y la armonización de productos entre regiones atraen inversiones, lo que permite a las empresas pioneras beneficiarse a medida que las jurisdicciones rezagadas endurezcan sus estándares durante la próxima década.
Los ciclos de repintado del sector de la construcción se recuperan
El mantenimiento diferido de 2020-2023 se resolvió en 2025, elevando la demanda mundial de repintado arquitectónico a más del 55% del consumo de recubrimientos decorativos. Los propietarios comerciales en América del Norte y Europa prefieren productos a base de agua de bajo olor que permiten la ocupación el mismo día y se alinean con los objetivos de certificación LEED (Liderazgo en Energía y Diseño Ambiental) y BREEAM (Método de Evaluación Ambiental del Establecimiento de Investigación de la Construcción) [2] Sherwin-Williams Co., “Formulario 10-K de 2025”, sherwin-williams.com . Los megaproyectos de Asia-Pacífico, el Canal Pinglu de China de USD 10 mil millones y el propuesto Canal Xianggui de USD 21.6 mil millones, especifican imprimaciones a base de agua para componentes de acero bajo rigurosas evaluaciones de impacto ambiental. El Oleoducto Nacional de Infraestructura de la India y los corredores de conectividad de la ASEAN reflejan este sesgo de bajo VOC, impulsando la demanda de recubrimientos protectores para puentes y corredores ferroviarios. La recuperación se extiende más allá de los segmentos arquitectónicos y llega hasta las infraestructuras, ampliando la base instalada del mercado de resinas alquídicas de base acuosa.
Tapas globales de COV/HAP más estrictas
Nuevas capas de cumplimiento surgen en oleadas. La Agencia Europea de Sustancias y Mezclas Químicas añadió las sales de cobalto a la lista de Sustancias Extremadamente Preocupantes (SVHC) en 2024, lo que impulsó la transición a secantes de manganeso o circonio. El Distrito de Gestión de la Calidad del Aire (AQMD) de la Costa Sur de California restringió los límites de COV para el mantenimiento industrial a 100 g/L en 2024, y la Ley Ambiental de Arabia Saudita de 2025 impulsó la línea de interiores ultrabaja en COV de Jazeera Paints, que alcanzó el 48.41 % de la cuota de mercado nacional en seis meses. A medida que los umbrales regionales convergen hacia abajo, los formuladores que invierten hoy en plataformas de base agua que cumplen con las normas evitan costosas reformulaciones posteriores, creando una ventaja competitiva duradera en el mercado de resinas alquídicas de base agua.
Los aglutinantes alquídicos de base biológica alcanzan escala comercial
Las hojas de ruta corporativas de cero emisiones netas y las preferencias en la contratación pública están integrando el contenido renovable. Synaqua 4856 de Arkema, certificado con un 97 % de base biológica por el USDA (Departamento de Agricultura de los Estados Unidos), entró en plena producción en 2024 y está ganando terreno en pinturas decorativas sin sacrificar su durabilidad. Relement cerró acuerdos de compra para 2024 de anhídrido metilftálico renovable, lo que permite a los formuladores sustituir los anhídridos fósiles y, al mismo tiempo, preservar la cinética de secado rápido. El poliol Voxtar M100 100 % de base biológica de Perstorp, lanzado en 2025, está siendo probado por marcas europeas bajo la presión de los minoristas para superar el 50 % de contenido renovable para 2027. A medida que la prima de la materia prima se redujo del 15-25 % en 2023 al 5-10 % en 2025, el obstáculo económico para la adopción de materiales de base biológica en el mercado de resinas alquídicas base agua se redujo drásticamente.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor tiempo de secado/curado en comparación con los sistemas con solventes | -0.8% | Global; agudo en climas húmedos de la ASEAN y Oriente Medio | Corto plazo (≤ 2 años) |
| Sensibilidad al precio del usuario final en los mercados emergentes | -0.5% | India, Sudeste Asiático, Sudamérica, Oriente Medio | Mediano plazo (2–4 años) |
| Suministro de ácidos grasos volátiles de aceite de resina | -0.4% | América del Norte, Escandinavia y repercusión global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor tiempo de secado/curado en comparación con los sistemas con solventes
Los alquídicos base agua suelen tardar entre un 30 % y un 50 % más en secarse completamente, lo que limita la productividad en talleres de carrocería y líneas de muebles. Sikkens Autowave Optima de AkzoNobel, lanzado en febrero de 2025, reduce a la mitad el tiempo de evaporación y el consumo de energía en cabina en un 60 %, pero muchos competidores se quedan atrás. Los fabricantes de muebles del húmedo sudeste asiático informan de una dureza lijable de 16 a 24 horas, frente a las 6-8 horas de los sistemas con disolventes, lo que obliga a costosas actualizaciones de los hornos de secado. La brecha de productividad sigue siendo marcada en entornos marinos con programación de mareas, donde Hardtop XP II de Jotun se mantiene en base disolvente a pesar de las afirmaciones de que duplica su dureza, lo que subraya los obstáculos técnicos.
Sensibilidad a los precios del consumidor final en las economías emergentes
Persiste una prima del 20-30% en el costo del producto debido al mayor contenido de sólidos y a los surfactantes especiales. Los contratistas en India y Sudamérica se resisten a menos que las autoridades reguladoras exijan el cumplimiento. El mercado de recubrimientos especiales de Arabia Saudita, con un valor de USD 240 millones, revela un aumento del 20-30% en el costo de instalación de los sistemas avanzados a base de agua, afectado aún más por la escasez de aplicadores cualificados. La fragmentada normativa sudamericana permite productos solventes más económicos fuera de los centros urbanos de Brasil, lo que diluye el impulso del mercado de resinas alquídicas a base de agua.
Análisis de segmento
Por aplicación: el reacabado supera el crecimiento arquitectónico
Los recubrimientos arquitectónicos retuvieron el 46.51% de la demanda en 2025. El repintado automotriz representó una tasa de crecimiento anual compuesta (TCAC) del 6.56% durante el período de pronóstico (2026-2031). La aplicación un 50% más rápida de Sikkens Autowave Optima impulsó la productividad de los talleres de chapa y pintura, impulsando el impulso del repintado. Se proyecta que el tamaño del mercado de resinas alquídicas base agua para repintado aumentará de forma constante a medida que el volumen de reparaciones se normalice tras la pandemia. Las aplicaciones de protección de metales buscan híbridos de epoxi-éster base agua para superar los umbrales NESHAP, aunque el rendimiento de la protección de bordes aún limita a algunos usuarios a los sistemas de dos componentes con disolventes.
Los acabados para madera se han adoptado de forma consistente, impulsada por las normativas sobre formaldehído y las exigencias de los minoristas. El RUBBOL WF 3350 de AkzoNobel, con un 20 % de biocontenido, se dirige a las ebanisterías europeas de alta gama. La adopción en el sector marítimo sigue siendo un nicho, pero estratégico: Hempaguard NB de Hempel permite un antiincrustante avanzado en la fase de astilleros, acortando los ciclos de obra nueva. Reducir la brecha en el tiempo de secado sigue siendo crucial; una vez que se alcance la paridad, es probable que las líneas de maquinaria industrial y de fabricantes de equipos originales (OEM) de gran volumen profundicen su penetración en el mercado de las resinas alquídicas base agua.
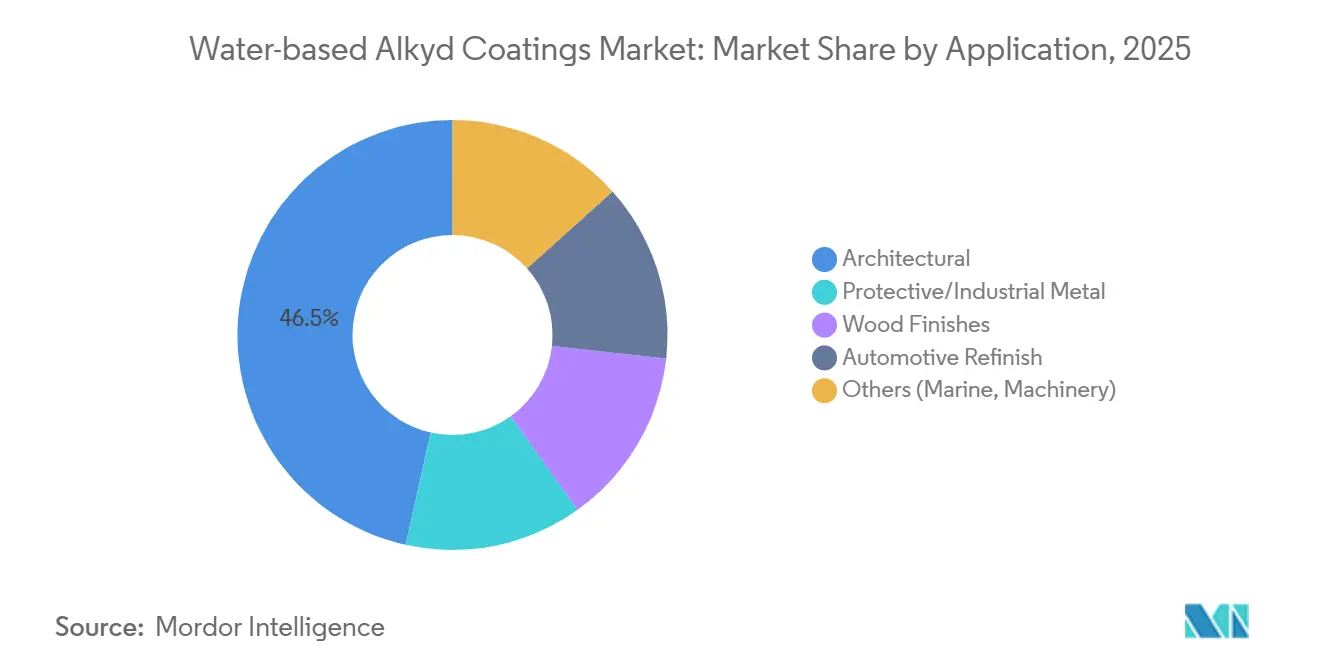
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por industria de usuario final: el sector vertical automotriz se acelera
La construcción y la infraestructura siguieron aportando el 52.16 % de los ingresos de 2025, impulsados por la liquidación de los ciclos de repintado y los megaproyectos en Asia-Pacífico. Se prevé que el sector de la automoción y el transporte crezca un 6.73 % anual durante el período de pronóstico (2026-2031), superando al mercado en general, a medida que los fabricantes de equipos originales (OEM) adoptan imprimaciones al agua para cumplir con los límites más estrictos de COV y los talleres de repintado exigen un secado más rápido. Este segmento representó una parte creciente de la cuota de mercado de las resinas alquídicas al agua, junto con la fabricación de bajas emisiones impulsada por la electrificación.
Los fabricantes de equipos originales (OEM) industriales valoran las imprimaciones epoxi monocomponentes que eliminan los residuos de la vida útil de la mezcla, lo que mejora la productividad en plantas de fabricación con mano de obra limitada. Los operadores marítimos valoran la garantía de ahorro de combustible de los antiincrustantes híbridos de silicona; la garantía de muelle a muelle de Jotun, bajo su programa Hull Performance Solutions 2.0, es bien recibida por los armadores centrados en los objetivos de descarbonización. Los segmentos de muebles y ebanistería continúan migrando a sistemas de bajo olor, pero las limitaciones en la productividad impiden su adopción generalizada hasta que la tecnología de tiempo de secado madure.
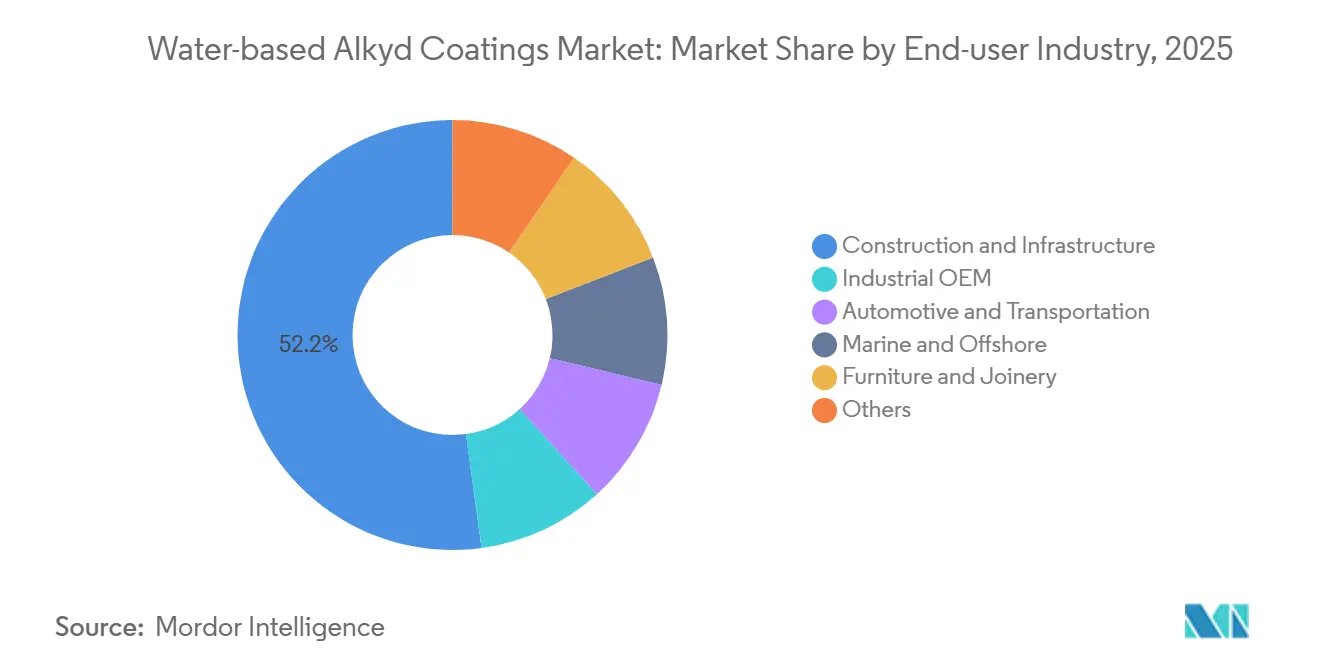
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
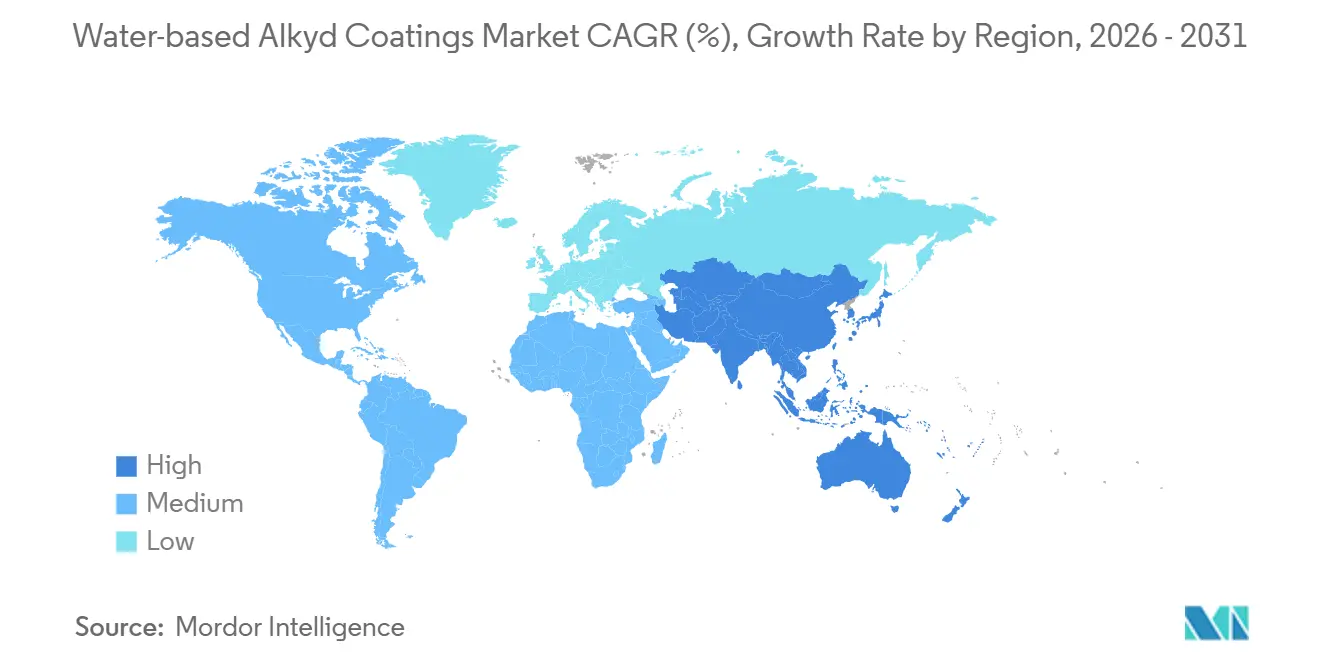
Asia-Pacífico representó el 41.32 % de la cuota de mercado en 2025, y se prevé que el mercado regional de recubrimientos alquídicos a base de agua crezca un 5.68 % anual durante el período de pronóstico (2026-2031). La política china de que los recubrimientos a base de agua superen el 60 % de las ventas de productos arquitectónicos para 2025 consolida la demanda, y los canales con uso intensivo de acero, como Pinglu y Xianggui, especifican imprimaciones con bajo contenido de COV. El Oleoducto Nacional de Infraestructura de la India y los corredores de transporte de la ASEAN se suman a la tendencia de especificación, impulsando el consumo regional. Japón y Corea del Sur muestran un crecimiento decorativo más lento, ya que la penetración ya supera el 65 %, pero los programas marinos impulsan la demanda de nicho. Hull Performance Solutions 2.0 de Jotun, lanzada en junio de 2025, demuestra este impulso con análisis integrados de rendimiento y antiincrustantes.
Norteamérica experimenta un aumento repentino de la inversión en capacidad. La inversión de 300 millones de dólares de PPG en Tennessee, Ohio y México para 2028 aumenta la oferta regional en 11 millones de galones anuales, mientras que la expansión de Sherwin-Williams en Statesville añade capacidad y crea 180 empleos. La fragmentación regulatoria persiste: los estrictos límites de California contrastan con los límites más laxos del Medio Oeste, lo que permite a los formuladores adaptar sus carteras optimizadas para COV. Los fabricantes de automóviles canadienses y mexicanos aceleran la adopción de productos a base de agua, a medida que las instalaciones de vehículos eléctricos priorizan los procesos de bajas emisiones.
La cuota de mercado de Europa se estabiliza tras la temprana penetración en el sector decorativo. El crecimiento se centra en contratos de recubrimientos protectores, como las renovaciones de vías navegables interiores en Alemania, donde los poliuretanos monocomponentes de curado por humedad superan a los epoxis en esclusas húmedas. El mercado de pinturas y recubrimientos de Oriente Medio se expande considerablemente gracias a megaproyectos de Visión 2030 como NEOM. La planta de Jotun en Abu Dabi, de 450 millones de AED, anunciada en enero de 2026, demuestra su compromiso con el crecimiento regional. Sudamérica sigue fragmentada; Brasil domina la cuota de mercado regional, pero la falta de armonización de las normas sobre COV permite la exclusión de productos a base de disolventes en otros lugares.

Panorama competitivo
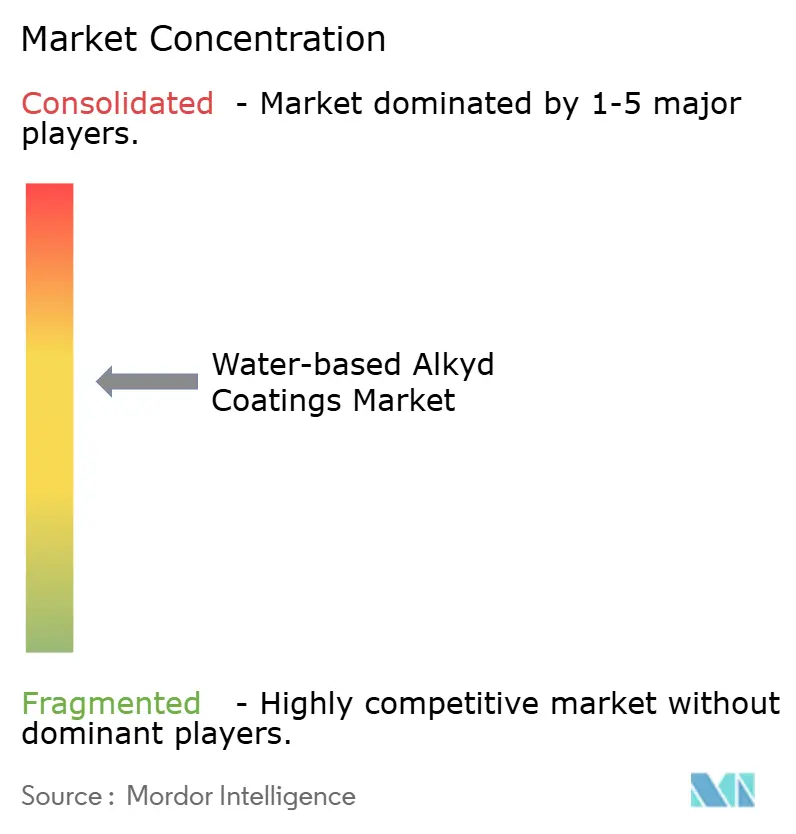
El mercado de recubrimientos alquídicos base agua está moderadamente consolidado. La premiumización de la cartera domina la I+D (investigación y desarrollo); Arkema, Perstorp y Relement satisfacen la demanda de aglutinantes de base biológica, y las arquitecturas híbridas que combinan resinas alquídicas con estructuras acrílicas o de silicona se generalizan. Pequeñas empresas innovadoras cubren las vacantes disponibles; la imprimación nanohíbrida monocapa VIANT de Chemetall reduce los costes energéticos de los fabricantes de metal, mientras que el análisis digital del rendimiento del casco diferencia las propuestas de Jotun centradas en el servicio.
Líderes de la industria de recubrimientos alquídicos a base de agua
La compañía Sherwin-Williams
Jotun
Akzo Nobel NV
Industrias PPG Inc.
Grupo NIPSEA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2025: PPG Industries, Inc., puso en marcha una planta dedicada a recubrimientos automotrices a base de agua, incluidos recubrimientos alquídicos a base de agua, en Tailandia, citando la fuerte demanda regional de productos con ventajas sustentables.
- Agosto de 2024: PPG completó una expansión de su planta de recubrimientos industriales de Yen Phong (Vietnam), agregando una nueva línea de recubrimientos decorativos y funcionales a base de agua AQUACRON que también incluye recubrimientos alquídicos a base de agua.


Alcance del informe de mercado global de recubrimientos alquídicos a base de agua
Los recubrimientos alquídicos a base de agua, considerados ecológicos y bajos en compuestos orgánicos volátiles (COV), se destacan como alternativas modernas a las pinturas convencionales a base de aceite. Estos recubrimientos no solo ofrecen un acabado de alto brillo, sino que también destacan por su notable durabilidad y una sólida adhesión tanto en superficies de madera como de metal. Al utilizar agua como disolvente principal, garantizan un secado rápido y una aplicación con bajo olor, lo que los hace ideales para una amplia gama de entornos, desde interiores hasta plantas industriales y proyectos arquitectónicos.
El mercado de recubrimientos alquídicos al agua está segmentado por aplicación e industria del usuario final. Por aplicación, el mercado se segmenta en arquitectura, metal de protección/industrial, acabados para madera, repintado automotriz y otros (náutica, maquinaria). Por industria del usuario final, el mercado se segmenta en construcción e infraestructura, OEM industrial, automotriz y transporte, marina y offshore, muebles y ebanistería, entre otros. El informe de mercado de recubrimientos alquídicos al agua también proporciona el tamaño del mercado y pronósticos en 16 países de diferentes regiones del mundo en valor (USD).
| Arquitectura |
| Metal protector/industrial |
| Acabados de madera |
| Acabado automotriz |
| Otros (Marina, Maquinaria) |
| Construcción e Infraestructura |
| OEM industriales |
| Automoción y transporte |
| Marina y Offshore |
| Muebles y Carpintería |
| Otros |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| por Aplicación | Arquitectura | |
| Metal protector/industrial | ||
| Acabados de madera | ||
| Acabado automotriz | ||
| Otros (Marina, Maquinaria) | ||
| Por industria del usuario final | Construcción e Infraestructura | |
| OEM industriales | ||
| Automoción y transporte | ||
| Marina y Offshore | ||
| Muebles y Carpintería | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado mundial de resinas alquídicas a base de agua en 2031?
Se prevé que alcance los 5.20 millones de dólares en 2031, expandiéndose a una tasa compuesta anual del 5.14 % a partir de 2026.
¿Qué sector vertical de usuario final está creciendo más rápido?
Se proyecta que el sector automotriz y de transporte se expandirá a un 6.73 % anual hasta 2031, a medida que los fabricantes de equipos originales (OEM) y los talleres de repintado migran a imprimaciones y capas base con bajo contenido de COV.
¿Qué impulsa la demanda de resinas alquídicas a base de agua en Asia-Pacífico?
El crecimiento regional se debe al mandato de China de utilizar el 60% de sus productos decorativos en agua, al gasto en infraestructura de India y la ASEAN, y a la rápida industrialización.
¿Por qué los alquídicos a base de agua cuestan más que los sistemas con solventes?
Los sólidos de resina más altos, los surfactantes especiales y los inhibidores de corrosión elevan los costos entre un 20 y un 30 % por encima de los solventes equivalentes, una prima que se reduce con la escala y la regulación.
¿Cómo abordan los proveedores los tiempos de secado largos?
Innovaciones como codisolventes de rápida evaporación, arquitecturas nanohíbridas y primers de una sola capa de curado ambiental están reduciendo los tiempos de secado hasta en un 50%.
Última actualización de la página:



