

Tamaño y participación del mercado de polímeros solubles en agua
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
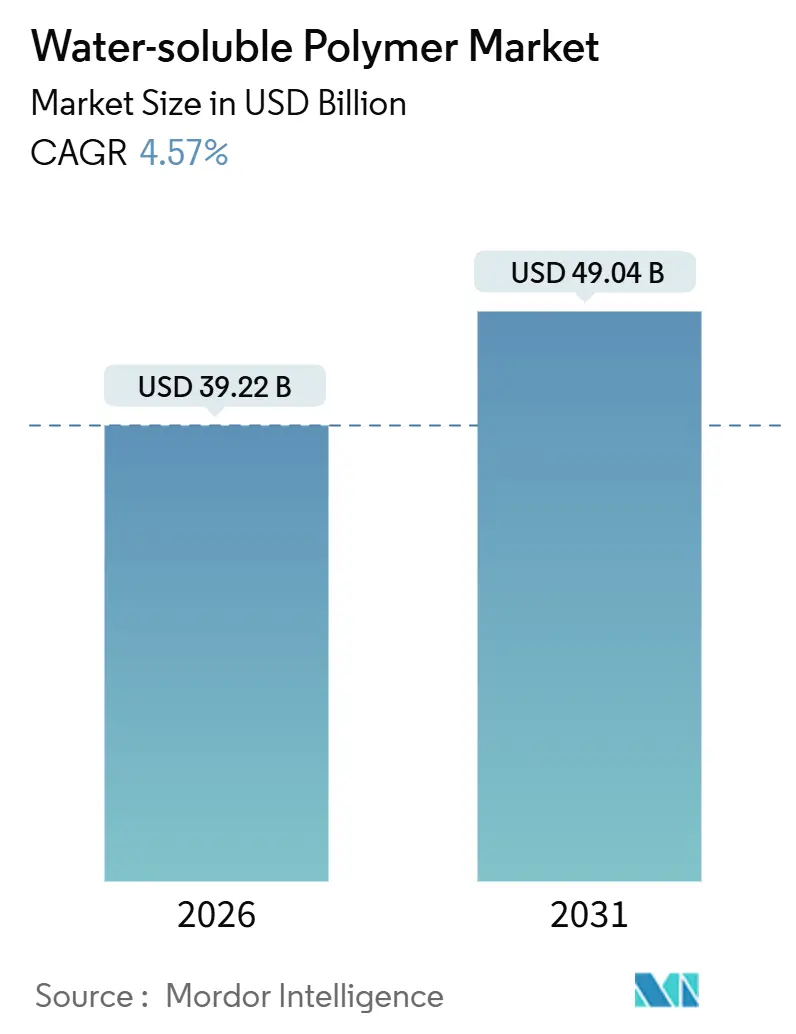
| Tamaño del mercado (2026) | USD 39.22 mil millones |
| Tamaño del mercado (2031) | USD 49.04 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.57% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de polímeros solubles en agua por Mordor Intelligence
El tamaño del mercado de polímeros solubles en agua se estima en 39.22 millones de dólares estadounidenses en 2026 y se espera que alcance los 49.04 millones de dólares estadounidenses para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.57 % durante el período de pronóstico (2026-2031). Las continuas mejoras en los sistemas de tratamiento terciario en China y la Unión Europea, la aceleración de la recuperación mejorada de petróleo a partir de gas de esquisto en Norteamérica y la creciente demanda de películas de alcohol polivinílico (PVA) en productos domésticos de dosis unitaria sustentan colectivamente la expansión constante del mercado de polímeros solubles en agua. La actividad competitiva se está intensificando a medida que los productores asiáticos aprovechan la capacidad integrada de acrilonitrilo y acrilamida para lograr ventajas de costos de dos dígitos, lo que presiona a los proveedores occidentales para que se centren en grados especiales de alta densidad de carga. Mientras tanto, las inminentes restricciones de la UE y China a la liberación de microplásticos están orientando la investigación y el desarrollo hacia copolímeros degradables enzimáticamente e hidrocoloides naturales.
Conclusiones clave del informe
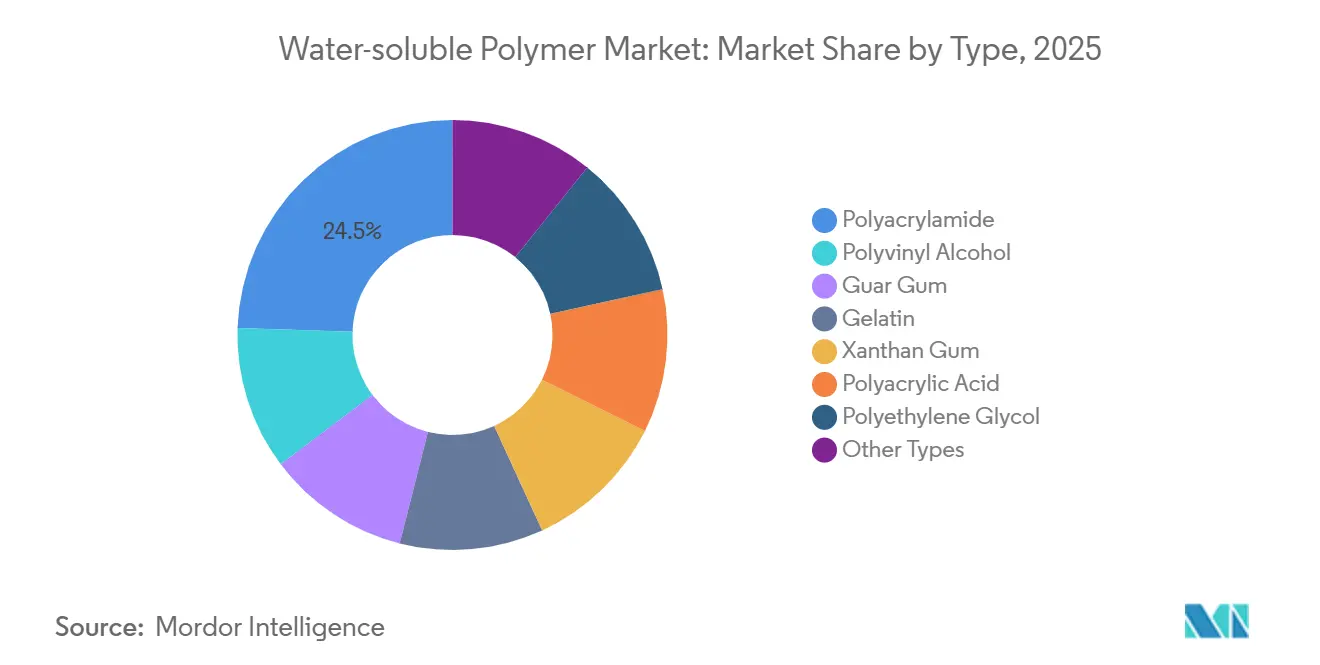
- Por tipo, la poliacrilamida lideró con una participación de ingresos del 24.48 % en 2025, mientras que también registró el crecimiento más rápido con una CAGR del 4.75 % hasta 2031.
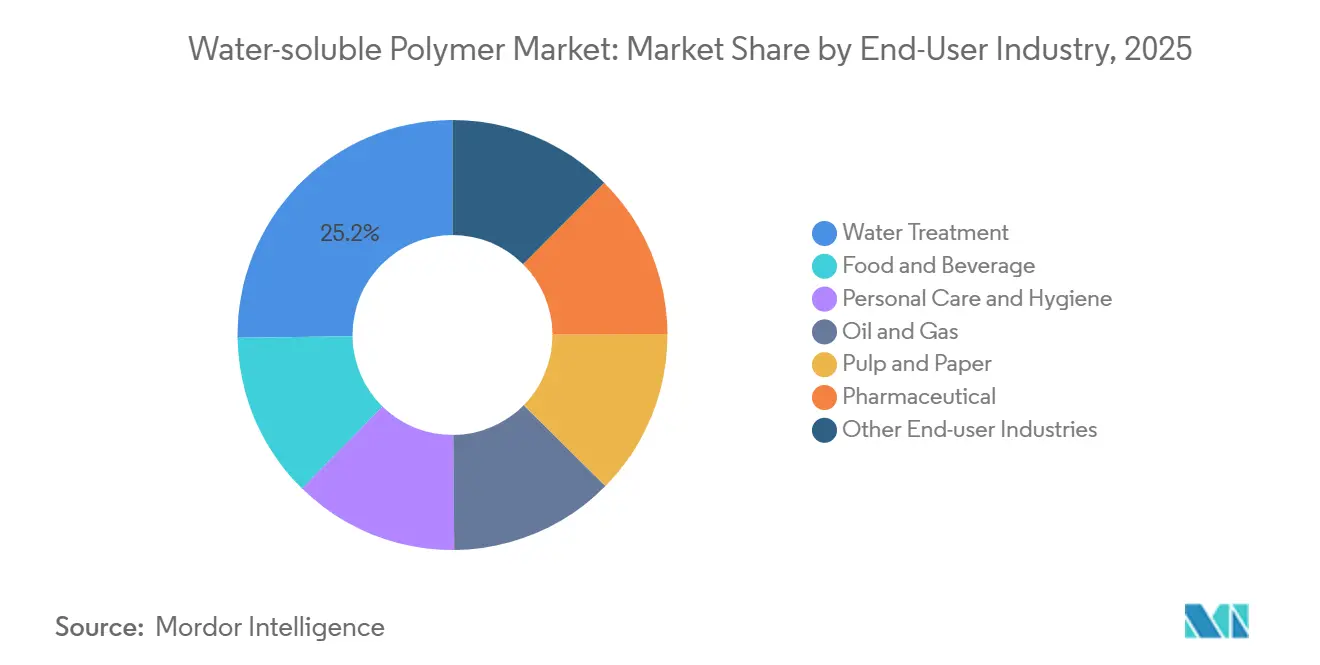
- Por industria de usuario final, el tratamiento de agua representó el 25.20% de la participación de mercado de polímeros solubles en agua en 2025, mientras que los productos farmacéuticos registraron la CAGR proyectada más alta, del 5.02% hasta 2031.
- Por geografía, Asia-Pacífico representó el 50.17 % del valor en 2025 y se espera que se expanda a una CAGR del 4.74 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de polímeros solubles en agua
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la inversión mundial en el tratamiento de aguas residuales municipales e industriales | + 1.2% | Global, con núcleo en APAC y propagación a MEA | Mediano plazo (2-4 años) |
| Repunte de la demanda de polímeros para la recuperación mejorada de petróleo (EOR) a partir de gas de esquisto en América del Norte | + 0.6% | América del Norte, principalmente Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Los formuladores de productos de cuidado personal aceleran el cambio hacia modificadores reológicos solubles en agua | + 0.5% | Global, liderado por Europa y América del Norte | Mediano plazo (2-4 años) |
| Las normas de la Unión Europea y Asia sobre vertidos sin fósforo impulsan las poliacrilamidas avanzadas | + 0.9% | Europa y APAC (China, Japón, Corea del Sur) | Largo plazo (≥ 4 años) |
| Crecimiento rápido de los envases de comercio electrónico de dosis unitaria utilizando películas de PVA | + 0.7% | Global, con América del Norte y Europa como primeros en adoptarlo | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la inversión mundial en tratamiento de aguas residuales municipales e industriales
En 2025, el gasto mundial en tratamiento de aguas residuales alcanzó niveles significativos. Este aumento en la inversión ha impulsado la demanda de poliacrilamidas aniónicas de ultra alto peso molecular, conocidas por su capacidad para reducir los volúmenes de lodos y disminuir los costos de eliminación. A finales de 2025, China implementó límites de efluentes de Clase 1A a nivel nacional, lo que provocó un aumento en el consumo de poliacrilamida [1] Ministerio de Vivienda y Desarrollo Urbano-Rural de China, “Estándares de Clase 1A”, mohurd.gov.cn . Mientras tanto, la Misión Nacional para la Limpieza del Ganges de la India asignó fondos sustanciales para el establecimiento de nuevas plantas de tratamiento de aguas residuales. Cada una de estas plantas requerirá floculantes poliméricos. En Oriente Medio, los proyectos de desalinización recientemente puestos en marcha en 2025 están utilizando ácido poliacrílico y antiincrustantes de polietilenglicol. Estos son esenciales para proteger las membranas en una nueva capacidad. En conjunto, estas iniciativas posicionan a los actores municipales e industriales como líderes en el mercado de polímeros solubles en agua.
Repunte de la demanda de polímeros de gas de esquisto en América del Norte
En 2025, los operadores norteamericanos consumieron volúmenes significativos de polímeros solubles en agua, coincidiendo con la estabilización de los precios del crudo. La poliacrilamida parcialmente hidrolizada, un componente clave en la inyección de polímeros, ofrece una ventaja en la recuperación incremental frente a la inyección de agua tradicional. Mientras tanto, la goma xantana está ganando terreno en yacimientos de alta salinidad, impulsada por la nueva capacidad estadounidense que entró en funcionamiento entre 2024 y 2025. Además, las subvenciones federales están impulsando la investigación de copolímeros degradables y térmicamente estables, destinados a mitigar los daños en las formaciones. En conjunto, estos avances subrayan el papel fundamental del yacimiento petrolífero en el impulso del mercado de polímeros solubles en agua.
Los formuladores de productos de cuidado personal aceleran la transición hacia modificadores reológicos solubles en agua.
Entre 2024 y 2025, las SKU de cuidado personal reformaron sus formulaciones, reemplazando las siliconas por hidroxietilcelulosa, policuaternio-10 y carbómeros, todo ello en un esfuerzo por lograr una etiqueta más limpia. A medida que los champús sin sulfatos ganaban terreno, la línea Natrosol de Ashland experimentó un crecimiento notable. En marzo de 2025, BASF introdujo un policuaternio-87 de base biológica, diseñado específicamente para el cuidado capilar resistente a la humedad. A partir de enero de 2026, las modificaciones del Reglamento de Cosméticos de la UE exigirán la trazabilidad completa de los polímeros, lo que impulsará a las marcas a colaborar con proveedores con sólidas credenciales de BPM. Estos cambios estratégicos impulsan la demanda de polímeros solubles en agua en el sector del cuidado personal.
Normas de la Unión Europea y Asia para vertidos sin fósforo que impulsan las poliacrilamidas avanzadas
Las revisiones de la Directiva de la UE sobre el Tratamiento de Aguas Residuales Urbanas prevén reducir los límites de fósforo a 0.5 mg/L para 2027. Esta medida está impulsando la adopción de poliacrilamidas catiónicas de mayor densidad de carga en numerosas plantas. A partir de enero de 2025, China implementará los mismos límites en el Cinturón Económico del Río Yangtsé, lo que aumentará el uso de poliacrilamida. Mientras tanto, Japón y Corea del Sur están implementando subsidios y mandatos legales para impulsar la adopción de floculantes avanzados. En conjunto, estas regulaciones están impulsando el mercado de polímeros solubles en agua.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas | -0.8% | Global, con un impacto agudo en Asia Pacífico y Europa | Corto plazo (≤ 2 años) |
| Aumento de las regulaciones sobre el fin de la vida útil y la toxicidad de los polímeros no biodegradables | -0.5% | Europa, América del Norte y APAC (China, Japón) | Mediano plazo (2-4 años) |
| Próximos límites para los microplásticos en productos químicos solubles/dispersables | -0.4% | Europa y América del Norte, con seguimiento de APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas
Entre 2024 y 2025, los precios del acrilonitrilo fluctuaron significativamente tras las interrupciones del propileno en China. Esta volatilidad comprimió los márgenes de la poliacrilamida. De igual manera, los precios del monómero de acetato de vinilo experimentaron un aumento notable durante el mismo período. Mientras tanto, los precios de la goma guar aumentaron drásticamente debido a que la sequía en India redujo drásticamente la cosecha. Estas fluctuaciones dificultan la previsibilidad de los costos en el mercado de polímeros solubles en agua.
Regulaciones crecientes sobre el fin de la vida útil y la toxicidad de los polímeros no biodegradables
El borrador del catálogo de China pretende eliminar gradualmente grados específicos de poliacrilamida en la agricultura para 2028, citando preocupaciones sobre la lixiviación de acrilamida. En 2024, la ECHA inició un expediente de restricción centrado en los niveles residuales de acrilamida. Japón, en 2025, redujo el límite de acrilamida en polímeros en contacto con alimentos [2] Agencia Europea de Sustancias Químicas, “REACH Microplastics Restriction”, echa.europa.eu . Además, India exigió pruebas de biodegradabilidad para polímeros de detergentes según IS 17088 en 2025. Estas medidas regulatorias ensombrecen las perspectivas de crecimiento del mercado de polímeros solubles en agua.
Análisis de segmento
Por tipo: la poliacrilamida fortalece el liderazgo en floculación
La poliacrilamida generó el 24.48% de los ingresos en 2025 y se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 4.75% hasta 2031. Este crecimiento se atribuye en gran medida a las nuevas regulaciones de descarga de fósforo, que favorecen los grados de poliacrilamida de peso molecular ultraalto. Estos grados pueden reducir significativamente los costos de eliminación de lodos. Como resultado, la poliacrilamida está lista para desempeñar un papel fundamental en el mercado de polímeros solubles en agua, especialmente en productos químicos de tratamiento. Mientras tanto, las películas de PVA, comúnmente utilizadas en detergentes de dosis unitaria, están experimentando un fuerte crecimiento. Sin embargo, las posibles restricciones a los microplásticos presentan un desafío inminente. La goma guar enfrentó desafíos debido a los riesgos de la materia prima derivados de un déficit de cosecha en India, lo que llevó a un cambio notable hacia la goma xantana en los fluidos de fracturación. La gelatina continúa dominando el mercado de cápsulas de gel blando, impulsada por un aumento en la producción de alto bloom de las organizaciones de fabricación por contrato (CMO) en la región de Asia-Pacífico. Tanto el ácido poliacrílico como el poliacrilato de sodio experimentan una mayor demanda en productos de higiene y para la inhibición de incrustaciones en agua de refrigeración. Este aumento de la demanda se ve reforzado por la introducción de nuevos grados de monómeros con bajo contenido residual, que cumplen con las estrictas normativas de productos de consumo de California. Si bien el PEG sigue siendo un ingrediente codiciado en inyectables y cosméticos, su escrutinio es cada vez mayor, lo que impulsa la investigación y el desarrollo hacia alternativas de origen biológico. Además, los éteres de celulosa, la pectina y los almidones modificados continúan abriéndose camino en el mercado, impulsados por su estatus de Generalmente Reconocidos como Seguros (GRAS) y un enfoque de marca natural.
El liderazgo de la poliacrilamida en el mercado no solo demuestra su destreza técnica, sino también las estructuras de costos integradas de China. Estas estructuras han reforzado significativamente la participación del segmento en el mercado más amplio de polímeros solubles en agua. Si bien la creciente popularidad del PVA en las cápsulas de consumo indica una diversificación de las fuentes de ingresos, los proveedores se enfrentan a un reto apremiante: elaborar documentación fiable sobre biodegradación para 2027 y así mantener su volumen de mercado. La volatilidad de la goma guar, especialmente a la luz de los desafíos agrícolas en la India, ha impulsado a los usuarios de yacimientos petrolíferos a ampliar su selección de polímeros, protegiendo así sus márgenes de beneficio ante interrupciones impredecibles del suministro relacionadas con el clima. Los proveedores de gelatina, que aprovechan el auge de los productos biológicos, deben mantenerse alerta ante riesgos como la encefalopatía espongiforme bovina, lo que enfatiza la necesidad de estrictas medidas de trazabilidad. Los productores de ácido poliacrílico están promoviendo variantes con un contenido de monómeros ultrabajos, consolidando su presencia en los mercados de higiene y productos para el hogar, especialmente a medida que se intensifica el escrutinio regulatorio. A medida que el mercado evoluciona, se espera que el PEG y los productos especializados de nicho se centren en los sectores farmacéutico y de dispositivos médicos, más lucrativos. Por el contrario, los hidrocoloides naturales buscan activamente eficiencias en los procesos de fermentación para mantenerse competitivos frente a las alternativas sintéticas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: los productos farmacéuticos se aceleran mientras el tratamiento del agua sigue siendo fundamental
El tratamiento de agua representó el 25.20% de la demanda en 2025. A medida que las empresas de servicios públicos consolidadas completan las ampliaciones de capacidad y se orientan hacia la optimización de procesos, el crecimiento se ha moderado. Los fabricantes farmacéuticos, especialmente en Asia-Pacífico, están escalando PEG, PVA y éteres de celulosa de alta pureza para productos biológicos y comprimidos de liberación controlada, con una tasa de crecimiento anual compuesta (TCAC) del 5.02% hasta 2031. Mientras tanto, los formuladores de alimentos y bebidas están priorizando los espesantes de etiqueta limpia, lo que ha dado lugar al surgimiento de nuevas mezclas de texturizantes de origen vegetal como sustitutos de las opciones sintéticas. En el cuidado personal, se observa un cambio notable a medida que los formuladores optan por sistemas sin sulfatos ni silicona, lo que ha provocado un auge de los acondicionadores de hidroxietilcelulosa y policuaternio.
Ante el aumento de los precios del crudo, los operadores de petróleo y gas están incrementando los volúmenes de inyección de polímeros para mejorar la recuperación, lo que aumenta la participación del segmento en el mercado de polímeros solubles en agua. Las plantas de pulpa y papel están adoptando almidón catiónico y poliacrilamida como coadyuvantes de retención, con el objetivo de reducir la pérdida de fibra y minimizar el consumo de agua. Si bien la adopción de la tecnología de bolsas de PVA para agroquímicos está en aumento, enfrenta desafíos derivados de las restricciones preliminares de China sobre la poliacrilamida no biodegradable para el acondicionamiento de suelos. En India, el programa de Incentivos Vinculados a la Producción está acelerando la capacidad local de excipientes, impulsando la autosuficiencia nacional y amplificando la demanda del sector farmacéutico para la industria de polímeros solubles en agua.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de polímeros solubles en agua en la región Asia-Pacífico
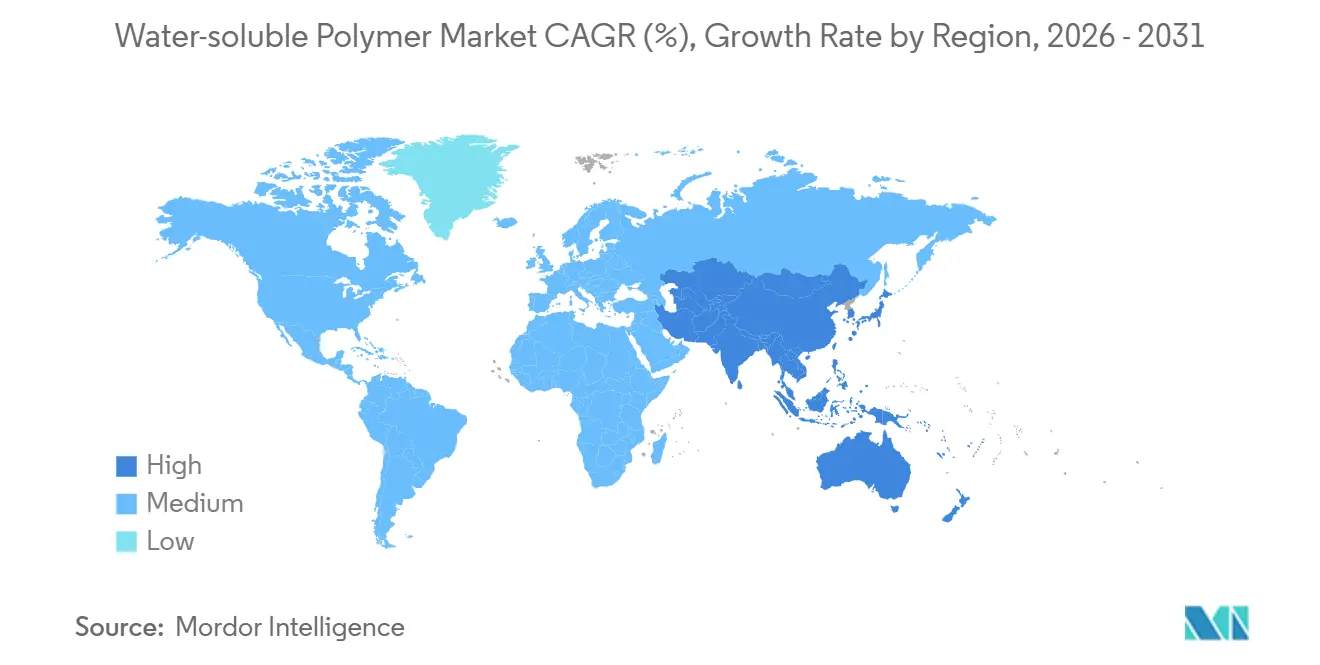
Asia-Pacífico representó el 50.17 % del valor global en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4.74 % hasta 2031. Este crecimiento se ve impulsado por importantes inversiones en la gestión de aguas residuales en China y la iniciativa integral de agua rural de la India. Países como Japón, Corea del Sur y varias naciones del Sudeste Asiático están impulsando la demanda mediante la mejora de sus capacidades de excipientes farmacéuticos y sus infraestructuras de tratamiento de aguas residuales. Dado su liderazgo tanto en la producción como en el consumo de polímeros solubles en agua, la región Asia-Pacífico consolida su dominio en el mercado.
Mercado norteamericano de polímeros solubles en agua
América del Norte está experimentando un resurgimiento, impulsado por la estabilización de las actividades de gas de esquisto y las estrictas regulaciones de descarga cero de la EPA, que han obligado a las centrales de carbón a migrar a polímeros avanzados. Canadá está a la vanguardia, experimentando con poliacrilamidas anfotéricas para los relaves de arenas petrolíferas. Mientras tanto, México está canalizando fondos para modernizar los sistemas de aguas residuales en sus principales áreas metropolitanas. Estas diversas iniciativas subrayan la importante posición de América del Norte en el mercado de polímeros solubles en agua.
Mercado europeo de polímeros hidrosolubles
Europa está reestructurando su oferta de productos en respuesta a su impulso por efluentes sin fósforo y a las estrictas regulaciones sobre microplásticos. Este cambio está orientando el mercado hacia las poliacrilamidas de alta densidad de carga y alternativas ecológicas. Con numerosas plantas municipales que necesitan mejoras terciarias, se prevé un aumento repentino de la demanda de polímeros. Mientras que los países nórdicos promueven los hidrocoloides naturales debido a las exigencias de biodegradabilidad, los proyectos en la cuenca del Volga, en Rusia, están impulsando el crecimiento en Europa del Este.
Mercado de polímeros solubles en agua en Sudamérica y Oriente Medio y África
Sudamérica está aprovechando la ambiciosa iniciativa de saneamiento de Brasil, el recubrimiento experimental de semillas con polímeros de Argentina y las iniciativas mineras en los Andes para impulsar el consumo regional. En Oriente Medio y África, las iniciativas para ampliar la capacidad de desalinización y modernizar las instalaciones de tratamiento de aguas residuales en Sudáfrica están impulsando la demanda de inhibidores de incrustaciones y floculantes, diversificando aún más el panorama mundial de polímeros solubles en agua.
Panorama regulatorio
La regulación de los polímeros solubles en agua se está volviendo más estricta en lo que respecta a la liberación de microplásticos, los monómeros residuales y el registro de nuevos productos químicos. En la Unión Europea, las restricciones del reglamento REACH sobre micropartículas de polímeros sintéticos (Reglamento (UE) 2023/2055, Anexo XVII, Entrada 78) están impulsando la documentación de la solubilidad del polímero y, para las aplicaciones cubiertas, el etiquetado y las instrucciones de uso/eliminación, con plazos escalonados para los proveedores que comenzaron en octubre de 2025. En junio de 2026, el Reglamento (UE) 2026/1168 de la Comisión modificó el Anexo XVII para aclarar las excepciones, incluidos ciertos usos de medicamentos y matrices sólidas, manteniendo la necesidad de justificar la solubilidad en agua para poder acogerse a la excepción para polímeros solubles en agua.
En Estados Unidos, la supervisión de nuevos productos químicos de la TSCA continúa influyendo en la entrada al mercado de polímeros novedosos mediante el procesamiento de PMN de la EPA y las expectativas de pruebas asociadas, incluida la caracterización estandarizada de la solubilidad en agua alineada con los métodos comunes de la OCDE, junto con los marcos de exención de polímeros según 40 CFR 723.250. En China, el Ministerio de Ecología y Medio Ambiente está adoptando un enfoque de registro más estricto, basado en licencias, para nuevas sustancias químicas, con medidas revisadas que entrarán en vigor en 2026 y una transición que requerirá el nuevo registro de las sustancias previamente registradas bajo normas anteriores antes de finales de 2026. Esto aumenta las exigencias de cumplimiento y gestión de expedientes para los productores e importadores de polímeros.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas petroquímicas y de origen biológico (por ejemplo, derivados de propileno para la producción de acrilonitrilo y acrilamida, acetato de vinilo para PVA y azúcares para gomas fermentadas) y continúa con la producción de monómeros, la polimerización o fermentación, el acabado (polvos, emulsiones, soluciones) y la formulación específica para cada aplicación. La integración vertical y la concesión de licencias tecnológicas son cada vez más evidentes en áreas donde la seguridad de los monómeros y el rendimiento especializado son cruciales, como lo demuestra la colaboración tecnológica entre SNF y Mitsubishi Chemical en NVF en Dunkirk, que fortalece el control en la fase inicial de la cadena de producción para familias de polímeros catiónicos y solubles en agua de alto rendimiento utilizados en el tratamiento de aguas y procesos industriales.
En la fase posterior de la cadena de suministro, las redes de distribución y servicio técnico cobran mayor importancia, ya que los clientes suelen evaluar los polímeros en función de su rendimiento en el uso, la trazabilidad y la documentación regulatoria, en lugar de basarse únicamente en el precio. Los acuerdos de distribución exclusivos y ampliados, como la alianza entre Univar Solutions y Shandong Head Group, que abarca mercados farmacéuticos y nutracéuticos europeos selectos para éteres de celulosa, pueden reducir los plazos de entrega y garantizar un suministro conforme a la normativa para usos finales de alta pureza. Al mismo tiempo, las empresas emergentes del sector de base biológica están desarrollando estrategias de comercialización a través de socios de canal, como demuestra la colaboración de Lygos con Acme-Hardesty para distribuir Soltellus (poliaspartato de sodio) en productos de cuidado personal y del hogar, combinando así las nuevas químicas biodegradables con capacidades consolidadas de formulación y logística.
Panorama competitivo
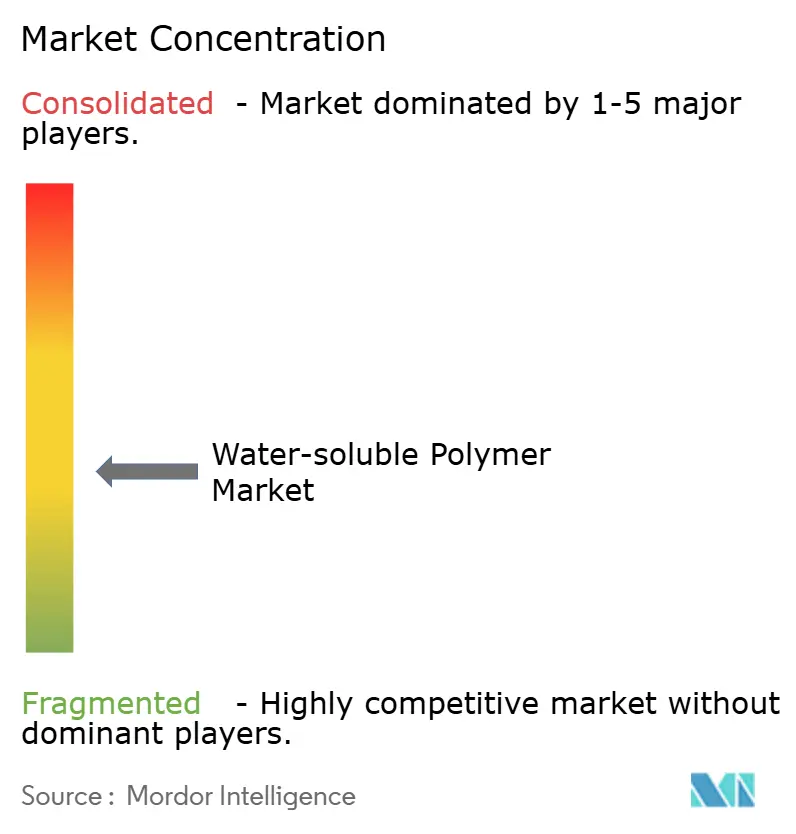
El mercado de polímeros solubles en agua está moderadamente fragmentado. Los líderes occidentales migran hacia grados especializados como poliacrilamidas anfotéricas para relaves y excipientes con monómeros residuales ultrabajos. Las empresas chinas aumentaron su capacidad entre 2024 y 2026 para satisfacer la demanda municipal y minera. Las empresas emergentes de biofabricación aprovechan la biología sintética para reducir los costos de fermentación de la goma xantana y la goma gellan, lo que desafía a las empresas tradicionales en cuanto a precio y sostenibilidad. Las certificaciones ISO 9001 e ISO 14001 son cada vez más obligatorias en las licitaciones municipales, lo que favorece a los productores con sistemas de calidad multinacionales y transparencia.
Líderes de la industria de polímeros solubles en agua
Grupo SNF
BASF SE
Ashland
Kemira
Ltd de Kuraray
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: La Comisión Europea publicó el Reglamento (UE) 2026/1168 de la Comisión, que modifica el Anexo XVII del Reglamento REACH, apartado 78, relativo a las micropartículas de polímeros sintéticos, aclarando varias excepciones e interpretaciones de cumplimiento. Esta actualización incrementó la necesidad de una justificación clara de la solubilidad y de vías de documentación adecuadas, lo que afecta a la forma en que los proveedores de polímeros solubles en agua clasifican los grados utilizados en aplicaciones industriales y de consumo.
- Enero de 2026: Univar Solutions y Ashland lanzaron una alianza de distribución exclusiva para éteres de celulosa, que atiende a clientes de la industria alimentaria y de bebidas en toda la región EMEA, con vigencia a partir del 1 de enero de 2026. Este acuerdo amplía el alcance regional de Ashland para polímeros reológicos y modificadores de textura solubles en agua, al tiempo que ofrece a los clientes un único canal de suministro y asistencia técnica.
- Agosto de 2024: SNF Group firmó acuerdos para adquirir PfP Industries y Ace Fluid Solutions con el fin de ampliar su cartera de tecnologías para la gestión de fluidos en yacimientos petrolíferos y reductores de fricción. Esta operación reforzó las capacidades de SNF en la formulación de productos para petróleo y gas, donde los polímeros solubles en agua, como los sistemas a base de poliacrilamida, son fundamentales para la química de terminación y producción.
Alcance del informe sobre el mercado mundial de polímeros solubles en agua
Los polímeros solubles en agua son moléculas grandes compuestas de unidades repetidas que pueden disolverse o dispersarse en agua. Estos polímeros poseen grupos hidrófilos o cadenas laterales que interactúan con las moléculas de agua, permitiéndoles disolverse y formar soluciones o suspensiones coloidales. Pueden variar desde polímeros naturales como derivados de celulosa, almidón y proteínas hasta polímeros sintéticos. Los polímeros solubles en agua tienen un uso extensivo en diversas industrias porque pueden modificar las propiedades del agua, mejorar el rendimiento del producto y facilitar procesos como el espesamiento, la estabilización, la adhesión y la administración de fármacos.
El mercado de polímeros solubles en agua está segmentado por tipo, industria de usuario final y geografía. Por tipo, el mercado se segmenta en poliacrilamida, alcohol polivinílico, goma guar, gelatina, goma xantana, ácido poliacrílico, polietilenglicol y otros tipos (éteres de celulosa, pectina y almidón). Según la industria del usuario final, el mercado se segmenta en tratamiento de agua, alimentos y bebidas, cuidado e higiene personal, petróleo y gas, pulpa y papel, farmacéutica y otras industrias de usuarios finales (agroquímicos). El informe también cubre los tamaños de mercado y las previsiones para el mercado de polímeros solubles en agua en 22 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del valor (USD).
| Poliacrilamida |
| Alcohol de polivinilo |
| Goma Guar |
| Gelatina |
| Goma Xantham |
| Ácido poliacrílico |
| Polietilenglicol |
| Otros tipos (éteres de celulosa, pectina y almidón) |
| Tratamiento de agua |
| Alimentos y Bebidas |
| Higiene y cuidado personal |
| Petróleo y Gas |
| Pulpa y Papel |
| Farmacéutica |
| Otras industrias de usuarios finales (agroquímicos) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Indonesia | |
| Malaysia | |
| Thailand | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Poliacrilamida | |
| Alcohol de polivinilo | ||
| Goma Guar | ||
| Gelatina | ||
| Goma Xantham | ||
| Ácido poliacrílico | ||
| Polietilenglicol | ||
| Otros tipos (éteres de celulosa, pectina y almidón) | ||
| Por industria del usuario final | Tratamiento de agua | |
| Alimentos y Bebidas | ||
| Higiene y cuidado personal | ||
| Petróleo y Gas | ||
| Pulpa y Papel | ||
| Farmacéutica | ||
| Otras industrias de usuarios finales (agroquímicos) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Indonesia | ||
| Malaysia | ||
| Thailand | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado de polímeros solubles en agua?
El tamaño del mercado de polímeros solubles en agua asciende a USD 39.22 mil millones en 2026, siguiendo una CAGR del 4.57 %, alcanzando los USD 49.04 mil millones en 2031.
¿Qué tipo de polímero ocupa la posición líder?
La poliacrilamida lidera con una participación del 24.48 % en 2025, impulsada por las mejoras globales en el tratamiento de aguas residuales y su adopción en yacimientos petrolíferos.
¿Por qué Asia-Pacífico es tan dominante?
Las inversiones regionales en infraestructura de aguas residuales y las sólidas expansiones de la capacidad farmacéutica elevan a Asia-Pacífico al 50.17% del valor global.
¿Cuál es el segmento de usuarios finales de más rápido crecimiento?
La fabricación farmacéutica muestra la trayectoria más rápida con una CAGR del 5.02 % hasta 2031, a medida que los productos biológicos y los medicamentos de liberación controlada se expanden.


