

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
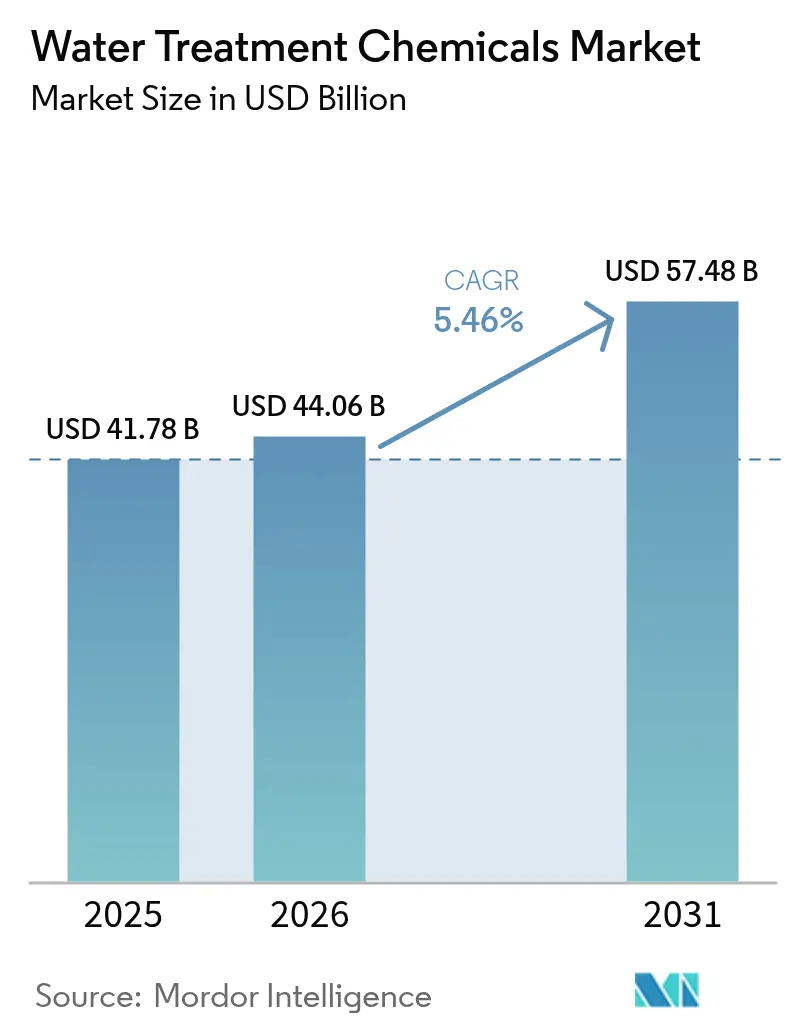
| Tamaño del mercado (2026) | USD 44.06 mil millones |
| Tamaño del mercado (2031) | USD 57.48 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.46% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de productos químicos para el tratamiento del agua por Mordor Intelligence
Se espera que el tamaño del mercado de productos químicos para el tratamiento del agua aumente de USD 41.78 millones en 2025 a USD 44.06 millones en 2026 y alcance los USD 57.48 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.46 % entre 2026 y 2031. La mayor aplicación de las normas sobre efluentes, la expansión de los sistemas de vertido cero en los sectores de la energía y la minería, y la creciente demanda de agua ultrapura procedente de fábricas de semiconductores y electrolizadores de hidrógeno verde impulsan el crecimiento durante el período previsto de 2026 a 2031. Los formuladores globales están integrando productos químicos con software de dosificación en tiempo real, lo que reduce el consumo y protege la integridad de los activos. Los proveedores de nivel medio que carecen de integración regresiva se enfrentan a dificultades debido a las fluctuaciones de precios de las materias primas de acrilamida y compuestos de amonio cuaternario. Aunque hay un cambio pequeño pero notable hacia los reactores de electrooxidación, que reduce las proporciones de coagulante en entornos industriales específicos, la demanda general de productos químicos sigue aumentando.
Conclusiones clave del informe
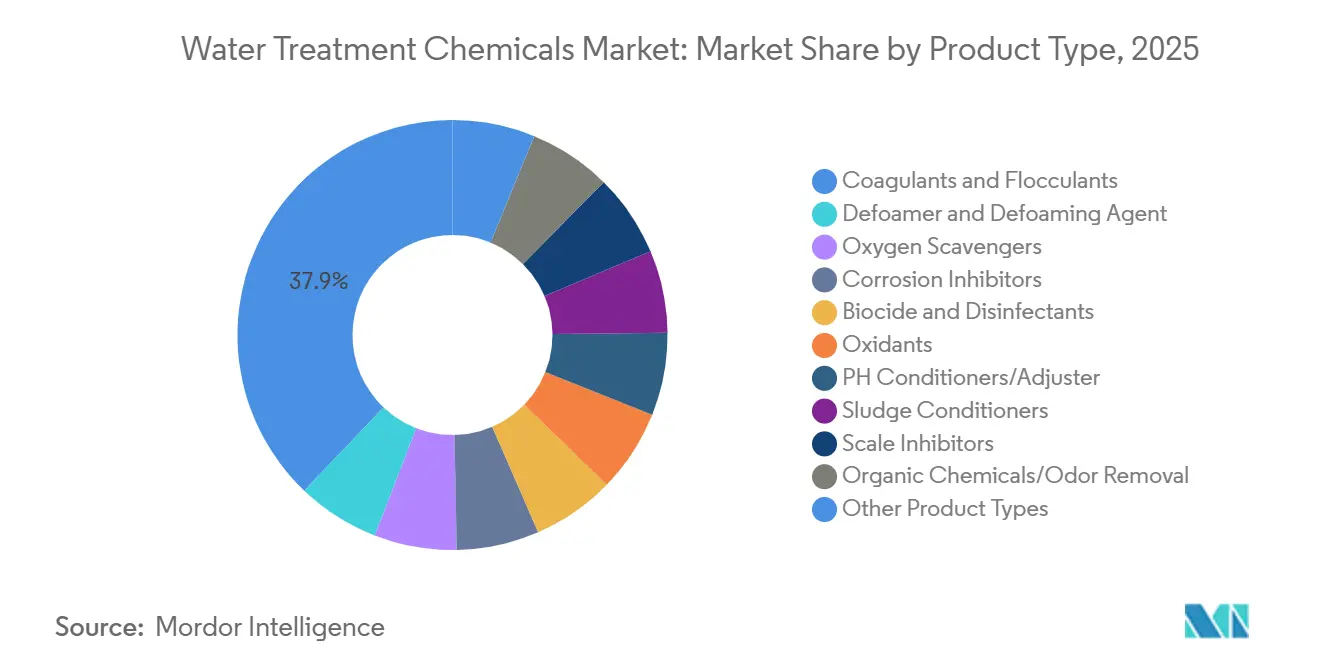
- Por tipo de producto, los coagulantes y floculantes representaron el 37.89% de la participación de mercado de productos químicos para el tratamiento del agua en 2025 y se proyecta que se expandirán a una CAGR del 5.89% en el período de pronóstico (2026-2031).
- Por industria de usuario final, los servicios municipales de agua y aguas residuales lideraron con una participación del 35.78% del mercado de productos químicos para el tratamiento del agua en 2025; el segmento de semiconductores y electrónica registra la CAGR proyectada más alta con un 6.84% en el período de pronóstico (2026-2031).
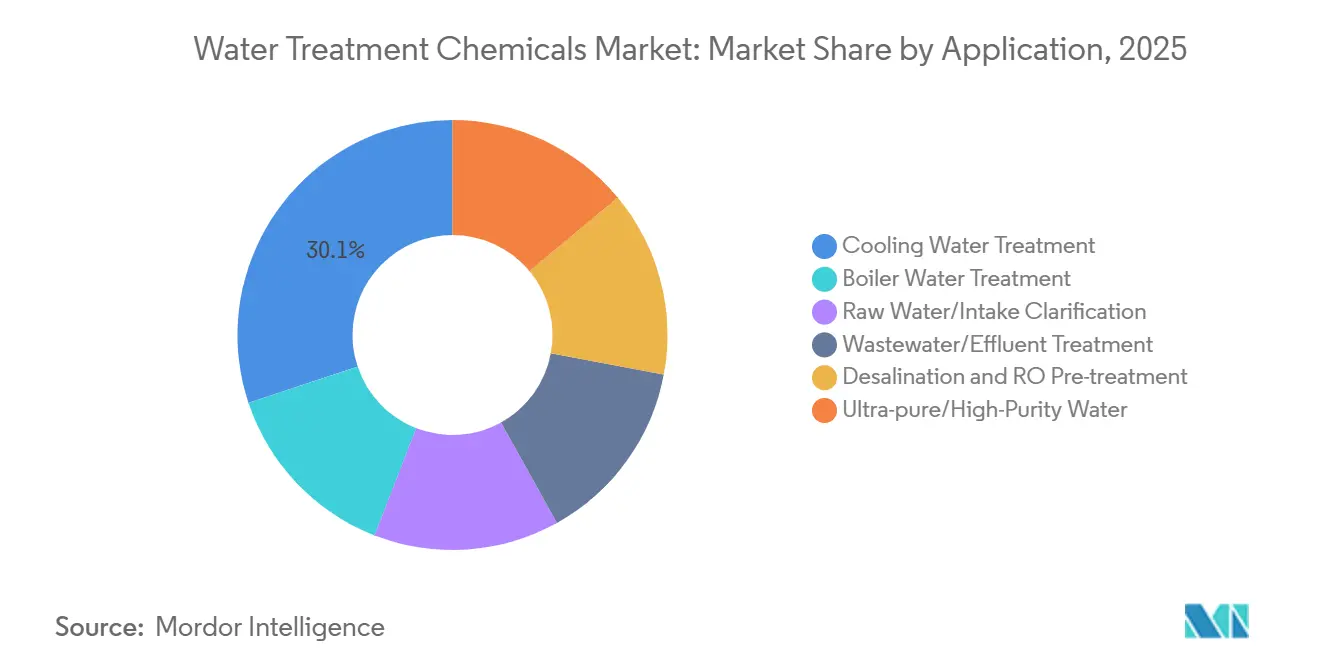
- Por aplicación, el tratamiento de agua de enfriamiento representó el 30.12 % del tamaño del mercado de productos químicos para el tratamiento de agua en 2025, mientras que se pronostica que el tratamiento de agua ultrapura/de alta pureza crecerá a una CAGR del 7.33 % en el período de pronóstico (2026-2031).
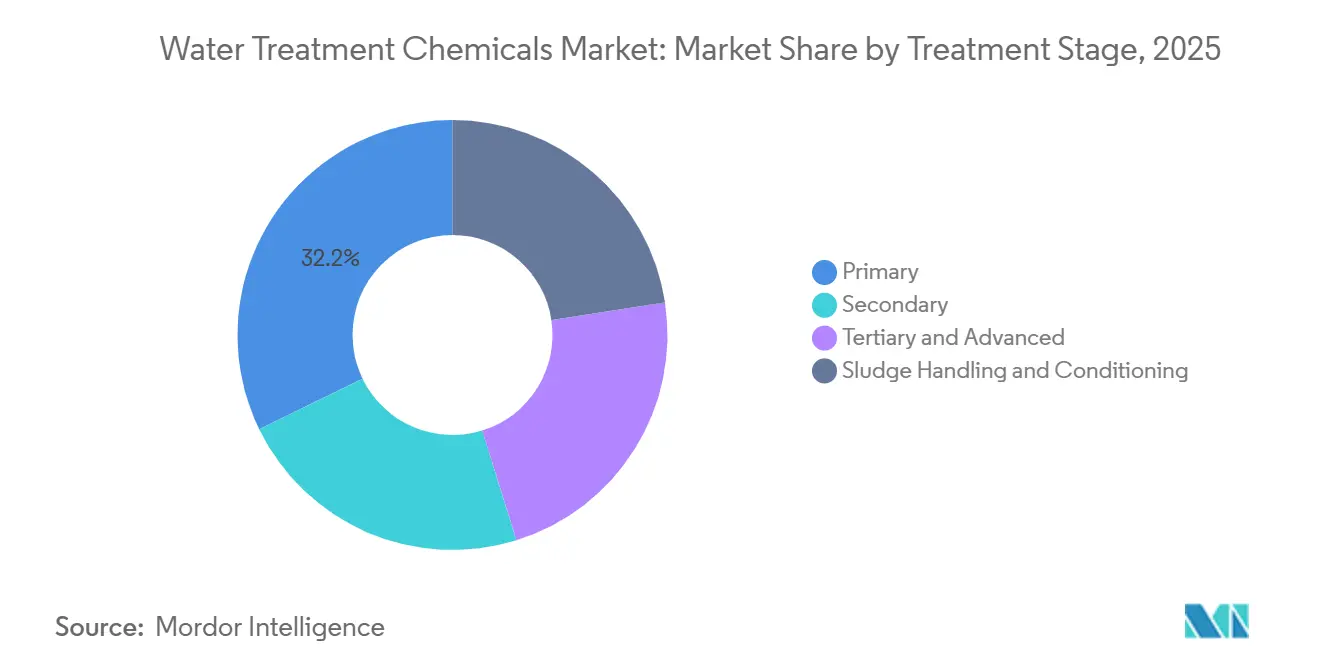
- Por etapa de tratamiento, el tratamiento primario representó una participación del 32.22% del tamaño del mercado de productos químicos para el tratamiento del agua en 2025, mientras que se prevé que el manejo y acondicionamiento de lodos avance a una CAGR del 6.15% entre 2026 y 2031.
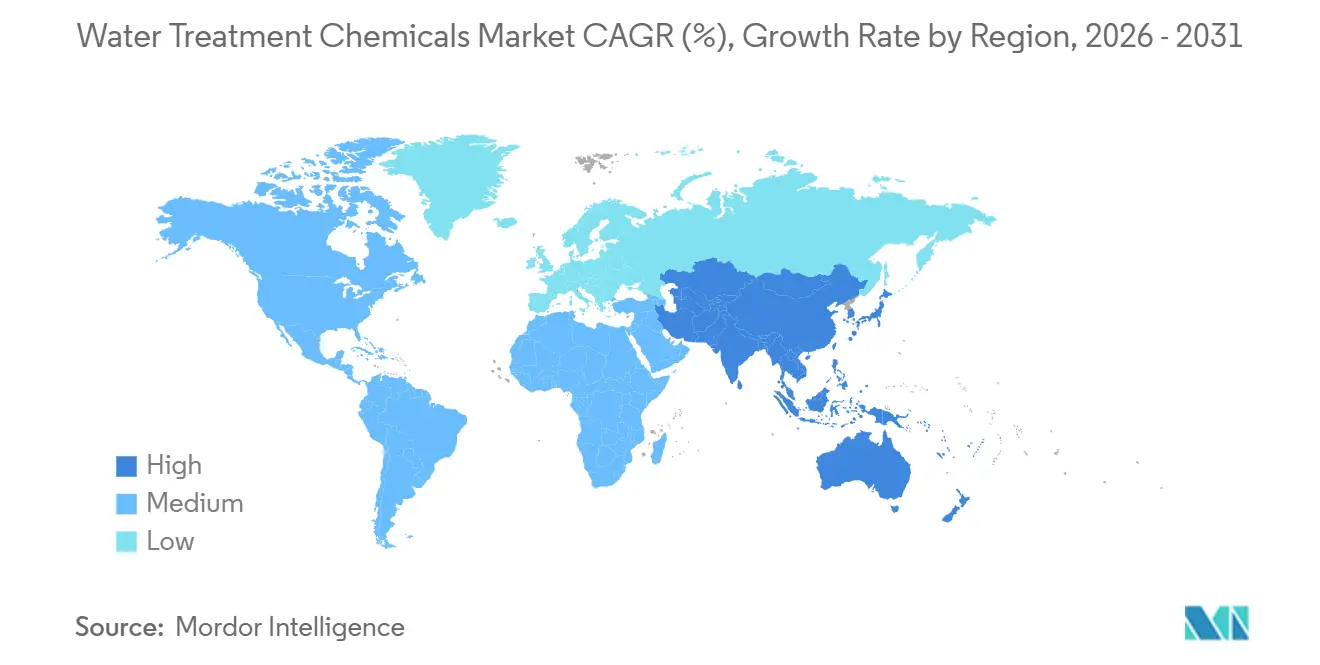
- Por geografía, Asia Pacífico dominó con una participación en los ingresos del 47.71 % en 2025 y continúa como la región de más rápido crecimiento con una CAGR del 6.92 % durante el período de pronóstico (2026-2031).
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de productos químicos para el tratamiento del agua
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas de descarga más estrictas para metales pesados y nutrientes | + 1.2% | Global, con picos de aplicación en América del Norte, la UE y China | Mediano plazo (2-4 años) |
| Mandatos de descarga cero de líquidos (ZLD) en energía y minería | + 0.9% | Núcleo de APAC (China, India), propagación a las centrales de carbón de Oriente Medio | Mediano plazo (2-4 años) |
| Estímulo a la infraestructura municipal en Asia-Pacífico y el CCG | + 0.7% | APAC (India, China, ASEAN) y CCG (Arabia Saudita, Emiratos Árabes Unidos, Qatar) | Largo plazo (≥ 4 años) |
| Las regulaciones de remediación específicas de PFAS impulsan la demanda de resinas GAC e IX | + 0.8% | América del Norte y la UE, adopción temprana en Australia | Corto plazo (≤ 2 años) |
| Demanda de agua ultrapura de electrolizadores de hidrógeno verde | + 0.6% | Global, con concentración temprana en la UE (Alemania, España) y Oriente Medio (Arabia Saudita, Emiratos Árabes Unidos) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Normas de descarga más estrictas para metales pesados y nutrientes
En 2024, la Agencia de Protección Ambiental de EE. UU. (EPA) revisó los límites máximos de efluentes, y en 2025, el Ministerio de Ecología y Medio Ambiente de China hizo lo mismo .[1] Agencia de Protección Ambiental de EE. UU., “Directrices sobre efluentes para la generación de energía termoeléctrica”, epa.gov Estos cambios obligaron a los operadores a cambiar del cloruro férrico convencional al cloruro de polialuminio más especializado. Esta transición les permitió cumplir con los estrictos objetivos de metales residuales establecidos por debajo de los niveles requeridos. Simultáneamente, la Directiva de Tratamiento de Aguas Residuales Urbanas de la Unión Europea de 2025 limitó el fósforo total en cuencas sensibles. Como resultado, aumentó la demanda de mezclas de sulfato férrico-polímero, lo que minimizó la necesidad de adiciones de álcalis.
Mandatos de descarga cero de líquidos en los sectores de energía y minería
En 2026, la Comisión Nacional de Desarrollo y Reforma de China exigió a las centrales químicas de carbón la implementación de la normativa de Descarga Cero de Líquidos (ZLD). Esta directiva limitó el consumo diario de productos químicos para una unidad estándar de 600 MW, incluyendo antiincrustantes, biocidas y dispersantes. De igual manera, en 2024, la Junta Central de Control de la Contaminación de la India impuso mandatos similares en centrales térmicas ubicadas en 13 cuencas fluviales. Esto resultó en un aumento de la demanda de depuradores de oxígeno y polímeros para el acondicionamiento de lodos durante el período de pronóstico 2026-2031.
Las regulaciones de remediación específicas de PFAS impulsan la demanda de resinas GAC e IX
Las empresas de servicios públicos que atienden a más de 10,000 residentes deben adoptar carbón activado granular o lechos de intercambio aniónico de base fuerte para cumplir con los estrictos límites de PFOA y PFOS de la EPA de EE. UU., establecidos en partes por billón, durante el período de pronóstico de 2026 a 2031. Si bien los carbones a base de cáscara de coco son excelentes para adsorber PFAS de cadena larga, las resinas de intercambio iónico capturan eficazmente las variantes de cadena corta que suelen evadir los filtros de carbón.
Demanda de agua ultrapura de electrolizadores de hidrógeno verde
Los sistemas de membrana de intercambio de protones requieren que la conductividad del agua de alimentación se mantenga por debajo de 0.1 µS/cm para un funcionamiento óptimo. Cada año, un electrolizador estándar consume cantidades significativas de esta agua especializada, utilizando resina de intercambio iónico por cada litro a lo largo de su vida útil. De cara al futuro, se espera que el proyecto NEOM de Arabia Saudita requiera cantidades sustanciales anualmente, en consonancia con su activación de capacidad durante el período previsto de 2026 a 2031.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de las materias primas para polímeros especiales y biocidas | -0.7% | Global, con exposición aguda en regiones que dependen de compuestos importados de acrilamida y amonio cuaternario. | Corto plazo (≤ 2 años) |
| Microrreactores de electrooxidación que reducen el uso de coagulantes | -0.4% | Segmentos de aguas residuales industriales de América del Norte y la UE, penetración municipal limitada | Mediano plazo (2-4 años) |
| Generación descentralizada de agua atmosférica sin necesidad de plantas de tratamiento | -0.2% | Global, concentrado en regiones áridas y aplicaciones fuera de la red con un impacto municipal mínimo | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de materias primas para polímeros especiales y biocidas
Desde principios de 2024 hasta mediados de 2025, las reducciones de producción provocadas por la escasez de gas en la provincia china de Shandong provocaron fluctuaciones notables en los precios del monómero de acrilamida. Estas fluctuaciones de precios posteriormente incrementaron los costos de los floculantes suministrados. En Europa, un incendio que redujo significativamente la capacidad de isotiazolinona provocó un aumento en las primas de los biocidas, lo que afectó especialmente a los compradores sin contratos a largo plazo.
Microrreactores de electrooxidación que reducen el uso de coagulantes
En 2025, una planta de tratamiento de aguas residuales textiles en India realizó un cambio fundamental al adoptar un reactor de electrooxidación, abandonando el cloruro férrico y la poliacrilamida tradicionales. Esta transición no solo condujo a una reducción significativa en los costos de productos químicos, sino que también disminuyó sustancialmente la producción anual de lodos. Además, el consumo de energía de la planta, entre 2 kWh/m³ y 4 kWh/m³, sigue siendo competitivo, particularmente en regiones donde los costos de energía están por debajo de un umbral específico [2] Asociación Internacional del Agua, “Electro-Oxidation Energy Benchmarks”, iwa-network.org.
Análisis de segmento
Por tipo de producto: Coagulantes Plomo como PFAS La remediación y la expansión municipal impulsan la adopción del cloruro de polialuminio
Los coagulantes y floculantes dominaron el mercado de productos químicos para el tratamiento del agua, captando el 37.89 % de los ingresos en 2025, con una tasa de crecimiento proyectada del 5.89 % durante el período de pronóstico 2026-2031. En la región Asia-Pacífico, el cloruro de polialuminio está sustituyendo al alumbre gracias a su capacidad para producir significativamente menos lodos en un rango de pH más amplio, lo que reduce el consumo de cal en las plantas. Los biocidas, tradicionalmente utilizados en instalaciones estándar con una capacidad diaria considerable, se están adoptando cada vez más en los circuitos de refrigeración de los centros de datos. Tras la clasificación de ciertos fosfonatos por parte de la Unión Europea en 2025 como persistentes y móviles, los inhibidores de incrustaciones se encuentran bajo un mayor escrutinio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: los semiconductores aumentan mientras que los servicios públicos municipales mantienen la demanda base
En 2025, los servicios públicos municipales, impulsados por la Misión Jal Jeevan de la India, representaron el 35.78 % del gasto total, utilizando cantidades significativas de productos químicos para el tratamiento del agua ese año. El sector de semiconductores, impulsado por la planta de fabricación de Intel en Ohio y las instalaciones de Samsung en Texas, ha experimentado una tasa de crecimiento anual compuesta (TCAC) del 6.84 % durante el período de pronóstico (2026-2031), ya que ambos sectores están intensificando sus sistemas de agua ultrapura, lo que requiere una regeneración continua de resina de lecho mixto.
Por aplicación: El tratamiento de agua ultrapura supera al enfriamiento a medida que el hidrógeno verde y los semiconductores convergen
Para 2031, se prevé que los proyectos de hidrógeno verde y semiconductores impulsen una mayor demanda, impulsando el crecimiento de las aplicaciones de agua ultrapura a una tasa de crecimiento anual compuesta (TCAC) del 7.33 %. Si bien el agua de refrigeración representó el 30.12 % de los ingresos en 2025, la modernización de la refrigeración en seco no solo reduce el agua de reposición a la mitad, sino que también reduce significativamente el consumo de productos químicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por etapa de tratamiento: predomina la coagulación-floculación primaria, mientras que el acondicionamiento de lodos se beneficia de los mandatos de deshidratación.
En el mercado de productos químicos para el tratamiento del agua, el tratamiento primario representó el 32.22 % de los ingresos en 2025, con dosis de coagulante variables según la turbidez. El acondicionamiento de lodos aumentó una tasa de crecimiento anual compuesta (TCAC) del 6.15 % durante el período de pronóstico (2026-2031), impulsado por las normativas de deshidratación en Alemania y los Países Bajos, que exigen niveles de humedad de la torta por debajo de un umbral específico, lo que ha impulsado la optimización de polímeros.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
En 2025, la región Asia-Pacífico representó el 47.71 % de los ingresos y se proyecta un crecimiento del 6.92 % durante el período 2026-2031. Este crecimiento se debe principalmente a las modernizaciones de Vertido Cero Líquido (ZLD) de China y a la iniciativa de alcantarillado Amrut 2.0 de la India, que por sí sola requiere cantidades significativas de productos químicos. Norteamérica, que representa una parte importante de las ventas en 2025, ve su mercado impulsado por las nuevas regulaciones sobre PFAS y las iniciativas de fabricación de chips, impulsadas por la Ley CHIPS. Europa, con una participación considerable, se ve influenciada por los objetivos de eliminación de nutrientes, en particular la iniciativa para reducir los niveles de fósforo a 0.5 mg/L en zonas sensibles. Medio Oriente y África, que juntos contribuyen con una porción significativa, están impulsados por el ambicioso plan de Arabia Saudita de lograr una capacidad de desalinización a gran escala para 2030. América del Sur está cosechando los beneficios del mandato de saneamiento de Brasil, que apunta a una cobertura de agua potable casi universal para 2033.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
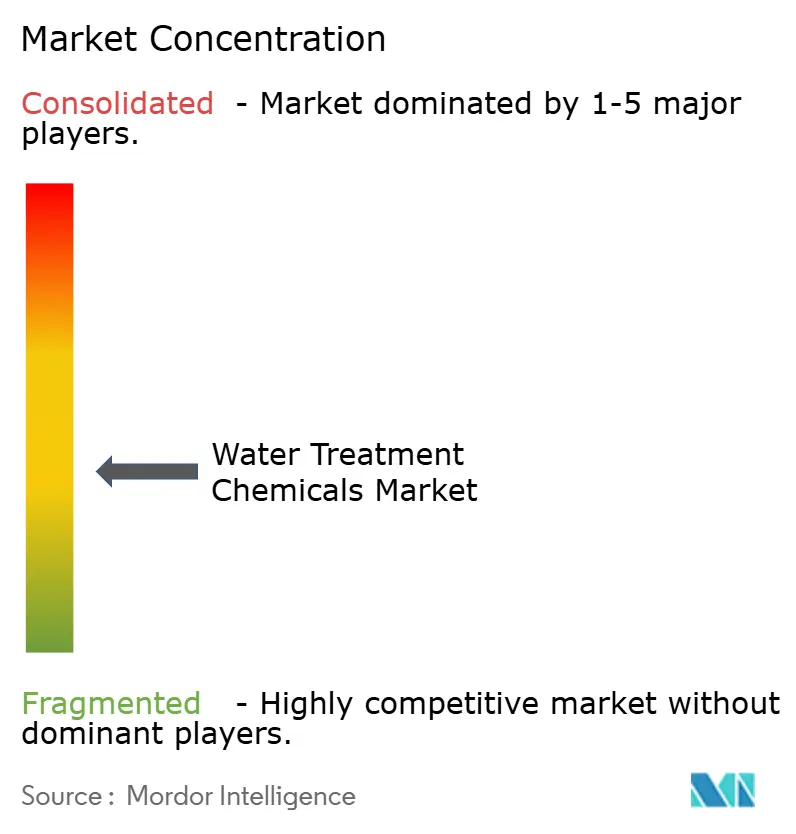
El mercado de productos químicos para el tratamiento del agua está moderadamente fragmentado. Kemira promueve coagulantes de origen biológico, que tienen una huella de vida útil menor que la del alumbre tradicional. Esto los hace especialmente atractivos para las empresas de servicios públicos que buscan certificaciones ISO 14001. En una estrategia, Solenis reforzó su presencia en el sector minero con la adquisición de la unidad de floculantes de BASF en 2024. Ostara introdujo sistemas de recuperación de nutrientes que transforman el fósforo en fertilizante, lo que resultó en una reducción significativa en los gastos de coagulantes.
Líderes de la industria de productos químicos para el tratamiento del agua
Ecolab
Kemira
SNF
solenis
BASF SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Noviembre de 2024: Solenis ha consolidado su posición en el mercado de tratamiento de agua de la industria minera mediante la adquisición del negocio de floculantes de BASF, ampliando así su portafolio de formulaciones especializadas de floculantes. Se espera que esta estrategia fortalezca la competitividad de Solenis e impulse la innovación en el mercado de productos químicos para el tratamiento de agua.
- Agosto de 2024: USALCO, proveedor líder de soluciones de tratamiento de agua para clientes municipales y comerciales, anunció sus planes de construir una nueva planta de producción de coagulantes cerca de Los Ángeles, California. La empresa busca fortalecer su posición en el mercado de productos químicos para el tratamiento de agua incrementando su capacidad de producción para satisfacer la creciente demanda regional de coagulantes.
Alcance del informe del mercado mundial de productos químicos para el tratamiento del agua
Los productos químicos para el tratamiento del agua se utilizan en el proceso de tratamiento para extraer o reducir contaminantes y componentes no deseados del agua, de modo que el agua tratada sea apta para el consumo final. Algunos ejemplos de productos químicos para el tratamiento del agua son coagulantes y floculantes, captadores de oxígeno, inhibidores de corrosión, alguicidas, cloro, dióxido de cloro y otros.
El mercado de productos químicos para el tratamiento del agua se segmenta por tipo de producto, sector industrial, aplicación, etapa de tratamiento y ubicación geográfica. Por tipo de producto, el mercado se divide en coagulantes y floculantes, antiespumantes, depuradores de oxígeno, inhibidores de corrosión, biocidas y desinfectantes, oxidantes, acondicionadores/ajustadores de pH, acondicionadores de lodos, inhibidores de incrustaciones, productos químicos orgánicos y desodorantes (carbón activado), entre otros. Por sector industrial, el mercado se segmenta en generación de energía, petróleo y gas, fabricación de productos químicos, minería y procesamiento de minerales, servicios públicos municipales de agua y aguas residuales, alimentos y bebidas, pulpa y papel, metales y acero, semiconductores y electrónica, entre otros (incluidos los sectores farmacéutico y de ciencias de la vida). Por aplicación, el mercado se segmenta en tratamiento de agua de calderas, tratamiento de agua de refrigeración, clarificación de agua bruta/de entrada, tratamiento de aguas residuales/efluentes, desalinización y pretratamiento por ósmosis inversa, y agua ultrapura/de alta pureza. Por etapa de tratamiento, el mercado se segmenta en primario (coagulación-floculación), secundario (químicos biológicos complementarios), terciario y avanzado (POA, desinfección), y manejo y acondicionamiento de lodos. El informe también abarca el tamaño del mercado y las previsiones para 19 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en el valor (USD).
Por tipo de producto
| Coagulantes y Floculantes |
| Agente antiespumante y antiespumante (antiespumantes) |
| Limpiadores de oxígeno |
| Inhibidores de corrosión |
| Biocidas y Desinfectantes |
| Oxidantes |
| Acondicionadores/Ajustadores de PH |
| Acondicionadores de lodos |
| Antiincrustantes |
| Químicos Orgánicos/Eliminación de Olores (Carbón Activado) |
| Otros tipos de productos |
Por industria del usuario final
| Generación de energía |
| Petróleo y Gas |
| Fabricación química |
| Minería y Procesamiento de Minerales |
| Servicios municipales de agua y aguas residuales |
| Alimentos y Bebidas |
| Pulpa y Papel |
| Metales y acero |
| Semiconductores y electrónica |
| Otros (Farmacéuticos y Ciencias de la Vida) |
por Aplicación
| Tratamiento de agua de caldera |
| Tratamiento de agua de refrigeración |
| Clarificación de agua cruda/toma |
| Tratamiento de aguas residuales/efluentes |
| Desalinización y pretratamiento de ósmosis inversa |
| Agua ultrapura/de alta pureza |
Por etapa del tratamiento
| Primaria (Coagulación-Floculación) |
| Secundario (químicos adjuntos biológicos) |
| Terciario y Avanzado (AOP, Desinfección) |
| Manejo y acondicionamiento de lodos |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| Escandinavia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Nigeria | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Coagulantes y Floculantes | |
| Agente antiespumante y antiespumante (antiespumantes) | ||
| Limpiadores de oxígeno | ||
| Inhibidores de corrosión | ||
| Biocidas y Desinfectantes | ||
| Oxidantes | ||
| Acondicionadores/Ajustadores de PH | ||
| Acondicionadores de lodos | ||
| Antiincrustantes | ||
| Químicos Orgánicos/Eliminación de Olores (Carbón Activado) | ||
| Otros tipos de productos | ||
| Por industria del usuario final | Generación de energía | |
| Petróleo y Gas | ||
| Fabricación química | ||
| Minería y Procesamiento de Minerales | ||
| Servicios municipales de agua y aguas residuales | ||
| Alimentos y Bebidas | ||
| Pulpa y Papel | ||
| Metales y acero | ||
| Semiconductores y electrónica | ||
| Otros (Farmacéuticos y Ciencias de la Vida) | ||
| por Aplicación | Tratamiento de agua de caldera | |
| Tratamiento de agua de refrigeración | ||
| Clarificación de agua cruda/toma | ||
| Tratamiento de aguas residuales/efluentes | ||
| Desalinización y pretratamiento de ósmosis inversa | ||
| Agua ultrapura/de alta pureza | ||
| Por etapa del tratamiento | Primaria (Coagulación-Floculación) | |
| Secundario (químicos adjuntos biológicos) | ||
| Terciario y Avanzado (AOP, Desinfección) | ||
| Manejo y acondicionamiento de lodos | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Escandinavia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Nigeria | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado proyectado para el mercado de productos químicos para el tratamiento del agua durante el período 2026-2031?
Se espera que el tamaño del mercado de productos químicos para el tratamiento del agua alcance los USD 44.06 mil millones en 2026 y los USD 57.48 mil millones en 2031, creciendo a una CAGR del 5.46 % durante 2026-2031.
¿Qué segmento experimentará un crecimiento más rápido, el agua ultrapura o la refrigeración?
Se prevé que el agua ultrapura crezca un 7.33 % hasta 2031, superando las aplicaciones de refrigeración.
¿Por qué las dosis de coagulante están cambiando hacia el cloruro de polialuminio?
Los límites reglamentarios de fósforo y metales favorecen al cloruro de polialuminio porque reduce los lodos y funciona en un rango de pH más amplio.
¿Qué tan grande es la participación de Asia-Pacífico en los ingresos globales?
Asia-Pacífico contribuyó con el 47.71% de los ingresos de 2025 y se espera que crezca un 6.92% hasta 2031.


