

Tamaño y participación del mercado de aditivos para ceras
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 1.76 mil millones |
| Tamaño del mercado (2030) | USD 2.24 mil millones |
| Tasa de crecimiento (2025 - 2030) | 4.95% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
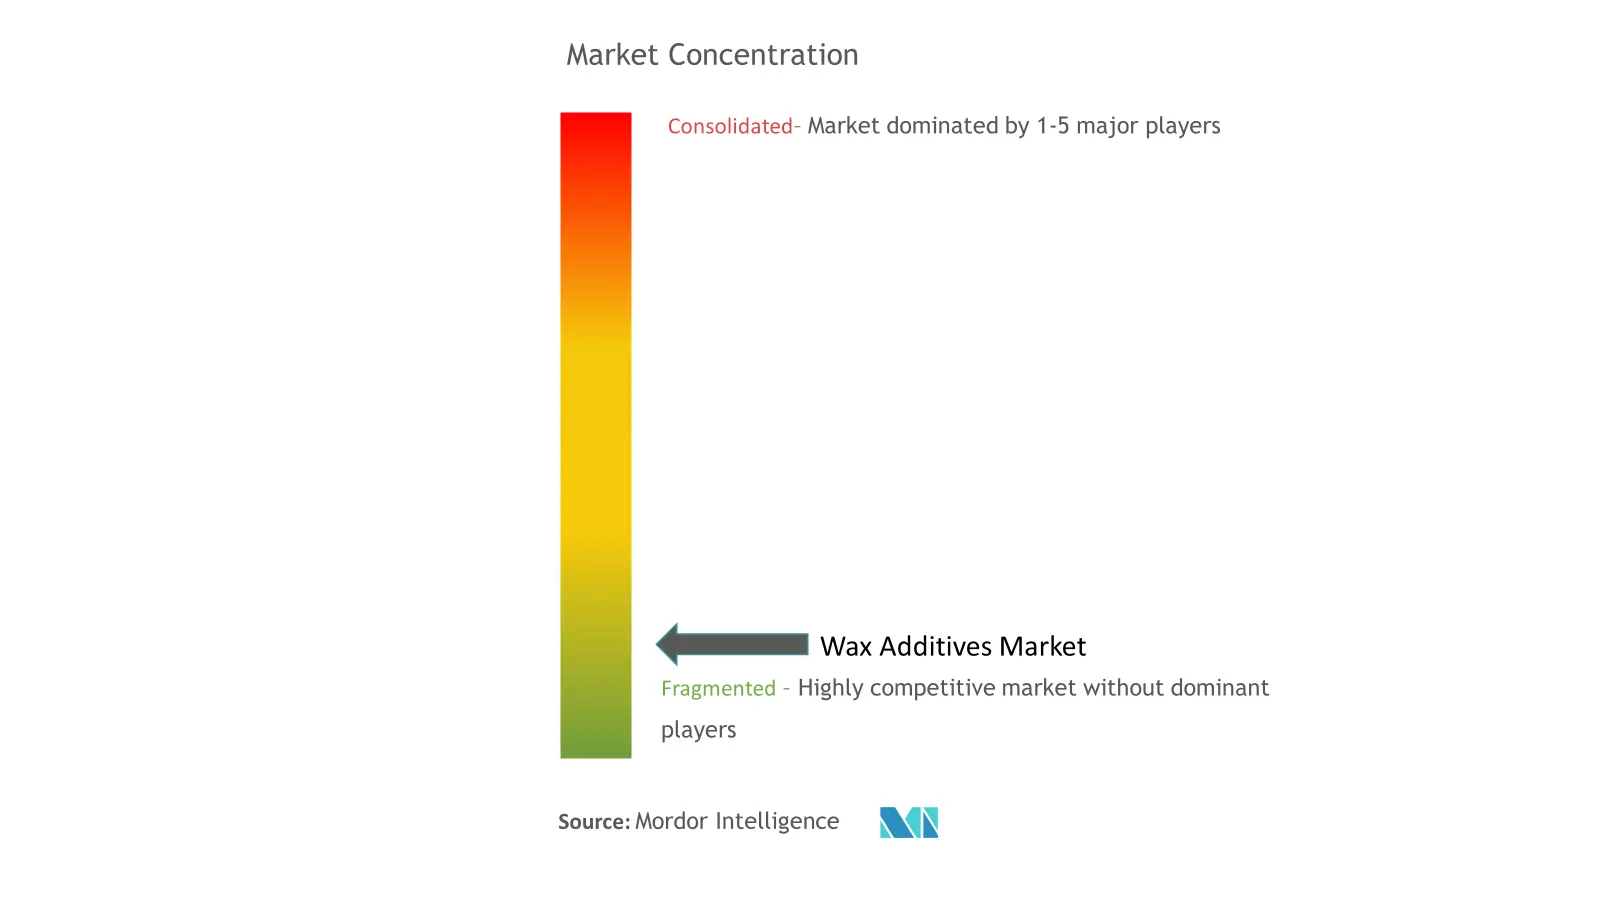
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aditivos para ceras por Mordor Intelligence
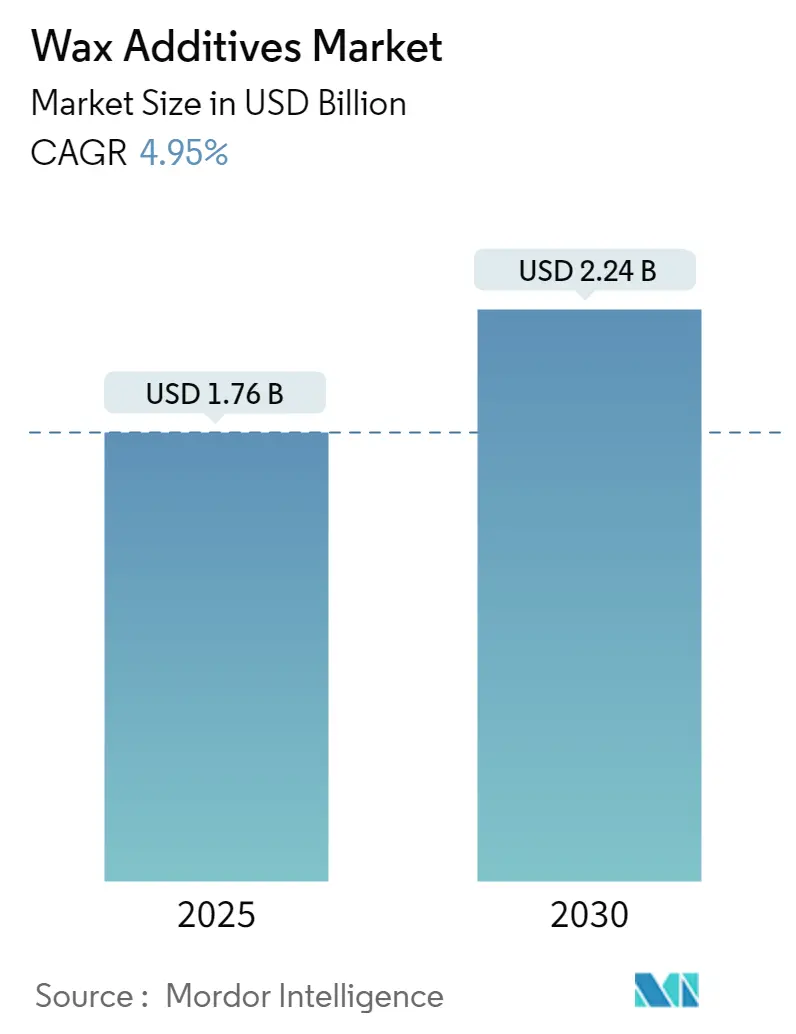
Se estima que el tamaño del mercado de aditivos de cera será de USD 1.76 mil millones en 2025 y se espera que alcance los USD 2.24 mil millones para 2030, con una CAGR del 4.95 % durante el período de pronóstico (2025-2030).
La industria de aditivos de cera está experimentando una transformación significativa impulsada por los avances tecnológicos y los cambios en las prácticas de fabricación en varias industrias de usuarios finales. El sector de pinturas y revestimientos, un importante consumidor de aditivos de cera, ha mostrado un crecimiento notable, con un mercado solo en China estimado en USD 46.7 mil millones a diciembre de 2022. Las empresas de fabricación se están centrando cada vez más en expandir sus capacidades de producción para satisfacer la creciente demanda, como lo demuestra el anuncio de WEG de una inversión de USD 13.8 millones para expandir la capacidad de producción de pintura líquida industrial en Brasil para 2024. Esta tendencia de expansión se refleja en múltiples regiones, lo que indica fundamentos de mercado sólidos y una demanda industrial creciente.
La industria está experimentando un cambio notable hacia métodos de producción sostenibles y respetuosos con el medio ambiente. Los principales fabricantes están invirtiendo mucho en investigación y desarrollo para crear alternativas de base biológica, y empresas como Münzing Corporation están desarrollando modificadores de cera que contienen más del 90 % de contenido renovable y biodegradable. Esta tendencia se reforzó aún más en mayo de 2023 cuando Altana lanzó CERAFLOUR 1003 y 1004, dos innovadores polímeros a base de almidón de maíz con propiedades similares a las de la cera, diseñados específicamente para sistemas modernos de revestimiento de madera y aplicaciones industriales. Estos desarrollos representan un paso significativo hacia la reducción de la huella ambiental de la industria al tiempo que se mantienen los estándares de rendimiento.
La dinámica del suministro de materias primas sigue desempeñando un papel crucial en la configuración de la dinámica del mercado. La producción de Tailandia de 4.75 millones de toneladas métricas de caucho natural en 2022, que representa aproximadamente el 35% de la producción mundial, pone de relieve la importancia de la disponibilidad de materias primas en la cadena de suministro. La industria está experimentando un aumento de los esfuerzos de integración vertical, ya que las empresas están estableciendo relaciones más sólidas con los proveedores de materias primas para garantizar un suministro constante y un control de calidad. Esta tendencia es particularmente evidente en la región de Asia y el Pacífico, donde los principales fabricantes están estableciendo instalaciones de producción locales para atender mejor a los mercados regionales y optimizar las cadenas de suministro.
El mercado está experimentando importantes cambios geográficos en las capacidades de fabricación, con importantes inversiones en nuevas instalaciones de producción en diferentes regiones. En julio de 2023, Delta Coatings International anunció ambiciosos planes de expansión en Arabia Saudita, mientras que PPG Industries completó una inversión de 15 millones de dólares para ampliar su planta de fabricación de recubrimientos en polvo en Indiana, Brasil. Estos avances se complementan con avances tecnológicos en los procesos de producción, y Alemania mantiene su posición como centro de fabricación clave, con una producción de 1,092,040 toneladas métricas de pintura en 2022. Esta redistribución global de las capacidades de fabricación está reconfigurando las cadenas de suministro y creando nuevas oportunidades de crecimiento del mercado.
Tendencias y perspectivas del mercado mundial de aditivos para ceras
Crece el consumo de velas en la decoración del hogar y en los centros de salud
La industria de las velas ha experimentado un crecimiento sustancial impulsado por la creciente preferencia de los consumidores por las velas en aplicaciones de decoración del hogar y bienestar. Según la Asociación Nacional de Velas (NCA), se utilizan más de 1 millones de libras de cera al año para producir velas que se venden en los Estados Unidos, y aproximadamente el 35 % de las ventas de velas se producen durante la temporada navideña/festiva, mientras que los negocios no estacionales representan aproximadamente el 65 % de las ventas de velas. La industria ha evolucionado significativamente desde las aplicaciones de iluminación tradicionales hasta abarcar los segmentos de aromaterapia, espacios de meditación y decoración del hogar de primera calidad, con aproximadamente 10,000 XNUMX aromas de velas diferentes disponibles para los consumidores solo en los Estados Unidos.
La creciente demanda se evidencia en los recientes desarrollos y expansiones de la industria. En septiembre de 2023, la marca de lujo de Mumbai Seva Home lanzó velas de edición limitada con temática de la realeza en dos variantes: Maharaja y Maharani, con ingredientes de primera calidad como menta, petitgrain y aceites esenciales de algas. Además, en julio de 2022, Alene Candles aumentó su capacidad de fabricación en sus instalaciones de Ohio para optimizar la eficiencia de la producción y fortalecer su presencia en New Albany. La Asociación de Fabricantes de Velas Europeos (AECM), la Asociación Europea de Velas (ECA) y la Asociación Latinoamericana de Fabricantes de Velas (ALAFAVE) están organizando activamente eventos globales para fortalecer la industria en todo el mundo, ofreciendo apoyo técnico y generando oportunidades comerciales entre proveedores y fabricantes.
Beneficios de los aditivos de cera en recubrimientos y tintas
Los aditivos de cera sirven como modificadores de superficie cruciales en recubrimientos y tintas, ofreciendo múltiples propiedades que mejoran el rendimiento que impulsan su creciente adopción en diversas aplicaciones. Estos aditivos de cera mejoran significativamente la eficiencia del procesamiento al tiempo que brindan propiedades de superficie mejoradas, mayor sostenibilidad, durabilidad general, resistencia a rayones y abrasión y propiedades antideslizantes. En el sector de recubrimientos, los aditivos emulsionantes de cera encuentran una amplia aplicación en diversos segmentos, incluidos recubrimientos de madera, recubrimientos de bobinas, recubrimientos industriales, recubrimientos en polvo, recubrimientos de latas y recubrimientos arquitectónicos, donde mejoran propiedades como la resistencia al rayado, el mateado y la protección de la superficie.
La creciente importancia de los aditivos de cera se refleja en las recientes inversiones y expansiones de la industria. En junio de 2023, PPG Industries anunció una inversión de USD 44 millones para modernizar cinco instalaciones de fabricación de recubrimientos en polvo en Estados Unidos y América Latina, mientras que AkzoNobel presentó una expansión de USD 55 millones de su campus de fabricación de recubrimientos de madera en Carolina del Norte. Estas expansiones resaltan la creciente demanda de recubrimientos de alto rendimiento que incorporan soluciones emulsionantes de cera. Además, los fabricantes se están centrando en el desarrollo de soluciones innovadoras, como lo demuestra el lanzamiento de CERAFLOUR 1003 y CERAFLOUR 1004 por parte de Altana en mayo de 2023, que están compuestos de polímeros a base de almidón de maíz con propiedades similares a las de la cera, diseñados específicamente para sistemas de recubrimiento de madera modernos y aplicaciones de recubrimientos arquitectónicos. Además, la inclusión de lubricante de cera en estas formulaciones mejora el rendimiento general y la longevidad de los recubrimientos.
Análisis de segmentos: por material
Segmento semisintético en el mercado de aditivos para cera
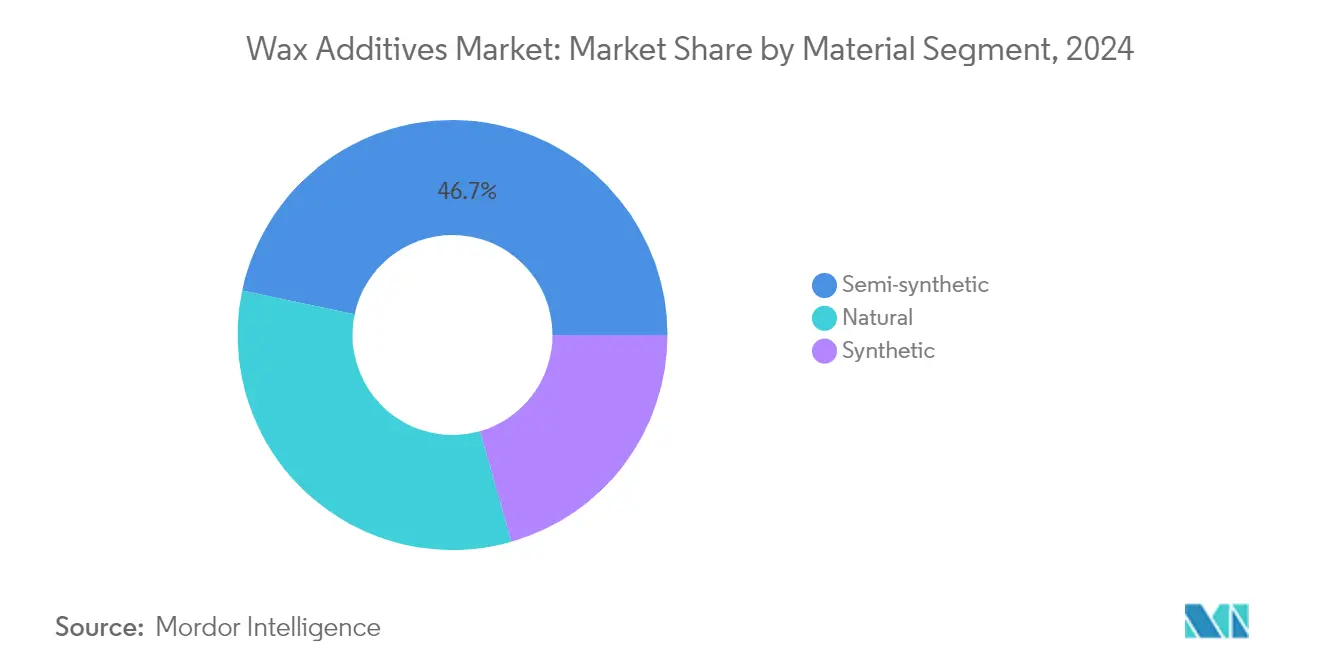
El segmento de los semisintéticos domina el mercado mundial de aditivos de cera, con aproximadamente el 47 % de la participación de mercado en 2024. Esta importante posición de mercado se atribuye a las aplicaciones versátiles del segmento y a las propiedades equilibradas, que combinan componentes naturales y sintéticos. Los aditivos de cera semisintéticos, como las monoamidas y bisamidas producidas mediante la reacción de ácidos grasos con aminas y diaminas, ofrecen características únicas, que incluyen baja penetración y fragilidad, con puntos de fusión que varían de 73 a 140 °C. Estos aditivos demuestran excelentes características antisedimentación y migración, lo que los hace particularmente valiosos en las formulaciones de pintura, donde reducen el brillo al tiempo que imparten una textura satinada deseable al recubrimiento. El liderazgo del segmento se fortalece aún más por la creciente demanda de varias industrias de uso final, incluidos los recubrimientos automotrices, las aplicaciones industriales y los productos de consumo.
Segmento natural en el mercado de aditivos para cera
Se prevé que el segmento natural presente la mayor tasa de crecimiento en el mercado de aditivos de cera entre 2024 y 2029, impulsado por una mayor conciencia ambiental y las iniciativas de sostenibilidad en todas las industrias. Este crecimiento está respaldado por el creciente alcance de aplicación del segmento en varias industrias, en particular en recubrimientos ecológicos y soluciones de envasado sostenibles. Los aditivos de cera natural, derivados de fuentes renovables como las hojas de palma de carnauba y los arbustos de candelilla, están ganando importancia debido a su capacidad para mejorar la reciclabilidad de los productos al final de su vida útil posconsumo y reducir el uso general de energía y la huella de carbono. El crecimiento del segmento se ve reforzado aún más por las innovaciones en curso en alternativas de base biológica y la creciente inversión en investigación y desarrollo de soluciones de cera natural que pueden igualar o superar las características de rendimiento de las alternativas sintéticas.
Segmentos restantes en el mercado de aditivos de cera a base de materiales
El segmento sintético sigue desempeñando un papel crucial en el mercado de aditivos de cera, ofreciendo soluciones altamente especializadas para aplicaciones exigentes. Los aditivos de cera sintéticos, derivados principalmente del petróleo a través de procesos como los métodos Ziegler-Natta o Fischer-Tropsch, brindan ventajas únicas, como temperaturas de descomposición más altas y calidad constante. Estos aditivos son particularmente valorados en aplicaciones que requieren un control preciso sobre propiedades como el punto de fusión y la cristalinidad. El segmento mantiene su importancia a través de la innovación continua en el desarrollo y la optimización de productos, especialmente en áreas que requieren características de alto rendimiento, como recubrimientos para automóviles y aplicaciones industriales.
Análisis de segmentos: por tipo
Segmento de dispersión en el mercado de aditivos de cera
El segmento de dispersión domina el mercado global de aditivos de cera, con aproximadamente el 45% de la participación de mercado en 2024. Las tecnologías de dispersantes de cera se utilizan ampliamente para optimizar el rendimiento final de los recubrimientos y tintas al controlar de manera eficiente las propiedades de la superficie. Su tamaño de partícula fina (que suele oscilar entre 2 y 6 micrones) garantiza una incorporación completa y homogénea con otros ingredientes de la formulación para maximizar los efectos deseados. El segmento también está experimentando la tasa de crecimiento más rápida de alrededor del 6% para el período de pronóstico 2024-2029, impulsado por la creciente demanda de aplicaciones como recubrimientos de latas, recubrimientos de bobinas, recubrimientos protectores, acabados de metales y tintas de impresión. Los sistemas a base de agua generalmente requieren un dispersante de cera para estabilizar el aditivo de cera no polar en la fase acuosa y compatibilizar la dispersión de cera en la formulación de recubrimiento o tinta, mientras que las dispersiones de cera a base de solventes generalmente no requieren un dispersante.
Segmentos restantes del mercado de aditivos para cera por tipo
Los segmentos de emulsión y micronizado constituyen la porción restante del mercado de aditivos de cera. Las tecnologías de emulsionantes de cera son mezclas estables de ceras naturales o sintéticas en agua, que contienen paquetes de agentes humectantes ajustados a valores de HLB apropiados. Encuentran aplicaciones en tableros de construcción, pulimentos líquidos, recubrimientos, agentes desmoldantes y curado de hormigón. Los aditivos de cera micronizada, con tamaños de partículas que van desde 5 a 9 micrones, están formulados para modificar la resistencia a la abrasión, las propiedades de deslizamiento y la durabilidad general de las tintas y los recubrimientos. Estos segmentos se complementan entre sí al atender diferentes necesidades de aplicación: mientras que las emulsiones se destacan en aplicaciones a base de agua ofreciendo una excelente retención de brillo y claridad, las ceras micronizadas brindan las opciones de mateado más efectivas con una amplia compatibilidad.
Análisis de segmentos: por aplicación
Segmento de recubrimientos en el mercado de aditivos de cera
El segmento de recubrimientos domina el mercado global de aditivos de cera, con aproximadamente el 48% de la participación total del mercado en 2024. La prominencia de este segmento se debe principalmente al uso extensivo de tecnologías de estabilizadores de cera en diversas aplicaciones de recubrimiento, incluidos recubrimientos en polvo, recubrimientos de madera y recubrimientos de bobinas, donde mejoran las propiedades de la superficie y brindan funcionalidades cruciales. El segmento también está experimentando la trayectoria de crecimiento más rápida, con una expansión proyectada de alrededor del 6% entre 2024 y 2029, impulsada por la creciente demanda de aplicaciones de recubrimientos arquitectónicos e industriales. Los principales fabricantes de recubrimientos están expandiendo activamente sus capacidades de producción, particularmente en las economías emergentes, con importantes inversiones en nuevas instalaciones de fabricación y centros tecnológicos. El crecimiento se ve respaldado además por las innovaciones en soluciones de recubrimiento sostenibles y la creciente adopción de recubrimientos en polvo en varias industrias de uso final. El sólido desempeño del segmento también se atribuye al uso creciente de tecnologías de estabilizadores de cera en recubrimientos protectores, recubrimientos marinos y recubrimientos automotrices, donde brindan propiedades esenciales como resistencia al rayado, durabilidad y protección de la superficie.
Segmentos restantes del mercado de aditivos para cera por aplicación
El mercado de aditivos de cera abarca varios otros segmentos de aplicación importantes, incluidos el acabado del cuero, la tinta de impresión, las velas y varias otras aplicaciones industriales. El segmento de acabado del cuero desempeña un papel crucial en la mejora de la calidad y la durabilidad de los productos de cuero, y las tecnologías de emulsionantes de cera son esenciales para mejorar la repelencia al agua y las propiedades de la superficie. En el sector de la tinta de impresión, las tecnologías de estabilizadores de cera son vitales para mejorar la resistencia al roce y las propiedades de la superficie de los materiales impresos, y sirven tanto para aplicaciones de impresión tradicionales como digitales. El segmento de velas representa un área de aplicación tradicional pero en crecimiento, donde las tecnologías de emulsionantes de cera se utilizan para mejorar la integridad estructural y la apariencia. Otras aplicaciones incluyen el procesamiento de plásticos, adhesivos y aditivos de caucho, donde los aditivos de cera cumplen varias funciones, como mejorar las características de procesamiento, las propiedades de la superficie y el rendimiento del producto final. Estos segmentos contribuyen colectivamente a la diversidad y al crecimiento general del mercado, y cada uno de ellos atiende necesidades y aplicaciones industriales específicas.
Análisis de segmentos geográficos del mercado de aditivos para cera
Mercado de aditivos para cera en Asia-Pacífico
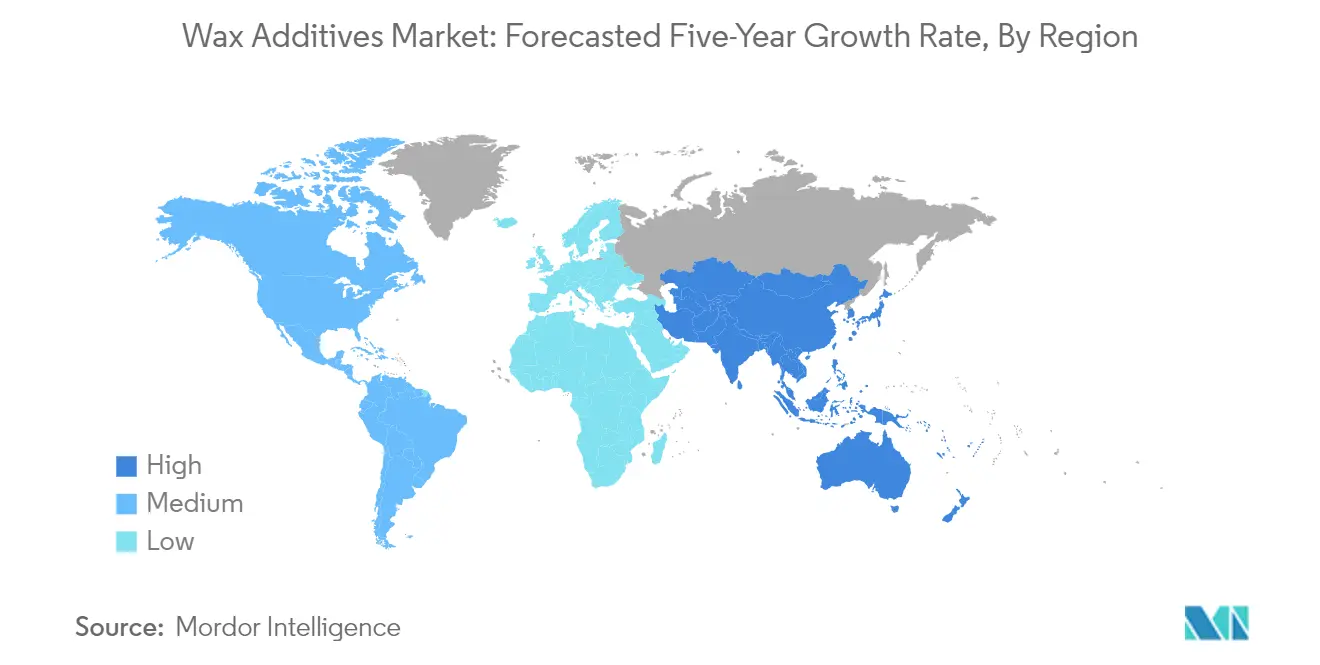
La región de Asia y el Pacífico representa la fuerza dominante en el mercado mundial de aditivos de cera, impulsada por su sólida base de fabricación y sus diversas industrias de usuarios finales. El mercado de la región se caracteriza por una fuerte presencia en recubrimientos, tintas de impresión, acabado de cuero y diversas aplicaciones industriales. Países como China, India, Japón y Corea del Sur forman la piedra angular del mercado regional, cada uno de los cuales contribuye significativamente a través de sus respectivas fortalezas industriales. El crecimiento de la región está respaldado por la expansión de los sectores automotriz, de la construcción y de bienes de consumo, junto con el aumento de las inversiones en capacidades de fabricación.
Mercado de aditivos para cera en China
China es la potencia del mercado de aditivos de cera en Asia-Pacífico, con aproximadamente el 55% de la cuota de mercado regional. El dominio del país se ve reforzado por su posición como el mayor mercado de revestimientos del mundo y su importante presencia en la fabricación de tintas de impresión. El mercado de China se caracteriza por la presencia de actores nacionales e internacionales, y los principales fabricantes están estableciendo instalaciones de producción para satisfacer la creciente demanda. La sólida infraestructura industrial del país, junto con sus actividades de fabricación a gran escala en los sectores de la automoción, la construcción y los bienes de consumo, sigue impulsando el crecimiento del mercado.
Mercado de aditivos para cera en la India
La India se perfila como el mercado de más rápido crecimiento en la región de Asia y el Pacífico, con una tasa de crecimiento proyectada de aproximadamente el 7 % durante el período 2024-2029. El mercado del país está experimentando una rápida expansión impulsada por el aumento de las inversiones en capacidades de fabricación y la creciente demanda de las industrias de usuarios finales. La trayectoria de crecimiento de la India está respaldada por iniciativas gubernamentales que promueven la fabricación nacional, en particular en sectores como la automoción, la construcción y el procesamiento del cuero. La base industrial en expansión del país, junto con la creciente demanda de recubrimientos de alto rendimiento y tintas de impresión, lo posiciona como un motor clave del crecimiento en el mercado regional de aditivos de cera.
Mercado de aditivos para cera en América del Norte
El mercado norteamericano de aditivos de cera demuestra fundamentos sólidos, respaldados por capacidades de fabricación avanzadas e innovación tecnológica. El mercado de la región se caracteriza por una alta demanda de diversas industrias de uso final, incluidos los sectores automotriz, de empaquetado y de construcción. Estados Unidos, Canadá y México forman los mercados clave en esta región, cada uno de los cuales contribuye a través de sus sectores industriales especializados y capacidades de fabricación. El mercado de la región se caracteriza por la presencia de importantes actores de la industria y continuas inversiones en investigación y desarrollo.
Mercado de aditivos para cera en Estados Unidos
Estados Unidos domina el mercado norteamericano y representa aproximadamente el 83 % de la participación en el mercado regional. El liderazgo del país en el mercado se sustenta en sus capacidades de fabricación avanzadas y su fuerte presencia en industrias clave de uso final. El mercado estadounidense se beneficia de una sólida demanda en el sector de pinturas y recubrimientos, con más de 1,400 empresas de fabricación que operan en este espacio. El enfoque del país en el avance tecnológico y la innovación en soluciones de modificación de superficies continúa impulsando el crecimiento del mercado de aditivos de cera.
Mercado de aditivos para cera en Canadá
Canadá se perfila como el mercado de más rápido crecimiento en América del Norte, con una tasa de crecimiento proyectada de aproximadamente el 4 % durante 2024-2029. El mercado del país se caracteriza por el aumento de las inversiones en capacidades de fabricación y la creciente demanda de diversas industrias de usuarios finales. El crecimiento de Canadá es particularmente notable en los sectores de recubrimientos y tintas de impresión, respaldados por más de 261 establecimientos de fabricación de pinturas. El enfoque del país en soluciones sostenibles y avances tecnológicos continúa creando nuevas oportunidades para la expansión del mercado de aditivos de cera.
Mercado de aditivos para cera en Europa
El mercado europeo de aditivos para ceras representa un mercado maduro y tecnológicamente avanzado, caracterizado por una sólida capacidad de investigación y desarrollo. La región abarca mercados clave como Alemania, Reino Unido, Italia y Francia, cada uno de los cuales contribuye significativamente a la dinámica general del mercado. El mercado europeo se distingue por su enfoque en soluciones innovadoras y productos sostenibles, impulsado por estrictos requisitos regulatorios y consideraciones ambientales.
Mercado de aditivos para cera en Alemania
Alemania mantiene su posición como el mayor mercado de aditivos para ceras en Europa, respaldada por su sólida base industrial y liderazgo tecnológico. El mercado del país se caracteriza por la presencia de grandes fabricantes y una sólida red de pequeñas y medianas empresas. El liderazgo de Alemania en los sectores de recubrimientos industriales y automotrices, junto con su enfoque en la investigación y el desarrollo, continúa impulsando el crecimiento del mercado.
Mercado de aditivos para cera en Italia
Italia se perfila como el mercado de más rápido crecimiento en Europa, impulsado por su fuerte presencia en diversas industrias de uso final. El crecimiento del mercado del país es particularmente notable en los sectores de acabado del cuero y recubrimientos industriales. La expansión del mercado de Italia está respaldada por sus importantes capacidades de fabricación y el aumento de las inversiones en soluciones sostenibles. El enfoque del país en la calidad y la innovación en tecnologías de modificación de superficies continúa creando nuevas oportunidades para el crecimiento del mercado de aditivos de cera.
Mercado de aditivos para cera en Sudamérica
El mercado de aditivos de cera en Sudamérica muestra un potencial de crecimiento significativo, y Brasil y Argentina son mercados clave en la región. Brasil surge como el mercado más grande y de más rápido crecimiento en la región, impulsado por su amplia base de fabricación y la creciente demanda de las industrias de uso final. El mercado de la región se caracteriza por el aumento de las inversiones en capacidades de fabricación y la creciente demanda de varios sectores, incluidos el automotriz, la construcción y el procesamiento del cuero. El mercado se beneficia de la presencia de actores tanto nacionales como internacionales, con esfuerzos continuos para expandir las capacidades de producción y el avance tecnológico.
Mercado de aditivos para cera en Oriente Medio y África
El mercado de aditivos de cera en Oriente Medio y África muestra un potencial de crecimiento prometedor, y Arabia Saudita y Sudáfrica se perfilan como mercados clave en la región. Arabia Saudita mantiene su posición como el mercado más grande, mientras que Sudáfrica muestra la tasa de crecimiento más rápida. El mercado de la región se caracteriza por el aumento de las inversiones en capacidades de fabricación y la creciente demanda de diversas industrias de uso final, en particular en los sectores de recubrimientos y construcción. El mercado se beneficia de los esfuerzos de industrialización en curso y del enfoque creciente en las capacidades de fabricación nacionales, respaldadas por iniciativas gubernamentales y crecientes inversiones del sector privado.
Panorama competitivo
Principales empresas en el mercado de aditivos para cera
El mercado mundial de aditivos de cera está liderado por empresas como The Lubrizol Corporation, Honeywell International, Arkema, BASF SE y Clariant, que han establecido sólidas posiciones en el mercado a través de amplias carteras de productos y redes de distribución globales. La innovación de productos sigue siendo un área de enfoque clave, con empresas invirtiendo fuertemente en I+D para desarrollar alternativas sostenibles y de base biológica, como lo demuestran los recientes lanzamientos de aditivos sin PTFE y formulaciones de origen vegetal. La agilidad operativa se demuestra a través de expansiones estratégicas de las instalaciones de fabricación y la optimización de las redes de la cadena de suministro para servir a los mercados clave de manera efectiva. Las empresas están fortaleciendo sus posiciones competitivas a través de asociaciones de colaboración con los usuarios finales, servicios de soporte técnico mejorados y desarrollo de soluciones personalizadas. La expansión geográfica, particularmente en regiones de alto crecimiento como Asia-Pacífico, continúa siendo prioritaria a través del crecimiento orgánico y las alianzas estratégicas.
Mercado fragmentado con actores regionales fuertes
El mercado de aditivos de cera presenta una estructura fragmentada, en la que los principales actores ocupan aproximadamente el treinta por ciento de la participación total del mercado, mientras que numerosos fabricantes regionales y especializados atienden segmentos de aplicaciones específicos o mercados geográficos. Los conglomerados químicos globales aprovechan sus amplias capacidades de I+D, cadenas de suministro integradas y amplias carteras de productos para mantener ventajas competitivas, mientras que los actores especializados se centran en aplicaciones de nicho y soluciones personalizadas. El mercado se caracteriza por una mezcla de corporaciones multinacionales con diversas carteras de productos químicos y fabricantes especializados centrados exclusivamente en tecnologías de modificación de superficies.
Las actividades de consolidación de mercado han sido relativamente modestas, y las empresas se han centrado principalmente en el crecimiento orgánico a través de ampliaciones de capacidad y desarrollo de productos en lugar de adquisiciones importantes. Las asociaciones estratégicas y las empresas conjuntas, en particular en los mercados emergentes, han sido preferidas a las adquisiciones directas, ya que las empresas buscan expandir su presencia geográfica y sus capacidades técnicas. La dinámica competitiva varía significativamente entre regiones, y los actores locales mantienen posiciones sólidas en sus respectivos mercados a través de relaciones establecidas con los clientes y la comprensión de los requisitos regionales.
La innovación y la sostenibilidad impulsan el éxito futuro
Para que los actores establecidos mantengan y amplíen su participación en el mercado, será crucial centrarse en el desarrollo de productos sostenibles, en particular en alternativas de base biológica, a medida que las regulaciones ambientales se vuelvan más estrictas. La inversión en tecnologías de fabricación avanzadas, la digitalización de las operaciones y el desarrollo de soluciones específicas para cada aplicación serán esenciales para satisfacer los cambiantes requisitos de los clientes. Las empresas también deben fortalecer sus capacidades de servicio técnico y mantener relaciones estrechas con los usuarios finales clave para comprender las necesidades emergentes y adaptar sus ofertas de productos en consecuencia.
Los nuevos participantes y las empresas que se lanzan al mercado pueden ganar terreno si se centran en segmentos especializados del mercado, desarrollan soluciones innovadoras para aplicaciones específicas y establecen una fuerte presencia regional antes de expandirse a nivel mundial. El éxito dependerá de la creación de redes de distribución sólidas, la oferta de precios competitivos sin comprometer la calidad y el desarrollo de productos sostenibles que cumplan con estándares ambientales cada vez más estrictos. La amenaza relativamente moderada de la sustitución ofrece oportunidades para que las empresas se diferencien mediante la innovación de productos, mientras que los requisitos regulatorios, en particular los relacionados con el impacto ambiental y las normas de seguridad, seguirán influyendo en la dinámica del mercado y dando forma a las estrategias competitivas. La introducción de modificadores de cera y soluciones dispersantes de cera puede impulsar aún más la innovación y la sostenibilidad en la industria.
Líderes de la industria de aditivos para ceras
BASF SE
La Corporación Lubrizol
Arkema
Clariant
Honeywell International Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio 2022: Munzing anunció la puesta en marcha de emulsiones de cera a base de agua y otros aditivos especiales en su nueva planta en Zeitz Chemical and Industrial Park. La planta, construida sobre 20,000 m50 con una inversión de más de 5.19 millones de euros (XNUMX millones de dólares), incluye la posibilidad de una mayor ampliación en terrenos aún no urbanizados.
- 2022 de enero: Shamrock Technologies, Inc., un fabricante de aditivos de cera especializados, anunció su plan de invertir 19.4 millones de dólares para establecer operaciones en el condado de Laurens. Está presente justo al sur de la línea Greenville Country. Cera micronizada, dispersiones y emulsiones y productos relacionados están en el plan de producción en el sitio propuesto. Fuente: https://www.mordorintelligence.ar/industry-reports/wax-additives-market.
Alcance del informe sobre el mercado mundial de aditivos para ceras
Los aditivos de cera son modificadores de superficies que mejoran y protegen la apariencia, el tacto, el deslizamiento, la durabilidad, la abrasión y la resistencia a los rayones de tintas y recubrimientos. El mercado de aditivos para cera está segmentado por material, tipo, aplicación y geografía. Por material, el mercado se segmenta en natural, semisintético y sintético. Por tipo, el mercado se segmenta en dispersión, emulsión y micronizado. Por aplicación, el mercado se segmenta en revestimientos, acabados de cuero, tintas de impresión, velas y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de aditivos de cera en 15 países importantes en varias regiones. El informe ofrece el tamaño del mercado y previsiones para el mercado estudiado en valor (USD) para todos los segmentos anteriores.
| Naturales |
| Semi sintetico |
| Sintético |
| Dispersión |
| Emulsión |
| micronizado |
| Revestimientos |
| Acabado de cuero |
| Tinta de impresión |
| velas |
| Otras aplicaciones (procesamiento de plástico, adhesivos y aditivos para caucho) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Material | Naturales | |
| Semi sintetico | ||
| Sintético | ||
| Tipo | Dispersión | |
| Emulsión | ||
| micronizado | ||
| Aplicación | Revestimientos | |
| Acabado de cuero | ||
| Tinta de impresión | ||
| velas | ||
| Otras aplicaciones (procesamiento de plástico, adhesivos y aditivos para caucho) | ||
| Geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de Aditivos para cera?
Se espera que el tamaño del mercado de aditivos de cera alcance los 1.76 mil millones de dólares en 2025 y crezca a una tasa compuesta anual del 4.95% para alcanzar los 2.24 mil millones de dólares en 2030.
¿Cuál es el tamaño actual del mercado Aditivos de cera?
En 2025, se espera que el tamaño del mercado de aditivos de cera alcance los 1.76 mil millones de dólares.
¿Quiénes son los jugadores clave que operan en el mercado Aditivos de cera?
BASF SE, The Lubrizol Corporation, Arkema, Clariant y Honeywell International Inc. son las principales empresas que operan en el mercado de aditivos para ceras.
¿Cuál es la región de más rápido crecimiento en el mercado de aditivos de cera?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2025-2030).
¿Que region tiene la mayor participacion en Aditivos de cera Market?
En 2025, Asia-Pacífico representa la mayor cuota de mercado en el mercado de aditivos de cera.
¿Qué años cubre este mercado de Aditivos de cera y cuál era el tamaño del mercado en 2024?
En 2024, el tamaño del mercado de aditivos de cera se estimó en USD 1.67 mil millones. El informe cubre el tamaño histórico del mercado de aditivos de cera para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del mercado de aditivos de cera para los años: 2025, 2026, 2027, 2028, 2029 y 2030.


