

Tamaño y participación en el mercado de cera
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 4.72 millones de toneladas |
| Volumen de mercado (2031) | 5.40 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 2.74% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de cera por Mordor Intelligence
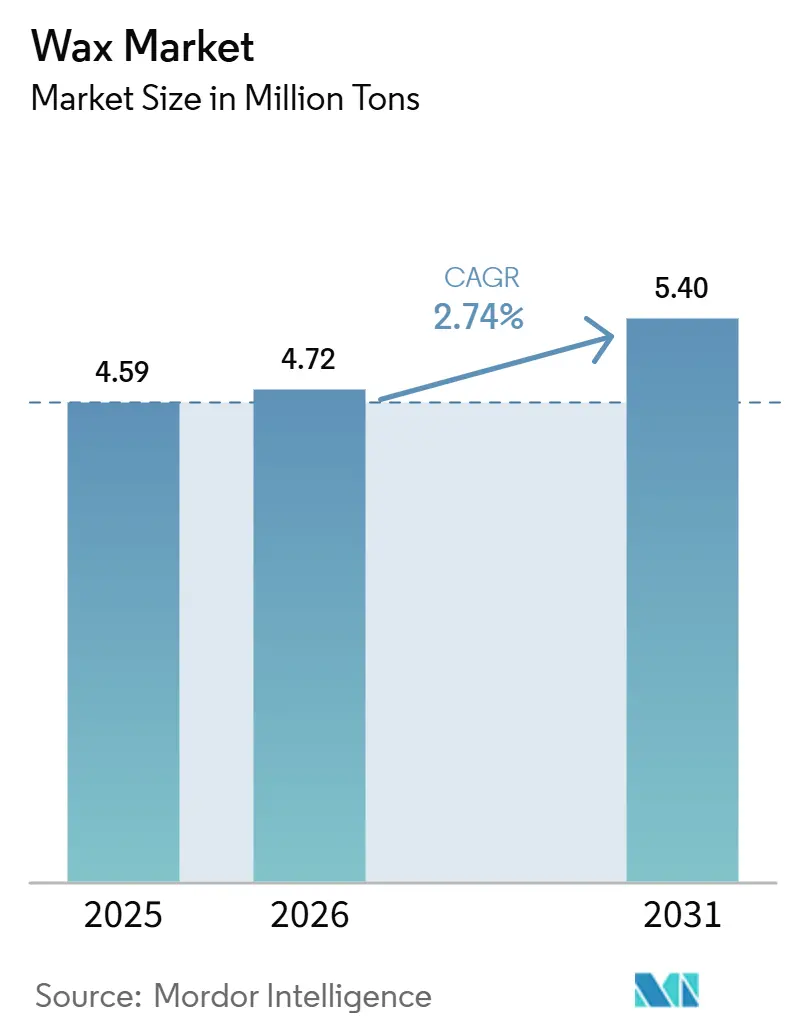
Se proyecta que el tamaño del mercado de ceras se expandirá de 4.59 millones de toneladas en 2025 y 4.72 millones de toneladas en 2026 a 5.40 millones de toneladas para 2031, con una CAGR del 2.74% durante el período de pronóstico (2026-2031). El crecimiento está impulsado por la gran base de producción de Asia-Pacífico, el auge de las velas premium en América del Norte y las reformulaciones de etiquetas limpias lideradas por marcas en Europa. Las refinerías integradas explotan los flujos de cera sobrante de bajo costo, mientras que los proveedores especializados aceleran las innovaciones de Fischer-Tropsch (FT) bajas en carbono para proteger los márgenes. El equilibrio entre la oferta y la demanda también depende del desarrollo de las plantas de craqueo de etano en Estados Unidos, que comprime los costos de la cera de polietileno, y de los límites de HAP de la Unión Europea que favorecen los grados de mayor pureza. Las oportunidades de nicho se encuentran en los separadores de baterías de iones de litio y las ceras FT de base biológica producidas a partir de CO₂ capturado.
Conclusiones clave del informe
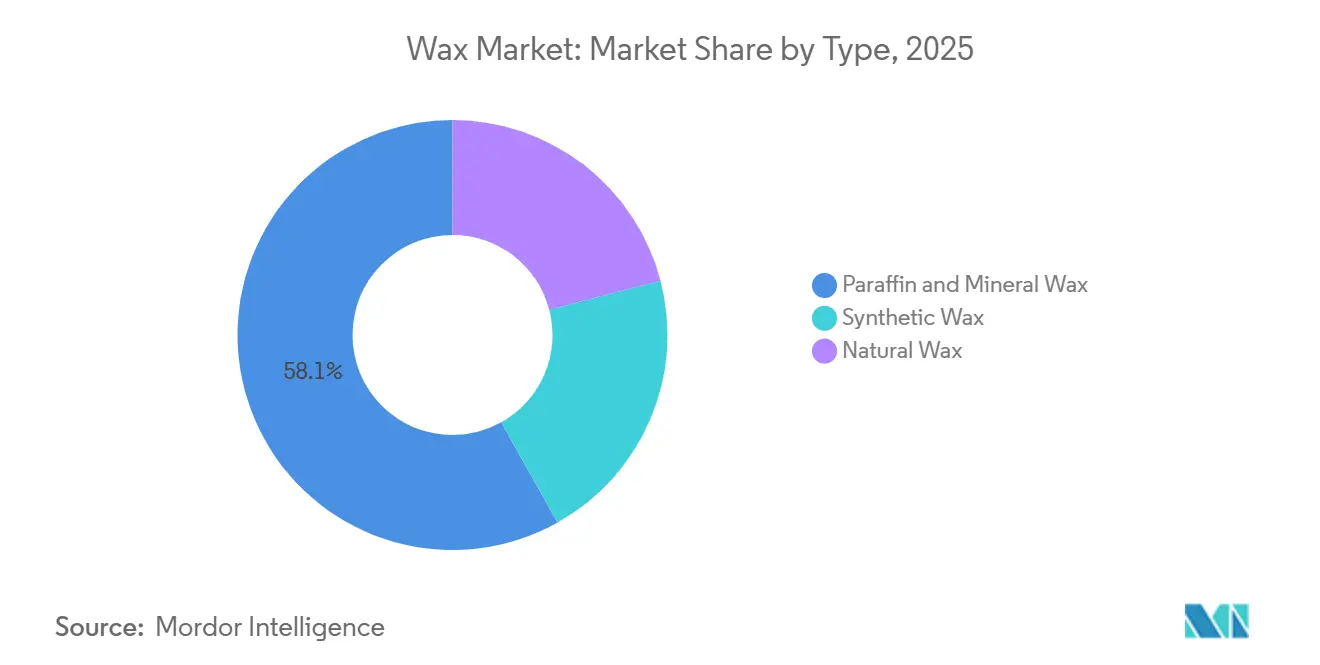
- La parafina y las ceras minerales lideraron con el 58.12% de la participación de mercado de ceras en 2025, mientras que se prevé que las ceras naturales crezcan a una CAGR del 3.45% hasta 2031.
- La fabricación de velas capturó el 60.32% del volumen de 2025, aunque los cosméticos están avanzando a la tasa compuesta anual (CAGR) más rápida del 3.68% hasta 2031.
- Los grados industriales representaron el 65.24 % del volumen de 2025, pero los grados cosméticos y farmacéuticos están en camino de alcanzar una CAGR del 3.39 % hasta 2031.
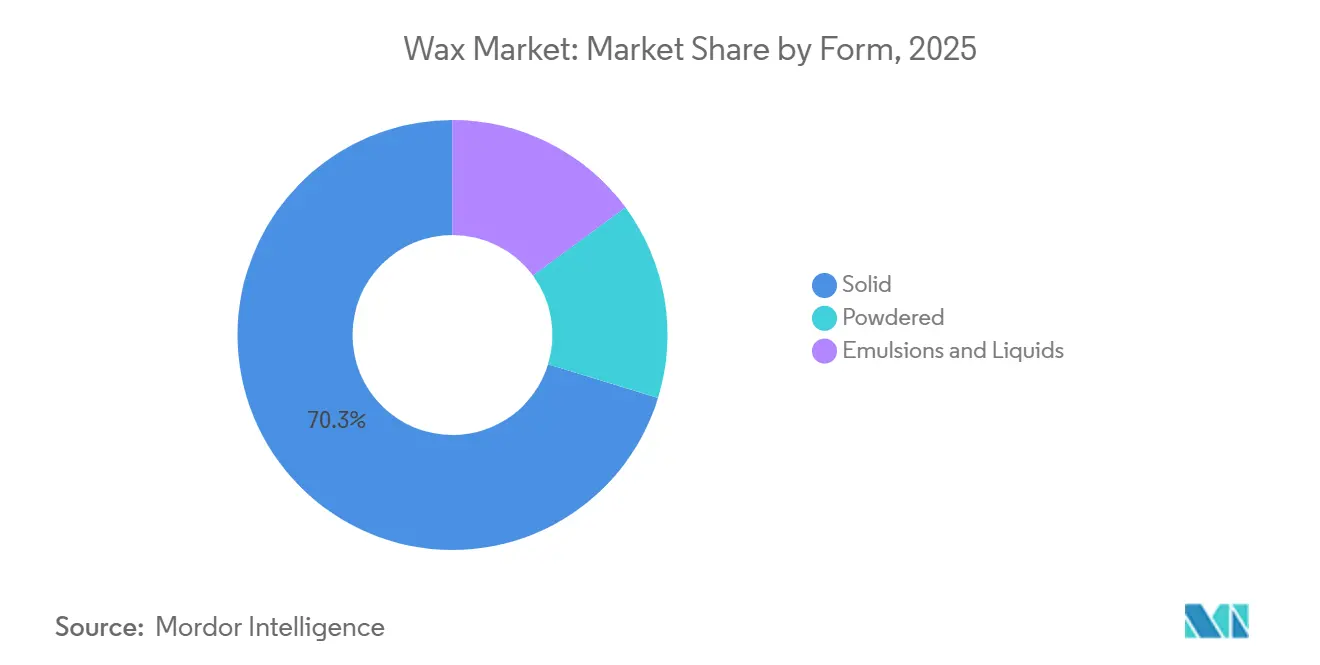
- Las ceras sólidas representaron el 70.26% del volumen de 2025, mientras que las emulsiones y los líquidos se expandirán a una CAGR del 3.31% hasta 2031.
- Asia-Pacífico representó el 45.54% del volumen de 2025 y se espera que registre la CAGR más rápida del 3.27% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de cera
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El auge del comercio electrónico en Asia-Pacífico impulsa la demanda de envases termofusibles y cera FT | + 0.9% | China, India, ASEAN; repercusión en América del Norte | Mediano plazo (2-4 años) |
| Los cosméticos de etiqueta limpia en Europa aceleran la transición hacia ceras de origen vegetal y de abejas | + 0.6% | Alemania, Francia, Reino Unido; expansión a América del Norte | Largo plazo (≥4 años) |
| La construcción de una planta de craqueo de etano en América del Norte reduce la curva de costos de la cera de PE | + 0.5% | Estados Unidos, Canadá; beneficio indirecto para los importadores de Asia-Pacífico | Corto plazo (≤2 años) |
| La premiumización de las velas y la tendencia de bienestar expanden la demanda mundial de parafina | + 0.4% | Ganancias globales tempranas en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Oleogeles de origen biológico que sustituyen las grasas saturadas por ceras naturales | + 0.3% | Europa, América del Norte, Brasil | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
El auge del comercio electrónico en Asia-Pacífico impulsa la demanda de envases termofusibles y cera termofusible
El consumo de cera en Asia-Pacífico está creciendo significativamente debido a la rápida industrialización en la región. Las exportaciones mensuales de parafina china alcanzaron las 70,800 toneladas en mayo de 2025, evidencia de una fuerte demanda de los convertidores de envases [1] Aduanas de China, “Estadísticas mensuales de exportación de parafina”, customs.gov.cn . Sasol presentó SASOLWAX LC100 en agosto de 2024, reduciendo la huella de carbono del producto en un 35% para dirigirse a los envases premium de comercio electrónico. Ceridust 1310 de Clariant, a base de salvado de arroz, lanzado en abril de 2025, asegura el rendimiento de la tinta de impresión con métricas de sostenibilidad mejoradas. Sin una regulación estricta específica para la cera, la certificación ISO 9001 y los informes de carbono de la marca ahora influyen en la selección de proveedores.
Los cosméticos de etiqueta limpia en Europa aceleran la transición hacia la cera vegetal y de abejas
Las marcas europeas están reformulando sus productos para excluir los hidrocarburos sintéticos, lo que impulsa la demanda de alternativas a la cera de candelilla, carnauba, salvado de arroz y girasol. Licocare RBW Vita reduce la huella de carbono en un 80 % en comparación con la cera de carnauba, pero replica la dureza y el brillo, lo que ayuda a las marcas premium a cumplir los objetivos de Alcance 3. La cera de abejas conserva su atractivo multifuncional, pero se enfrenta a la sustitución a medida que proliferan las líneas veganas, y la fluctuación en la producción de miel dificulta la planificación del suministro. La prohibición de microplásticos en cosméticos con aclarado por parte de la UE, vigente desde octubre de 2028, inclina las opciones de formulación hacia los texturizantes naturales. Los costes de cumplimiento aumentan con el Reglamento (UE) 1223/2009 y REACH, pero estas mismas normas justifican precios de venta más altos para los grados certificados.
La construcción de una planta de craqueo de etano en América del Norte reduce la curva de costos de la cera de PE
La producción de etano en EE. UU. promedió 3.0 millones de barriles por día en mayo de 2024, lo que sustenta cadenas competitivas de etileno y cera de polietileno [2] Administración de Información Energética de EE. UU., “Petroleum Supply Monthly”, eia.gov . La expansión de Baytown de ExxonMobil, prevista para 2028, combina bases del Grupo III con ceras especiales, extrayendo un aumento de margen de las operaciones integradas. La cera de polietileno a base de caña de azúcar de Braskem muestra potencial renovable pero sigue estando limitada por la capacidad en Brasil. Los menores costos de materia prima en EE. UU. reducen la diferencia de precio con la parafina, impulsando la penetración de la cera de PE en envases y velas. Las refinerías europeas, por el contrario, abandonan los combustibles básicos —como se ve en la transformación de la refinería de Wesseling de Shell— para buscar especialidades de mayor valor.
La premiumización de las velas y la tendencia de bienestar expanden la demanda mundial de parafina
Las velas premium requieren parafina de alto punto de fusión para una combustión prolongada y una difusión superior del aroma, a un coste de la materia prima de entre 1.50 y 2.00 USD por kg, muy por debajo del rango de 8 a 12 USD por kg de cera de abeja. El posicionamiento en el bienestar mantiene las ventas estables durante todo el año, con un crecimiento interanual del 5 % en las importaciones estadounidenses de velas aromáticas en 2025. China produjo 123,800 toneladas de parafina en julio de 2025, la mayoría de las cuales se destinaron a plantas de fabricación de velas orientadas a la exportación. Los minoristas exigen cada vez más pruebas de HAP realizadas por terceros para mantenerse dentro del límite de 50 mg/kg de la UE, lo que impulsa a los proveedores a mejorar el hidrotratamiento. Las ceras microcristalinas, apreciadas por su capacidad de fijación de aceites, también están ganando popularidad a medida que las marcas amplían sus líneas de productos para incluir ceras fundidas.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La Unión Europea endurece los límites REACH para los HAP en la parafina en juguetes y cosméticos | -0.4% | UE-27, Reino Unido; impacto indirecto en los exportadores a la UE | Corto plazo (≤2 años) |
| La volatilidad de los precios del crudo y del gas reduce los márgenes de los sintéticos y de la parafina | -0.3% | Global, agudo en los países dependientes de las importaciones de Europa y la ASEAN | Corto plazo (≤2 años) |
| Reformulaciones cosméticas veganas que sustituyen la cera de abejas por oleoquímicos | -0.2% | Europa, América del Norte, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La Unión Europea endurece los límites REACH para los HAP en juguetes y cosméticos
A partir de abril de 2026, la enmienda REACH limita los hidrocarburos aromáticos policíclicos en dianas de arcilla, juguetes y cosméticos con parafina a 50 mg/kg. La parafina a base de cera slack contiene un mayor contenido inherente de HAP, lo que impulsa inversiones en hidrotratamiento que incrementan el costo entre 100 y 200 USD por tonelada. La cartera de aditivos sin PFAS de Clariant se adapta a estos cambios, posicionando a la empresa en una posición ventajosa entre los formuladores premium. La restricción se extiende a las tintas para contacto con alimentos, según el Reglamento (UE) 1935/2004, donde las pruebas de migración ahora forman parte de las auditorías a proveedores. Los exportadores asiáticos no sujetos a REACH mantienen una ventaja en costos, pero las multinacionales armonizan cada vez más sus políticas regionales para simplificar el cumplimiento.
La volatilidad de los precios del crudo y el gas reduce los márgenes de los sintéticos y la parafina
Los márgenes de parafina disminuyen cuando el crudo se fortalece más rápido que el fueloil, mientras que las ceras de libre comercio sufren las consecuencias de los picos de GNL al contado. La división de ceras de Sasol registró deterioros por ZAR 364 millones en 2025, lo que ilustra su sensibilidad a los precios del gas natural. La escasa disponibilidad de ceras se ajusta a la demanda de aceite lubricante; cualquier disminución en el kilometraje automotriz limita el suministro de materia prima para los productores de parafina. Las empresas de libre comercio con contratos de gas a largo plazo, como Pearl GTL en Catar, moderan la volatilidad, pero permanecen expuestas cuando las ratios Brent/GNL se desvían. Las empresas independientes más pequeñas se cubren mediante el procesamiento por encargo o acuerdos de materia prima a precio fijo, aunque estos reducen la flexibilidad en los mercados en auge.
Análisis de segmento
Por tipo: El predominio de la parafina se enfrenta a la disrupción de la cera natural
La parafina representó el 58.12 % del volumen en 2025, gracias a la producción china de 2 millones de toneladas y una ventaja de costo de entre 1.50 y 2.00 USD por kg. Los grados naturales están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 3.45 %, la más alta entre los tipos, ya que las marcas europeas prefieren ceras de origen vegetal para lograr etiquetas más limpias. Las ceras sintéticas FT y de polietileno cubren nichos de alto rendimiento en adhesivos y recubrimientos termofusibles. SASOLWAX LC100, presentado en 2024, reduce la huella de carbono en un 35 %, lo que amplía el atractivo de los envases premium. La serie Licocare de salvado de arroz de Clariant demuestra innovación con bajas emisiones de carbono en ceras naturales, lo que subraya un cambio constante hacia el abandono de los grados minerales puros.
La participación de China en las exportaciones de parafina mantiene la liquidez del mercado de la cera, pero el endurecimiento de las normas sobre HAP en la UE incentiva las mezclas con fracciones microcristalinas purificadas. Si bien la parafina sigue siendo la reina en la fabricación de velas gracias a su superior difusión del aroma, las mezclas de soja y coco se apropian de una pequeña parte de las líneas veganas. Las fracciones microcristalinas se utilizan en cauchos especiales y cosméticos, obteniendo precios superiores para puntos de fusión de 55 a 100 °C. La producción brasileña de 17,844 toneladas de carnauba otorga a los proveedores de cera natural un gran poder de negociación en los precios. En conjunto, estas dinámicas presagian una erosión lenta pero constante de la cuota de mercado de la cera de parafina durante la próxima década.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Los cosméticos superan a las velas en velocidad de crecimiento
La fabricación de velas absorbió el 60.32 % del volumen de 2025, pero la cosmética será la que experimente el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 3.68 % hasta 2031, impulsada por reformulaciones veganas y sin PFAS. El sector de los envases, impulsado por el comercio electrónico de Asia-Pacífico, se beneficia de los sistemas de fusión en caliente ricos en cera. Las aplicaciones de caucho dependen de la parafina, en una proporción aproximada de 1 phr, en las fórmulas de neumáticos para contrarrestar el agrietamiento por ozono. La cera de abejas, la carnauba y la candelilla de grado cosmético aportan emulsificación y brillo, lo que justifica precios de 8 a 12 USD por kg.
La demanda de adhesivos termofusibles aumenta las fracciones de polietileno y FT con distribuciones de peso molecular estrechas. Los crayones, pulimentos y aislantes eléctricos representan nichos de mercado, aunque atractivos, para los grados microcristalinos. Ceridust 1310 de Clariant incorpora la cera de salvado de arroz a las tintas de impresión, destacando la innovación en múltiples aplicaciones. Las velas inspiradas en el bienestar, que ahora se venden todo el año, utilizan parafina de alto punto de fusión, lo que mantiene el dominio de las ceras sólidas. No obstante, la trayectoria de crecimiento superior de los cosméticos indica que el tamaño del mercado de ceras vinculado a las aplicaciones de belleza generará valor incremental.
Por grado: Ceras industriales, grados cosméticos aceleran
Los grados industriales representaron el 65.24 % del volumen de 2025, destinados a adhesivos, caucho y recubrimientos textiles. Sin embargo, los grados cosméticos y farmacéuticos crecerán a una tasa de crecimiento anual compuesta (TCAC) del 3.39 % hasta 2031, a medida que se endurezcan los límites regulatorios para los HAP y la absorbancia UV, según la FDA 21 CFR 172.886 y la UE E 903. El cumplimiento de los estándares de calidad alimentaria también exige controles de peso molecular, según la FDA 172.888, lo que aumenta el gasto en control de calidad.
Las ceras de carnauba y salvado de arroz alcanzan precios superiores por su estatus GRAS, con un precio de carnauba de alrededor de USD 10 por kg FOB Brasil. Las mejoras en el hidrotratamiento aumentan los costos de producción de parafina, reduciendo las diferencias de precios y facilitando el acceso de los clientes a un nivel de pureza superior. La cartera de productos libres de PFAS de Clariant ayuda a los formuladores a reducir riesgos ante la prohibición de microplásticos en 2028. En consecuencia, el tamaño del mercado de ceras para materiales de mayor calidad superará los volúmenes a granel, lo que intensificará la dinámica de valor sobre tonelaje.
Por forma: las ceras sólidas dominan, las emulsiones ganan terreno en el envasado
Las ceras sólidas representaron el 70.26 % del suministro en 2025, gracias a las normas de procesamiento de velas, cosméticos y caucho. Sin embargo, las emulsiones y los líquidos aumentarán a una tasa de crecimiento anual compuesta (TCAC) del 3.31 %, ya que las líneas de envasado priorizan los sistemas listos para usar con bajo contenido de COV. La serie LC Spray de Sasol, lanzada en febrero de 2025, reduce la huella de carbono en un 32 % para usos de recubrimientos micronizados, lo que impulsa la transición hacia las dispersiones acuosas.
Las ceras en polvo aportan un efecto mate a los recubrimientos en polvo, mientras que el polietileno líquido oxidado facilita el procesamiento del PVC al reducir el par de fusión. Los convertidores de Asia-Pacífico prefieren las emulsiones para la producción de cajas de cartón corrugado a fin de minimizar el consumo de energía, lo que refuerza la demanda de dispersiones especiales. En general, el impulso hacia los líquidos y las emulsiones reducirá gradualmente la cuota de mercado de la cera sólida, pero aumentará los márgenes de beneficio.
Análisis geográfico
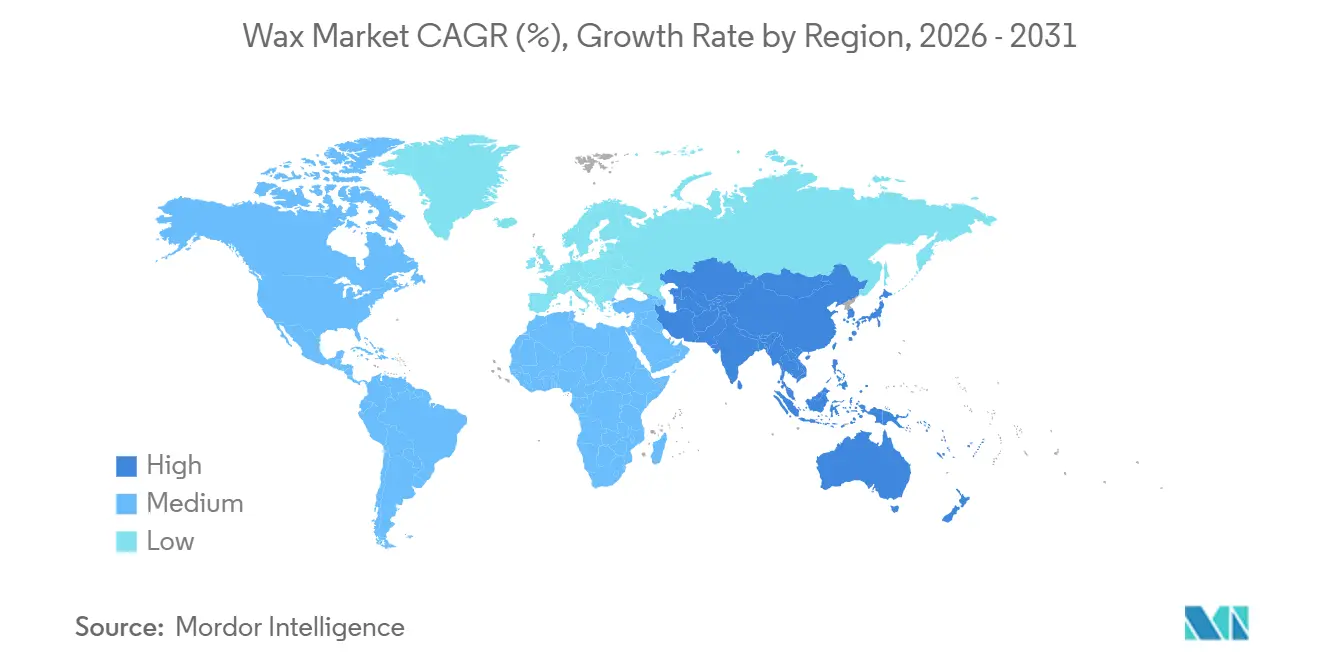
Asia-Pacífico controló el 45.54 % del volumen global en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 3.27 %, líder en la región, hasta 2031, impulsada por la producción de 2 millones de toneladas de China y el sólido mercado de embalajes para el comercio electrónico. La utilización en las unidades de cera de CNPC promedia el 90 %, lo que subraya la fiabilidad del suministro. Los sectores de velas y cosméticos de la India comienzan a desplazar las importaciones, pero aún dependen de la escasa demanda de cera procedente de China y Oriente Medio.
Norteamérica se beneficia de una ventaja en costos impulsada por el gas de esquisto: el etano, a la paridad con el precio de Henry Hub, mantiene la competitividad de la cera de polietileno. Las ventas de velas premium y los envases de marca blanca impulsan la demanda, mientras que México se posiciona como un convertidor de bajo costo que abastece a los canales de automoción y comercio electrónico de EE. UU. La continua expansión de las plantas de craqueo de etano sugiere que el mercado de cera de la región disfrutará de una ventaja estructural en cuanto a costos de insumos.
Europa enfrenta dificultades: Las limitaciones de REACH sobre HAP impulsan a los proveedores a invertir en hidrotratamiento, lo que eleva el punto de equilibrio en 150 USD por tonelada. Las iniciativas de etiquetado limpio en Alemania y Francia impulsan la adopción de cera natural, pero la salida de refinerías —como la de Shell en Wesseling— limita la oferta local. Sudamérica depende en gran medida de la cosecha brasileña de carnauba, de 17,844 toneladas, para sus ingresos por exportación, mientras que Petrobras captura parafina subproducto de su sistema de refinación de 1.851 millones de bpd. Oriente Medio y África siguen siendo importadores netos a pesar de la abundancia de crudo: Arabia Saudí importó 2,077 toneladas de cera en 2023, lo que pone de manifiesto un desajuste entre la disponibilidad de materia prima y el procesamiento especializado.
Análisis de la cadena de valor
La cadena de valor de la cera comienza con materias primas que se dividen en tres rutas principales: corrientes derivadas del petróleo (cera blanda y otros subproductos de refinería), ceras sintéticas (en particular, ceras Fischer-Tropsch y a base de polietileno vinculadas a las cadenas de valor de gas a líquidos, carbón a líquidos y polímeros) y rutas de base biológica (aceites vegetales, salvado de arroz y otros insumos agrícolas). La disponibilidad en la fase inicial está condicionada por los cambios en la configuración de las refinerías y las racionalizaciones del Grupo I que reducen la producción de cera derivada del petróleo, mientras que las rutas de cera agrícola se enfrentan a la estacionalidad y a los ciclos de materias primas (por ejemplo, insumos a base de palma) que pueden limitar la continuidad y complicar la planificación de inventarios.
La conversión y mejora en la fase intermedia incluyen el desengrasado, el hidrotratamiento y la purificación para parafinas de mayor grado y ceras microcristalinas, así como la micronización o emulsificación para recubrimientos, tintas y adhesivos para envases. En la fase final, los formuladores y convertidores especializados (velas, envases, cosméticos, caucho y recubrimientos) requieren cada vez más especificaciones más estrictas y la cualificación de proveedores, con plazos de entrega de 6 a 12 meses comúnmente citados para nuevos grados especiales, particularmente cuando las pruebas de cumplimiento para contacto con alimentos o cosméticos forman parte del proceso de incorporación. La distribución depende de distribuidores de productos químicos especializados y de la ampliación de las alianzas regionales (por ejemplo, Biesterfeld amplió los derechos de distribución con DEUREX en Europa en enero de 2025), mientras que las nuevas iniciativas de capacidad y localización (como el anuncio de Gulbrandsen de una ampliación de la capacidad de cera de polietileno y una planta de polímeros funcionales en Dahej, India, con operaciones previstas para mediados de 2026) tienen como objetivo mejorar la fiabilidad del suministro y reducir los plazos de entrega para los convertidores.
Panorama competitivo
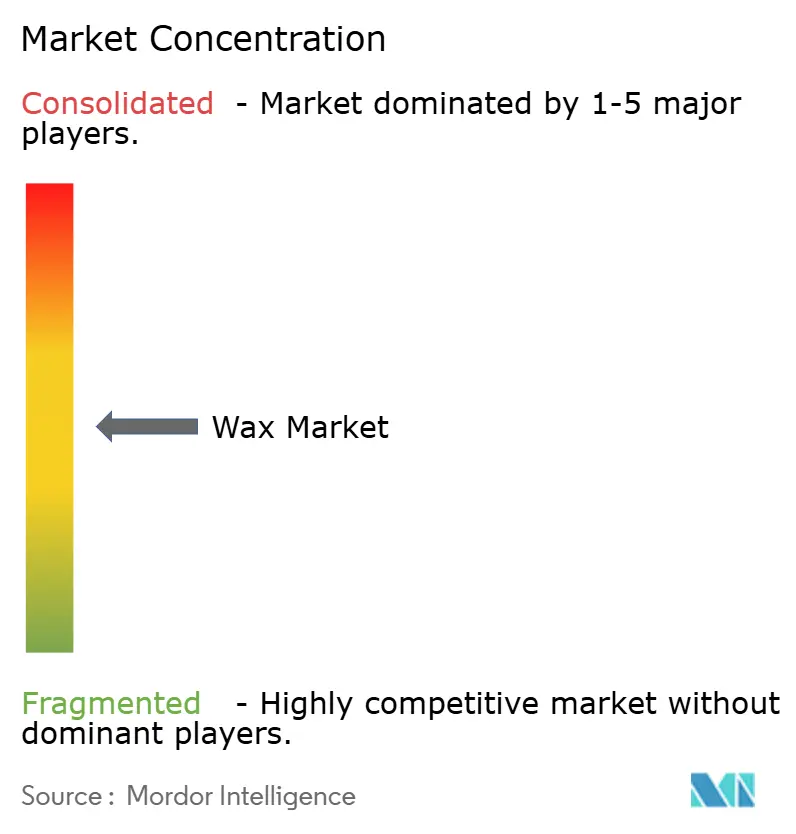
El mercado de la cera está moderadamente consolidado, con actores líderes que capitalizan la materia prima cautiva para mantener el liderazgo en costos. Sasol y Clariant lideran la innovación baja en carbono: SASOLWAX LC100 reduce la huella de carbono en un 35% y se enfoca en empaques premium, mientras que la gama libre de PFAS de Clariant abastece a cosméticos y polímeros en contacto con alimentos. La compra de Sasol Wax GmbH por parte del Grupo AWAX en enero de 2025 señala la consolidación europea y un apetito por la amplitud de la cartera. Las ceras separadoras de baterías constituyen una frontera lucrativa, que exige parafina ultrapura que previene la formación de dendritas. Fraunhofer IKTS prueba la cera FT a partir de biogás y CO₂, apuntando a un futuro suministro verde. Los competidores oleoquímicos, aprovechando las materias primas de palmiste y girasol, cortejan a los cosméticos veganos y amenazan a los incumbentes de la cera de abejas. La cera de polietileno de caña de azúcar de Braskem demuestra que las energías renovables pueden cumplir con las métricas de rendimiento, pero la escala sigue siendo un obstáculo. La integración vertical, la gestión de productos y la divulgación del ciclo de vida están surgiendo como diferenciadores decisivos en el mercado de la cera.
Líderes de la industria de la cera
Exxon Mobil Corporation
Corporación Petroquímica de China
Shell plc
sasol ltd.
GRUPO H&R
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Bharat Petroleum Corporation Limited (BPCL) anunció una alianza estratégica con Shell India Private Limited y Tiki Tar para expandir el valor añadido del betún y las soluciones circulares. Si bien se centra en materiales para carreteras, la colaboración fortalece el ecosistema de Shell en la India y respalda una mayor expansión de las plataformas de aglutinantes y aditivos especiales que compiten por los recursos de refinería e hidrocarburos sintéticos adyacentes a las cadenas de valor de la cera.
- Julio de 2025: Shell MDS Malaysia lanzó la gama de productos GTL SaraCare, posicionada como cera sintética de alta pureza para el cuidado personal y aplicaciones cosméticas, durante la Semana Internacional de la Energía 2025. La compañía reforzó su apuesta por los nichos de cera premium, que requieren especificaciones precisas y donde los requisitos de trazabilidad y pureza son más estrictos que en la parafina común.
- Julio de 2024: Shell MDS Malaysia lanzó lo que describió como la primera cera microcristalina sintética de conversión de gas a líquidos (GTL) a escala comercial del mundo en su planta de Bintulu, Sarawak. Esto añadió un referente comercial para el suministro de cera microcristalina basada en GTL y amplió la competencia en el mercado de ceras de alto rendimiento utilizadas en formulaciones especiales.
Alcance y metodología
Las ceras son una clase diversa de compuestos orgánicos cerca de la temperatura ambiente que son sólidos lipofílicos y maleables. Las ceras son insolubles en agua pero solubles en solventes que son orgánicos y no polares.
El mercado de cera está segmentado por tipo, aplicación y geografía. Por tipo, el mercado está segmentado en cera de petróleo y mineral, cera sintética y cera natural. Por aplicación, el mercado está segmentado en cosméticos, empaques, fabricación de velas, adhesivos, caucho y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de cera en 17 países en las principales regiones.
Para cada segmento, el dimensionamiento y la previsión del mercado se han realizado en función del volumen (kilotones).
| Parafina y cera mineral |
| Cera sintética |
| Cera Natural |
| Fabricación de velas |
| Embalaje |
| Cosméticos |
| Adhesivos |
| Caucho |
| Otras aplicaciones |
| Seguro |
| Grado industrial |
| Grado cosmético y farmacéutico |
| Sólida |
| En polvo |
| Emulsiones y líquidos |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo | Parafina y cera mineral | |
| Cera sintética | ||
| Cera Natural | ||
| por Aplicación | Fabricación de velas | |
| Embalaje | ||
| Cosméticos | ||
| Adhesivos | ||
| Caucho | ||
| Otras aplicaciones | ||
| Por grado | Seguro | |
| Grado industrial | ||
| Grado cosmético y farmacéutico | ||
| Por formulario | Sólida | |
| En polvo | ||
| Emulsiones y líquidos | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de cera en 2026?
Se prevé que el tamaño del mercado de ceras aumente de 4.59 millones de toneladas en 2025 y 4.72 millones de toneladas en 2026 a 5.40 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 2.74% durante el período de previsión (2026-2031).
¿Qué región crecerá más rápido hasta 2031?
Asia-Pacífico lidera con una CAGR proyectada del 3.27 %, respaldada por la gran producción de parafina de China y la demanda de envases de comercio electrónico.
¿Qué segmento muestra el crecimiento más rápido?
Las aplicaciones de ceras cosméticas avanzan a una tasa compuesta anual del 3.68%, superando a las velas y los envases.
¿Cómo afectan las regulaciones de la UE a los proveedores de parafina?
Los límites REACH de 50 mg/kg de HAP vigentes a partir de abril de 2026 obligan a las refinerías a invertir en hidrotratamiento o a optar por alternativas naturales y sintéticas.
¿Por qué son importantes los oleogeles de origen biológico?
Los oleogeles estructurados con ceras naturales reducen el contenido de grasas trans y saturadas en los alimentos, alineándose con las pautas nutricionales y las tendencias de etiqueta limpia.
¿Qué empresas lideran la innovación en ceras bajas en carbono?
Sasol, con su línea SASOLWAX LC100, y Clariant, con Licocare RBW Vita y aditivos libres de PFAS, son pioneros en soluciones de cera con contenido reducido de carbono.


