

Tamaño y participación en el mercado de soluciones tecnológicas para la gestión de patrimonios
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
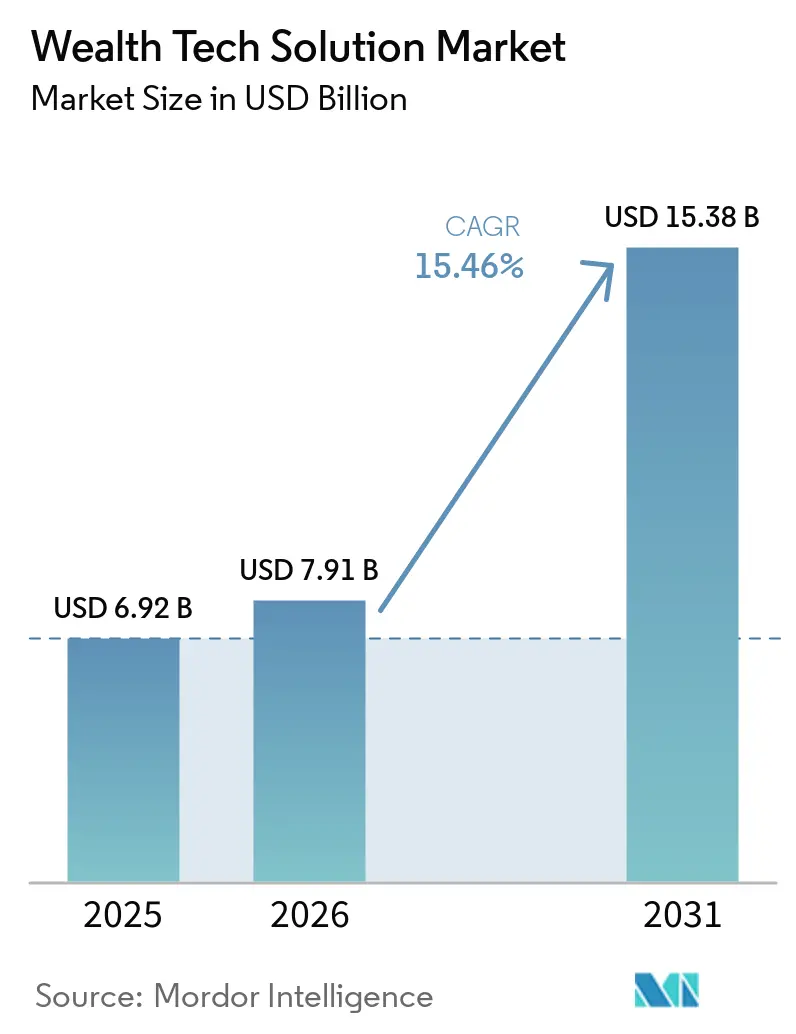
| Tamaño del mercado (2026) | USD 7.91 mil millones |
| Tamaño del mercado (2031) | USD 15.38 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.46% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de soluciones tecnológicas para el desarrollo de patrimonios por Mordor Intelligence
El mercado de soluciones tecnológicas para la gestión patrimonial alcanzó un valor de 6920 millones de dólares en 2025 y se estima que crecerá de 7910 millones de dólares en 2026 a 15 380 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 15.46 % durante el período de pronóstico (2026-2031). Esta expansión refleja los impulsos regulatorios iniciales, en particular la Ley de Resiliencia Operativa Digital de la Unión Europea y la norma de la Sección 1033 de la Oficina de Protección Financiera del Consumidor de Estados Unidos, que obligan a las empresas establecidas a modernizar sus sistemas de intercambio de datos y adoptar estándares de finanzas abiertas. Al mismo tiempo, los bancos y los asesores de inversión registrados están adoptando arquitecturas basadas en interfaces de programación de aplicaciones (API) que reducen los ciclos de reequilibrio de carteras de días a minutos, ampliando así la base de inversores potenciales de la Generación Z y los millennials, quienes demandan información en tiempo real. La demanda también se ve impulsada por la rápida popularización de las herramientas de inteligencia artificial que ofrecen recomendaciones basadas en eventos vitales, y por la creciente popularidad de los módulos de gestión patrimonial de marca blanca que los proveedores de nóminas, los neobancos y los portales de beneficios para empleados integran directamente en las experiencias de usuario existentes. En conjunto, estas fuerzas están creando un efecto de red que atrae a las pequeñas y medianas empresas al ecosistema de gestión patrimonial digital, reduciendo las barreras históricas asociadas a las elevadas tarifas de licencia y los largos plazos de implementación.
Conclusiones clave del informe
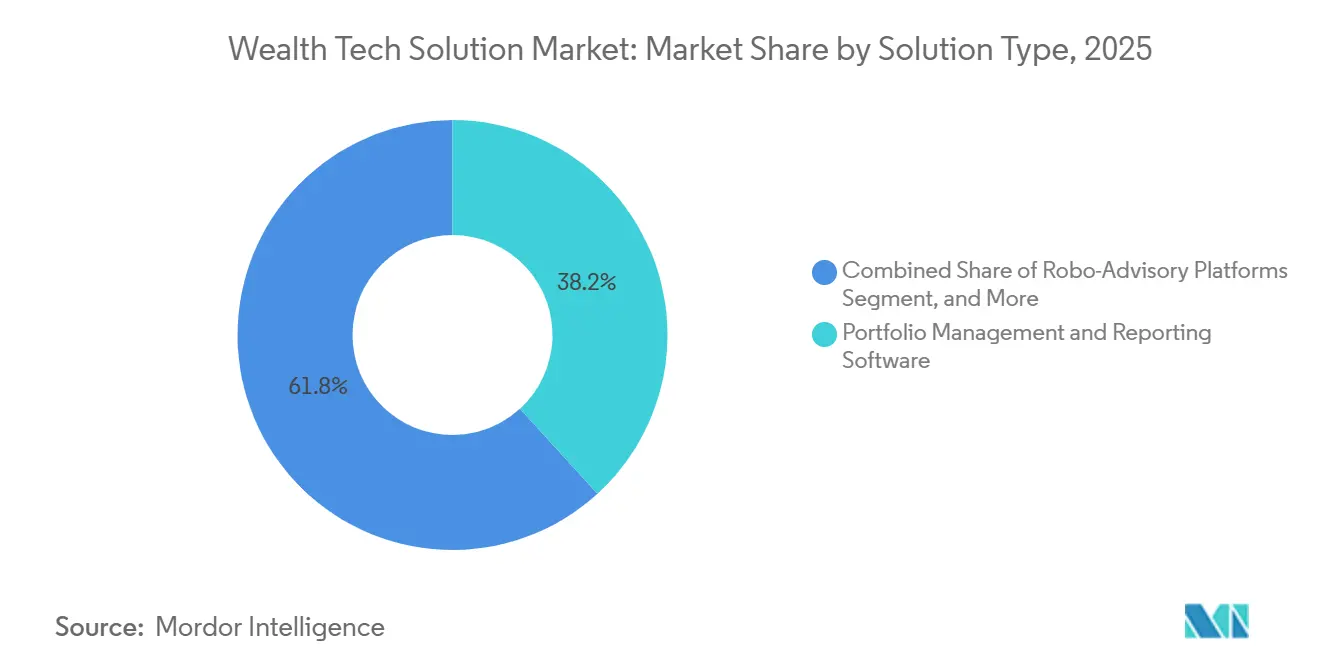
- Por tipo de solución, el software de gestión de carteras e informes lideró el mercado de soluciones tecnológicas para la gestión patrimonial con una cuota de mercado del 38.21 % en 2025, mientras que se prevé que la infraestructura de API, integración y gestión patrimonial como servicio se expanda a una tasa de crecimiento anual compuesta (CAGR) del 16.66 % hasta 2031.
- En cuanto al modo de implementación, la nube representó el 61.81% del tamaño del mercado de soluciones tecnológicas para la gestión patrimonial en 2025, mientras que los modelos híbridos avanzan a una tasa de crecimiento anual compuesta (CAGR) del 16.05% hasta 2031.
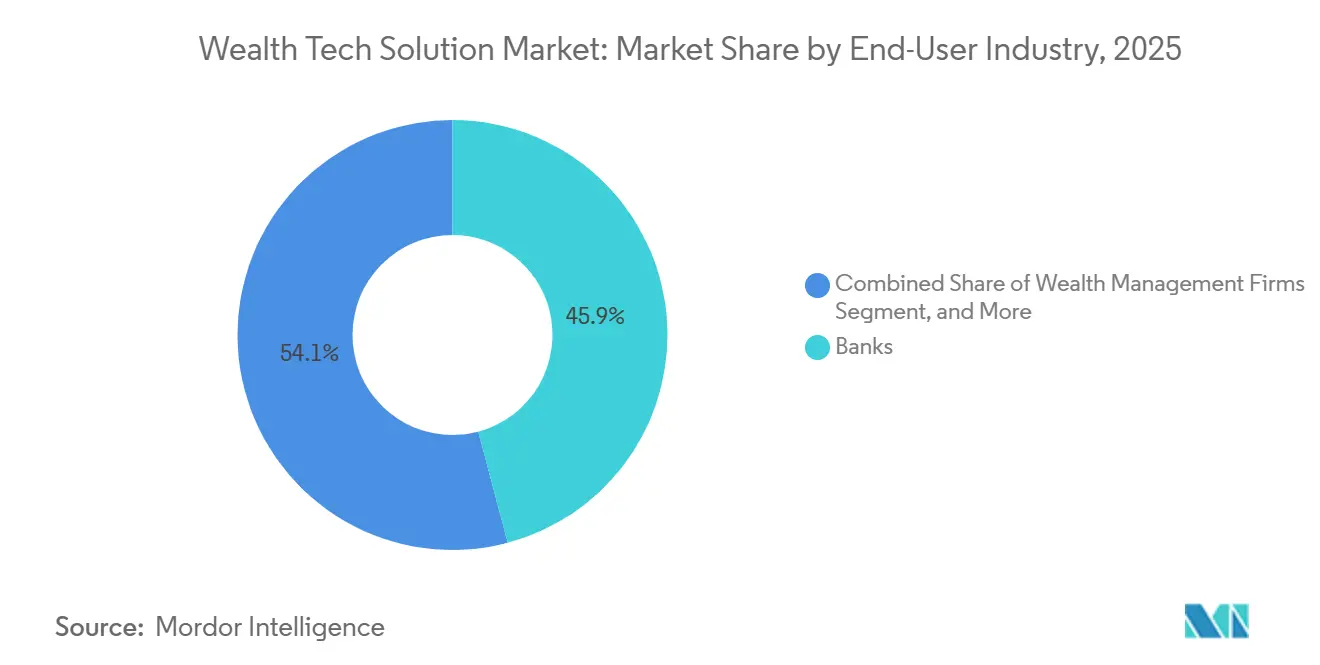
- Por sector de usuario final, los bancos representaron el 45.87% de la cuota de mercado de soluciones tecnológicas para la gestión patrimonial en 2025, pero se prevé que las plataformas fintech y los neobancos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 16.46% durante el mismo período.
- Por tamaño de empresa, las grandes empresas representaron el 56.17% del gasto en 2025, mientras que las pequeñas y medianas empresas crecerán a una tasa de crecimiento anual compuesta (TCAC) del 15.96% a medida que la fijación de precios basada en el consumo gane terreno.
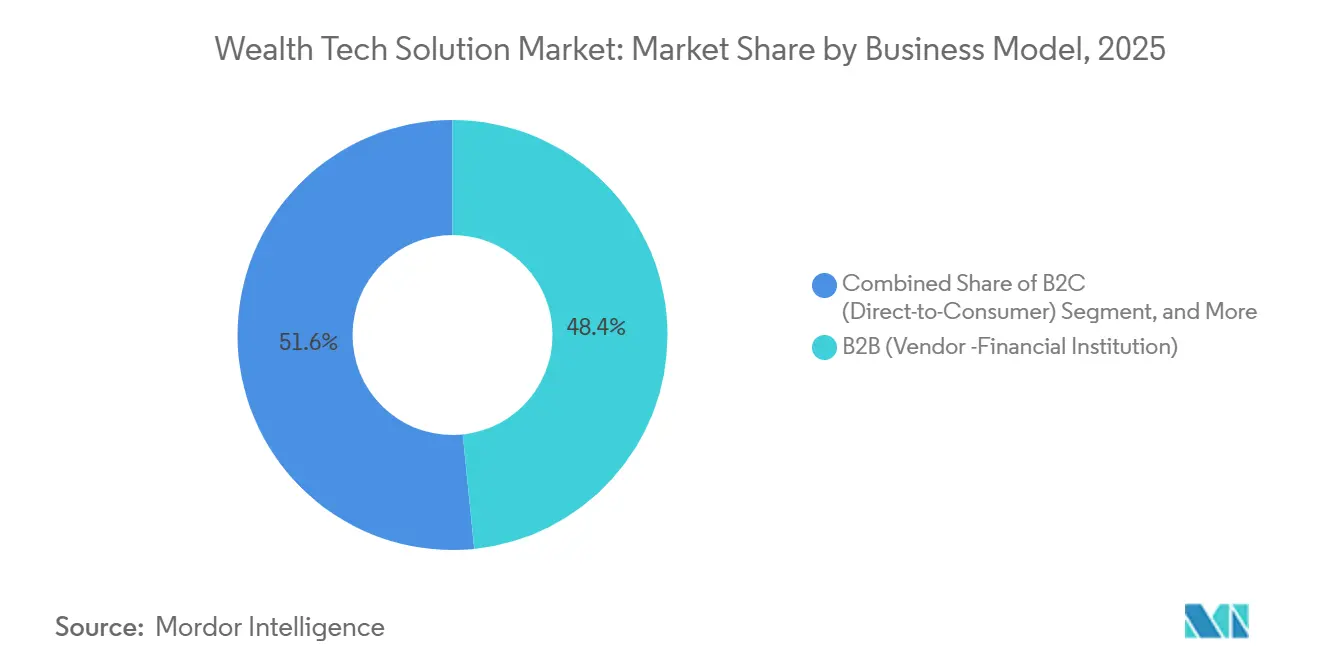
- Por modelo de negocio, las ventas entre empresas (B2B) generaron el 48.38% de los ingresos de 2025, mientras que las plataformas B2B2C (de empresa a empresa a consumidor) y de marca blanca están en camino de alcanzar una tasa de crecimiento anual compuesta (CAGR) del 16.06% hasta 2031.
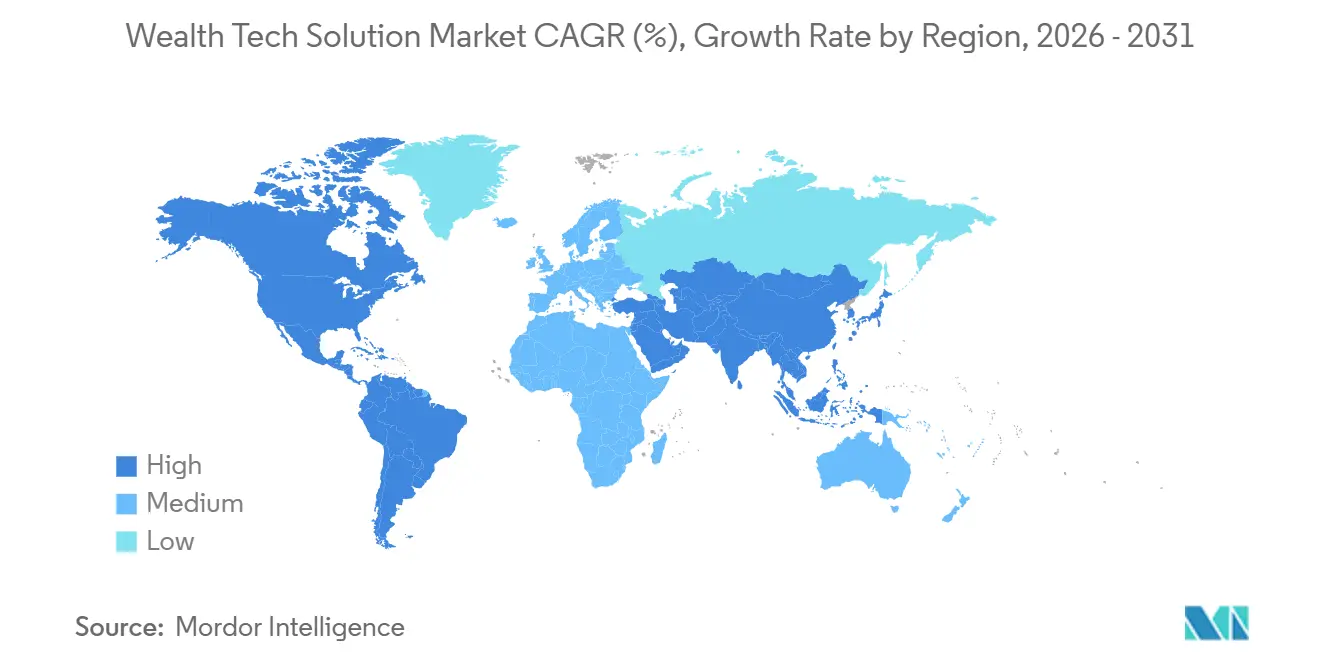
- Geográficamente, Norteamérica representó el 39.91% de los ingresos mundiales en 2025, mientras que se prevé que Asia-Pacífico registre la tasa de crecimiento anual compuesta regional más rápida, del 16.68%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de soluciones tecnológicas para la gestión patrimonial
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La adopción generalizada de la banca digital acelera la adopción de tecnologías financieras en el sector de la gestión patrimonial. | + 3.2% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Impulso regulatorio hacia las API de finanzas abiertas | + 2.8% | Europa y América del Norte, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda por parte de la Generación Z y los Millennials de herramientas de asesoramiento autodirigidas e híbridas. | + 2.5% | Adopción temprana a nivel mundial en centros urbanos de Norteamérica y Asia-Pacífico. | Mediano plazo (2-4 años) |
| La hiperpersonalización impulsada por IA mejora la conversión y la retención. | + 2.3% | Global, liderada por Norteamérica y mercados selectos de Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Las funciones de gestión patrimonial integradas en las plataformas de nómina desbloquean el canal para pymes. | + 1.9% | América del Norte y Europa, emergiendo en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Las normativas sobre cifrado cuántico seguro impulsan la renovación de las arquitecturas centrales de gestión de patrimonio. | + 1.5% | Europa, América del Norte y repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La adopción generalizada de la banca digital acelera la adopción de tecnologías financieras en el sector de la gestión patrimonial.
La rápida migración a la banca móvil ofrece a las instituciones financieras un canal listo para la venta cruzada de productos de inversión. En 2025, el 68 % de los bancos comunitarios y cooperativas de crédito de Estados Unidos anunciaron planes para integrar herramientas de robo-advisory en sus aplicaciones para 2026, frente al 42 % en 2024. [1] Alkami Technology, “Encuesta de Banca Digital 2025”, alkami.com Las cohortes más jóvenes refuerzan este cambio, con un 62 % de la Generación Z y los millennials que prefieren invertir a través de la misma aplicación que utilizan para sus pagos diarios. El lanzamiento de Citi Sky ilustra el potencial, ya que la función aumentó los activos digitales activos bajo gestión en un 34 % en seis meses. A medida que las aplicaciones bancarias normalizan las funciones de gestión patrimonial, los robo-advisors independientes se enfrentan a presiones sobre los márgenes a menos que cultiven alianzas de marca blanca, y los proveedores de banca central deben decidir si desarrollar o adquirir capacidades de gestión patrimonial.
Impulso regulatorio hacia las API de finanzas abiertas
Las normativas de datos abiertos están desmantelando los silos de datos propietarios, lo que permite que los mejores módulos del mercado interoperan entre custodios. La norma de la Sección 1033 de la CFPB obliga a las instituciones depositarias a proporcionar datos de cuentas legibles por máquina, lo que permite a los asesores consolidar posiciones bajo una única vista. En Europa, la Directiva de Servicios de Pago 3 extiende derechos similares a las cuentas de inversión, mientras que la Ley de Resiliencia Operativa Digital refuerza la supervisión de los proveedores externos críticos. Si bien el cumplimiento puede superar los 5 millones de dólares para los bancos de importancia sistémica, los pioneros tienen más posibilidades de obtener mandatos de instituciones que prefieren externalizar la infraestructura resiliente en lugar de adaptar sus bases de código heredadas.
Creciente demanda por parte de la Generación Z y los Millennials de herramientas de asesoramiento autodirigidas e híbridas.
Los inversores menores de 40 años esperan poder alternar sin problemas entre la orientación algorítmica y la asistencia humana bajo demanda. El 71 % de este grupo valora el acceso híbrido a planificadores certificados, frente al 48 % de los inversores mayores de 50 años. Esta preferencia se extiende a las carteras temáticas y fraccionadas: el 43 % de los nuevos usuarios de Wealthfront en 2025 optaron por estrategias socialmente responsables. Los asesores que integran formación en tiempo real y seguimiento del rendimiento en experiencias móviles registraron una retención un 22 % superior a la de sus competidores que publican PDF trimestrales. Las plataformas que ofrecen distintos niveles de servicio dentro de una plataforma unificada evitan la fragmentación operativa y se adaptan a los diferentes tamaños de cartera.
La hiperpersonalización impulsada por IA mejora la conversión y la retención.
Los motores de inteligencia artificial están transformando la interacción con el cliente, pasando de cuestionarios estáticos a sugerencias dinámicas que responden a eventos vitales. Las firmas de asesoría que implementan análisis predictivos registraron un aumento del 19 % en la retención de clientes y redujeron los tiempos de incorporación en un 27 %. Los modelos de lenguaje avanzados optimizan aún más la elaboración de informes; el generador de narrativas de Addepar reduce la preparación de informes trimestrales en un 40 %. Las interfaces conversacionales, como Denali AI, reducen a la mitad el tiempo de preparación de reuniones al permitir que los asesores consulten las carteras en lenguaje natural. En un mercado donde las expectativas de los usuarios reflejan los estándares de la tecnología de consumo, las empresas rezagadas corren el riesgo de que su marca se vea afectada.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las regulaciones sobre privacidad de datos y soberanía en la nube aumentan los costos de cumplimiento. | -1.8% | Europa, Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Integración de la deuda con los sistemas bancarios centrales heredados | -1.5% | Global, concentrado en Europa y América del Norte | Largo plazo (≥ 4 años) |
| El fraude de identidad digital genera fricción en la autenticación multifactor. | -0.9% | Global | Corto plazo (≤ 2 años) |
| La consolidación de proveedores de tecnología financiera provoca disrupciones en la cartera de clientes. | -0.7% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las regulaciones sobre privacidad de datos y soberanía en la nube aumentan los costos de cumplimiento.
Las multas en virtud del Reglamento General de Protección de Datos de Europa alcanzaron los 1.15 millones de euros (1.33 millones de dólares) en 2024, de los cuales el sector de servicios financieros absorbió el 28%. [2] Junta Europea de Protección de Datos, «Informe de multas del RGPD 2025», edpb.europa.eu DORA incrementa los costes al exigir pruebas de penetración anuales y planes de salida que permiten a las instituciones sustituir a los proveedores de la nube con poca antelación, lo que supone un total de 5 millones de dólares para los bancos más grandes. Mandatos de localización similares en China e India impiden a los proveedores alojar datos de clientes en una única región, lo que impulsa un cambio hacia nubes soberanas que conllevan una prima de precio del 15% al 25%. Los proveedores deben equilibrar la resiliencia con la disciplina de costes para seguir siendo competitivos.
Integración de la deuda con los sistemas bancarios centrales heredados
Las arquitecturas monolíticas construidas antes de 2015 dependen de flujos de trabajo por lotes y formatos de datos propietarios incompatibles con las API modernas. Los directores de tecnología estiman que entre el 20 % y el 40 % de sus presupuestos tecnológicos se destinan a integrar sistemas complejos y poco eficientes. La deuda técnica no solo desvía fondos de la innovación, sino que también dificulta la implementación de modelos de aprendizaje automático, ya que el 55 % de las instituciones citan los datos aislados como un obstáculo para su implementación. Las empresas que optan por una modernización incremental en lugar de una modernización integral corren el riesgo de operar con sistemas duales que aumentan el riesgo operativo y prolongan los plazos de recuperación de la inversión.
Análisis de segmento
Por tipo de solución: La infraestructura de API supera a las suites monolíticas.
El software de gestión de carteras e informes representó el 38.21 % de la cuota de mercado de soluciones tecnológicas para la gestión patrimonial en 2025, lo que subraya su papel fundamental como pilar operativo para los asesores de inversión registrados. Sin embargo, la infraestructura de API avanza a una tasa de crecimiento anual compuesta (TCAC) del 16.66 %, lo que indica un giro hacia módulos componibles que las instituciones pueden integrar en sistemas de nómina y aplicaciones de neobancos. Se prevé que el mercado de soluciones tecnológicas para la gestión patrimonial centradas en API crezca a medida que las plataformas de marca blanca reduzcan los ciclos de lanzamiento de 18 meses a menos de 90 días.
La demanda de asesoramiento automatizado sigue siendo sólida, como lo demuestran los 65.000 millones de dólares en activos gestionados por Betterment, pero la diferenciación se está orientando hacia la interacción con el cliente. Proveedores como Fidelity combinan la asignación algorítmica con el apoyo de asesores certificados, logrando una interacción cuatro veces mayor que la de los portales tradicionales. Los módulos de riesgo, cumplimiento y RegTech se benefician del impulso constante de las normativas DORA y la Sección 1033, mientras que los motores de datos e IA han pasado de ser complementos deseables a criterios de compra fundamentales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de implementación: los modelos híbridos equilibran la soberanía y la escala
Se prevé que la nube represente el 61.81 % del gasto en 2025, lo que subraya su posición dominante en el mercado. Sin embargo, las configuraciones híbridas están experimentando un crecimiento significativo, con una tasa de crecimiento anual del 16.05 %, a medida que las organizaciones buscan equilibrar los mandatos de soberanía con la flexibilidad y la escalabilidad que ofrece la computación elástica. Esta tendencia está impulsando la expansión del mercado de soluciones tecnológicas para la gestión patrimonial asociadas a las implementaciones híbridas. Por ejemplo, los bancos europeos están adoptando cada vez más modelos híbridos para garantizar que los datos de los clientes permanezcan dentro de las regiones soberanas, al tiempo que aprovechan las nubes públicas para tareas que requieren mucha capacidad de cálculo, como la ejecución de simulaciones de Monte Carlo.
Mercado de soluciones tecnológicas para la gestión patrimonial. Las soluciones locales siguen manteniendo una posición sólida, especialmente entre las oficinas familiares de alto patrimonio y en jurisdicciones que priorizan la minimización de riesgos de terceros. La implementación de la Ley de Resiliencia Operativa Digital (DORA), que exige la portabilidad de los datos entre proveedores, añade complejidad a los plazos de migración. Sin embargo, los avances en los marcos de acceso seguro al borde de la red (SASE) están facilitando esta transición. Al integrar la seguridad de la red y la conectividad en la nube en un motor de políticas unificado, los marcos SASE ayudan a las organizaciones a optimizar sus procesos de migración, manteniendo al mismo tiempo sólidas medidas de seguridad.
Por sector de usuario final: Los neobancos desafían a los bancos tradicionales
En 2025, los bancos conservaron el 45.87 % de la cuota de mercado de soluciones tecnológicas para la gestión patrimonial, pero las plataformas fintech y los neobancos se expanden a una tasa de crecimiento anual compuesta (TCAC) del 16.46 %, al separar los servicios de asesoramiento de las cuentas corrientes tradicionales. Este cambio se debe a la creciente demanda de soluciones digitales que ofrecen comodidad, transparencia y rentabilidad. Los 26.5 millones de dólares en activos de jubilación de Robinhood y los 1 millones de euros (1.13 millones de dólares) de ingresos por inversión automatizada en el primer año de BoursoBank validan el creciente impulso digital en el mercado de las soluciones tecnológicas para la gestión patrimonial, lo que pone de manifiesto el atractivo de las plataformas automatizadas y fáciles de usar entre los inversores más jóvenes y familiarizados con la tecnología.
Los asesores de inversión registrados están adoptando cada vez más plataformas empresariales para afrontar los desafíos de la compresión de comisiones, que se acentúan a medida que se intensifica la competencia y los clientes exigen mayor rentabilidad. Al mismo tiempo, las aseguradoras, los fondos de pensiones y las tesorerías corporativas optan por plataformas tecnológicas modulares que se ajustan a los requisitos regulatorios específicos del sector, garantizando el cumplimiento normativo y manteniendo la flexibilidad operativa. Los proveedores que ofrecen arquitecturas multiusuario están bien posicionados para dar servicio a una amplia gama de casos de uso sin bifurcaciones de código, lo que les permite atender de manera eficiente las diversas necesidades de los clientes y salvaguardar sus márgenes de beneficio a medida que su cartera de clientes se diversifica y expande. Esta adaptabilidad es fundamental en un mercado donde la personalización y la escalabilidad son factores clave para el éxito a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de empresa: Las pymes adoptan precios basados en el consumo.
Las grandes empresas representaron el 56.17 % de las implementaciones de 2025, mientras que las pequeñas y medianas empresas (PYME) están creciendo a una tasa compuesta anual del 15.96 %, a medida que los proveedores desglosan los módulos de cumplimiento y lanzan planes de suscripción a partir de 500 USD al mes. Esta tendencia permite a las empresas más pequeñas acceder a herramientas y servicios avanzados que antes estaban fuera de su alcance, lo que reduce el tiempo necesario para obtener valor para los asesores que gestionan menos de 100 millones de USD en activos. Al ofrecer soluciones rentables, los proveedores están empoderando a las PYME para competir con mayor eficacia en el mercado.
Las plataformas de automatización de préstamos multidivisa dirigidas a bancos comunitarios en el sudeste asiático demuestran cómo las plantillas alineadas verticalmente reducen los costos de localización. Estas plataformas están diseñadas para satisfacer las necesidades específicas de cada mercado, lo que reduce la complejidad y el costo de adaptar las soluciones a los requisitos regionales. Para conquistar el segmento de las pymes, los proveedores deben mantener un estricto aislamiento de datos, a la vez que permiten una configuración basada en roles que se adapte desde una empresa de 10 usuarios hasta una red de 500 asesores. Esta flexibilidad garantiza que las soluciones puedan escalar al ritmo del crecimiento de las empresas a las que sirven, proporcionando valor y adaptabilidad a largo plazo.
Por modelo de negocio: Las plataformas de marca blanca preservan las relaciones con los clientes.
Las transacciones entre empresas representaron el 48.38 % de los ingresos en 2025. Sin embargo, los modelos de negocio B2B2C (de empresa a empresa y de empresa a consumidor) están experimentando un crecimiento significativo, con una tasa de crecimiento anual compuesta (TCAC) del 16.06 %, ya que permiten a las instituciones financieras externalizar el desarrollo de código manteniendo la visibilidad de su marca. Este enfoque les permite aprovechar la experiencia externa sin comprometer su presencia en el mercado. Se prevé que el mercado de soluciones tecnológicas para la gestión patrimonial, específicamente para las API de marca blanca, supere al de las licencias directas, sobre todo si los costes de adquisición de clientes para los robo-advisors independientes siguen superando los 300 USD por cuenta. Esta tendencia pone de manifiesto la creciente preferencia del mercado por soluciones flexibles y escalables.
Las empresas adquirentes, como JPMorgan, utilizan plataformas modulares como WealthOS para integrar sin problemas complejos motores de reequilibrio en aplicaciones móviles de uso generalizado, sin necesidad de renovar sus sistemas centrales. Esta estrategia no solo mejora la eficiencia operativa, sino que también garantiza una experiencia de usuario más fluida. Por su parte, las empresas que ofrecen servicios directamente al consumidor están adoptando una estrategia de diversificación al integrar sus servicios en los ecosistemas empresariales. Por ejemplo, el giro estratégico de Stash en 2025 demuestra una tendencia hacia la convergencia en lugar de un desplazamiento directo de canales, lo que refleja la evolución del panorama de la tecnología financiera aplicada a la gestión patrimonial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
América del Norte generó el 39.91 % de los ingresos de 2025, impulsada por más de 15 000 asesores de inversión registrados y la temprana adopción de la asesoría robótica entre los hogares de alto poder adquisitivo. La implementación obligatoria de la Sección 1033 está impulsando la demanda de agregación, mientras que la reducción de la inversión mínima de Vanguard Digital Advisor a 100 USD amplió el acceso para los inversores principiantes. El mercado canadiense gira en torno a cinco bancos dominantes, lo que hace que las alianzas de integración sean cruciales, mientras que las reformas regulatorias de México están despertando el interés de plataformas con sede en Estados Unidos que buscan nuevas vías de crecimiento.
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 16.68 % hasta 2031. Los clientes de Hong Kong muestran una gran disposición para la gestión de carteras basada en IA, y Singapur continúa posicionándose como un centro patrimonial para el sudeste asiático. La expansión de Avaloq a Japón y Australia en abril de 2026 subraya el interés de los proveedores en países donde el envejecimiento de la población y los rendimientos históricamente bajos impulsan a los ahorradores hacia la renta variable. Los activos de los fondos mutuos de la India se duplicaron con creces entre 2020 y 2024, lo que cataliza la demanda de distribución digital que evita las redes de intermediarios tradicionales.
El panorama europeo depende de la aplicación gradual de la PSD3, el Reglamento de Servicios de Pago y la DORA, que convergen para 2027. Mientras que los países nórdicos adoptan implementaciones de nube pública, Alemania enfatiza las nubes privadas y el Reino Unido refina las reglas de idoneidad para los robo-advisors, lo que señala una fragmentación persistente. [3] Autoridad de Conducta Financiera, “Guía de idoneidad de robo-advisor 2025”, fca.org.uk El impulso de Sudamérica se centra en Brasil, donde los pagos instantáneos y las plataformas de banca abierta invitan a la inversión integrada en casos de uso. En Oriente Medio y África, los Emiratos Árabes Unidos y Arabia Saudita lideran programas piloto dentro de entornos de prueba regulatorios, mientras que Sudáfrica integra módulos de gestión de patrimonio en aplicaciones bancarias establecidas para ampliar el acceso entre la creciente clase media de la región.
Panorama competitivo
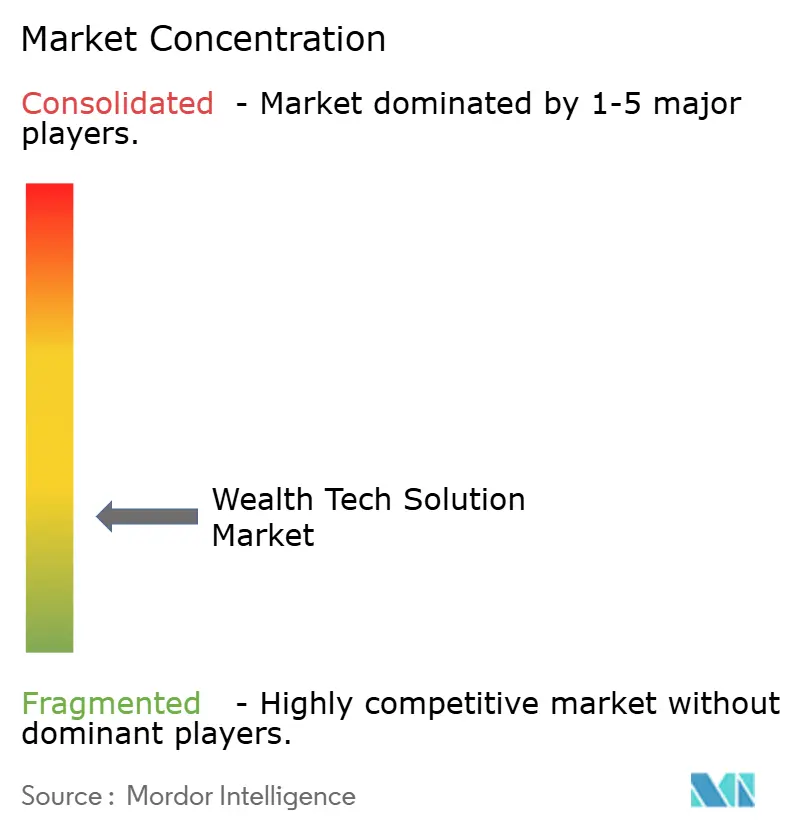
El mercado de soluciones tecnológicas para la gestión patrimonial está moderadamente fragmentado, con los 10 principales proveedores representando aproximadamente entre el 45 % y el 50 % de los ingresos globales, y ningún actor individual controla más del 12 %. La consolidación se está acelerando a medida que los actores establecidos cierran brechas de capacidad mediante adquisiciones. La compra de Forge Global por parte de Charles Schwab por 660 millones de dólares añade operaciones en mercados privados, y el acuerdo de WealthOS de JPMorgan inserta componentes modulares de gestión patrimonial como servicio en el ecosistema de Chase. [4] Charles Schwab, “Forge Global Acquisition 2026”, schwab.com Persisten oportunidades en el sector de las finanzas integradas y en la prestación de servicios a asesores de inversión registrados con menos de 500 millones de dólares en activos, un segmento demográfico desatendido por las plataformas empresariales tradicionales.
La funcionalidad de inteligencia artificial es el factor diferenciador actual. El análisis predictivo de flujos de efectivo de Envestnet y los informes basados en modelos lingüísticos de Addepar transforman la IA, pasando de ser una herramienta secundaria a un elemento central del flujo de trabajo. Las plataformas más pequeñas responden dirigiéndose a nichos regulatorios o segmentos geográficos específicos. Valuefy se centra en las oficinas familiares indias, InvestSuite ofrece soporte a bancos europeos con tarifas basadas en el consumo y Bambu atiende a bancos comunitarios del sudeste asiático. Las estrictas exigencias de supervisión de DORA, incluidas las pruebas de penetración anuales, impulsan a los proveedores más pequeños a obtener las certificaciones ISO 27001 y SOC 2 con mayor antelación, lo que indirectamente desplaza la cuota de mercado hacia los proveedores con mayor capital.
Las empresas de asesoría evalúan cada vez más a sus proveedores en función de su capacidad para integrarse sin problemas con los sistemas existentes y su preparación para cumplir con los requisitos de cumplimiento normativo. Denali AI de Orion Advisor Tech pone de manifiesto la creciente tendencia hacia la exploración de datos mediante conversaciones, lo que reduce significativamente el tiempo necesario para preparar las reuniones con los clientes. Los proveedores que tardan en adoptar capacidades de IA corren el riesgo de que sus ofertas se perciban como obsoletas, incluso si sus funcionalidades contables básicas siguen siendo sólidas. Este cambio se debe a la evolución de las expectativas de los usuarios, que están cada vez más influenciadas por los avances en la tecnología para el sector minorista, en lugar de las herramientas financieras tradicionales.
Líderes de la industria de soluciones tecnológicas para la gestión de patrimonios
InvestCloud LLC
Grupo Avaloq AG
Grupo FNZ Ltd.
Envestnet Inc.
Temenos AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Avaloq amplió sus operaciones en Japón y Australia, extendiendo su cobertura a más de 20 clientes institucionales.
- Abril de 2026: Betterment lanzó interfaces mejoradas para la optimización fiscal y la planificación basada en objetivos.
- Marzo de 2026: Charles Schwab cerró la adquisición de Forge Global por 660 millones de dólares, incorporando así capacidades en el mercado privado.
- Febrero de 2026: Envestnet lanzó análisis predictivos de flujo de caja y alertas automatizadas de pérdidas fiscales en la actualización de su plataforma del primer trimestre de 2026.
Alcance del informe del mercado global de soluciones tecnológicas para la gestión de patrimonios
El mercado de soluciones tecnológicas para la gestión patrimonial abarca el ecosistema global de plataformas digitales, software e infraestructura que permiten a las instituciones financieras y a las empresas de asesoría ofrecer, gestionar y escalar servicios de gestión patrimonial mediante la tecnología. Este mercado incluye soluciones como plataformas de asesoramiento automatizado, sistemas de gestión de carteras e informes, herramientas de interacción con el cliente y asesoramiento digital, módulos de riesgo y cumplimiento normativo (RegTech), análisis de datos y motores basados en inteligencia artificial, así como la integración basada en API y la infraestructura de gestión patrimonial como servicio.
El informe del mercado de soluciones tecnológicas para la gestión patrimonial se segmenta por tipo de solución (plataformas de asesoramiento automatizado, software de gestión de carteras e informes, herramientas de interacción con el cliente y asesoramiento digital, módulos de riesgo, cumplimiento y RegTech, motores de datos, análisis e IA, e infraestructura de API/integración y gestión patrimonial como servicio), modo de implementación (nube, local e híbrido), sector de usuario final (bancos, gestoras patrimoniales, asesores de inversión registrados (RIA), plataformas FinTech y neobancos, y el resto de sectores de usuario final), tamaño de la empresa (grandes empresas y pequeñas y medianas empresas), modelo de negocio (B2C (directo al consumidor), B2B (proveedor - institución financiera) y plataformas B2B2C/de marca blanca) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Las previsiones del mercado se presentan en términos de valor (USD).
| Plataformas de asesoramiento robótico |
| Software de gestión de carteras e informes |
| Herramientas de interacción con el cliente y asesoramiento digital |
| Módulos de Riesgo, Cumplimiento y RegTech |
| Datos, análisis y motores de inteligencia artificial |
| API/Integración e infraestructura de riqueza como servicio |
| Cloud |
| En la premisa |
| Híbrido |
| Bancos |
| Empresas de gestión de patrimonio |
| Asesores de inversiones registrados (RIA) |
| Plataformas FinTech y Neobancos |
| Resto de industrias de usuarios finales |
| Grandes empresas |
| Pequeñas y medianas empresas |
| B2C (Directo al consumidor) |
| B2B (Proveedor - Institución financiera) |
| Plataformas B2B2C / Marca Blanca |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Por tipo de solución | Plataformas de asesoramiento robótico | ||
| Software de gestión de carteras e informes | |||
| Herramientas de interacción con el cliente y asesoramiento digital | |||
| Módulos de Riesgo, Cumplimiento y RegTech | |||
| Datos, análisis y motores de inteligencia artificial | |||
| API/Integración e infraestructura de riqueza como servicio | |||
| Por modo de implementación | Cloud | ||
| En la premisa | |||
| Híbrido | |||
| Por industria del usuario final | Bancos | ||
| Empresas de gestión de patrimonio | |||
| Asesores de inversiones registrados (RIA) | |||
| Plataformas FinTech y Neobancos | |||
| Resto de industrias de usuarios finales | |||
| Por tamaño de empresa | Grandes empresas | ||
| Pequeñas y medianas empresas | |||
| Por modelo de negocio | B2C (Directo al consumidor) | ||
| B2B (Proveedor - Institución financiera) | |||
| Plataformas B2B2C / Marca Blanca | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tiene hoy en día el mercado de soluciones tecnológicas para la gestión patrimonial y a qué ritmo está creciendo?
El mercado de soluciones tecnológicas para la gestión patrimonial alcanzó los 7.91 millones de dólares en 2026 y se prevé que aumente hasta los 15.38 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 15.46 %.
¿Qué tipo de solución lidera actualmente el gasto?
El software de gestión de carteras y elaboración de informes representó la mayor cuota de mercado de soluciones tecnológicas para la gestión patrimonial, con un 38.21% en 2025, muy por delante de otras categorías.
¿Cuál es el modelo de implementación de más rápido crecimiento?
El despliegue híbrido es el enfoque de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 16.05 %, a medida que las empresas combinan la residencia de datos soberanos con la escalabilidad de la nube pública.
¿Qué región agregará más ingresos incrementales para 2031?
Se prevé que la región de Asia-Pacífico contribuya con las mayores ganancias incrementales, expandiéndose a una tasa de crecimiento anual compuesta del 16.68% gracias a la liberalización regulatoria y la creación de riqueza.
¿Cómo influyen las pequeñas y medianas empresas en las estrategias de los proveedores?
Las pymes están adoptando precios basados en el consumo, lo que elimina los elevados costes iniciales y lleva a los proveedores a lanzar arquitecturas modulares y multiusuario adaptadas a presupuestos de entrada más reducidos.
¿Qué movimientos competitivos están configurando el panorama?
Las grandes empresas consolidadas están comprando fintechs especializadas, como lo demuestra la adquisición de Forge Global por parte de Charles Schwab y la compra de WealthOS por parte de JPMorgan, para acelerar el lanzamiento al mercado de nuevas funcionalidades.


