

Tamaño y participación en el mercado de placas de acero resistentes al desgaste
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
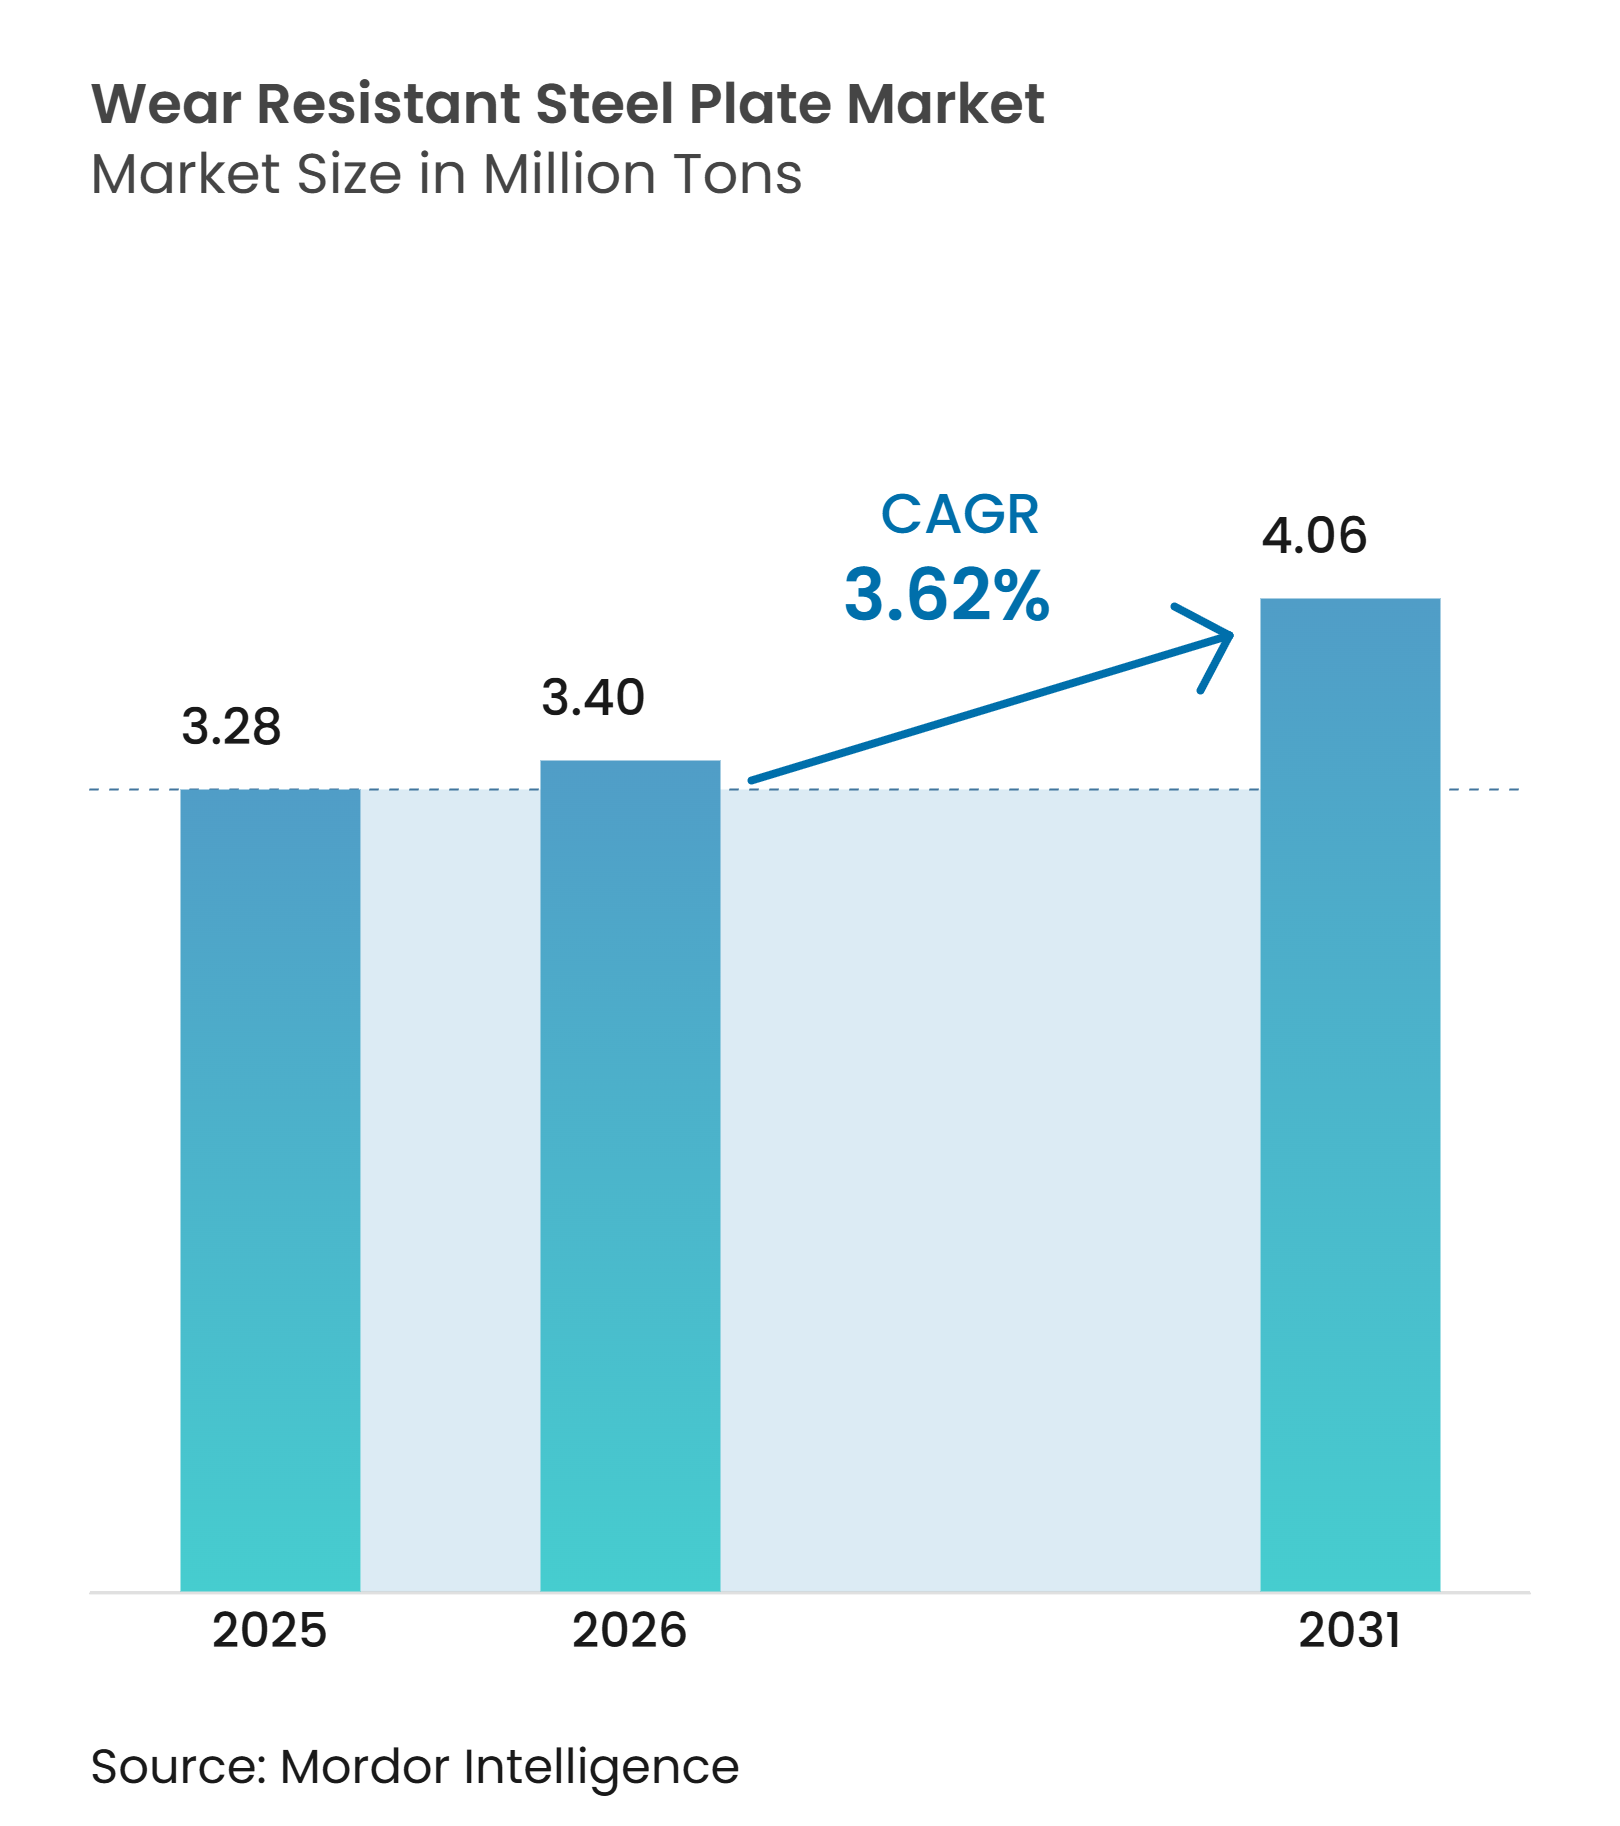
| Volumen de mercado (2026) | 3.40 millones de toneladas |
| Volumen de mercado (2031) | 4.06 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de placas de acero resistentes al desgaste por Mordor Intelligence
Se proyecta que el mercado de placas de acero resistentes al desgaste alcance los 3.28 millones de toneladas en 2025, 3.40 millones de toneladas en 2026 y 4.06 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.62 % entre 2026 y 2031. A medida que las rutas de hierro de reducción directa basadas en hidrógeno ganan terreno, las acerías se ven obligadas a eliminar elementos extraños, elevando los umbrales de calificación incluso con un crecimiento constante del tonelaje total. En Estados Unidos, una importante inversión de 110 mil millones de dólares en carreteras y puentes, parte de megaproyectos del sector público, está desplazando la demanda de láminas más delgadas y de baja dureza hacia placas más robustas y gruesas. Estas placas son más adecuadas para soportar suelos abrasivos y escombros de demolición. Mientras tanto, los camiones de transporte de ultra alta gama exigen ahora especificaciones de dureza Brinell superiores a 400 HBW, lo que impulsa el consumo en la minería y obliga a diseñar aleaciones dentro de rangos químicos cada vez más estrechos. Paralelamente, el Mecanismo Europeo de Ajuste en Frontera del Carbono (CBAM, por sus siglas en inglés) está reconfigurando la competencia, haciendo hincapié en las credenciales de descarbonización por encima de los precios.
Conclusiones clave del informe
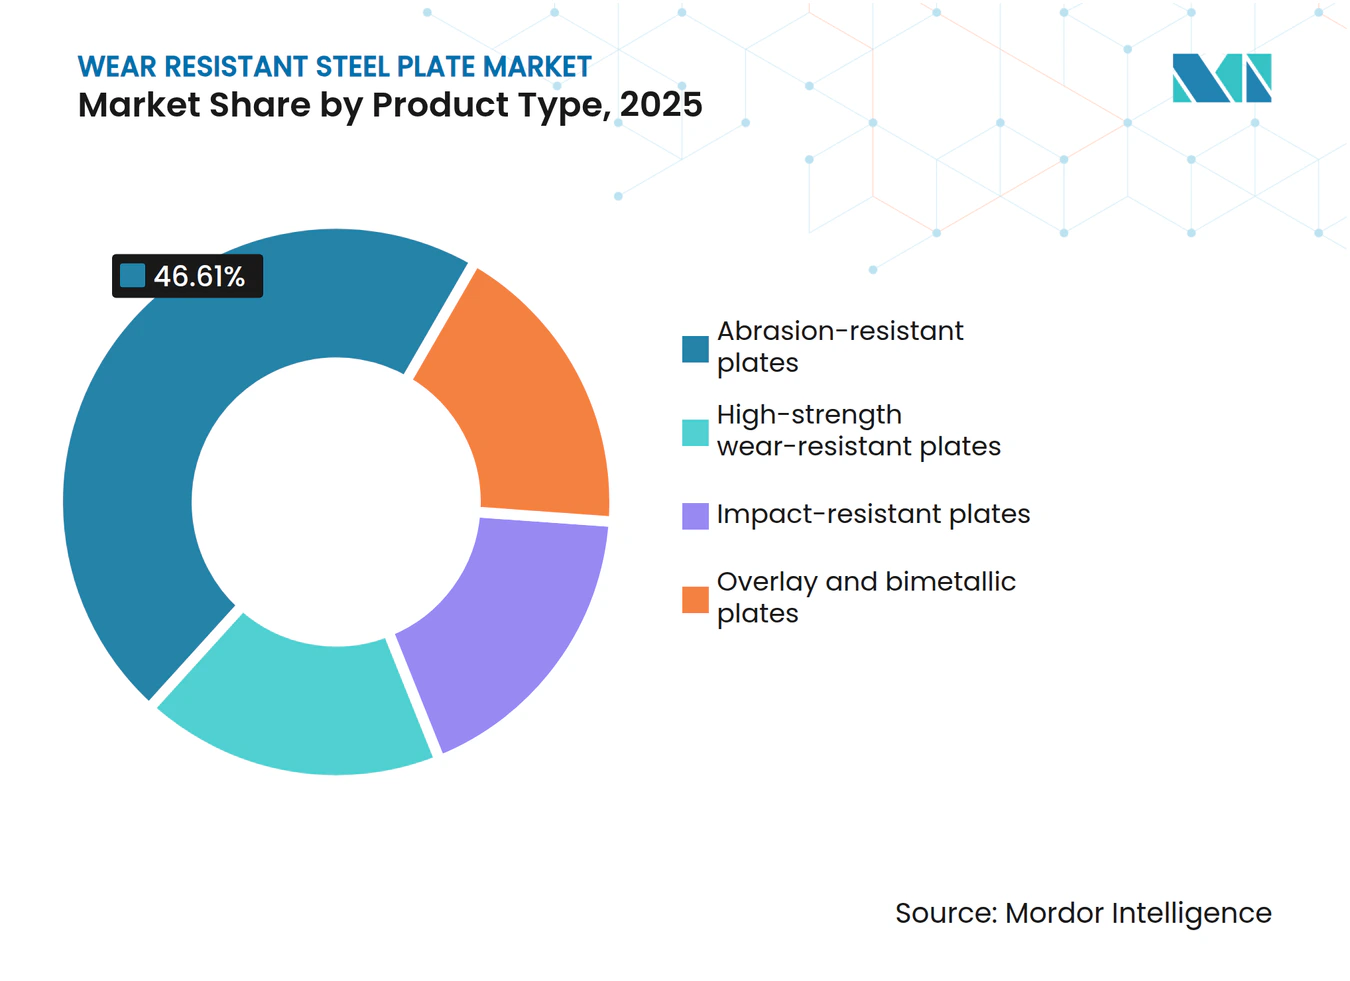
- Por tipo de producto, la placa resistente a la abrasión lideró con el 46.61% de la cuota de mercado de placas de acero resistentes al desgaste en 2025. Se prevé que la placa resistente al impacto crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.12% entre 2026 y 2031, la más rápida entre todas las categorías de productos.
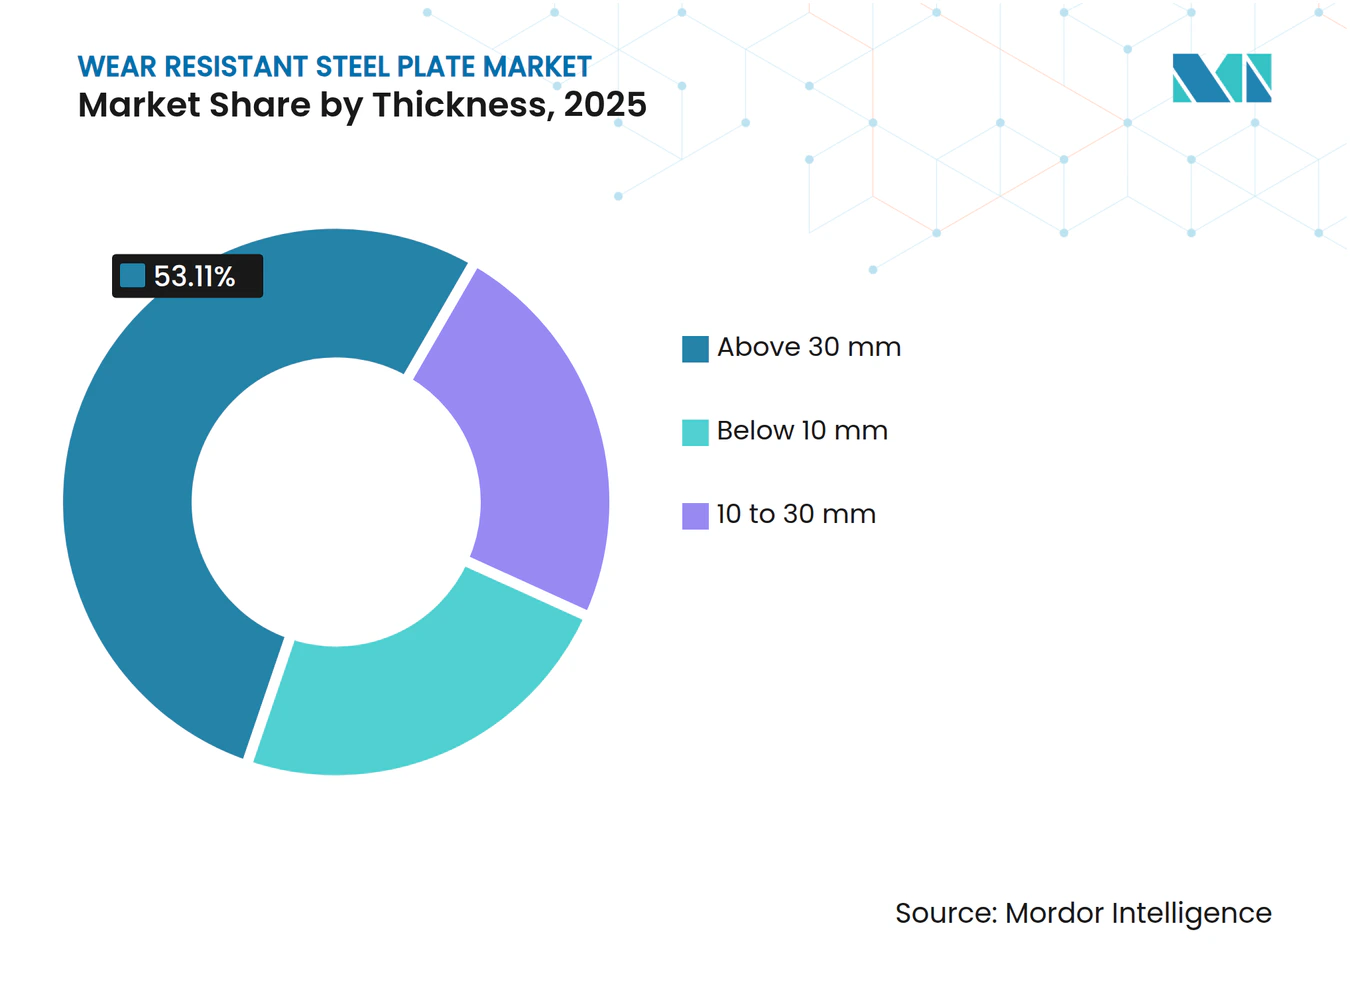
- En cuanto al grosor, las placas de más de 30 mm representaron el 53.11 % del volumen de 2025 y están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 3.96 % entre 2026 y 2031.
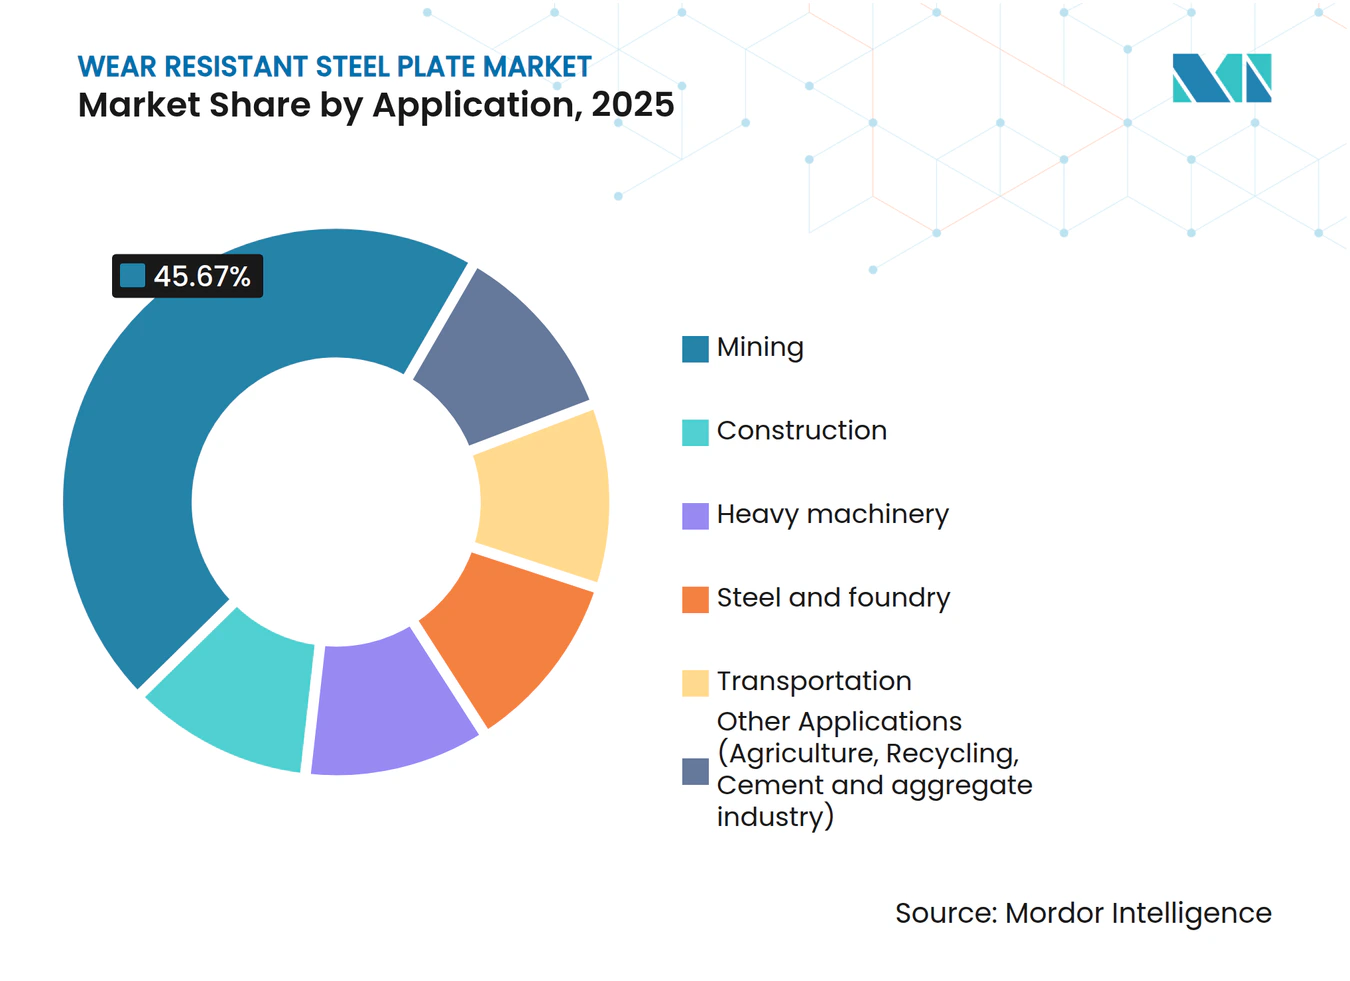
- En términos de aplicación, la minería mantuvo una participación del 45.67% en 2025, mientras que se prevé que la construcción se acelere a una tasa de crecimiento anual compuesta (CAGR) del 4.72% entre 2026 y 2031.
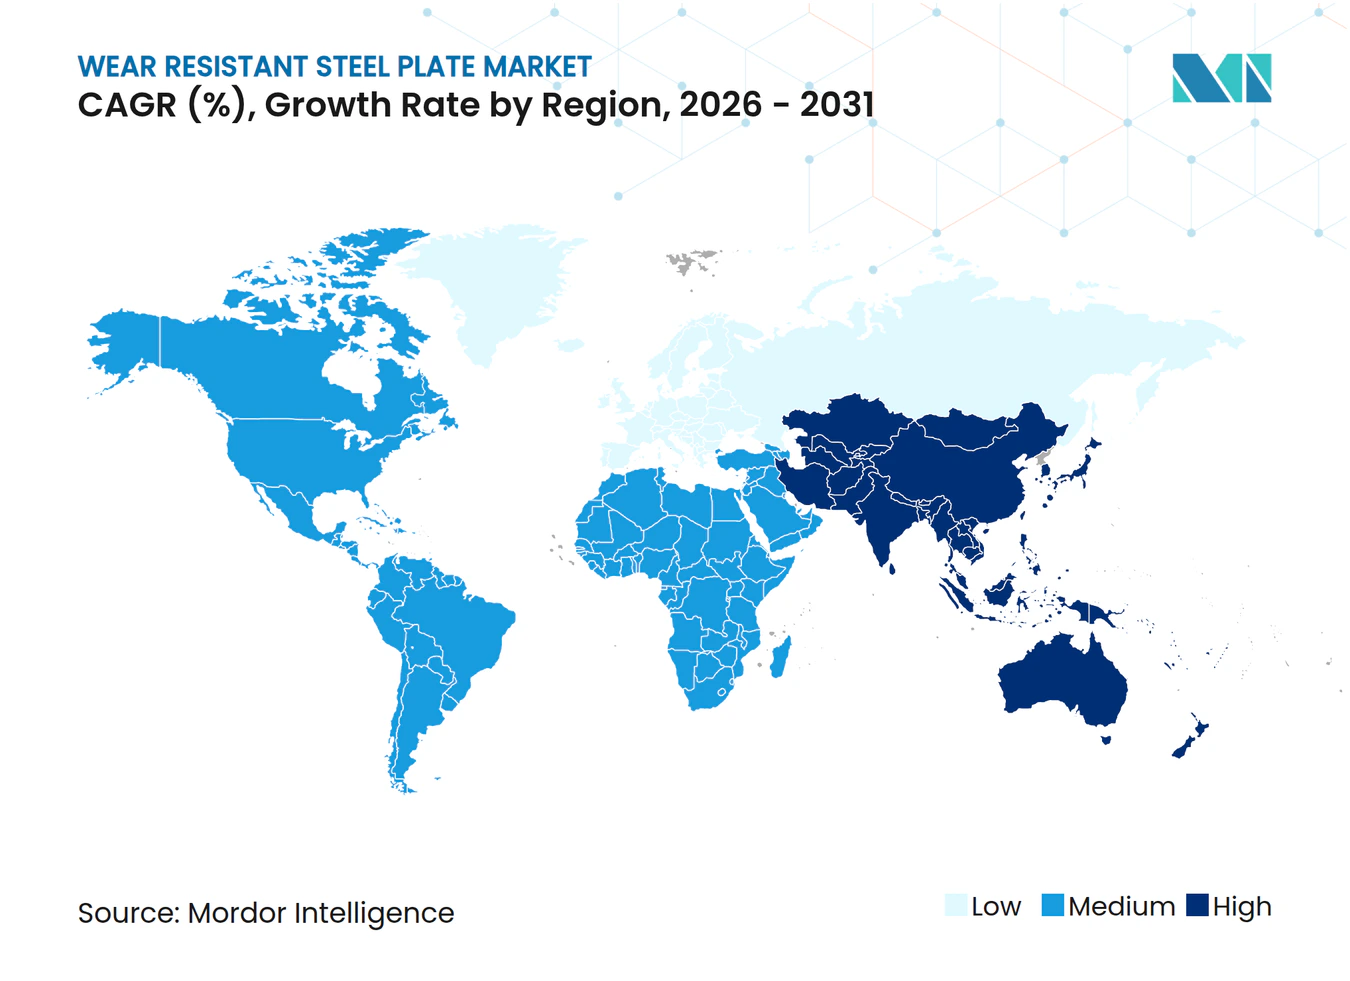
- Por geografía, Asia-Pacífico representó el 47.72 % del volumen en 2025 y se prevé que registre una CAGR del 4.66 %, manteniendo el liderazgo regional.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de placas de acero resistentes al desgaste
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del desarrollo de infraestructura y urbanización | + 1.2% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y América del Sur | Mediano plazo (2-4 años) |
| Crecimiento en los sectores de maquinaria industrial y equipo pesado | + 0.9% | Global, con especial atención a los ciclos de reemplazo en Norteamérica y Europa. | Largo plazo (≥ 4 años) |
| Necesidad de una mayor vida útil de los equipos y menores costos de mantenimiento. | + 0.7% | Regiones globales con uso intensivo de minería | Largo plazo (≥ 4 años) |
| Adopción de sistemas digitales de monitorización del desgaste y mantenimiento predictivo | + 0.5% | América del Norte y la UE son los primeros en adoptarlo | Mediano plazo (2-4 años) |
| Rutas de producción de acero verde preparado para hidrógeno que requieren grados de desgaste ultra limpios. | + 0.4% | La UE y Japón lideran, China e India escalan. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del desarrollo de infraestructura y urbanización
La financiación federal estadounidense está impulsando la demanda de cucharones para excavadoras, bordes de cargadoras y cizallas de demolición. Estos ahora utilizan placas de 500 HBW para mejorar el tiempo de actividad, aumentando el tonelaje por proyecto mientras que el crecimiento general se mantiene moderado. En India, el National Infrastructure Pipeline, con un desembolso de capital acumulado de USD 1.4 billones, está respaldando la demanda de revestimientos para trituradoras y tolvas transportadoras en el rango de grado de 400 a 500 HBW [1] Gobierno de India, “National Infrastructure Pipeline Dashboard”, india.gov.in . En Vietnam, Indonesia y Tailandia, las inversiones en carreteras y puertos están aumentando la necesidad de placas de desgaste gruesas (> 40 mm), particularmente para zapatas de pilotes y componentes de dragado. Los contratistas en ciudades asiáticas de nivel 2 están adoptando tolerancias de dureza ISO 6301-1, cambiando el suministro de aceros blandos locales a grados resistentes a la abrasión con certificación mundial. Estos programas de obras civiles están influyendo en las especificaciones básicas, exigiendo un mayor espesor y dureza por cada tonelada de hormigón manipulada.
Crecimiento en los sectores de maquinaria industrial y equipo pesado
Los paneles de carrocería para el camión de transporte Komatsu 980E ahora requieren una dureza superior a 400 HBW. Este cambio elimina las alternativas convencionales de HSLA y resalta la demanda de placas templadas y revenidas. Los fabricantes de trituradoras que buscan un rendimiento de 1,000 toneladas/hora están adoptando revestimientos superpuestos. Estos revestimientos incorporan capas martensíticas sobre un soporte de acero dulce, logrando una reducción de peso del 25 % manteniendo la vida útil. Las flotas en Norteamérica y Europa, adquiridas durante el auge de las materias primas entre 2010 y 2015, han llegado al final de su vida útil. Esto crea una ola predecible de reemplazos, en gran medida no afectada por las fluctuaciones en la actividad minera. Los centros de servicio están respondiendo a esta tendencia aumentando su participación de valor agregado. Están suministrando conjuntos listos para usar, perfilados con láser, que reducen la mano de obra en el sitio y minimizan el tiempo de inactividad. En consecuencia, el mercado de chapas de acero resistentes al desgaste no solo está impulsado por el tonelaje en bruto, sino también por la demanda de fabricación de kits y la eficiencia del servicio en campo.
Necesidad de una mayor vida útil de los equipos y menores costos de mantenimiento.
En Australia y Chile, las empresas mineras están estructurando sus contratos de aprovisionamiento en función de las horas de operación garantizadas, en lugar de las clasificaciones de grado tradicionales. Este cambio está impulsando a las acerías a ajustar sus procesos, asegurando que los niveles de azufre sean inferiores al 0.003 % e incorporando tratamientos con calcio para mejorar la ductilidad. Al extender las horas de operación de la carrocería de un camión de 8,000 a 12,000, las empresas mineras pueden obtener una ganancia neta en valor actual de USD 300 000 por unidad, según las tarifas de transporte actuales. Los sistemas de mantenimiento predictivo, que combinan medidores ultrasónicos con cámaras de visión artificial, facilitan los reemplazos oportunos durante los tiempos de inactividad programados, maximizando así el valor de las placas de mayor duración. Estas tendencias económicas impulsan la demanda de espesores mayores y una mayor dureza en el mercado de placas de acero resistentes al desgaste.
Adopción de sistemas digitales de monitorización del desgaste y mantenimiento predictivo
Los sensores IoT montados en los bordes de las plataformas de los camiones transmiten datos de espesor en tiempo real, proporcionando paneles de control basados en turnos que identifican la vida útil restante con una precisión de 24 horas. Los proyectos piloto en Australia Occidental demostraron una reducción del 22 % en los cambios de revestimiento no programados, lo que valida la eficacia de las estrategias basadas en la condición en los sitios de cobre y oro. El análisis de los sensores identificó la abrasión concentrada en los bordes de ataque, lo que impulsó la adopción de diseños híbridos: 500 HBW en zonas de impacto, 400 HBW en otras áreas y acero estructural donde el contacto es mínimo. Este enfoque redujo los costos de material en un 18 % al tiempo que mantuvo el tiempo de actividad. El programa Hardox In My Body de SSAB combina sensores con placas y una suscripción de análisis de tres años, lo que permite el mantenimiento predictivo para flotas de nivel medio. Los estándares de formato de datos ISO 13374 se adoptan cada vez más, lo que permite a las minas evitar la dependencia de un proveedor e integrar los datos de desgaste directamente en las plataformas de gestión de activos empresariales [2] ISO, “ISO 6301-1:2024 Aceros estructurales”, iso.org.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad de sustitutos (revestimientos duros, cerámicas, polímeros) | –0.6% | Mayor penetración a nivel mundial en el procesamiento químico y la manipulación de lodos. | Mediano plazo (2-4 años) |
| Volatilidad en los precios del mineral de hierro y de los elementos de aleación | –0.4% | Global, agudo en regiones dependientes del transporte marítimo | Corto plazo (≤ 2 años) |
| Los límites a las emisiones de la cadena de suministro restringen la disponibilidad de chatarra a lingote. | –0.3% | UE y China, repercusiones en Norteamérica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad de sustitutos (revestimientos duros, cerámicas, polímeros)
Los depósitos de revestimiento duro con núcleo fundente colocan carburo de cromo precisamente donde se produce el desgaste, reduciendo el uso de acero en un 70 % y permitiendo reacondicionamientos in situ que eliminan la necesidad de retirar componentes. En algunas instalaciones de carbón y grano, los revestimientos de UHMW-PE reducen la acumulación de material en tolvas de bajo impacto, lo que lleva a la sustitución completa del acero. Los paquetes de baldosas cerámicas en bombas de lodos han alcanzado una dureza de 1,000 HV, superando la vida útil de la placa de 600 HBW y afectando a nichos de alto margen. El recubrimiento Duroxite de SSAB suelda carburo a un soporte estructural, combinando la vida útil de la cerámica con su soldabilidad, creando una defensa híbrida contra la sustitución en el mercado. Sin embargo, la falta de tenacidad a la fractura tanto en polímeros como en cerámicas, particularmente en zonas de impacto, garantiza que el núcleo del mercado de placas de acero resistentes al desgaste se mantenga estable.
Los límites a las emisiones en la cadena de suministro refuerzan la disponibilidad de materia prima.
El CBAM de la UE impone un coste adicional de 50-80 EUR/tonelada a las importaciones de chapa de alto horno que no cuenten con prueba de baja intensidad de carbono. Esta medida está acelerando la transición del sector hacia los hornos de arco eléctrico (EAF). Entre 2020 y 2025, la generación de chatarra de primera calidad en la UE experimentó un modesto crecimiento anual del 2.1 %. En contraste, la capacidad de los EAF aumentó un 4.3 %, lo que provocó un déficit cada vez mayor. En consecuencia, los precios de la chatarra de primera calidad se dispararon hasta los 380 EUR/tonelada a principios de 2026. En 2025, la recogida de chatarra en China alcanzó solo 260 millones de toneladas, una fracción de sus 1.03 millones de toneladas de producción de acero bruto. Este déficit resultó en una dependencia del 75 % del mineral de hierro, una situación que se encareció aún más debido a los límites impuestos por las políticas. Mientras tanto, la expansión de las plantas de horno de arco eléctrico (EAF) en EE. UU., impulsada por la Ley de Reducción de la Inflación, se enfrenta a un desafío similar: una demanda potencial de 90 millones de toneladas de chatarra, pero una oferta nacional de tan solo 70 millones de toneladas. Esta brecha obliga a importar desde México, lo que ejerce presión sobre la capacidad del ferrocarril fronterizo. Las acerías como SSAB y ArcelorMittal, con la flexibilidad de mezclar hierro de reducción directa (DRI) o hierro briquetado en caliente (HBI), pueden mantener su producción de acero resistente al desgaste. Por el contrario, las miniacerías que dependen de la chatarra están reduciendo su producción a acero estructural o abandonando el mercado por completo. Este cambio está reduciendo la disponibilidad de placas de acero resistentes al desgaste.
Análisis de segmento
Por tipo de producto: La resistencia al impacto gana terreno
En 2025, las placas resistentes a la abrasión representaron el 46.61 % de la cuota de mercado, impulsadas por su uso en entornos de desgaste continuo, como los pisos de camiones de transporte y los faldones de cintas transportadoras, que requieren una dureza de 400–500 HBW. Se prevé que el segmento de placas resistentes al impacto crezca a una CAGR del 4.12 % hasta 2031. Este crecimiento se debe a la adopción de placas con una tenacidad Charpy de 27 J o superior a –40 °C en patios de demolición y reciclaje para mitigar las fracturas frágiles. Las soluciones de recubrimiento y bimetálicas, que presentan capas de carburo de 4–8 mm sobre soportes de acero dulce, reducen el peso en un 30 % en comparación con las placas sólidas. Esta reducción de peso resulta atractiva para los presupuestos mineros de nivel medio, sensibles a los costos. Los grados de alta resistencia al desgaste con un límite elástico de 1,000 MPa están diseñados para grúas móviles y manipuladores telescópicos, donde la resistencia estructural se prioriza sobre la resistencia a la abrasión.
Las calidades estándar 400 y 500 HBW se enfrentan a una fuerte competencia, con más de 20 acerías activas a nivel mundial en el mercado de chapas de acero resistentes al desgaste. Los recubrimientos híbridos están aumentando la accesibilidad al mercado al ofrecer dureza localizada a aproximadamente el 60 % del costo de las chapas de espesor completo. Esta rentabilidad está incentivando a los operadores de canteras y productores de áridos a explorar clases de dureza más altas. El sector está pasando de las chapas genéricas a kits específicos para cada aplicación, que ahora integran funciones digitales de seguimiento del desgaste.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por grosor: El calibre grueso representa la mayor parte de la cuota de mercado.
Las placas de más de 30 mm representaron el 53.11 % del volumen de 2025. Esto refleja los requisitos de las carrocerías de camiones de transporte de ultra alta gama y las trituradoras de 1,000 toneladas/hora, que necesitan paredes de 35 a 60 mm para soportar ciclos de carga repetidos de 300 MPa. Se prevé que este subsegmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.96 %, impulsado por la adopción de calzas de desgaste más gruesas en equipos móviles de mayor tamaño y almohadillas de apoyo para puentes. Las placas de entre 10 y 30 mm se utilizan principalmente en bulldozers, cargadoras y excavadoras. En este segmento, si bien el espesor está limitado por las compensaciones de masa, mantener una dureza de 450 a 500 HBW es fundamental. Las placas de menos de 10 mm se aplican en herramientas de labranza agrícola y contenedores ligeros, aunque se enfrentan a la competencia de los revestimientos duros in situ.
La economía de la fabricación influye significativamente en la demanda. Los métodos de corte por láser y plasma siguen siendo rentables para placas de hasta 30 mm. Para placas más gruesas, los procesos de oxicorte aumentan los costos de procesamiento en un 20 %, lo que lleva a algunos compradores a optar por recubrimientos con una capa dura de 6 mm sobre una base estructural de 25 mm. Si bien los materiales cerámicos presentan un riesgo de sustitución, no alcanzan la capacidad de carga estructural requerida para los pisos de camiones de 50 mm. En consecuencia, las placas de gran espesor continúan desempeñando un papel fundamental en el mercado de placas de acero resistentes al desgaste.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Aplicación: Anclajes mineros mientras la construcción se eleva
La minería representó el 45.67 % del tonelaje de 2025, respaldada por la expansión de la flota mundial para cobre, litio y mineral de hierro. Cada revisión de camión de transporte requiere de 8 a 12 toneladas de chapa durante su ciclo de vida. Se proyecta que la construcción crecerá a una CAGR del 4.72 % hasta 2031, impulsada por la Ley de Infraestructura de EE. UU. y los proyectos asiáticos a gran escala. Estas iniciativas están aumentando la demanda de bordes de cucharones y cuchillas de corte de 500 HBW para cumplir con los plazos de los proyectos. En el sudeste asiático, el creciente tráfico de contenedores está impulsando la necesidad de maquinaria pesada como grúas pórtico y apiladores de alcance. En India y China, la adición de nueva capacidad de hornos de arco eléctrico en plantas siderúrgicas y fundiciones está aumentando la demanda de revestimientos de crisoles y tundish de 450 HBW.
El segmento del reciclaje está ganando terreno a medida que las ampliaciones de hornos de arco eléctrico dependen cada vez más de trituradoras y líneas de clasificación equipadas con placas resistentes a los impactos, lo que transforma este segmento de una aplicación especializada a un mercado más amplio. El segmento del transporte, que incluye vagones de ferrocarril y bodegas de carga a granel, se mantiene estable debido a la larga vida útil de los activos. Sin embargo, la adopción del mantenimiento predictivo está prolongando la vida útil y, al mismo tiempo, elevando los estándares de limpieza de los materiales. Este cambio favorece a las fábricas capaces de cumplir con requisitos de calificación más exigentes mediante procesos químicos ultra limpios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de placas de acero resistentes al desgaste en la región Asia-Pacífico
En 2025, Asia-Pacífico representó el 47.72% del volumen mundial y se espera que crezca a una CAGR del 4.66% hasta 2031, superando a todas las demás regiones. China, respaldada por las capacidades de Baowu y HBIS, cada una superior a los 7 millones de toneladas para grados de desgaste, sigue siendo un contribuyente clave al volumen de la región. Sin embargo, con los límites de producción de control dual en vigor, las acerías están cambiando su enfoque hacia placas de valor añadido en lugar de la producción a granel. En India, el National Infrastructure Pipeline está impulsando la demanda de revestimientos de trituradoras y reemplazos de tolvas transportadoras, lo que contribuye al crecimiento constante de los grados HBW 400–500. En el sudeste asiático, las tasas de finalización de la inversión pública superiores al 95% están dirigiendo placas más gruesas (> 40 mm) a las zapatas de pilotes y componentes de dragado, impulsadas por las inversiones en carreteras y puertos.
Mercado norteamericano de placas de acero resistentes al desgaste
En Norteamérica, la Ley de Inversión en Infraestructura y Empleo de EE. UU. ha impulsado la modernización de los bordes de los cucharones de 500 HBW. Esta iniciativa reduce las multas por paradas de producción a mitad de proyecto y anima a los fabricantes de equipos originales a mantener inventarios de placas más gruesas. Las operaciones de mineral de hierro y potasa de Canadá siguen generando una demanda constante de placas de desgaste, mientras que la relocalización de las cadenas de suministro automotrices en México está incrementando la necesidad de revestimientos para equipos de manipulación de materiales. A medida que se alinean los ciclos de reemplazo en las flotas mineras y de construcción, se prevé que el mercado de placas de acero resistentes al desgaste en Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.5 %.
Mercado europeo de chapas de acero resistentes al desgaste
En Europa, los países occidentales se centran en iniciativas ecológicas, mientras que los países orientales se enfrentan a presiones de costes. Alemania y Escandinavia están en transición hacia fuentes de alimentación libres de combustibles fósiles. La placa de hidrógeno de SSAB, que cumple con las licitaciones de CBAM, ha conseguido contratos con fabricantes de equipos originales (OEM) con primas de aproximadamente el 7 %. Por el contrario, las acerías orientales que dependen de los altos hornos se enfrentan a tasas de CBAM de entre 50 y 80 euros por tonelada, lo que afecta a su cuota de mercado. La región depende principalmente de la demanda de sustitución, más que de la de nueva producción, pero las normas de contratación de bajas emisiones de carbono están ayudando a los proveedores cualificados a mantener sus márgenes.
Mercado de placas de acero resistentes al desgaste en Oriente Medio, África y Sudamérica
En Sudamérica y Oriente Medio y África, la empresa brasileña Vale utiliza planchas de acero para carrocerías de camiones y trituradoras. En Arabia Saudita, la iniciativa Visión 2030 impulsa la importación de planchas de mayor espesor para cizallas de demolición. Si bien la volatilidad energética y las fluctuaciones cambiarias limitan el crecimiento en Sudáfrica y Argentina, los nichos de mercado en la minería de fosfato y oro mantienen la demanda.
Panorama competitivo
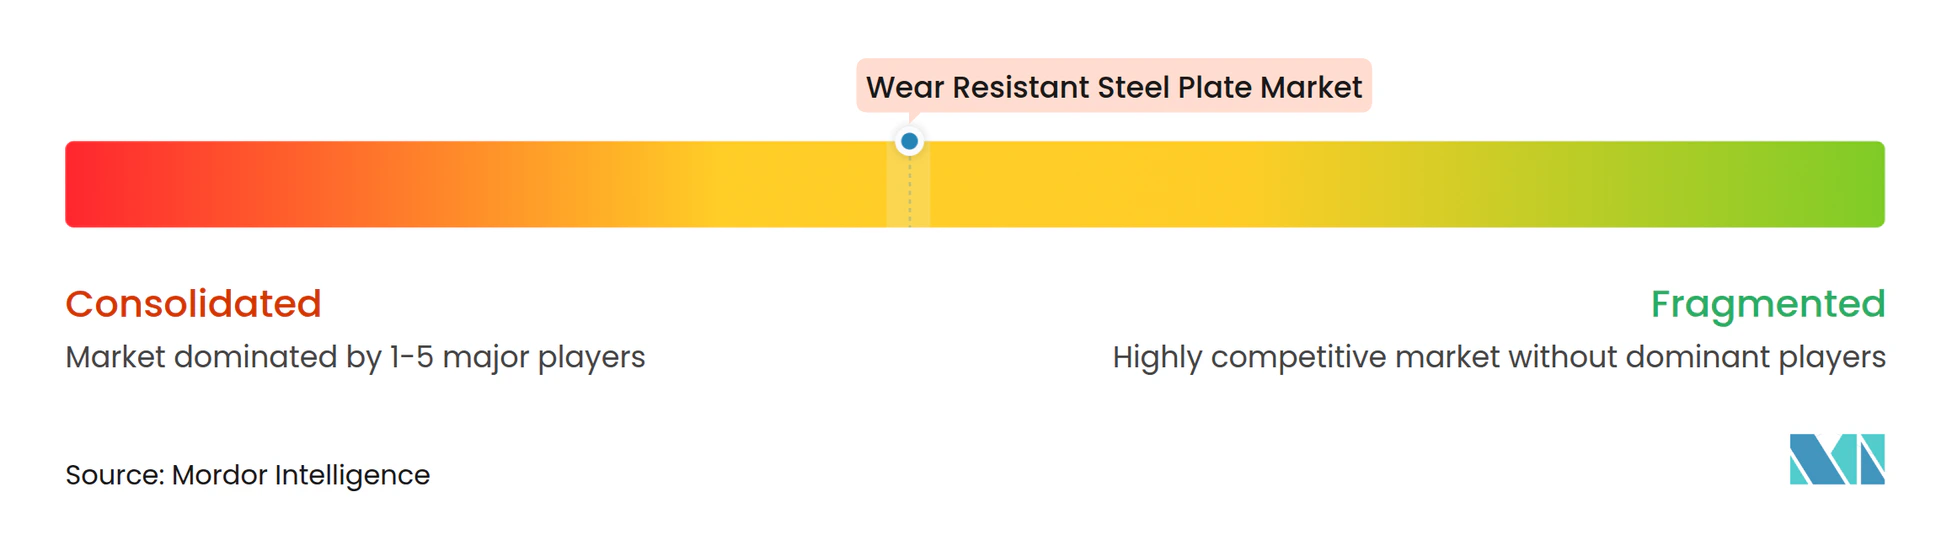
En 2025, el mercado de chapas de acero resistentes al desgaste presentaba un perfil moderadamente concentrado, con los cinco principales productores siendo SSAB, ArcelorMittal, Nippon Steel, China Baowu Steel Group y thyssenkrupp. Las acerías integradas aprovechaban el mineral de hierro y el ferrocromo propios, mientras que los proveedores especializados, como Bisalloy y NLMK DanSteel, se centraban en ofertas de ultra alta dureza (600 HBW+) y programas de entrega acelerada de 48 horas diseñados para paradas de minas.
La descarbonización y la digitalización siguieron siendo prioridades estratégicas clave. SSAB, con sus planchas libres de combustibles fósiles, buscaba satisfacer la demanda de los fabricantes de equipos originales (OEM) que requerían productos con emisiones verificadas inferiores a 0.4 toneladas de CO₂ por tonelada. La modernización planificada por Nippon Steel de los activos de US Steel, con una inversión de 14 millones de dólares, se alineaba con las normas de contenido de Buy America y aprovechaba las oportunidades que ofrecía el gasto en infraestructura en Norteamérica. SSAB también presentó el ecosistema Hardox In My Body, que combina kits precortados, sensores de espesor IoT y una licencia de análisis de tres años, lo que genera ingresos recurrentes por suscripción y aumenta los costos de cambio para los operadores de flotas.
Las inversiones tecnológicas se centraron en el mapeo ultrasónico en línea para garantizar la uniformidad de la dureza en todo el espesor. Este avance redujo las tasas de rechazo del 4 % al 1 %, lo que permitió realizar entregas justo a tiempo. La carrera por las patentes se intensificó entre 2024 y 2025, con esfuerzos centrados en recubrimientos soldados por explosión y carburos de cromo revestidos con láser. Tanto thyssenkrupp como voestalpine presentaron entre 8 y 10 patentes cada una, con el objetivo de mejorar la adhesión de las capas bajo cargas de alto impacto.
Líderes de la industria de placas de acero resistentes al desgaste
ArcelorMittal
SSAB
Thyssenkrupp AG
CORPORACIÓN NIPPON STEEL
Grupo siderúrgico Shandong Baowu
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: POSCO reinició el alto horno n.° 4 en su planta de Pohang tras una modernización de 500 mil millones de wones surcoreanos (375 millones de dólares estadounidenses) que aumentó la capacidad anual en 1.2 millones de toneladas e integró tecnología de gemelos digitales para la optimización de procesos en tiempo real. Esta expansión posiciona a POSCO para captar la creciente demanda de placas de desgaste de los sectores de construcción naval y construcción de Corea del Sur, que están adoptando placas de mayor espesor para los soportes de aislamiento de los buques metaneros y los pilotes de cimentación de rascacielos.
- Abril de 2025: JFE Steel está construyendo un horno de arco eléctrico (EAF) a gran escala con una capacidad de 2 millones de toneladas anuales en su planta de Japón Occidental (distrito de Kurashiki), y se prevé que las operaciones comiencen en la primera mitad del año fiscal 2028 (primer trimestre del año fiscal 2028).
Alcance del informe de mercado global de placas de acero resistentes al desgaste
Las placas de acero resistentes al desgaste, también conocidas como acero resistente a la abrasión (AR), son placas de acero especializadas de alta dureza y tenacidad, diseñadas para soportar abrasión superficial extrema, desgaste e impactos. Utilizadas como capas de sacrificio para proteger equipos estructurales, prolongan la vida útil de las piezas en minería, construcción y manufactura.
El mercado se segmenta por tipo de producto, espesor, aplicación y geografía. Por tipo de producto, el mercado se segmenta en placas resistentes a la abrasión, placas resistentes al desgaste de alta resistencia, placas resistentes al impacto y placas de recubrimiento y bimetálicas. Por espesor, el mercado se segmenta en menos de 10 mm, de 10 a 30 mm y más de 30 mm. Por aplicación, el mercado se segmenta en minería, construcción, maquinaria pesada, acero y fundición, transporte y otras aplicaciones (incluidas la agricultura, el reciclaje y la industria del cemento y los áridos). El informe también cubre el tamaño del mercado y las previsiones para la placa de acero resistente al desgaste en 17 países de todo el mundo. Para cada segmento, el tamaño del mercado y las previsiones se proporcionan en términos de volumen (toneladas).
| Placas resistentes a la abrasión |
| Placas resistentes al desgaste de alta resistencia |
| Placas resistentes a los impactos |
| Placas superpuestas y bimetálicas |
| Por debajo de 10 mm |
| 10 30 a mm |
| Por encima de 30mm |
| Minería |
| Construcción |
| Maquinaria pesada |
| Acero y fundición |
| Transporte |
| Otras aplicaciones (Agricultura, Reciclaje, Industria del cemento y áridos) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Placas resistentes a la abrasión | |
| Placas resistentes al desgaste de alta resistencia | ||
| Placas resistentes a los impactos | ||
| Placas superpuestas y bimetálicas | ||
| por espesor | Por debajo de 10 mm | |
| 10 30 a mm | ||
| Por encima de 30mm | ||
| por Aplicación | Minería | |
| Construcción | ||
| Maquinaria pesada | ||
| Acero y fundición | ||
| Transporte | ||
| Otras aplicaciones (Agricultura, Reciclaje, Industria del cemento y áridos) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de placas de acero resistentes al desgaste?
Se prevé que el tamaño del mercado de placas de acero resistentes al desgaste sea de 3.28 millones de toneladas en 2025, 3.40 millones de toneladas en 2026 y alcance los 4.06 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.62 % entre 2026 y 2031.
¿Qué región concentra la mayor demanda de placas antidesgaste?
La región de Asia-Pacífico lideró el mercado con el 47.72% del volumen mundial en 2025 y sigue siendo la región de mayor crecimiento.
¿Qué segmento de aplicaciones está creciendo más rápido?
Se prevé que el mercado de maquinaria de construcción crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.72 % hasta 2031 gracias a los programas de infraestructura globales.
¿Cómo influye el hidrógeno DRI en la calidad de las placas de desgaste?
El hierro de reducción directa (DRI) a base de hidrógeno elimina los elementos indeseables y reduce el nitrógeno residual, lo que permite obtener grados 500 HBW más limpios y resistentes, adecuados para usos extremadamente exigentes en minería y construcción.


