

Tamaño y participación del mercado de suplementos para bajar de peso
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 23.41 mil millones |
| Tamaño del mercado (2030) | USD 37.28 mil millones |
| Tasa de crecimiento (2025 - 2030) | 9.75% CAGR |
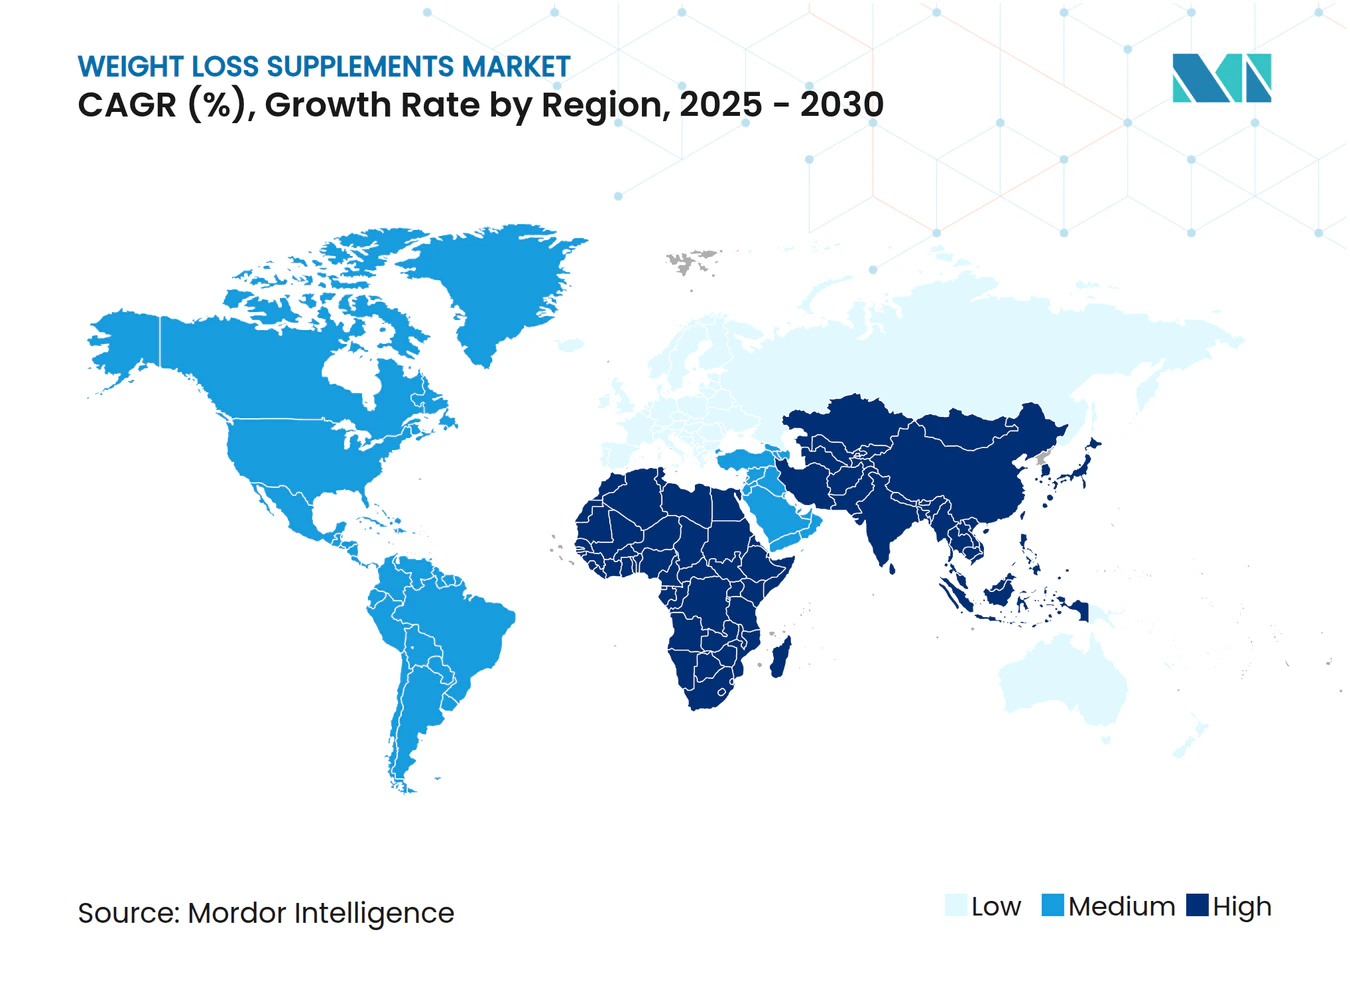
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
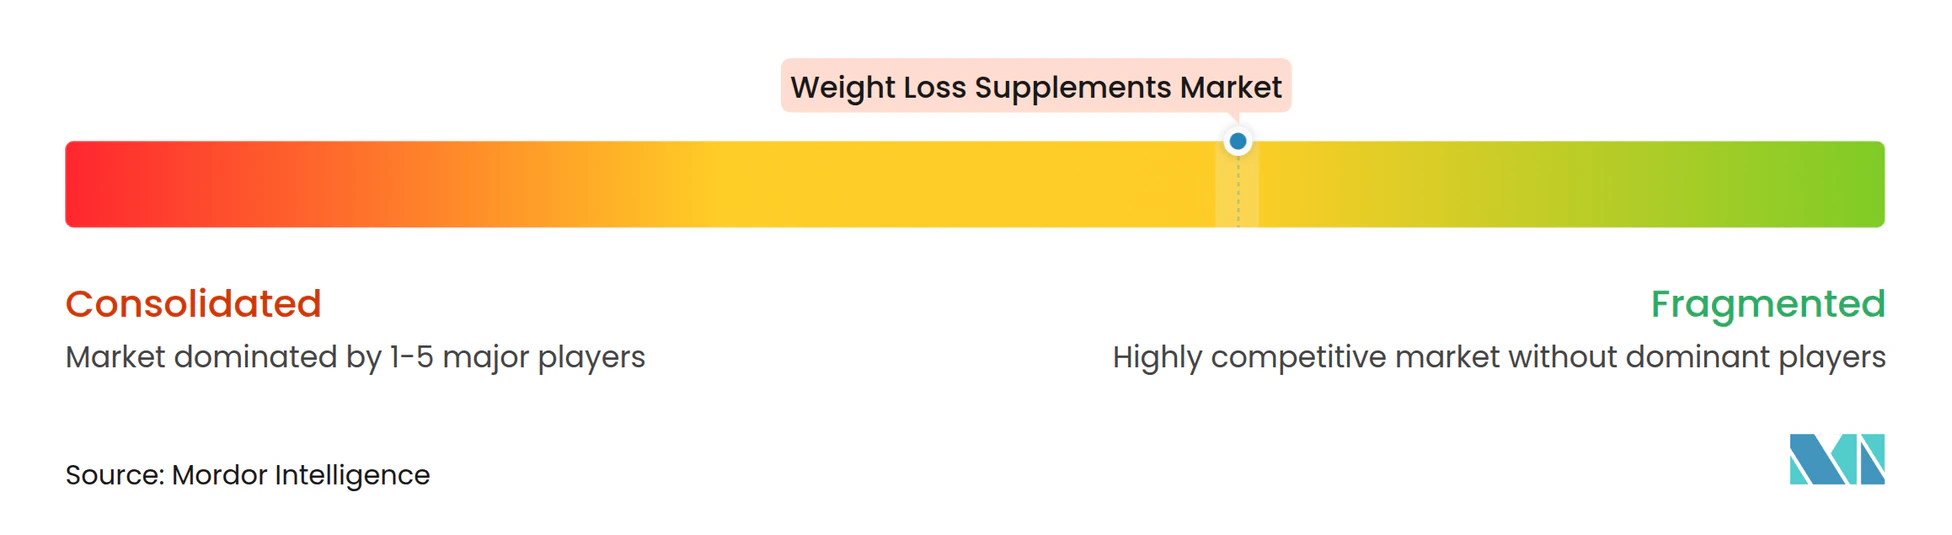
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de suplementos para bajar de peso por Mordor Intelligence
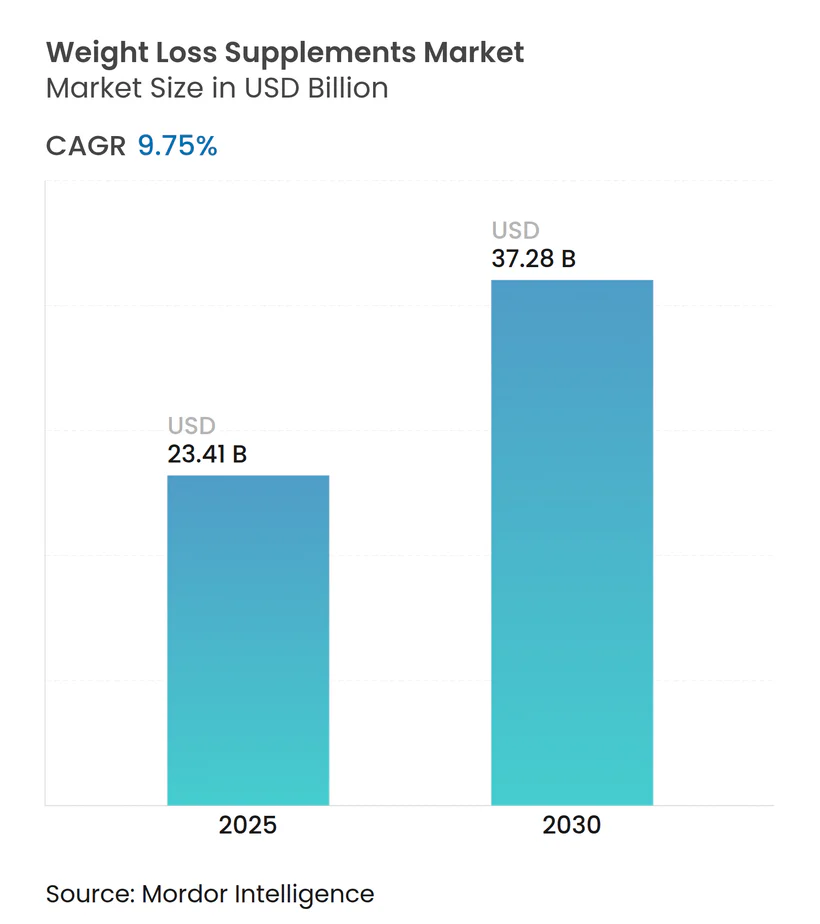
En 2025, el mercado de suplementos para bajar de peso se valoró en 23.410 millones de dólares. Las proyecciones indican que alcanzará los 37.280 millones de dólares en 2030, lo que representa una sólida tasa de crecimiento anual compuesto (TCAC) del 9.75 %. El aumento de la demanda se debe al incremento global de las tasas de obesidad, la creciente preferencia por las fórmulas naturales y un fuerte impulso del marketing digital. Asimismo, la aparición de productos complementarios para las terapias con péptido similar al glucagón-1 (GLP-1) está transformando el panorama competitivo. Si bien Norteamérica sigue liderando en ingresos, la región de Asia-Pacífico experimenta el crecimiento más rápido, impulsado por el aumento de los ingresos disponibles y una mayor conciencia sobre la salud. Las marcas ahora priorizan ingredientes con etiquetas limpias, entregas rápidas a través del comercio electrónico y afirmaciones fundamentadas para reforzar la confianza del consumidor, especialmente ante el endurecimiento de las regulaciones. Los gigantes tradicionales de la venta directa están sintiendo la presión de los recién llegados con conocimientos digitales, que están aprovechando el marketing microsegmentado y los modelos de suscripción, lo que intensifica la competencia en el sector de los suplementos para perder peso.
Conclusiones clave del informe
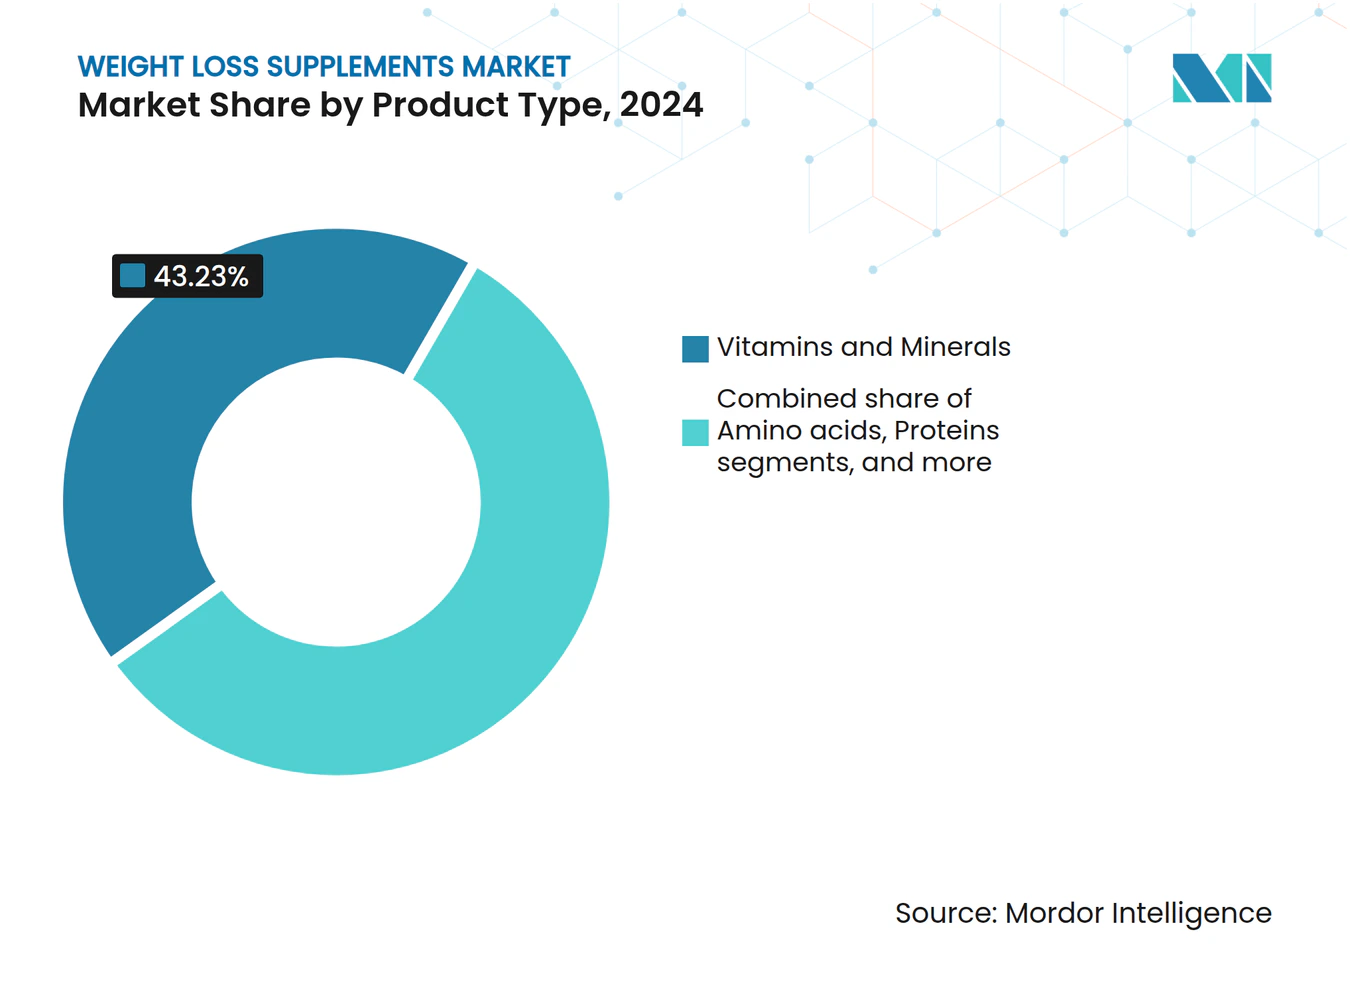
- Por tipo de producto, las vitaminas y minerales lideraron con una participación de ingresos del 43.23 % en 2024, mientras que se proyecta que los extractos botánicos registren una CAGR del 9.85 % hasta 2030.
- Por usuario final, las mujeres representaron el 52.99% de la cuota de mercado de suplementos para bajar de peso en 2024; se prevé que el segmento masculino se expanda a una CAGR del 11.63% entre 2025 y 2030.
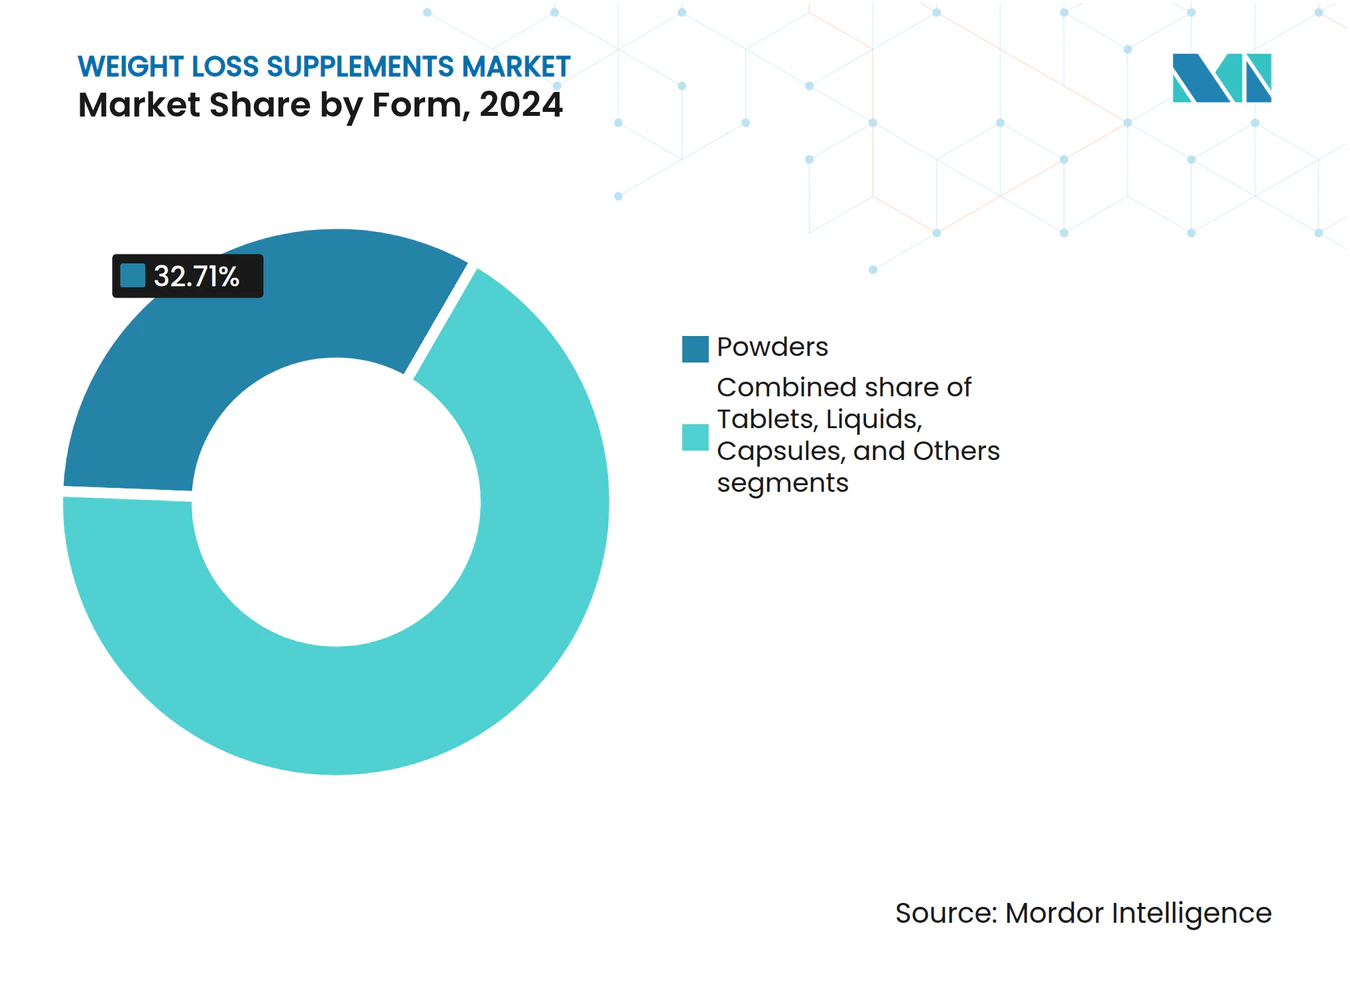
- Por forma, los polvos capturaron el 32.71% del tamaño del mercado de suplementos para bajar de peso en 2024, mientras que se prevé que los líquidos avancen a una CAGR del 8.63% hasta 2030.
- Por canal de distribución, las tiendas minoristas en línea representaron el 35.83 % de los ingresos en 2024 y se proyecta que crecerán a una CAGR del 12.73 % hasta 2030.
- Por geografía, América del Norte representó el 38.49% de las ventas globales en 2024, mientras que se prevé que Asia-Pacífico registre la CAGR más rápida del 10.85% entre 2025 y 2030.
Tendencias y perspectivas del mercado global de suplementos para bajar de peso
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Movimientos de fitness y estilo de vida activo | + 2.5% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y el marketing digital | + 1.8% | Global, particularmente fuerte en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Innovación de productos impulsada por la tecnología | + 1.2% | América del Norte y Europa a la cabeza, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento de la obesidad y los riesgos para la salud asociados | + 0.9% | Global, con mayor impacto en América del Norte y Oriente Medio | Largo plazo (≥ 4 años) |
| Demanda de ingredientes naturales y de etiqueta limpia | + 0.7% | Principalmente América del Norte y Europa, con crecimiento en Asia-Pacífico. | Mediano plazo (2-4 años) |
| Acceso cómodo a través del comercio electrónico y las innovaciones minoristas | + 0.6% | Global, con la adopción más rápida en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Movimientos de fitness y estilo de vida activo
El creciente énfasis en la cultura del fitness y la adopción de estilos de vida activos están transformando significativamente la demanda de suplementos para bajar de peso. Según el Consejo para una Nutrición Responsable (CRN), el 74 % de los adultos estadounidenses consumieron suplementos dietéticos en 2023, lo que refleja un aumento sustancial en comparación con años anteriores.[ 1 ]Consejo para la Nutrición Responsable, "Encuesta de consumidores del CRN 2023 sobre suplementos dietéticos", www.crnusa.orgEsta tendencia ya no se limita a quienes asisten al gimnasio, sino que se ha expandido para incluir programas de bienestar en el lugar de trabajo, iniciativas comunitarias de fitness y plataformas digitales de fitness que integran a la perfección las recomendaciones de suplementos en sus ecosistemas. Los grupos demográficos más jóvenes lideran este cambio, considerando el control de peso como un componente fundamental de un enfoque holístico de bienestar, en lugar de una solución a corto plazo. Los influencers de fitness y los promotores del bienestar en redes sociales desempeñan un papel fundamental en impulsar esta adopción al compartir testimonios auténticos e integrar suplementos en sus rutinas diarias, creando así una demanda sostenida que supera las tendencias estacionales de pérdida de peso. Además, los datos de CRN indican que el uso de suplementos aumenta con la edad, alcanzando un máximo del 40 % entre las personas de 55 años o más. Esto demuestra la capacidad del movimiento del fitness para atraer a los grupos demográficos de mayor edad, que tradicionalmente han confiado en los métodos convencionales de pérdida de peso, ampliando aún más el alcance y la influencia del mercado.
Influencia de las redes sociales y el marketing digital
El marketing digital está transformando la forma en que se venden los suplementos para bajar de peso, pero las nuevas regulaciones impulsan y limitan este crecimiento a la vez. En agosto de 2024, la Comisión Federal de Comercio (FTC) introdujo una norma que prohíbe las reseñas falsas, con multas de hasta 51 744 USD por cada infracción.[ 2 ]Comisión Federal de Comercio, "La Comisión Federal de Comercio anuncia la norma definitiva que prohíbe las reseñas y testimonios falsos", www.ftc.govEsto ha obligado a las empresas a dejar de centrarse en la cantidad de reseñas y, en cambio, a centrarse en las experiencias reales de los clientes y las pruebas clínicas. Otra norma propuesta por la FTC, prevista para enero de 2025, limitará la forma en que las empresas promueven las oportunidades de ingresos vinculadas a los productos para bajar de peso. Esto afectará especialmente a las empresas de venta directa como Herbalife y Amway. Las plataformas de redes sociales como TikTok e Instagram son ahora lugares clave donde las personas descubren nuevas marcas de suplementos, lo que a menudo hace que ciertos ingredientes y productos se vuelvan virales. Las empresas consolidadas se enfrentan al reto de mantener la autenticidad de sus historias de marca mientras compiten con nuevas marcas que utilizan anuncios digitales dirigidos para crecer rápidamente. Las empresas ahora deben equilibrar sólidas estrategias de marketing digital con las siguientes normas que exigen pruebas para todas las afirmaciones sobre la salud y las promesas de ingresos.
Innovación de productos impulsada por la tecnología
La convergencia de la biotecnología y la ciencia nutricional impulsa el desarrollo de suplementos de última generación para la pérdida de peso que actúan sobre vías metabólicas específicas. Empresas como Herbalife están introduciendo Combos de Productos Complementarios de Nutrición GLP-1, diseñados para complementar los fármacos para la pérdida de peso. Este cambio estratégico pone de manifiesto el reconocimiento por parte de la industria de que los supresores del apetito y los aceleradores del metabolismo tradicionales deben evolucionar para mantenerse competitivos en una era dominada por intervenciones farmacéuticas altamente efectivas. La guía actualizada de la FDA sobre los Procedimientos de Notificación de Nuevos Ingredientes Dietéticos, publicada en marzo de 2024, está agilizando el proceso de aprobación de formulaciones innovadoras. Se espera que este cambio regulatorio acelere la introducción de nuevos compuestos y sistemas de administración avanzados, impulsando la innovación en el mercado. Los avances tecnológicos, como la microencapsulación y las formulaciones de liberación prolongada, permiten una dosificación precisa y mejoran la biodisponibilidad de los ingredientes activos, lo que aumenta la eficacia de estos suplementos. Las empresas invierten cada vez más en investigación propia para desarrollar formulaciones basadas en la evidencia que cumplan con los estrictos requisitos regulatorios y ofrezcan resultados medibles. Además, la integración de plataformas de nutrición personalizada con recomendaciones de suplementos está creando importantes oportunidades para soluciones personalizadas de pérdida de peso. Estas plataformas aprovechan los perfiles metabólicos individuales y los marcadores genéticos para ofrecer estrategias personalizadas, en línea con la creciente demanda de soluciones de salud personalizadas.
Aumento de la obesidad y los riesgos para la salud asociados
La epidemia mundial de obesidad está impulsando una creciente demanda de intervenciones para la pérdida de peso. Los Institutos Nacionales de la Salud (NIH) destacan que las complicaciones derivadas de la obesidad están revelando nuevos objetivos terapéuticos para los fabricantes de suplementos. Los mercados desarrollados, que lidian con estilos de vida sedentarios y una predilección por los alimentos procesados, están experimentando una marcada demanda de soluciones para el control del peso. Inicialmente percibidos como rivales, la aparición de los fármacos para la pérdida de peso GLP-1 está, de hecho, ampliando el mercado del control del peso. Estos fármacos no solo legitiman los métodos farmacéuticos, sino que también enfatizan la pérdida de peso como un imperativo médico, eclipsando su imagen anterior como una mera preocupación estética. Los profesionales de la salud ahora respaldan regímenes de suplementos junto con medicamentos recetados para la pérdida de peso, abriendo el camino a nuevas vías de distribución a través de consultorios médicos y clínicas especializadas. El respaldo de los Centros para el Control y la Prevención de Enfermedades (CDC) a programas como el Programa de Intervención en el Estilo de Vida de Herbalife como Programas Certificados de Prevención de la Diabetes subraya la creciente integración de los suplementos en la atención médica convencional. Este respaldo no es solo un gesto de aprobación de la comunidad médica; Es una herramienta poderosa que reduce el escepticismo del consumidor y amplifica el peso de las recomendaciones de los profesionales de la salud, superando con creces los esfuerzos de marketing tradicionales.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escrutinio regulatorio estricto e inconsistente | -1.4% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Productos falsificados y no regulados | -0.8% | Global, particularmente problemático en Asia-Pacífico y canales en línea | Corto plazo (≤ 2 años) |
| Preocupaciones ambientales y de la cadena de suministro | -0.6% | Europa y América del Norte lideran y se expanden globalmente | Largo plazo (≥ 4 años) |
| Percepciones negativas de los ingredientes sintéticos | -0.5% | Principalmente América del Norte y Europa, con crecimiento en Asia-Pacífico. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escrutinio regulatorio estricto e inconsistente
La aplicación de las normas regulatorias está aumentando en muchas regiones, y la FDA envió varias cartas de advertencia en 2024 a empresas que venden productos para bajar de peso no aprobados con ingredientes farmacéuticos ocultos. En diciembre de 2024, la FDA advirtió a Veronvy por vender suplementos para bajar de peso no aprobados, lo que demuestra sus continuos esfuerzos para impedir que las empresas hagan afirmaciones no autorizadas sobre medicamentos. Al mismo tiempo, la reestructuración de la FDA para 2025, que incluyó la reducción de aproximadamente 3,500 empleados, incluidos 170 de la Oficina de Inspecciones e Investigaciones, genera inquietud sobre la consistencia de la aplicación y las inspecciones. Esta situación, en la que las normas de aplicación más estrictas se combinan con una capacidad de supervisión reducida, dificulta el cumplimiento de las normas por parte de las empresas legítimas, y posiblemente permite que productos problemáticos permanezcan en el mercado durante más tiempo. La incapacidad de la FDA para cumplir con los objetivos de inspección, que abarcaron solo el 5 % de las instalaciones de suplementos dietéticos conocidas en el año fiscal 2024, indica que las lagunas regulatorias podrían persistir a pesar de las medidas de aplicación más estrictas. Las empresas deben adaptarse estableciendo sólidas medidas de autorregulación y preparándose para medidas de aplicación inconsistentes que podrían interrumpir sus operaciones inesperadamente.
Productos falsificados y no regulados
Los suplementos falsificados para bajar de peso están socavando la confianza del consumidor y poniendo en peligro la seguridad, ensombreciendo la reputación de la industria. Este desafío se vio subrayado por la alerta de la FDA de marzo de 2025 sobre productos en línea peligrosos con ingredientes activos ocultos. Las pruebas realizadas por la agencia revelaron que una fracción considerable de los artículos comprados en plataformas en línea importantes contenían componentes farmacéuticos no declarados, poniendo en peligro a los consumidores que creían estar adquiriendo simples suplementos dietéticos. Además, la advertencia de la FDA de agosto de 2024 sobre la manipulación de suplementos de raíz de tejocote con adelfa amarilla tóxica subraya los peligros inmediatos para la salud que representan estos productos falsificados. Las plataformas de comercio electrónico se enfrentan al reto de supervisar a vendedores externos, lo que permite la infiltración de productos falsificados en el mercado, a pesar de sus intentos de verificación. Este problema se agrava para los proveedores internacionales, que a menudo escapan al estricto escrutinio regulatorio al que se enfrentan los productores nacionales. Mientras tanto, las empresas legítimas, ante estos desafíos, se ven obligadas a invertir recursos en iniciativas contra la falsificación, como la verificación de blockchain y las campañas de concienciación pública. Estas medidas, si bien cruciales, inflan los costos operativos sin generar beneficios financieros directos.
Análisis de segmento
Por tipo de producto: Las vitaminas lideran mientras que los botánicos aceleran
En 2024, las vitaminas y minerales ostentaron la mayor cuota de mercado, con un 43.23%, impulsada por su amplia aceptación, sus perfiles de seguridad comprobados y las frecuentes recomendaciones de los profesionales de la salud para el control del peso. Según la Encuesta Nacional de Examen de Salud y Nutrición de los CDC, la vitamina D y los productos multivitamínicos y minerales se encuentran entre los suplementos más utilizados, con un 18.5% de adultos que declararon consumir vitamina D. El dominio de este segmento subraya el papel fundamental de los micronutrientes en el apoyo a los procesos metabólicos y la percepción del consumidor de que los suplementos para bajar de peso a base de vitaminas son más seguros que las alternativas sintéticas. Las regulaciones de Buenas Prácticas de Fabricación (BPF) de la Administración de Alimentos y Medicamentos (FDA) refuerzan aún más la confianza del consumidor al garantizar la calidad y la consistencia de las formulaciones de vitaminas y minerales. Además, los profesionales de la salud suelen recomendar estos suplementos como parte de estrategias integrales para el control del peso, especialmente para personas con limitaciones dietéticas o afecciones metabólicas que dificultan la absorción de nutrientes.
Los extractos naturales y botánicos se perfilan como el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 9.85 % entre 2025 y 2030, lo que refleja un cambio significativo en las preferencias de los consumidores hacia soluciones basadas en plantas y formulaciones con etiquetas limpias. La guía de la Administración de Alimentos y Medicamentos (FDA) de marzo de 2024 sobre los Procedimientos de Notificación de Nuevos Ingredientes Dietéticos desempeña un papel fundamental en este segmento, al exigir a los fabricantes de extractos botánicos que superen complejos procesos de aprobación para nuevos compuestos vegetales, demostrando a la vez su seguridad y eficacia. Este crecimiento se ve impulsado por una mayor concienciación de los consumidores sobre las prácticas de la medicina tradicional y la percepción de que los ingredientes naturales se asocian con menos efectos secundarios en comparación con los compuestos sintéticos. Las empresas están invirtiendo fuertemente en tecnologías de extracción avanzadas y procesos de estandarización para garantizar la potencia y biodisponibilidad constantes de los compuestos botánicos activos. Además, el segmento se beneficia de la creciente investigación científica que valida la eficacia de extractos vegetales específicos para el control del peso, lo que permite a las empresas realizar afirmaciones de marketing basadas en evidencia que resultan atractivas para los consumidores preocupados por su salud.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: Las mujeres dominan mientras el segmento masculino crece
En 2024, las mujeres dominarán el mercado, con una participación del 52.99%, en consonancia con las tendencias históricas de mayor uso de suplementos y un enfoque proactivo para el control de peso. Datos del Consejo para la Nutrición Responsable revelan que el 52% de las mujeres recurren a suplementos dietéticos, superando al 48% de los hombres. Este predominio femenino se ve reforzado por una marcada conciencia de la salud, una postura proactiva en la inversión en salud preventiva y consultas más frecuentes con profesionales de la salud, que a menudo resultan en recomendaciones de suplementos. Las mujeres se inclinan por suplementos que prometen bienestar holístico, priorizan ingredientes naturales y abordan simultáneamente múltiples problemas de salud. Esta tendencia sienta las bases para fórmulas innovadoras que combinan a la perfección el control de peso con la belleza, la energía y el apoyo hormonal. Además, la estabilidad de este segmento se ve reforzada por hábitos de compra arraigados y una profunda fidelidad a la marca, cultivada durante décadas de evolución del mercado.
Mientras tanto, el segmento masculino está experimentando un auge, con una impresionante tasa de crecimiento anual compuesta (TCAC) del 11.63 % entre 2025 y 2030. Este crecimiento señala un cambio fundamental en la percepción masculina sobre el control de peso y el consumo de suplementos. Datos del Centro Nacional de Información Biotecnológica destacan una tendencia al alza en el uso de suplementos entre los hombres, especialmente pronunciada entre la población negra no hispana, la población hispana y los adultos de bajos ingresos. Este crecimiento, centrado en los hombres, se puede atribuir a la disminución del estigma en torno a la pérdida de peso, un cambio impulsado en gran medida por la proliferación de discursos sobre el fitness en redes sociales y una mayor concienciación sobre los riesgos para la salud asociados a la obesidad, como las enfermedades cardiovasculares y la diabetes. Las opciones de suplementos para hombres se inclinan por la mejora del rendimiento, la preservación muscular y fórmulas con validación científica. Esto crea un nicho para productos que integran a la perfección la pérdida de peso en la narrativa más amplia del fitness y la mejora del rendimiento. Cabe destacar que el crecimiento del segmento es más pronunciado en el grupo de edad de 25 a 45 años, impulsado por las exigencias profesionales y los estilos de vida que amplían la concienciación sobre la salud y la disposición a invertir en suplementos.
Por forma: los polvos mantienen el liderazgo mientras los líquidos ganan terreno
En 2024, los polvos alcanzarían una cuota de mercado del 32.71%, gracias a su versatilidad, rentabilidad y la posibilidad de adaptar el tamaño de las porciones a las preferencias individuales. Su popularidad se debe a su compatibilidad con diversos métodos de consumo: ya sea mezclados en bebidas, añadidos a recetas o combinados con otros suplementos para una nutrición personalizada. Desde el punto de vista de la fabricación, los polvos ofrecen ventajas como una mayor vida útil, menores costes de envío y la capacidad de incorporar mayores concentraciones de ingredientes activos, evitando así los problemas de estabilidad que suelen presentar los líquidos. Las normativas de la FDA sobre etiquetado nutricional para suplementos dietéticos ofrecen directrices claras para las formulaciones en polvo, garantizando la uniformidad en la declaración del tamaño de las porciones y la precisión del contenido nutricional. Los entusiastas del fitness, en particular, prefieren los polvos, valorando el control que ofrecen sobre el momento y la dosis de los suplementos, lo que consolida el dominio del mercado en este segmento.
Los suplementos líquidos se perfilan como el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.63 % entre 2025 y 2030. Este auge se atribuye principalmente al deseo de los consumidores por la comodidad y a la creencia en una absorción más rápida en comparación con los sólidos. Su sabor mejorado y su disponibilidad inmediata, que elimina el tiempo de preparación, los hacen especialmente atractivos para profesionales con poco tiempo y para quienes buscan suplementación instantánea. Las innovaciones en la fabricación de líquidos permiten ahora mayores concentraciones de ingredientes activos sin comprometer el sabor ni la estabilidad. Esto no solo facilita un posicionamiento en el mercado prémium, sino que también refuerza las afirmaciones sobre su eficacia. Además, los avances en la tecnología de envasado están solucionando problemas de estabilidad anteriores, prolongando la vida útil y preservando la potencia de los ingredientes. Si bien la opinión generalizada entre los consumidores es que los suplementos líquidos tienen mayor biodisponibilidad y actúan con mayor rapidez que sus contrapartes sólidas, a pesar de la escasa evidencia científica, esto representa una lucrativa oportunidad de mercado para las empresas que puedan validar dichas afirmaciones mediante investigación clínica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el comercio minorista en línea domina y se acelera
En 2024, las tiendas minoristas en línea no solo captaron la mayor cuota de mercado, con un 35.83%, sino que también registraron la tasa de crecimiento más rápida, proyectada en una CAGR del 12.73% entre 2025 y 2030. Esta tendencia subraya un cambio significativo y duradero en el comportamiento de compra del consumidor hacia los canales digitales. Este doble dominio es una novedad en la industria de los suplementos, lo que pone de manifiesto una transformación fundamental en la dinámica minorista. Si bien la pandemia de COVID-19 aceleró este cambio, este se ha visto reforzado por la mejora de las redes logísticas y la creciente comodidad del consumidor al comprar productos de salud en línea. Las plataformas en línea ofrecen a los consumidores información detallada sobre los productos, transparencia en los ingredientes y herramientas de comparación, lo que facilita la toma de decisiones de compra informadas. Simultáneamente, estas plataformas permiten a las empresas forjar relaciones directas con el consumidor, evitando los márgenes de beneficio tradicionales y facilitando estrategias de marketing personalizadas.
El crecimiento del canal online se ve impulsado por varias ventajas inherentes: disponibilidad las 24 horas, modelos de suscripción que garantizan ingresos estables y la capacidad de atender a segmentos nicho que los minoristas tradicionales suelen pasar por alto. Las plataformas de comercio electrónico ahora utilizan algoritmos de recomendación avanzados, sugiriendo productos complementarios y soluciones nutricionales personalizadas según las aspiraciones de salud individuales y las compras previas. Esta expansión es especialmente notable en el sector de la venta directa al consumidor. En este sector, las empresas de suplementos disfrutan de mayores márgenes de beneficio y cultivan relaciones directas con los clientes mediante contenido educativo, asistencia personalizada e iniciativas de fidelización. Los datos revelan que los compradores de suplementos online no solo son más diligentes en la investigación de productos y el análisis de las etiquetas, sino que también prestan más atención a las afirmaciones de marketing basadas en la evidencia. Esto representa una oportunidad única para las empresas que priorizan el contenido educativo y fundamentan científicamente los beneficios de sus productos.
Análisis geográfico
Mercado de suplementos para bajar de peso en Norteamérica
En 2024, Norteamérica liderará el mercado con una participación del 38.49%, impulsada por altas tasas de obesidad, una cultura de suplementos muy arraigada y marcos regulatorios rigurosos que priorizan la calidad y la seguridad de los productos. El mercado de la región se caracteriza por sofisticadas redes de distribución, una sólida fidelidad a la marca y consumidores dispuestos a pagar un precio superior por fórmulas con respaldo científico. Si bien la intensificación de la aplicación de la normativa por parte de la FDA plantea desafíos de cumplimiento normativo, al mismo tiempo refuerza la confianza del consumidor en los productos legítimos y ofrece una ventaja competitiva a las empresas con un estricto control de calidad. La integración de los suplementos para bajar de peso en la atención médica, ejemplificada por programas como el Programa de Prevención de la Diabetes de Herbalife, certificado por los CDC, subraya el creciente respaldo médico a estas intervenciones.
Mercado de suplementos para bajar de peso en la región Asia-Pacífico
Se prevé que Asia-Pacífico sea la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 10.85 % entre 2025 y 2030. Este crecimiento se atribuye al aumento de la renta disponible, una mayor concienciación sobre la salud y la adopción de hábitos de vida occidentales, incluido el consumo de suplementos. Como muestra de esta tendencia, la Oficina Nacional de Estadística de China informa de un aumento de la renta disponible per cápita anual promedio de los hogares chinos, que pasó de 39,218 2023 yuanes en 41,300 a aproximadamente 2024 XNUMX yuanes en XNUMX.[ 3 ]Oficina Nacional de Estadísticas de China, "Ingreso disponible per cápita anual promedio de los hogares en China de 1990 a 2024", www.stats.gov.cnLos centros urbanos, con sus estilos de vida acelerados y su dependencia de los alimentos procesados, están experimentando una marcada demanda de soluciones prácticas para el control de peso. Sin embargo, empresas como USANA observan una cautela en el consumidor en ciertos mercados de Asia-Pacífico, lo que sugiere que el crecimiento podría variar según el país y la demografía. A medida que los países de la región implementan nuevos estándares de seguridad y eficacia de los suplementos, la ralentización inicial en la entrada al mercado podría allanar el camino para una mayor confianza del consumidor.
Mercado de suplementos para bajar de peso en EMEA y Sudamérica
Europa, con su mercado consolidado, prioriza las fórmulas naturales y orgánicas, una tendencia impulsada por estrictos mandatos regulatorios y la preferencia de los consumidores por productos de etiqueta limpia. El compromiso del continente con la sostenibilidad y la responsabilidad ambiental está influyendo en el desarrollo de productos y las opciones de envasado, lo que ofrece oportunidades para las empresas que priorizan la gestión ambiental. Mientras tanto, Sudamérica, Oriente Medio y África se perfilan como mercados emergentes con un gran potencial de crecimiento. Sin embargo, su desarrollo se ve obstaculizado por ambigüedades regulatorias, obstáculos en la distribución y distintos grados de conocimiento de los consumidores sobre los beneficios y la seguridad de los suplementos.
Panorama competitivo
El mercado de suplementos para bajar de peso está moderadamente fragmentado, con empresas globales y marcas regionales que compiten en diversos formatos de producto, como pastillas, polvos y gomitas. Entre los actores clave del mercado se encuentran Herbalife Nutrition Ltd., Amway Corporation, Nestlé SA, Glanbia PLC y GNC Holdings, LLC. Las empresas se esfuerzan por diferenciarse mediante ingredientes innovadores, fórmulas específicas como quemadores de grasa y supresores del apetito, y un posicionamiento de marca limpia. Además, las alianzas estratégicas, el patrocinio de celebridades y las campañas de marketing digital intensifican aún más la competencia.
La diferenciación estratégica se orienta cada vez más hacia la validación científica, el cumplimiento normativo y la integración tecnológica, alejándose de los enfoques de marketing tradicionales. Esta tendencia se ve reforzada por las recientes normas de cumplimiento de la FTC que combaten las reseñas falsas y las afirmaciones sin fundamento. En respuesta, las empresas están invirtiendo significativamente en investigación clínica, desarrollando fórmulas patentadas y aprovechando las plataformas digitales para ofrecer recomendaciones personalizadas y funciones de seguimiento, lo que mejora la interacción y la confianza del consumidor.
La naturaleza fragmentada del mercado crea oportunidades para que actores especializados capturen nichos de mercado, a la vez que permite un rápido crecimiento para las empresas que utilizan eficazmente las plataformas de comercio electrónico y el marketing en redes sociales. Están surgiendo oportunidades en áreas como la nutrición personalizada, las fórmulas dirigidas a hombres y los productos diseñados para complementar las intervenciones farmacéuticas para la pérdida de peso. Estas tendencias indican que la innovación, más que la escala, será el factor clave para alcanzar el éxito competitivo en este panorama de mercado en constante evolución.
Líderes de la industria de suplementos para bajar de peso
-
Herbalife Nutrición Ltda.
-
Amway Corporation
-
Nestlé SA
-
PLC Glanbia
-
GNC Holdings, LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: Herbalife lanzó MultiBurn, un suplemento dietético multiacción con respaldo científico, diseñado para apoyar la pérdida de peso, la reducción saludable de grasa y la salud metabólica. Según la marca, está formulado con ingredientes botánicos clínicamente estudiados: Morosil de naranjas sanguinas Moro, Metabolaid (hibisco y hierba luisa) y Capsifen (chile rojo y fenogreco). El suplemento también incluye cafeína y cromo para estimular el metabolismo y mantener los niveles de azúcar en sangre.
- Marzo de 2025: The Vitamin Shoppe lanzó GLP-1 Support de Whole Health Rx, una nueva línea de suplementos dietéticos específicamente formulada para apoyar a las personas que usan medicamentos con GLP-1 para el control de peso. Según la marca, la línea incluye siete fórmulas específicas que abordan la absorción de nutrientes, la salud digestiva, la hidratación, los niveles de energía y el fortalecimiento muscular, todas desarrolladas con la colaboración de profesionales de la salud.
- Febrero de 2025: Euromed lanzó PerFix, un extracto de caqui elaborado a partir de caquis mediterráneos mediante un proceso patentado y suave a base de agua que conserva los compuestos bioactivos clave. Según la marca, el extracto está formulado para favorecer la pérdida de grasa y la composición corporal.
- Diciembre de 2024: ProSupps ha ampliado su línea de productos con el lanzamiento de su nuevo ProSupps Thermo, un polvo quemagrasas diseñado para empoderar a mujeres y personas en cada etapa de su vida fitness. Según la marca, ProSupps® Thermo contiene una mezcla de ingredientes que incluye Chromax, Purecaf, InnoSlim, Neurorush y SunPS.
Alcance del informe de mercado global de suplementos para bajar de peso
| Vitaminas y Minerales |
| Aminoácidos |
| Proteínas |
| Extractos naturales/botánicos |
| Otros (Colágeno) |
| Hombres |
| Mujeres |
| Polvos |
| Tablets |
| Cápsulas |
| Líquidos |
| Otros (Gomitas) |
| Supermercados / Hipermercados |
| Tiendas de Salud y Bienestar |
| Tiendas minoristas en línea |
| Otros canales de distribución (tiendas de conveniencia) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Vitaminas y Minerales | |
| Aminoácidos | ||
| Proteínas | ||
| Extractos naturales/botánicos | ||
| Otros (Colágeno) | ||
| Por usuario final | Hombres | |
| Mujeres | ||
| Por formulario | Polvos | |
| Tablets | ||
| Cápsulas | ||
| Líquidos | ||
| Otros (Gomitas) | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de Salud y Bienestar | ||
| Tiendas minoristas en línea | ||
| Otros canales de distribución (tiendas de conveniencia) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de suplementos para bajar de peso?
El mercado se valoró en USD 23.41 millones en 2025 y se prevé que alcance los USD 37.28 millones en 2030 con una CAGR del 9.75 %.
¿Qué región lidera las ventas de suplementos para bajar de peso?
América del Norte representó el 38.49% de los ingresos globales en 2024 debido a las altas tasas de obesidad, la sólida infraestructura minorista y los rigurosos estándares de calidad.
¿Qué tipo de producto está creciendo más rápido?
Se proyecta que los extractos botánicos se expandirán a una tasa compuesta anual del 9.85 % hasta 2030, superando a todas las demás categorías de ingredientes.
¿Por qué son importantes los canales online para la venta de suplementos?
Las tiendas en línea ya representan el 35.83% de los ingresos y están creciendo a una CAGR del 12.73% gracias a la conveniencia, los amplios surtidos y los sólidos sistemas de revisión.


