

Tamaño y participación del mercado mundial de Western Blot
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
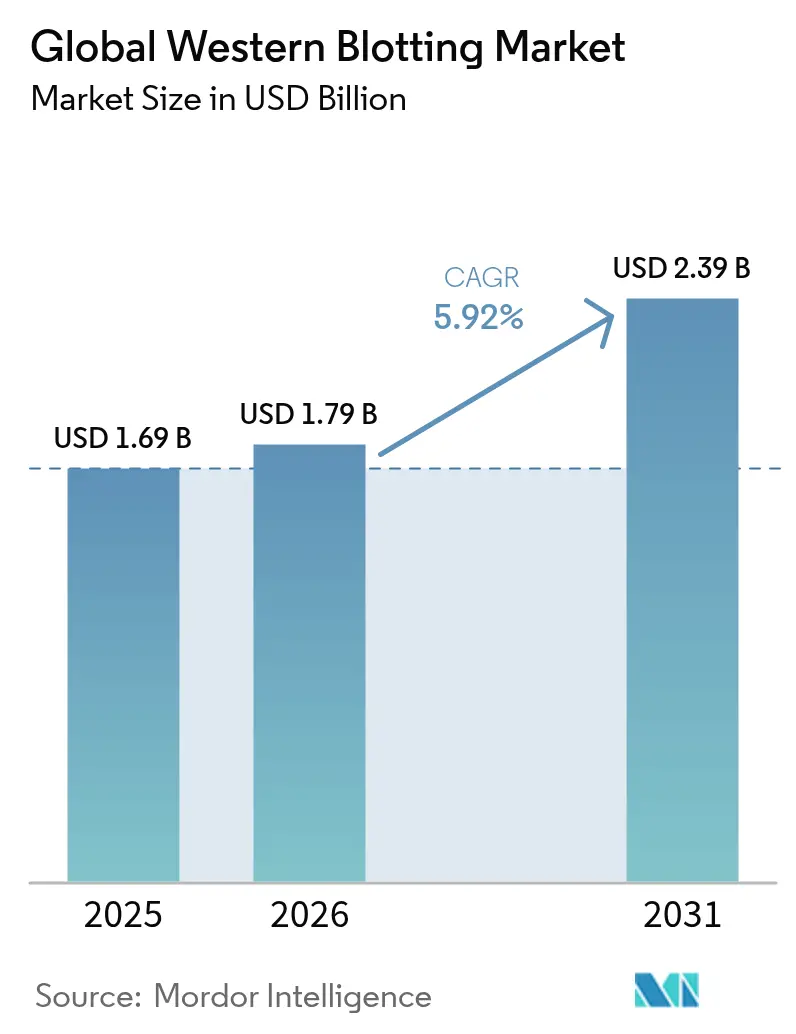
| Tamaño del mercado (2026) | USD 1.79 mil millones |
| Tamaño del mercado (2031) | USD 2.39 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.92% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado global de Western Blot por Mordor Intelligence
El mercado de Western blot se valoró en 1.69 millones de dólares en 2025 y se estima que crecerá de 1.79 millones de dólares en 2026 a 2.39 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.92 % durante el período de pronóstico (2026-2031). El aumento de la incidencia de enfermedades crónicas, la expansión de los flujos de trabajo de proteómica y una ola de inversiones en automatización refuerzan la demanda de ensayos de confirmación de proteínas en los flujos de trabajo de investigación y diagnóstico. Las plataformas automatizadas y microfluídicas atraen a laboratorios que necesitan mayor rendimiento, menor consumo de reactivos y mejor reproducibilidad, mientras que la preferencia actual por las técnicas basadas en anticuerpos validados protege el negocio principal de consumibles. La integración de la inteligencia artificial (IA) en la validación de anticuerpos, una normativa más estricta sobre la robustez analítica y la financiación sostenida de las ciencias de la vida, en conjunto, impulsan el crecimiento futuro del mercado de Western blot. La presión competitiva de los inmunoensayos multiplex y los métodos basados en espectrometría de masas se está intensificando, pero la transferencia Western sigue siendo un método de referencia para confirmar la expresión de proteínas, las modificaciones postraduccionales y la calidad de los productos terapéuticos.
Conclusiones clave del informe
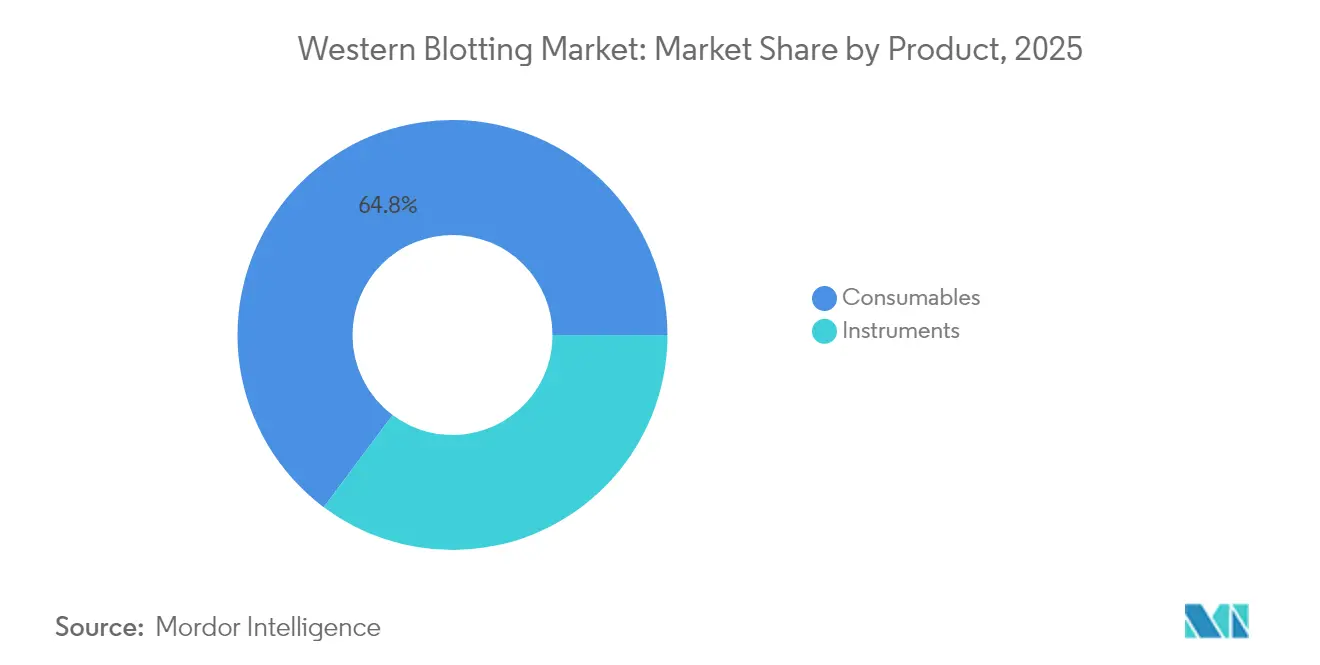
- Por tipo de producto, los consumibles representaron el 64.78 % de la participación de mercado del Western blot en 2025, mientras que se proyecta que los instrumentos automatizados y microfluídicos se expandirán a una CAGR del 7.68 % hasta 2031.
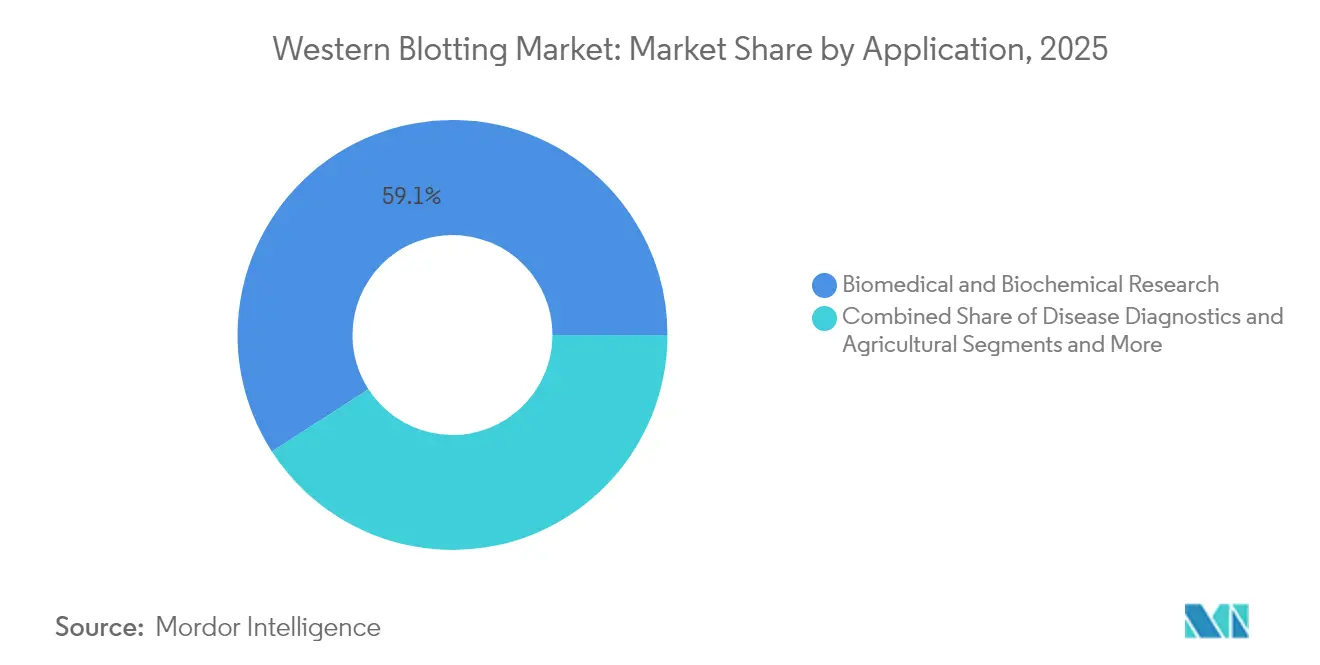
- Por aplicación, la investigación biomédica y bioquímica representó una participación del 59.12 % del tamaño del mercado de Western Blot en 2025; se prevé que el diagnóstico de enfermedades registre una CAGR del 7.12 % hasta 2031.
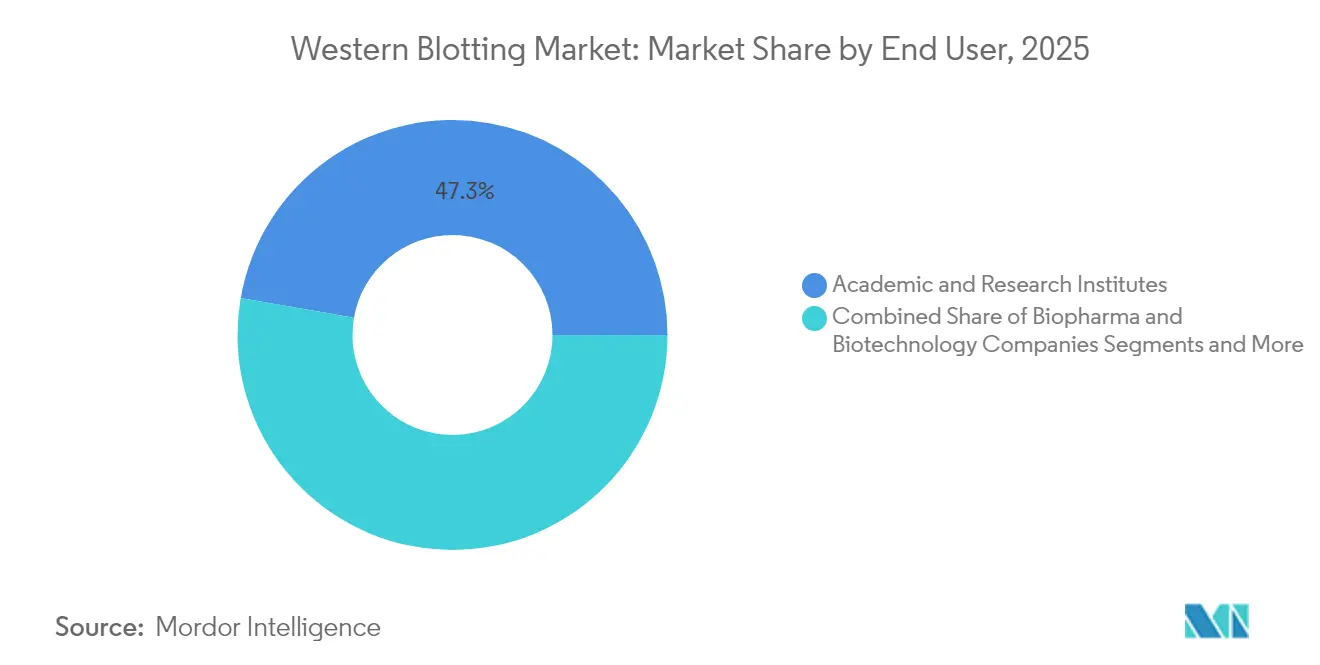
- Por usuario final, los institutos académicos y de investigación lideraron con el 47.25% de la participación de mercado de Western Blot en 2025, mientras que los hospitales y laboratorios de diagnóstico están creciendo más rápido con una CAGR del 6.93%.
- Por geografía, América del Norte representó el 41.62 % de los ingresos en 2025; Asia Pacífico es la región de más rápido crecimiento, avanzando a una CAGR del 8.28 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de Western Blot
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prevalencia creciente de enfermedades crónicas | + 1.20% | Enfoque global, en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Expansión de las líneas de investigación en proteómica y descubrimiento de biomarcadores | + 0.90% | Global, liderado por APAC y América del Norte | Mediano plazo (2-4 años) |
| Aumento de los presupuestos de I+D en el sector farmacéutico y biotecnológico | + 0.80% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de plataformas WB automatizadas y microfluídicas | + 1.10% | Adopción global y temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Flujos de trabajo de validación de anticuerpos impulsados por IA | + 0.70% | América del Norte y la UE, APAC selectivo | Mediano plazo (2-4 años) |
| Enfoque regulatorio en datos reproducibles de proteínas | + 0.60% | Global, más estricto en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Prevalencia creciente de enfermedades crónicas
La incidencia de cáncer aumentó un 58 % en Europa entre 1995 y 2022, lo que generó una demanda sostenida de confirmación de biomarcadores proteicos en estudios de biología tumoral y trastornos metabólicos. [1] Instituto de Economía de la Salud, “Incidencia de cáncer en Europa 1995-2022”, ihe.ie La investigación oncológica ahora requiere la detección de proteínas de baja abundancia y cambios postraduccionales sutiles, funciones que la técnica Western blot respalda de manera confiable. El creciente envejecimiento de la población aumenta aún más el volumen de casos de enfermedades crónicas, lo que refuerza el uso rutinario de consumibles para Western blot y reactivos de imagen. A medida que se multiplican los programas de medicina de precisión, los laboratorios integran plataformas automatizadas de Western blot que manejan un mayor rendimiento con un mínimo error manual. Estos patrones en conjunto extienden el margen de ingresos para el mercado de Western blot.
Expansión de las líneas de investigación en proteómica y descubrimiento de biomarcadores
Las iniciativas de proteómica a gran escala están transformando el descubrimiento farmacéutico. La compra de Olink por parte de Thermo Fisher Scientific por USD 3.1 mil millones agregó más de 5,300 objetivos de biomarcadores validados a su cartera. [2] BioPharm International, “Thermo Fisher Completes Olink Acquisition”, biopharminternational.com Los ensayos de proteínas de células individuales habilitados por el Western blot microfluídico ahora revelan heterogeneidad que los análisis masivos pasan por alto. El cribado de anticuerpos impulsado por IA acelera la selección de candidatos, reduciendo el tiempo de validación y ampliando los casos de uso. El aumento de las ventas de reactivos de etiquetado de masas en tándem, un 18% más hasta USD 4.01 millones en 2024, indica una fuerte inversión en herramientas de proteómica complementarias. Estas tendencias sustentan las continuas actualizaciones de plataformas dentro del mercado del Western blot.
Aumento de los presupuestos de I+D en el sector farmacéutico y biotecnológico
El gasto mundial en I+D farmacéutica se mantiene sólido, especialmente en productos biológicos, donde los ensayos de confirmación de proteínas son obligatorios. Thermo Fisher registró 42.879 millones de dólares en ingresos en 2024, lo que refleja la demanda de instrumentación en los laboratorios de descubrimiento y control de calidad. El lanzamiento del sistema ChemiDoc Go de Bio-Rad demuestra que los fabricantes están destinando capital a flujos de trabajo de imagenología por transferencia de última generación. La recuperación de la financiación de riesgo en Asia es notable, canalizando capital hacia empresas emergentes que requieren protocolos de transferencia estandarizados para cumplir con los requisitos regulatorios. A medida que se diversifican las líneas de productos clínicos, los métodos de Western blot validados siguen siendo un paso analítico fundamental, impulsando las ventas de equipos y consumibles a largo plazo.
Adopción de plataformas WB automatizadas y microfluídicas
Los instrumentos microfluídicos para Western blot pueden evaluar múltiples proteínas simultáneamente consumiendo aproximadamente el 1 % de los volúmenes de anticuerpos utilizados por las configuraciones convencionales. [3] Analytical Chemistry, “Antibody-Efficient Microfluidic Western Blot”, acs.org Estos dispositivos reducen el tiempo total del ensayo de varias horas a 10–60 minutos y proporcionan datos cuantitativos con menor variabilidad. Los sistemas microfluídicos centrífugos totalmente integrados ahora aíslan y analizan exosomas en 45 minutos. Los laboratorios que buscan flujos de trabajo sin errores adoptan la carga automatizada de muestras y el análisis de imágenes habilitado por IA, lo que respalda los requisitos de reproducibilidad. Si bien las nuevas plataformas canibalizan parcialmente el hardware heredado, amplían el mercado total de Western blot al convertir a usuarios con limitaciones de rendimiento.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción rápida de inmunoensayos alternativos y tecnologías alfa | -1.40% | Adopción global más rápida en los mercados desarrollados | Mediano plazo (2-4 años) |
| Altos costos operativos y de capital de los instrumentos y anticuerpos de Western Blot | -0.80% | Global, más pronunciado en los mercados emergentes | Largo plazo (≥ 4 años) |
| La variabilidad de los anticuerpos entre lotes socava la reproducibilidad | -0.60% | Global, agudo en entornos académicos y con recursos limitados | Corto plazo (≤ 2 años) |
| Objetivos de descarbonización de laboratorio que favorecen los ensayos con bajo contenido de reactivos | -0.30% | Europa, América del Norte, países seleccionados de APAC | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción rápida de inmunoensayos alternativos y tecnologías alfa
La espectrometría de masas con monitorización de reacciones paralelas ofrece ahora detección sin anticuerpos con mayor sensibilidad, lo que supone un desafío directo para la inmunotransferencia convencional. Plataformas multiplex como MSD, Luminex y AlphaLISA permiten mediciones simultáneas de citocinas con detección a nivel de femtogramos. Estos sistemas acortan el tiempo de ensayo, simplifican la cantidad y se adaptan a las necesidades de cribado de alto rendimiento. Los laboratorios centrados en la velocidad y la multiplexación están migrando ciertos flujos de trabajo del Western blot, lo que presiona a los fabricantes para que innoven con chips microfluídicos e imágenes integradas. Si bien el Western blot conserva sus funciones de validación, las tecnologías alternativas limitan la expansión en los segmentos de cuantificación rutinaria del mercado del Western blot.
Altos costos operativos y de capital de los instrumentos y anticuerpos de Western Blot
Las plataformas avanzadas de imagenología y las transferencias capilares pueden superar los USD 120,000 de costo inicial, lo que reduce la intención de compra en laboratorios pequeños o de mercados emergentes. Los catálogos de anticuerpos han crecido de 10,000 a más de 6 millones de productos en 15 años, pero el precio y la variabilidad de los lotes siguen siendo motivo de preocupación. Las subvenciones de los NIH otorgadas a los sistemas ChemDoc MP ilustran la necesidad de financiación incluso para usuarios académicos. Los formatos de anticuerpos no derivados de animales prometen un suministro ilimitado y una mayor consistencia, pero aún requieren campañas de concienciación e inversión inicial. Los contratos de mantenimiento, la reposición de reactivos y la capacitación de los operadores aumentan los costos de propiedad a lo largo de la vida útil, lo que lleva a los laboratorios sensibles a los costos a posponer actualizaciones o adoptar ensayos alternativos.
Análisis de segmento
Por producto: La automatización amplía la capacidad y la eficiencia
Los consumibles generaron el 64.78 % de los ingresos en 2025, gracias a las ventas recurrentes de membranas, anticuerpos, tampones y sustratos quimioluminiscentes. Esta amplia base instalada garantiza un flujo de caja estable para los proveedores del mercado de Western blot. Los instrumentos automatizados y de microfluidos, si bien representan un volumen de ingresos absoluto menor, se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 7.68 % hasta 2031, ya que los usuarios priorizan la velocidad y el bajo consumo de reactivos. Las soluciones basadas en kits optimizan aún más los flujos de trabajo, reduciendo la variabilidad del usuario y facilitando la documentación regulatoria. La resiliencia del segmento reside en los inevitables ciclos de reemplazo de consumibles, independientemente de la sofisticación de la plataforma.
Los dispositivos microfluídicos reducen el uso de anticuerpos al 1% de los volúmenes convencionales, lo que reduce los costos por ensayo y las limitaciones de suministro. Los sistemas de imágenes ahora incluyen algoritmos de IA integrados que evalúan la intensidad de las bandas, reduciendo la subjetividad en la interpretación. Los equipos tradicionales de transferencia húmeda aún se utilizan en laboratorios académicos donde los presupuestos de capital limitan la adopción de automatización de alta gama. Los módulos de electroforesis capilar y en gel continúan conectando la preparación de muestras con el blotting posterior, lo que respalda la continuidad del mercado del Western blot.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: el diagnóstico gana impulso junto con el dominio de la investigación
La investigación biomédica y bioquímica contribuyó con el 59.12 % de la demanda en 2025 y sigue siendo crucial para la comprobación de hipótesis, el cribado de anticuerpos y la elucidación de vías de diagnóstico. Sin embargo, se prevé que el tamaño del mercado de Western blot para aplicaciones diagnósticas aumente una tasa de crecimiento anual compuesta (TCAC) del 7.12 % hasta 2031, a medida que los hospitales adopten ensayos de blot validados para la monitorización terapéutica y la confirmación de enfermedades raras. Los laboratorios de oncología, neurología y enfermedades infecciosas prefieren el blot para el análisis de modificaciones postraduccionales, lo que garantiza su relevancia clínica.
El enfoque regulatorio en la validación de biomarcadores basada en la evidencia impulsa a los laboratorios de diagnóstico a adquirir kits completamente validados, lo que reduce los plazos de desarrollo de ensayos. Los avances en el análisis de células individuales amplían el alcance de la investigación, lo que aumenta la demanda de reactivos y mantiene la cuota de mercado del Western blot. Las aplicaciones agrícolas y de análisis de alimentos, aunque de menor envergadura, utilizan blots para monitorizar la presencia de alérgenos y la expresión de organismos modificados genéticamente, ampliando así la cobertura del método.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: el núcleo académico se une a la adopción clínica
Los institutos académicos y de investigación controlaron el 47.25 % de los ingresos en 2025, gracias a la financiación pública y a la arraigada dependencia curricular de los protocolos de Western blot. Estos centros mantienen una flota diversa de instrumentos y generan un flujo constante de consumibles. Los hospitales y laboratorios de diagnóstico presentan una tasa de crecimiento anual compuesta (TCAC) del 6.93 %, ya que los programas de medicina personalizada exigen una conformación proteica de alta fiabilidad, lo que impulsa el mercado de Western blot en entornos clínicos.
Las empresas farmacéuticas y biotecnológicas dependen del Western blot para la caracterización de productos, estudios de estabilidad y presentaciones regulatorias, destinando capital a instrumentación de alto rendimiento, compatible con la norma 21 CFR Parte 11. Los laboratorios de investigación y análisis por contrato complementan la capacidad de las empresas más pequeñas, lo que aumenta la rotación de consumibles y amplía el alcance geográfico. La combinación de la demanda de docencia académica y las necesidades de cumplimiento de la industria regulada garantiza un crecimiento equilibrado para el mercado del Western blot.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Norteamérica generó el 41.62 % de los ingresos mundiales en 2025, gracias a una infraestructura de investigación consolidada, una inversión sustancial en I+D biofarmacéutica y una rigurosa supervisión regulatoria que valora los métodos proteínicos validados. Estados Unidos concentra la mayor parte de las ventas, mientras que Canadá y México contribuyen con ganancias incrementales mediante el crecimiento de los clústeres biotecnológicos y la actividad de ensayos clínicos. Las subvenciones gubernamentales, el flujo de capital de riesgo y un ecosistema de proveedores avanzado fomentan la adopción temprana de plataformas de transferencia automatizada, lo que mantiene el liderazgo regional.
Europa sigue el ejemplo con centros de biotecnología consolidados en Alemania, Reino Unido, Francia y Suiza. Los reguladores europeos exigen ahora análisis reproducibles, lo que refuerza la preferencia por fuentes de anticuerpos validadas y procedimientos operativos estándar. La red biotecnológica suiza, con más de 1,500 empresas y 60,000 XNUMX empleos, ilustra cómo la innovación concentrada impulsa la demanda de equipos. Mercados como Italia y España aumentan el volumen mediante la fabricación de productos farmacéuticos y la investigación universitaria, aunque las limitaciones presupuestarias influyen en la penetración de los instrumentos.
Asia Pacífico es el territorio de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.28 % hasta 2031. Las importantes inversiones de capital de riesgo de China y los parques de ciencias de la vida patrocinados por el estado impulsan la adquisición sustancial de consumibles para inmunotransferencia y sistemas de imagen automatizados. India acelera la adopción mediante iniciativas gubernamentales que apoyan la investigación traslacional y la producción nacional de productos biológicos. Japón y Corea del Sur aprovechan sus sólidas bases farmacéuticas y la alineación regulatoria con los estándares globales para mantener los ciclos de reemplazo. Australia y los países del Sudeste Asiático, aunque más pequeños, están canalizando subvenciones hacia instalaciones de proteómica, fortaleciendo la participación regional en el mercado de inmunotransferencia. Los modelos colaborativos que vinculan al mundo académico, el gobierno y la industria refuerzan la infraestructura, asegurando un impulso de crecimiento a largo plazo.
Panorama regulatorio
Los sistemas y reactivos de Western blot utilizados en ensayos clínicos están sujetos a una supervisión más amplia de diagnóstico in vitro (DIV). En la Unión Europea, los productos destinados al uso en DIV se rigen por el Reglamento (UE) 2017/746 (DIVDR), que eleva las expectativas de rendimiento y documentación con respecto a las directivas anteriores y se aclara aún más mediante la guía del Grupo de Coordinación de Dispositivos Médicos (incluida la MDCG 2024-11 sobre la cualificación del DIVDR). En Estados Unidos, los fabricantes que comercializan dispositivos DIV relacionados con Western blot cumplen con los requisitos de la FDA para dispositivos médicos, como el registro del establecimiento y la inclusión del dispositivo en la lista, y adaptan las prácticas de validación de métodos a las expectativas del regulador en cuanto a la solidez analítica.
La actividad de normalización en 2026 también añade puntos de referencia de cumplimiento para laboratorios y proveedores que respaldan flujos de trabajo regulados. ISO publicó varias normas de IVD centradas en laboratorios en 2026, incluidas ISO 18704:2026 (procesos de preexamen de IVD molecular), ISO 22367:2026 (gestión de riesgos de laboratorios médicos) e ISO 15194:2026 (materiales de referencia certificados para IVD), todas las cuales refuerzan la trazabilidad, los controles de riesgo y las prácticas de documentación que influyen en la selección de kits e instrumentos. Los avances en la política comercial añaden aún más incertidumbre en el lado de la oferta, con la USTR proponiendo acciones arancelarias de la Sección 301 el 2 de junio de 2026 que hacían referencia a aranceles adicionales vinculados a la aplicación de la ley de importación de trabajo forzoso, lo que llama la atención sobre el abastecimiento, el costo de llegada y las huellas de fabricación alternativas para el suministro destinado a EE. UU.
Análisis de la cadena de valor
La cadena de valor de la transferencia Western comienza con materias primas e insumos críticos, como sustratos de membrana, tampones y productos químicos, enzimas y marcadores, plásticos y otros consumibles, y reactivos de anticuerpos. Estos insumos se procesan para su fabricación y ensamblaje, abarcando instrumentos (equipos de electroforesis y transferencia, óptica y sensores de imagen, software) y consumibles (membranas, reactivos, kits y componentes de anticuerpos validados), seguidos de control de calidad y documentación. La distribución se realiza mediante ventas directas a grandes empresas biofarmacéuticas y académicas, así como a través de distribuidores de laboratorio y canales de comercio electrónico para el reabastecimiento rutinario. Para sistemas de imagen y plataformas automatizadas o microfluídicas, el servicio posventa, la calibración y las actualizaciones de software constituyen una capa adicional en la cadena de valor.
El margen y el riesgo se concentran en las etapas de mayor valor, como la formulación, el moldeo, el corte, el envasado y la integración del sistema, donde la consistencia del rendimiento y la documentación influyen en las decisiones de compra. Los cuellos de botella comunes incluyen la disponibilidad de componentes ópticos especializados para los sistemas de imagen, la capacidad de las salas blancas para ciertos consumibles y el suministro de anticuerpos monoclonales personalizados o altamente validados, lo que puede prolongar los plazos de entrega de los sistemas integrados y limitar la escalabilidad en laboratorios de alto rendimiento. Cuando corresponde, los requisitos de cumplimiento, como los sistemas de calidad alineados con la norma ISO 13485 y la documentación técnica CE/IVDR, actúan como barreras no arancelarias que favorecen a los proveedores establecidos y un control más estricto de la lista de materiales. En la biofarmacéutica, la adquisición consolidada mediante acuerdos marco aumenta el énfasis en la cualificación de múltiples proveedores y la garantía de suministro a largo plazo para consumibles de alto volumen.
Panorama competitivo
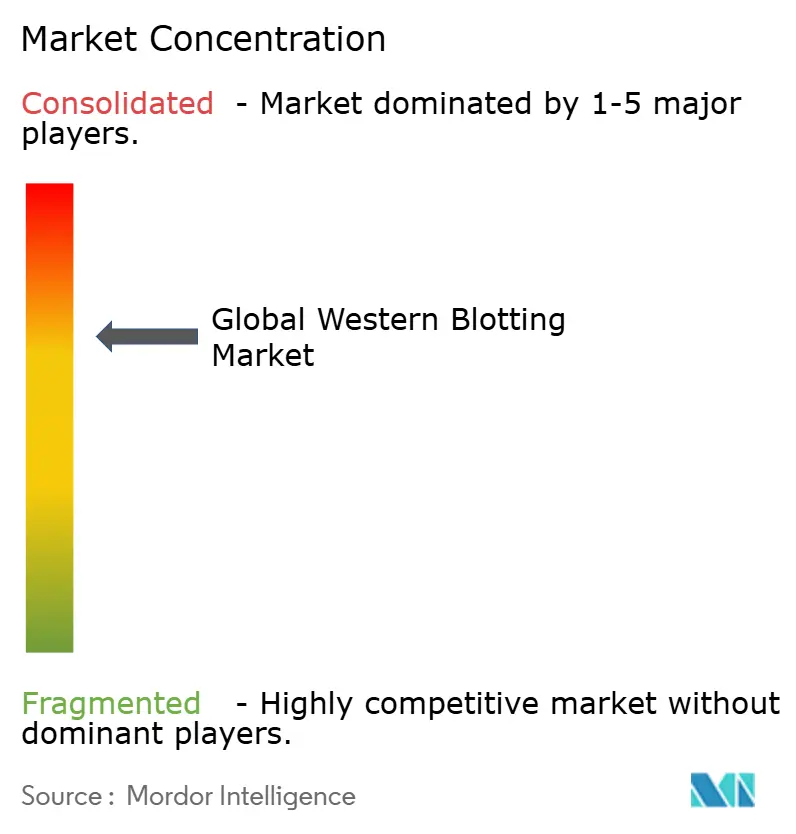
El mercado de Western blot muestra una concentración moderada, con un núcleo de empresas globales complementadas por especialistas regionales e innovadores emergentes. Los proveedores consolidados compiten en la integración del flujo de trabajo, ofreciendo plataformas integrales que abarcan desde la preparación de muestras hasta el análisis de datos. La automatización, la adquisición de imágenes con IA y el software compatible con el cumplimiento normativo son factores clave de diferenciación. El lanzamiento de ChemiDoc Go de Bio-Rad en agosto de 2024 ilustra la inversión continua en imágenes compactas de alta resolución dirigidas tanto a laboratorios de investigación como clínicos.
Las fusiones y adquisiciones aceleran la consolidación tecnológica. La adquisición de Olink por parte de Thermo Fisher amplió su presencia en proteómica, creando paquetes que combinan ensayos de extensión de proximidad con verificación por transferencia. El plan de Roche de lanzar 75 nuevos ensayos para 2029 indica un enfoque en la cartera de productos en soluciones de diagnóstico de alto valor que podrían incorporar lecturas de Western blot. Mientras tanto, los nuevos participantes que desarrollan anticuerpos no derivados de animales desafían a las empresas tradicionales al prometer consistencia entre lotes y beneficios para el bienestar animal.
Los focos de innovación incluyen la transferencia microfluídica de células individuales y los sistemas de transferencia específicos de exosomas, áreas donde las empresas emergentes prueban plataformas disruptivas que reducen el tiempo de ensayo y el coste de los reactivos. Los proveedores de espectrometría de masas y de inmunoensayos multiplex intensifican la presión competitiva, lo que obliga a las empresas de Western blot a priorizar su historial de validación y sus fortalezas en la confirmación visual. En general, la inversión sostenida en I+D, las alianzas estratégicas y la transición hacia flujos de trabajo automatizados y con abundantes datos caracterizan la competitividad en el mercado de Western blot.
Líderes mundiales de la industria del Western Blot
Thermo Fisher Scientific, Inc.
Laboratorios Bio-Rad, Inc.
PerkinElmer, Inc.
Merck & Co., Inc.,
Corporación Danaher (Cytiva)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: Thermo Fisher Scientific reconoció que algunas imágenes de Western blot en su catálogo en línea podrían haber sido modificadas para su presentación y declaró que inició un proceso de revisión, que incluye la disponibilidad de versiones originales sin editar previa solicitud. Esta actualización subraya las crecientes expectativas en cuanto a la integridad y la trazabilidad de los datos en los flujos de trabajo de validación de anticuerpos, lo que influye en cómo los laboratorios evalúan la credibilidad de los reactivos y cómo los proveedores documentan sus declaraciones de rendimiento.
- Enero de 2025: Roche Diagnostics anunció sus planes para lanzar 75 nuevos ensayos para 2029, incluyendo formatos compatibles con las aplicaciones de análisis Western blot. Este programa pone de relieve la continua expansión de la oferta de diagnósticos y subraya la importancia de contar con métodos estandarizados y reproducibles de confirmación de proteínas, así como con consumibles validados que faciliten el desarrollo y la verificación de los ensayos.
- Agosto de 2024: Bio-Rad Laboratories presentó el sistema de imágenes ChemiDoc Go para geles y Western blots, ampliando así su catálogo de sistemas de imagen de sobremesa. Al priorizar la imagen digital compacta y los flujos de trabajo de cuantificación de proteínas, este lanzamiento impulsa la transición de la documentación manual a la captura de datos integrada y asistida por software en laboratorios de investigación y clínicos.


Alcance y metodología
Según el alcance del informe, el western blot es una técnica analítica que se utiliza en biología molecular, inmunogenética y otras disciplinas de diagnóstico para la identificación de proteínas específicas de la muestra de tejido homogeneizado o extracto. El mercado de Western Blot está segmentado por producto (instrumentos, consumibles), aplicación (investigación biomédica y bioquímica, diagnóstico de enfermedades, otros), usuarios finales (academia e institutos de investigación, centros de diagnóstico, otros) y geografía (Norteamérica, Europa, Asia- Pacífico, América del Sur, Medio Oriente y África). El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Instrumentos | Sistemas de electroforesis capilar y en gel |
| Sistemas tradicionales de secado húmedo/semi-seco/seco | |
| Plataformas automatizadas y microfluídicas | |
| reproductores de imágenes | |
| Consumibles | Reactivos y tampones |
| Kits |
| Investigación biomédica y bioquímica |
| Diagnóstico de enfermedades |
| Pruebas de seguridad agrícola y alimentaria |
| Institutos académicos y de investigación |
| Empresas biofarmacéuticas y de biotecnología |
| Hospitales y laboratorios de diagnóstico |
| CRO y laboratorios de pruebas por contrato |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Instrumentos | Sistemas de electroforesis capilar y en gel |
| Sistemas tradicionales de secado húmedo/semi-seco/seco | ||
| Plataformas automatizadas y microfluídicas | ||
| reproductores de imágenes | ||
| Consumibles | Reactivos y tampones | |
| Kits | ||
| por Aplicación | Investigación biomédica y bioquímica | |
| Diagnóstico de enfermedades | ||
| Pruebas de seguridad agrícola y alimentaria | ||
| Por usuario final | Institutos académicos y de investigación | |
| Empresas biofarmacéuticas y de biotecnología | ||
| Hospitales y laboratorios de diagnóstico | ||
| CRO y laboratorios de pruebas por contrato | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de Western Blot?
El mercado está valorado en USD 1.79 millones en 2026 y se proyecta que alcance los USD 2.39 millones en 2031 con una CAGR del 5.92%.
¿Qué categoría de productos lidera los ingresos en el mercado de Western Blot?
Los consumibles dominan con una participación en los ingresos del 64.78 % en 2025 debido a las compras repetidas de membranas, anticuerpos y tampones.
¿Por qué los sistemas automatizados y microfluídicos están creciendo tan rápidamente?
Reducen el consumo de reactivos, acortan el tiempo de ensayo a tan solo 10 minutos y mejoran la reproducibilidad de los datos, lo que impulsa una CAGR del 7.68 % hasta 2031.
¿Qué región se está expandiendo más rápidamente en la adopción de Western Blot?
Asia Pacífico muestra el mayor crecimiento, con una CAGR del 8.28 %, impulsado por inversiones en biotecnología en China, India, Japón y Corea del Sur.
¿Cómo influyen los cambios regulatorios en el mercado del Western blot?
Las pautas actualizadas de la FDA y la USP enfatizan la reproducibilidad analítica, favoreciendo las plataformas de transferencia Western validadas que incluyen software y documentación listos para cumplir con los requisitos.
¿Cuáles son las principales tendencias competitivas que están dando forma al mercado del Western Blot?
Las tendencias clave incluyen la automatización de plataformas, la validación de anticuerpos basada en IA, adquisiciones estratégicas como el acuerdo Olink de Thermo Fisher y tecnologías emergentes de anticuerpos no derivados de animales.
Última actualización de la página:



