

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 1.58 millones de toneladas |
| Volumen de mercado (2031) | 1.69 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 1.36% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
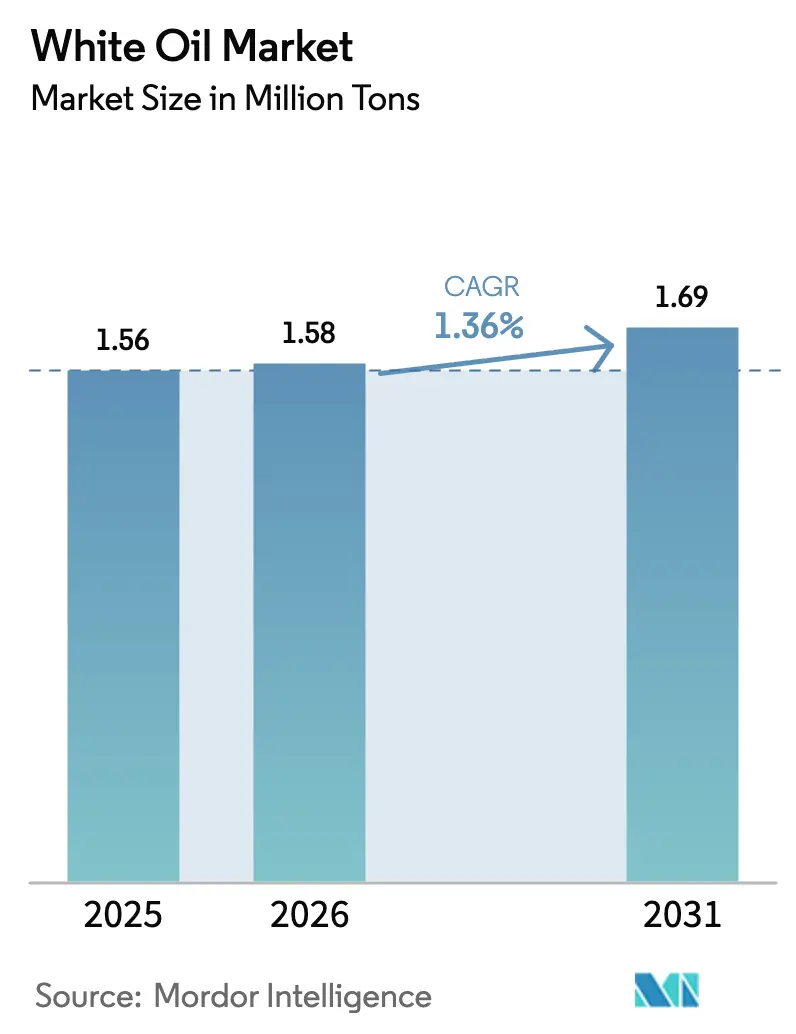
Análisis del mercado del aceite blanco por Mordor Intelligence
Se espera que el tamaño del mercado de aceite blanco crezca de 1.56 millones de toneladas en 2025 a 1.58 millones de toneladas en 2026 y se pronostica que alcance 1.69 millones de toneladas para 2031 con una CAGR del 1.36 % durante 2026-2031. La demanda se está inclinando hacia grados de alta pureza porque los aceites hidrocraqueados de los grupos II y III cumplen con los límites de las farmacopeas estadounidense y europea sobre azufre, nitrógeno e hidrocarburos aromáticos policíclicos. Los fabricantes farmacéuticos en Asia-Pacífico están cerrando acuerdos de suministro plurianuales para asegurar insumos de grado USP, mientras que los convertidores de envases flexibles en Europa sustituyen las tintas recicladas con aceites blancos de grado alimenticio para cumplir con los límites MOAH y MOSH. Las marcas de cuidado personal en India y Oriente Medio siguen dependiendo de portadores parafínicos ligeros que satisfacen los estándares ayurvédicos y halal, lo que refuerza la divergencia regional en la estrategia de formulación. La dinámica competitiva favorece a los refinadores integrados que pueden cambiar las corrientes parafínicas entre combustibles y especialidades, pero los mezcladores de nicho conservan el poder de fijación de precios cuando combinan personalizaciones de viscosidad con certificados de análisis de lotes.
Conclusiones clave del informe
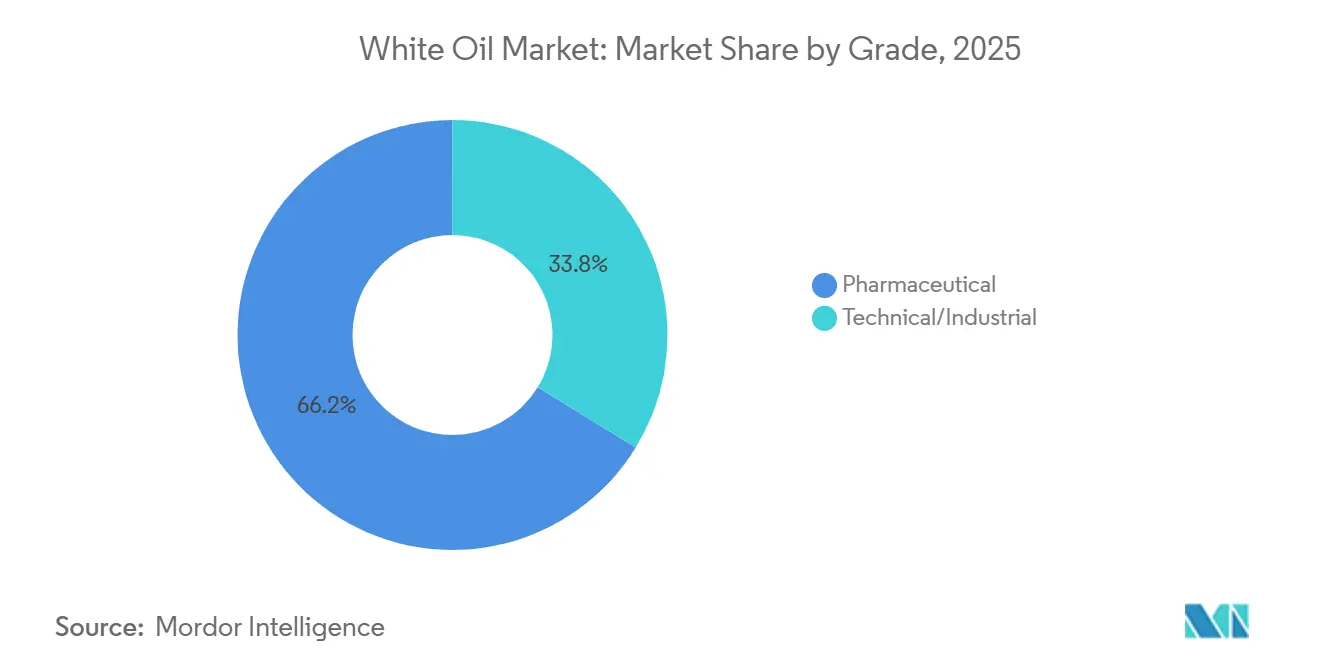
- Por grado, el grado farmacéutico retuvo el 66.23% de la participación de mercado de aceite blanco en 2025 y está avanzando a una CAGR del 1.32% hasta 2031.
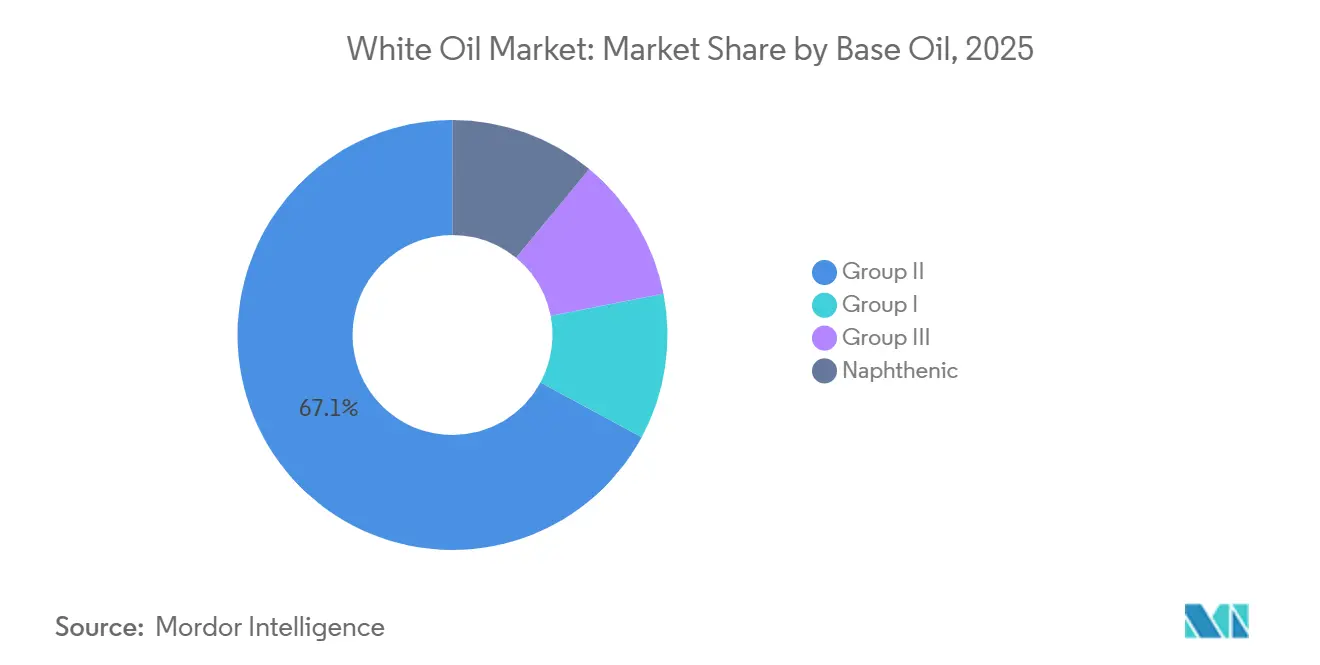
- Por aceite base, el Grupo II representó el 67.12% de la participación de mercado de aceite blanco en 2025 y está avanzando a una CAGR del 1.73% hasta 2031.
- Por viscosidad, la baja viscosidad representó el 51.08% del volumen en 2025 y está avanzando a una CAGR del 1.41% hasta 2031.
- Por aplicación, el cuidado personal representó el 25.56% de la participación de mercado del aceite blanco en 2025 y está avanzando a una CAGR del 2.11% hasta 2031.
- Por geografía, Asia-Pacífico capturó el 63.44% del volumen global en 2025 y la región está avanzando a una CAGR del 1.35% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del aceite blanco
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento en las líneas de llenado y acabado de productos biológicos en Asia-Pacífico que demandan aceites blancos de grado USP | + 0.3% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Europa MOAH/MOSH limita la aceleración del cambio hacia aceites blancos de grado alimenticio en los envases | + 0.2% | Europa, con adopción en América del Norte | Corto plazo (≤ 2 años) |
| El auge de la cosmética ayurvédica india impulsa el uso de aceite blanco parafínico ligero. | + 0.2% | India, con aumentos de exportaciones en Oriente Medio y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Expansión del procesamiento de polímeros y plásticos en las economías emergentes | + 0.2% | Asia-Pacífico, Oriente Medio, América Latina | Largo plazo (≥ 4 años) |
| El aumento de la capacidad farmacéutica en el CCG impulsa las importaciones de productos de alta pureza | + 0.1% | Arabia Saudita, Emiratos Árabes Unidos, con distribución regional en el norte de África | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento en las líneas de llenado y acabado de productos biológicos en Asia-Pacífico que demandan aceites blancos de grado USP
La ampliación de la capacidad de productos biológicos en China e India superó las 50 nuevas plantas de llenado y acabado entre 2024 y 2025. Cada línea especifica aceites blancos con endotoxinas inferiores a 0.25 UE/mL y HAP inferiores al 3 %, criterios que excluyen las corrientes tradicionales del Grupo I y favorecen los productos hidrocraqueados. Los fabricantes contratados que atienden la demanda occidental de biosimilares exigen documentación conforme a la FDA, de modo que los proveedores que ofrecen análisis de lotes en tiempo real consiguen contratos a largo plazo. Esta tendencia aumenta los volúmenes de productos premium de baja viscosidad y reduce los márgenes de beneficio de los mezcladores de productos básicos que carecen de validación farmacéutica.
Europa MOAH/MOSH limita la aceleración del cambio hacia aceites blancos de grado alimenticio en los envases
Los convertidores de envases flexibles están adoptando aceites blancos hidrogenados certificados bajo la norma 21 CFR 178.3620(a) de la FDA después de que la EFSA confirmara una migración de MOAH superior a 2 mg/kg en alimentos secos. Las marcas pagan primas de 200 a 300 EUR por tonelada por lotes certificados, pero los proveedores más pequeños tienen dificultades para absorber los costes de las pruebas realizadas por terceros. Los rápidos ciclos de cumplimiento permiten a las refinerías especializadas con capacidad interna de cromatografía de gases-filtración (GC-FID) asegurar aumentos de volumen.
El auge de la cosmética ayurvédica india impulsa el uso de aceite blanco parafínico ligero.
El valor de los productos de cuidado personal ayurvédicos de la India aumentó un 12 % interanual en 2025. Los aceites blancos que cumplen con la norma IS 1083 de la Oficina de Normas de la India actúan como portadores estables e inodoros para principios activos herbales y satisfacen la trazabilidad halal para las exportaciones a minoristas del Golfo [1] Oficina de Normas de la India, “IS 1083: Parafina líquida ligera”, bis.gov.in. Los productores nacionales ampliaron su capacidad a tasas de dos dígitos, creando un centro regional que compensa la debilidad del volumen europeo.
Expansión del procesamiento de polímeros y plásticos en las economías emergentes
Las plantas de compuestos de PVC y PP en el Sudeste Asiático y Oriente Medio emplean aceites blancos de grado técnico como lubricantes internos que reducen la viscosidad de la masa fundida y la acumulación de material en la matriz. La producción de plásticos de Vietnam aumentó un 9 % en 2025, absorbiendo el suministro adicional de plásticos de viscosidad media. El centro TA'ZIZ de Arabia Saudí importó aceites blancos para su complejo de PVC de 5 millones de dólares, ya que las refinerías locales priorizan los combustibles. La inversión sostenida en infraestructura sugiere un respaldo a largo plazo, a pesar de los posibles cambios en la economía circular.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Directiva de la UE sobre microplásticos que limita las formulaciones cosméticas a base de aceites minerales | -0.2% | Europa, con repercusión en América del Norte y Australia | Corto plazo (≤ 2 años) |
| Las empresas norteamericanas de alimentos infantiles se inclinan hacia los ésteres de origen biológico | -0.1% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| IMO-2020: Los límites de azufre refuerzan el suministro de materias primas de alta calidad | -0.1% | Global, más agudo en los centros de refinación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Directiva de la UE sobre microplásticos que limita las formulaciones cosméticas a base de aceites minerales
El Reglamento 2023/2055 restringe las micropartículas de polímeros sintéticos en los cosméticos que se enjuagan, lo que ha llevado a las marcas europeas a sustituir los aceites minerales por ésteres de origen vegetal para evitar el etiquetado petroquímico [2] Comisión Europea, «Reglamento 2023/2055», eur-lex.europa.eu . Aunque los aceites minerales no son microplásticos, la percepción del consumidor provocó un descenso del 3-4% en la demanda regional de productos de cuidado personal durante 2025. Los ciclos de reformulación duran de media entre 18 y 24 meses, por lo que la mayor parte de la sustitución concluirá en 2027.
Las empresas norteamericanas de alimentos infantiles se inclinan hacia los ésteres de origen biológico
Nestlé y Abbott eliminaron los aceites minerales de los sistemas de secado por aspersión y emulsionantes en 2024, después de que los datos de un grupo de enfoque mostraran una desconfianza del 68% entre los padres hacia los descriptores de "aceite mineral". La caída de los precios de los bioésteres redujo la brecha de costos a 100-150 USD por tonelada, lo que neutralizó económicamente las modificaciones. Esta restricción es localizada, pero refleja la sensibilidad a la opinión no científica del consumidor en aplicaciones de alta visibilidad.
Análisis de segmento
Por grado: el dominio farmacéutico se ve reforzado por barreras regulatorias
El grado farmacéutico representó el 66.23 % del volumen de 2025, lo que pone de manifiesto las arraigadas barreras regulatorias que desalientan a nuevos competidores. El segmento crece a una tasa de crecimiento anual compuesta (TCAC) del 1.32 %, lo que refleja una demanda consolidada, basada en formulaciones para el cuidado crónico y dermatológico. La viscosidad entre lotes debe mantenerse dentro de ±0.5 cSt y los metales pesados por debajo de 1 ppm, requisitos que incrementan los costos de cumplimiento. Los volúmenes de grado técnico aumentan con mayor rapidez en plásticos y adhesivos, donde el costo prima sobre la pureza, pero la falta de cobertura farmacopeica limita su conversión a canales de mayor margen.
Los efectos secundarios se concentran en el ámbito de las compras. Las principales empresas farmacéuticas exigen ahora una trazabilidad basada en blockchain que rastrea los números de tambores hasta las operaciones de refinería, lo que reduce la flexibilidad de suministro para mezcladores más pequeños. Mientras tanto, los usuarios industriales toleran bandas de viscosidad más amplias, lo que permite a los proveedores con descuento sobrevivir con las fluctuaciones de precios. Por lo tanto, la segmentación preserva una estructura de dos niveles que aísla a las empresas establecidas, pero limita el potencial de crecimiento. La industria del petróleo crudo mantiene esta brecha reinvirtiendo en laboratorios analíticos en lugar de en nuevos equipos de destilación.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Base-Oil: El hidrocraqueo del Grupo II gana participación en los mandatos de pureza
El Grupo II capturó el 67.12 % del volumen en 2025 y avanza a una tasa de crecimiento anual compuesta (TCAC) del 1.73 %, impulsado por productos sin azufre que cumplen con las directivas europeas sobre contacto con alimentos. En 2025, el Grupo III se mantuvo como una opción premium de nicho con mayores primas de estabilidad oxidativa. Los volúmenes del Grupo I disminuyen en los usos farmacéuticos y alimentarios, pero continúan en los adhesivos, donde predomina la presión de los costes.
Las refinerías integradas utilizan unidades de intercambio para alternar entre combustibles y productos especiales. Cuando los márgenes de los combustibles marinos se dispararon tras la OMI de 2020, las materias primas parafínicas se desviaron de los petróleos blancos, lo que elevó los precios spot entre un 6 y un 8 %. A pesar de esta volatilidad, las ampliaciones de capacidad del Grupo II en la costa estadounidense del Golfo de México y en China reafirman la seguridad del suministro a largo plazo. Las oportunidades del Grupo III residen en los dispositivos de fármacos inyectables y los fluidos para metalurgia de alta temperatura; sin embargo, la elasticidad de los precios modera su adopción. El mercado del petróleo blanco continúa migrando hacia la pureza hidrocraqueada, un cambio irreversible para los sectores regulados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por viscosidad: Grados de baja viscosidad impulsados por la adopción farmacéutica y cosmética
Los productos de baja viscosidad contribuyeron con el 51.08 % del rendimiento en 2025 y presentan una trayectoria de crecimiento del 1.41 %. Este corte sustenta preparaciones oftálmicas, aceites para bebés y lubricantes de relleno y acabado de productos biológicos, donde el tamaño de gota y la capacidad de esparcimiento son importantes. Los grados medios mantienen su cuota de mercado en extrusión y moldeo, equilibrando la fluidez con la resistencia de la película, mientras que los productos de alta viscosidad cumplen funciones específicas en la lubricación. La producción de cortes estrechos de 8-10 cSt requiere un hidrocraqueo más profundo y una destilación compacta, lo que añade entre 80 y 120 USD por tonelada a los costes de producción; sin embargo, las primas en las licitaciones farmacéuticas compensan este gasto.
La presión sobre los grados medios se debe a las polialfaolefinas sintéticas utilizadas en la metalurgia, que ofrecen intervalos de drenaje más largos. Los aceites de alta viscosidad se enfrentan a la sustitución de las biograsas en trabajos ambientalmente sensibles. Los proveedores que dominan la destilación al vacío y el control de la viscosidad en tiempo real mantienen una ventaja competitiva a medida que se reducen las tolerancias a la variabilidad. En términos absolutos, las líneas de baja viscosidad anclarán el crecimiento del volumen del mercado de aceites blancos hasta 2031.
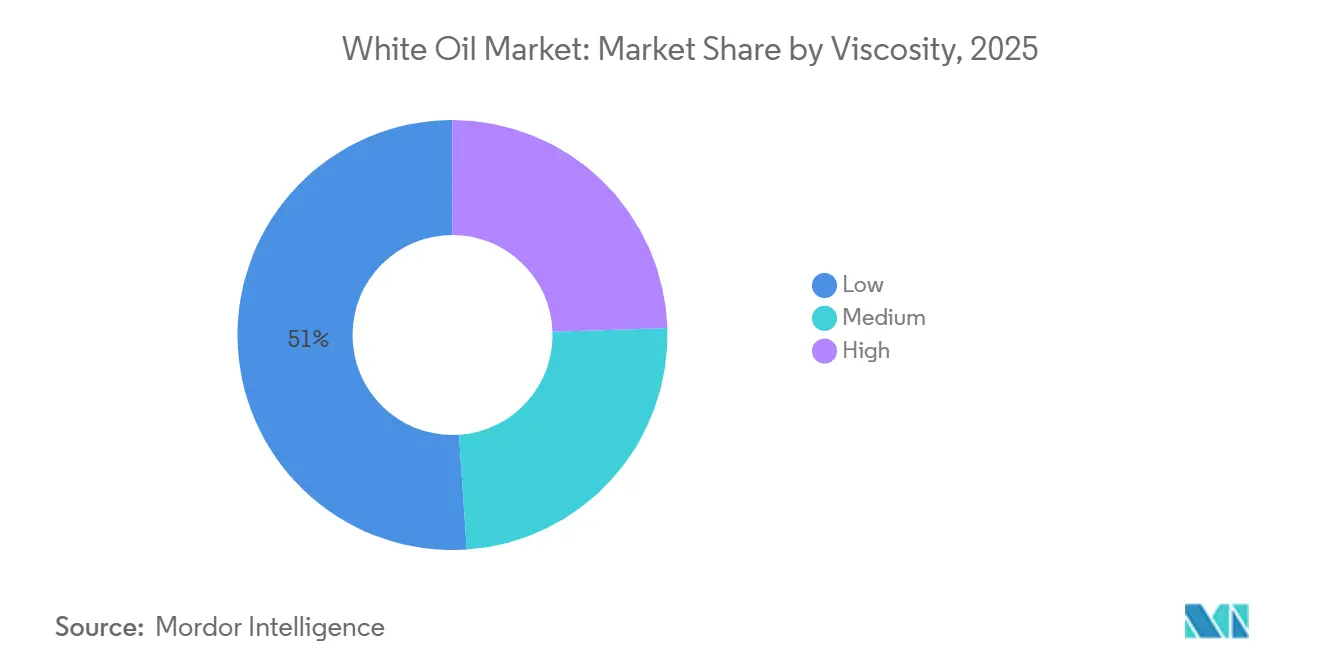
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: El cuidado personal lidera el crecimiento a pesar de los obstáculos de la belleza limpia
El cuidado personal consumió el 25.56 % del volumen de 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2.11 %, la más rápida entre las aplicaciones. Los aceites capilares ayurvédicos, las cremas hidratantes halal y los productos para bebés de consumo masivo adoptan portadores ligeros de parafina gracias a sus perfiles inodoros y su resistencia al enranciamiento. Los plásticos y elastómeros siguen su ejemplo, pero las políticas de economía circular en Europa moderan su impulso. Los adhesivos, los alimentos y las bebidas absorben volúmenes constantes gracias a las mejoras en el cumplimiento de las normas MOAH/MOSH.
La demanda farmacéutica, aunque de crecimiento más lento, sigue siendo mayor en términos absolutos. Los usos agrícolas, textiles y domésticos se reducen o se estancan según la adopción regional de sustitutos a base de agua. La resiliencia del cuidado personal podría verse afectada si la preferencia por los microplásticos en la UE se extiende a Asia-Pacífico o si los precios de los bioésteres siguen bajando. Por ahora, el mercado del aceite blanco encuentra sus mayores ganancias incrementales en los segmentos de belleza e higiene que combinan las preferencias culturales con la permisibilidad regulatoria.
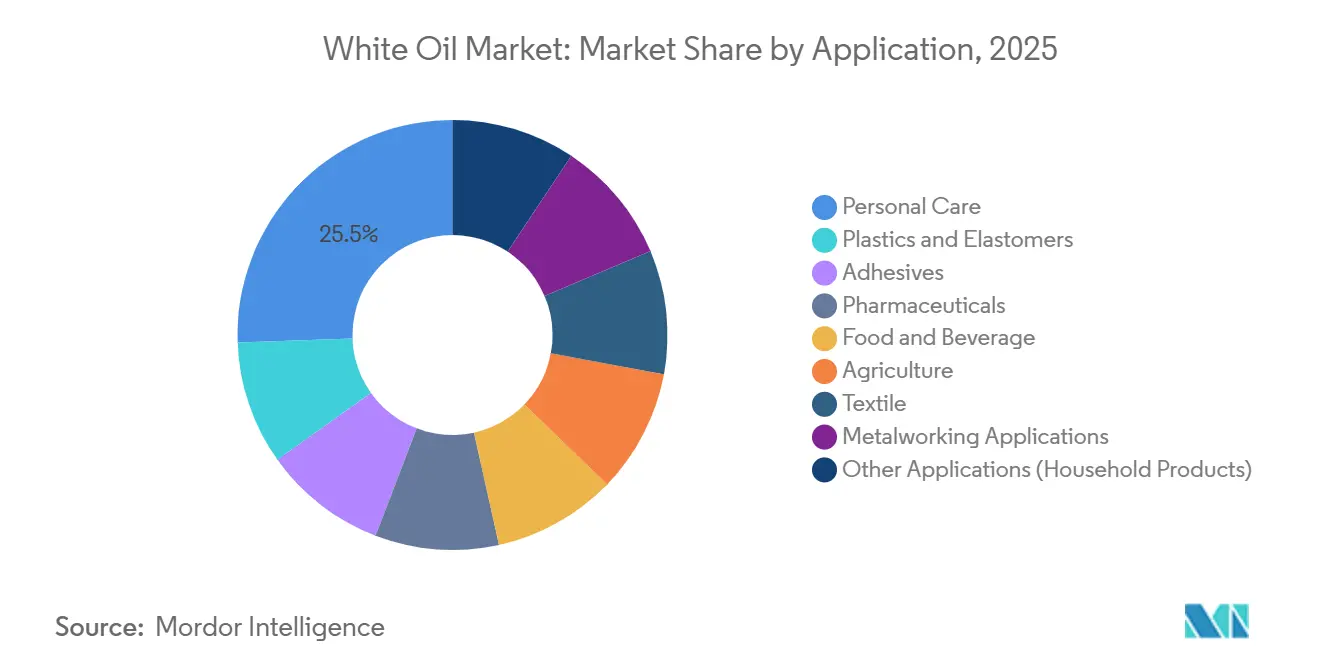
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Asia-Pacífico consolidó el 63.44 % del volumen en 2025; sin embargo, su CAGR prevista del 1.35 % se sitúa por debajo del crecimiento del sector del cuidado personal, lo que demuestra que el procesamiento de polímeros a granel se está estancando. China contribuye considerablemente al consumo a través de los clústeres farmacéuticos en Jiangsu y las bases de plásticos en Guangdong, pero los objetivos de emisiones más estrictos de las refinerías limitan la capacidad incremental. India emerge como el nodo de mayor crecimiento, beneficiándose de la cosmética ayurvédica, la producción nacional de medicamentos y la expansión de polímeros en Gujarat. Las economías del Sudeste Asiático, en particular Vietnam y Tailandia, incrementan las importaciones de aceite blanco para envases flexibles y manipulación de alimentos, aunque la volatilidad del transporte introduce riesgos en las compras.
En Norteamérica, las normas estadounidenses para excipientes farmacéuticos protegen la demanda de lotes de grado USP, pero las sustituciones de origen biológico en alimentos infantiles y las reformulaciones cosméticas basadas en microplásticos limitan el potencial de crecimiento. La dependencia de Canadá de las importaciones mantiene una compra constante, pero carece de mejoras internas en el refinado. El crecimiento de México depende de las necesidades de grado técnico derivadas del aumento en la producción de autopartes y envases. La complejidad regulatoria alarga los ciclos de calificación de productos, lo que favorece a las empresas establecidas.
La demanda europea está condicionada por las reformas en el contacto con alimentos y la postura antiplásticos. Alemania lidera la adopción de aceites premium de grado alimenticio en envases, compensando la menor demanda de productos de cuidado personal. El Reino Unido y Francia imitan este patrón, mientras que los países nórdicos avanzan más rápido hacia las bioalternativas. El sur de Europa mantiene fórmulas tradicionales de aceites minerales en cosméticos y alimentos procesados, pero se enfrenta a la armonización para 2028. Oriente Medio y África en conjunto representan una participación menor, impulsada por las ambiciones farmacéuticas del CCG y los lubricantes industriales sudafricanos. Sin embargo, el riesgo político y las deficiencias de infraestructura moderan el crecimiento inmediato. En conjunto, la dinámica regional subraya que el crecimiento del mercado de aceites blancos se basa en mejoras reguladas de la pureza, más que en una mera expansión del volumen.
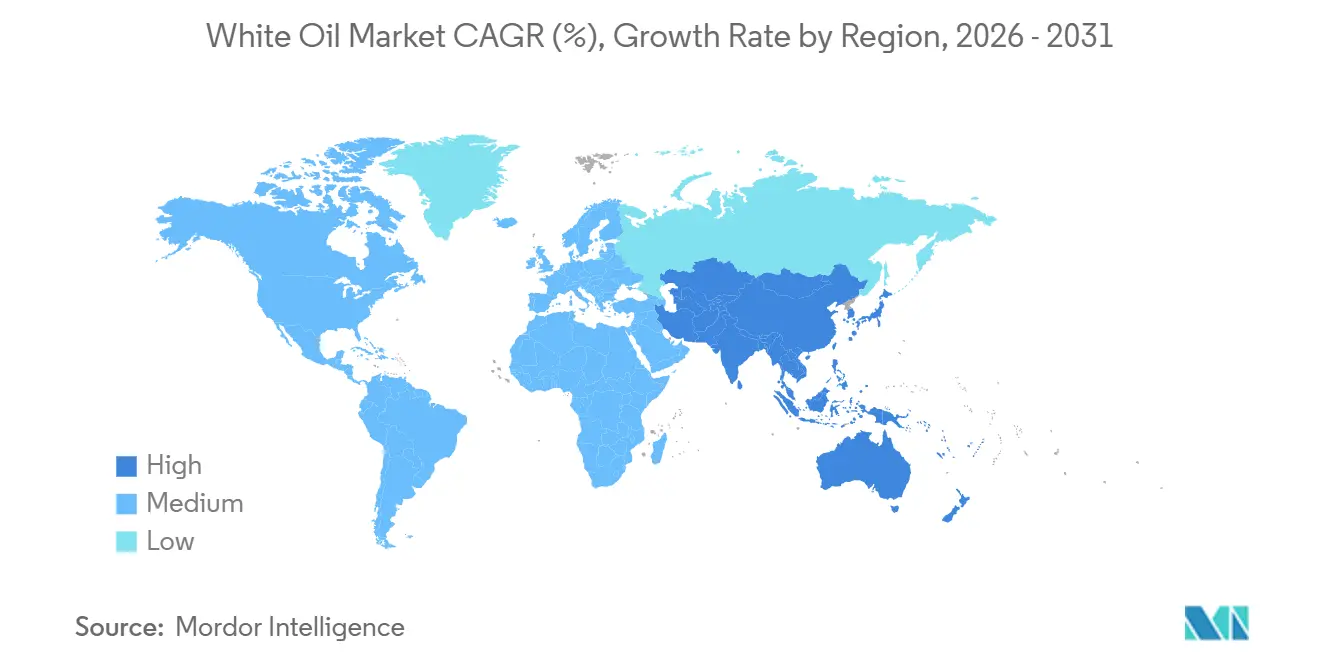
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Análisis de la cadena de valor
La cadena de valor del petróleo blanco comienza con el refinado de crudo, donde se generan fracciones de aceite base parafínicas y nafténicas y corrientes de cera blanda, que luego se dirigen a la mejora especializada. La creación de valor se concentra en etapas de purificación severas, típicamente destilación al vacío e hidroprocesamiento (hidrocraqueo, desparafinado catalítico o con solventes e hidroacabado), que reducen los aromáticos, azufre, nitrógeno e hidrocarburos aromáticos policíclicos (HAP) para cumplir con las especificaciones farmacéuticas y de contacto con alimentos. Las refinerías integradas (ExxonMobil, Shell, Chevron, TotalEnergies, Sinopec, PetroChina) se benefician de la materia prima propia y la capacidad de cambiar corrientes entre combustibles y especialidades, mientras que los especialistas de nicho y las refinerías o mezcladoras regionales (H&R Group, Sonneborn, Calumet, Savita, Apar, Gandhar) dependen de cortes de mayor pureza, un control de viscosidad más estricto y paquetes de documentación.
En la fase posterior, el producto certificado se transporta a granel, en tanques ISO, bidones y contenedores IBC a distribuidores y mezcladores, y luego a formulaciones para usuarios finales como excipientes farmacéuticos, productos de cuidado personal, envases para contacto con alimentos, auxiliares de procesamiento, adhesivos y procesamiento de polímeros. La calificación y el cumplimiento actúan como puntos de control estructurales, incluyendo las disposiciones de la FDA de EE. UU. para productos de grado alimenticio (21 CFR 172.878 y 21 CFR 178.3620(a)), las expectativas de excipientes de la USP/NF para productos farmacéuticos y las normas nacionales como la GB 4853-2008 de China. Los cuellos de botella suelen aparecer en el rendimiento de las pruebas y la certificación (análisis MOAH/MOSH, ensayos farmacopeicos, trazabilidad), lo que favorece a los proveedores con capacidad analítica interna y contratos a largo plazo, mientras que los mezcladores no integrados se enfrentan a presiones sobre los márgenes cuando la economía de las materias primas se resiente.
Panorama competitivo
Las refinerías integradas controlan entre el 45% y el 50% de la capacidad global, suministrando corrientes hidrocraqueadas del Grupo II a precios que mezcladores más pequeños no pueden igualar. ExxonMobil, Shell, Chevron, TotalEnergies, Sinopec y PetroChina alternan la producción entre combustibles bajos en azufre y aceites base especiales, ajustando o reduciendo la oferta según lo dicten los márgenes. Cuando los márgenes de los combustibles marinos se ampliaron después de la OMI de 2020, las asignaciones de combustibles especiales se redujeron, lo que provocó un aumento de precios del 8% que favoreció a los operadores con materia prima cautiva.
Proveedores especializados como H&R Group, Nynas, Sonneborn y Sasol compiten en certificaciones farmacéuticas, reducciones de viscosidad personalizadas y soporte técnico. La modernización de la hidrogenación de H&R en Hamburgo, prevista para 2025, añadió 25,000 toneladas de capacidad farmacéutica, lo que permitió una respuesta rápida a las licitaciones de contratos de productos biológicos. Los productores indios —Savita, Gandhar, Apar— aprovechan las ventajas de costes y la certificación ISO para penetrar en los mercados sensibles a los precios de Asia-Pacífico y el Golfo, aunque tienen dificultades en los canales regulados por la FDA.
La tecnología se perfila como el próximo campo de batalla. Los proveedores que invierten en análisis de viscosidad en línea, trazabilidad blockchain y cribado de MOAH en tiempo real pueden cobrar primas en las licitaciones de alimentos y productos farmacéuticos. Por el contrario, los mezcladores regionales que carecen de activos de hidrocraqueo y laboratorios analíticos se enfrentan a una compresión de márgenes a medida que disminuye la demanda del Grupo I. Tres productores del sudeste asiático abandonaron el mercado en 2025 cuando la economía de las materias primas se volvió desfavorable. Por lo tanto, el mercado del petróleo blanco equilibra la economía de escala de las grandes empresas integradas con las ventajas de especialización de los operadores de nicho certificados.
Líderes de la industria del petróleo blanco
Exxon Mobil Corporation
Shell plc
Corporación de Petróleo y Productos Químicos de China
Chevron Corporation
Sasol
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
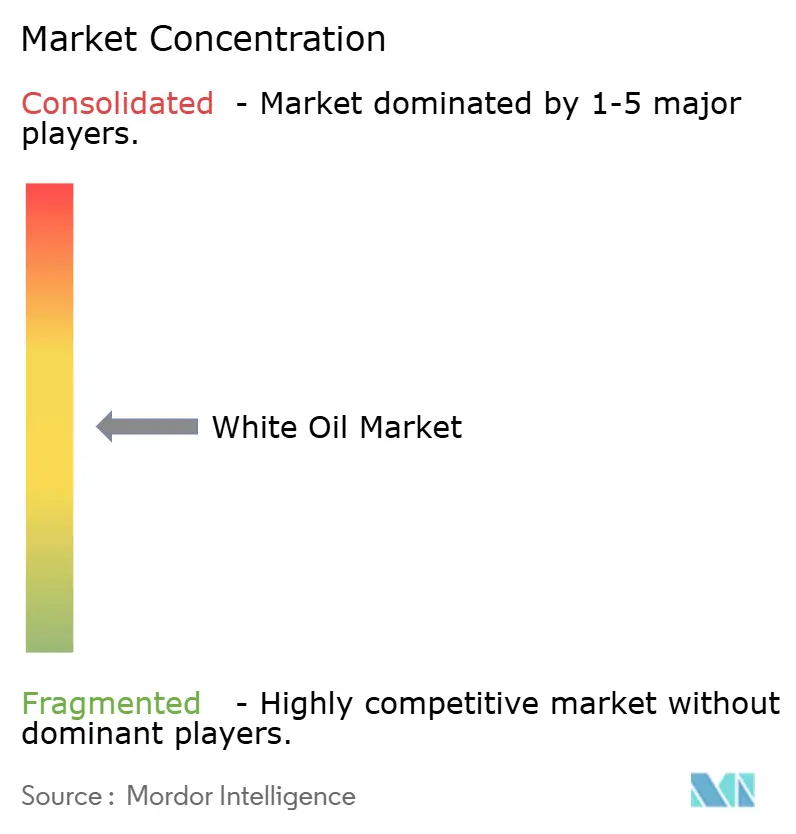
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: La Comisión Europea publicó el Reglamento de Ejecución (UE) 2026/870, por el que se renueva la autorización para el aceite de parafina (CAS 8042-47-5) para su uso en productos fitosanitarios, con aplicación a partir del 1 de julio de 2026. Esta medida mantiene la continuidad normativa para los usos del aceite mineral parafínico y refuerza la importancia de un suministro trazable y con especificaciones controladas a los mercados finales regulados.
- Julio de 2025: Shell plc completó la adquisición del 100% del capital social de Raj Petro Specialities Private Limited (anteriormente propiedad de Brenntag Group), ampliando así la presencia de Shell en el sector de lubricantes en India. La operación incorporó plantas de fabricación en Chennai y Silvassa, e integró los aceites blancos de la marca Raj Petro en la cartera de Shell, fortaleciendo la capacidad de conversión local y el alcance de la distribución en un importante centro de consumo con alto crecimiento.
- Enero de 2024: Chevron Lummus Global puso en marcha una importante unidad de hidroprocesamiento de aceite blanco para Hongrun Petrochemical en Weifang, China, que incluye una línea de aceite blanco apto para consumo humano con una capacidad de 200 000 toneladas anuales, junto con una unidad de aceite base de Grupo III de mayor tamaño. Esta puesta en marcha aumentó la disponibilidad de suministro de aceite hidroprocesado apto para consumo humano en Asia y elevó el nivel de competitividad para los productores que dependían de procesos tradicionales sin una capacidad de purificación comparable.
Alcance y metodología
Los aceites blancos son aceites base parafínicos o nafténicos altamente refinados con un contenido aromático mínimo. Estos aceites son incoloros, insípidos, inodoros e hidrofóbicos y no cambian de color con el tiempo. También se conocen como aceites minerales ligeros, parafina líquida ligera y aceites de parafina ligeros en diferentes partes del mundo. Los aceites blancos se prepararon como subproductos de la producción de sulfonato, formados cuando los aceites base parafínicos o nafténicos se trataron con ácido sulfúrico.
El mercado del aceite blanco está segmentado por grado, aceite base, viscosidad, aplicación y geografía. Por grados, el mercado se segmenta en grado técnico/industrial y grado farmacéutico. Por aceite base, el mercado se segmenta en grupo I, grupo II, grupo III y nafténico. Por viscosidad, el mercado se segmenta en baja, media y alta. Por aplicación, el mercado se segmenta en plásticos y elastómeros, adhesivos, cuidado personal, agricultura, textiles, alimentos y bebidas, aplicaciones farmacéuticas, metalmecánicas y otras aplicaciones (Productos para el hogar). El informe también cubre el tamaño del mercado y las previsiones para el mercado del aceite blanco en 8 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se realizan en función del volumen (toneladas).
Por grado
| Farmacéutica |
| Técnico/Industrial |
Por aceite base
| Grupo II |
| Grupo I |
| Grupo III |
| nafténico |
Por viscosidad
| Bajo |
| Media |
| Alto |
por Aplicación
| Cuidado Personal |
| Plásticos y elastómeros |
| Adhesivos |
| Farmacéuticos |
| Alimentos y Bebidas |
| Agricultura |
| Textil |
| Aplicaciones metalúrgicas |
| Otras aplicaciones (productos para el hogar) |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por grado | Farmacéutica | |
| Técnico/Industrial | ||
| Por aceite base | Grupo II | |
| Grupo I | ||
| Grupo III | ||
| nafténico | ||
| Por viscosidad | Bajo | |
| Media | ||
| Alto | ||
| por Aplicación | Cuidado Personal | |
| Plásticos y elastómeros | ||
| Adhesivos | ||
| Farmacéuticos | ||
| Alimentos y Bebidas | ||
| Agricultura | ||
| Textil | ||
| Aplicaciones metalúrgicas | ||
| Otras aplicaciones (productos para el hogar) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado del aceite blanco?
El tamaño del mercado de aceite blanco es de 1.58 millones de toneladas en 2026 y se prevé que alcance 1.69 millones de toneladas para 2031 con una CAGR proyectada del 1.36 % hasta 2031.
¿Qué aplicación se está expandiendo más rápido?
El cuidado personal lidera el crecimiento a una tasa compuesta anual prevista del 2.11 %, a medida que las marcas ayurvédicas y halal incrementan las compras de grados parafínicos ligeros.
¿Por qué los aceites base del Grupo II están ganando participación?
El hidrocraqueo elimina el azufre y los aromáticos para cumplir con los límites de pureza más estrictos de Europa y América del Norte, lo que llevará al Grupo II a una participación del 67.12 % en 2025.
¿Qué región domina la demanda?
Asia-Pacífico representará el 63.44% del volumen mundial en 2025, impulsado por los clústeres de fabricación de productos farmacéuticos y plásticos.


