

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
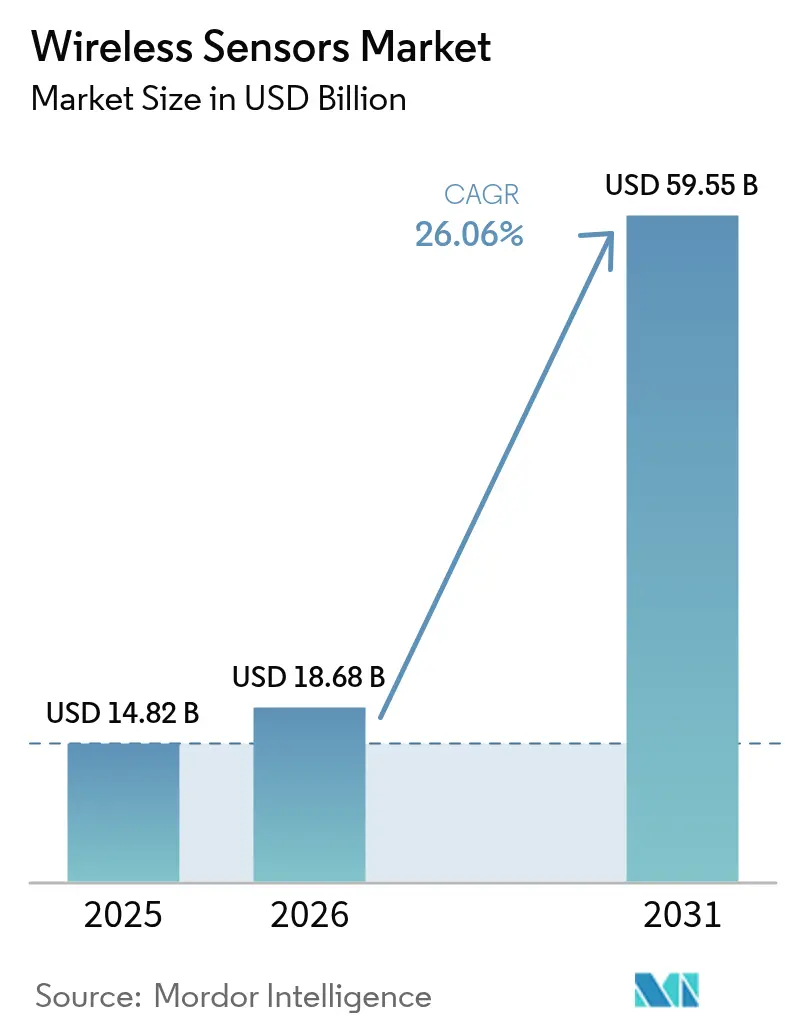
| Tamaño del mercado (2026) | USD 18.68 mil millones |
| Tamaño del mercado (2031) | USD 59.55 mil millones |
| Tasa de crecimiento (2026 - 2031) | 26.06% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
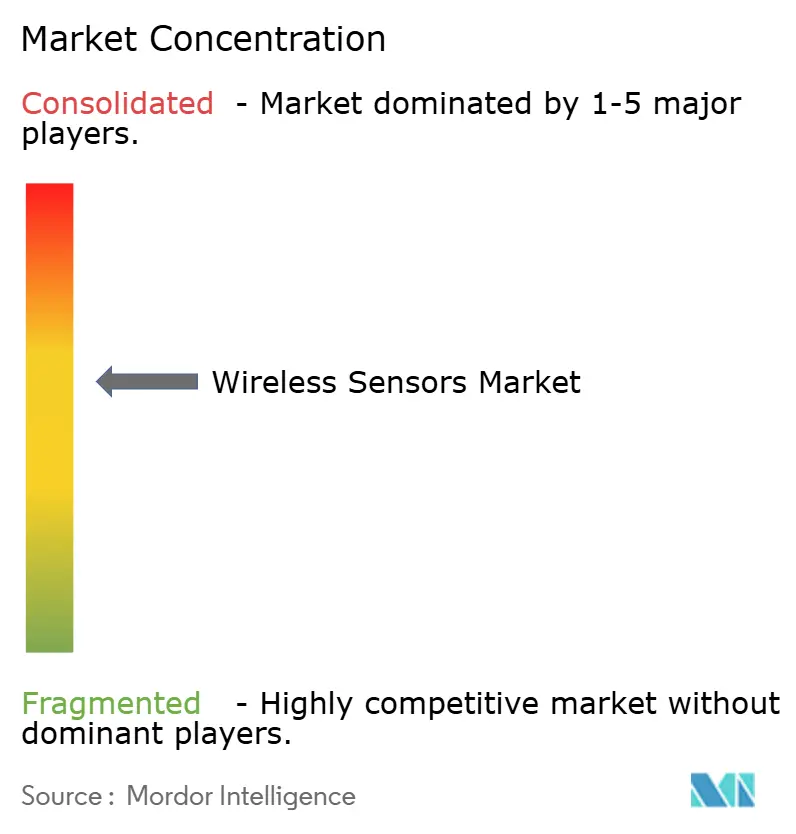
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores inalámbricos por Mordor Intelligence
El tamaño del mercado de sensores inalámbricos en 2026 se estima en USD 18.68 millones, creciendo desde el valor de 2025 de USD 14.82 millones, con proyecciones para 2031 de USD 59.55 millones, con un crecimiento del 26.06% CAGR entre 2026 y 2031. Esta trayectoria de dos dígitos se debe a la caída de los costos de los semiconductores, los avances en la recolección de energía sin baterías y la financiación del sector público para la modernización de infraestructuras inteligentes. En conjunto, estos factores neutralizan los problemas históricos relacionados con el consumo de energía, el mantenimiento y el costo total de propiedad, posicionando al mercado de sensores inalámbricos como un facilitador clave de la modernización de la Industria 4.0. La convergencia de estándares en torno a Bluetooth Low Energy (BLE), LoRaWAN y los protocolos celulares NB-IoT reduce aún más el riesgo de integración, mientras que los programas de mantenimiento predictivo en industrias de alto valor como el petróleo y el gas demuestran la justificación económica de la detección continua. Las políticas de espectro en América del Norte y Europa otorgan un amplio ancho de banda sin licencia, acortando los ciclos de implementación y fomentando la innovación.
Conclusiones clave del informe
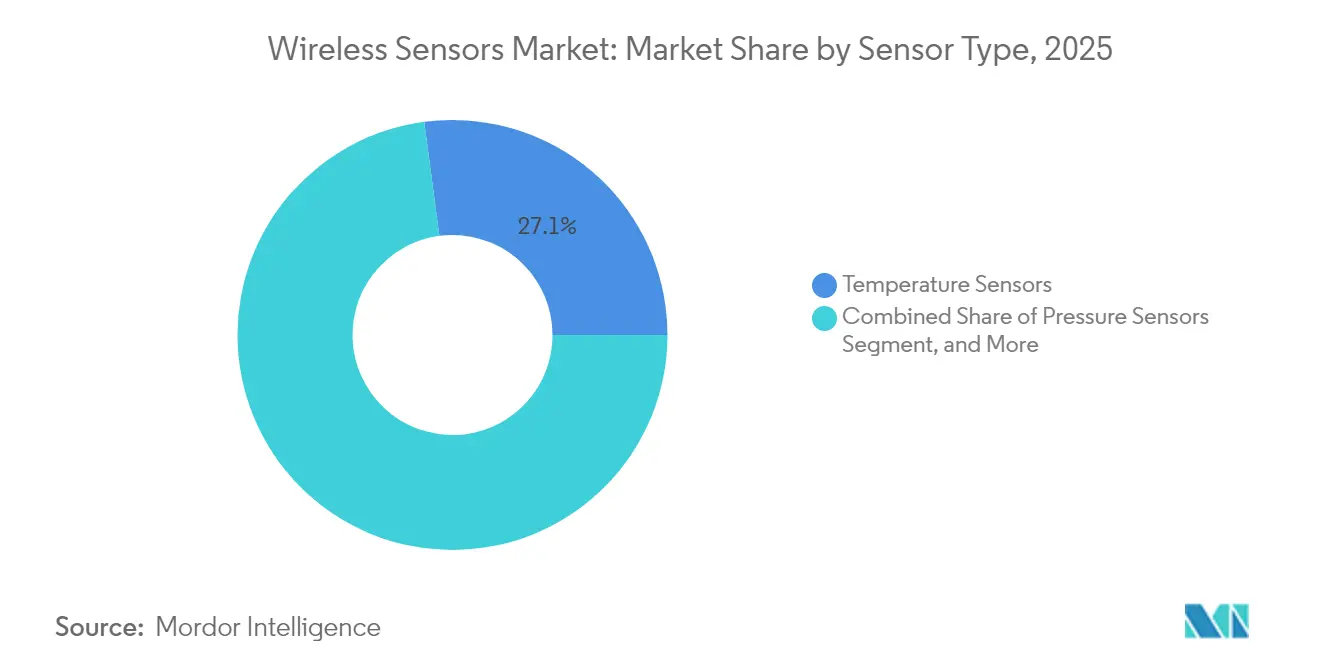
- Por tipo de sensor, los dispositivos de temperatura representaron el 27.10 % de la participación de mercado de sensores inalámbricos en 2025, mientras que se prevé que los dispositivos de presión avancen a una CAGR del 26.97 % hasta 2031.
- Por industria de usuario final, la automotriz representó el 22.05% del tamaño del mercado de sensores inalámbricos en 2025, aunque se proyecta que la logística y el transporte registren la CAGR más rápida del 26.75% durante 2026-2031.
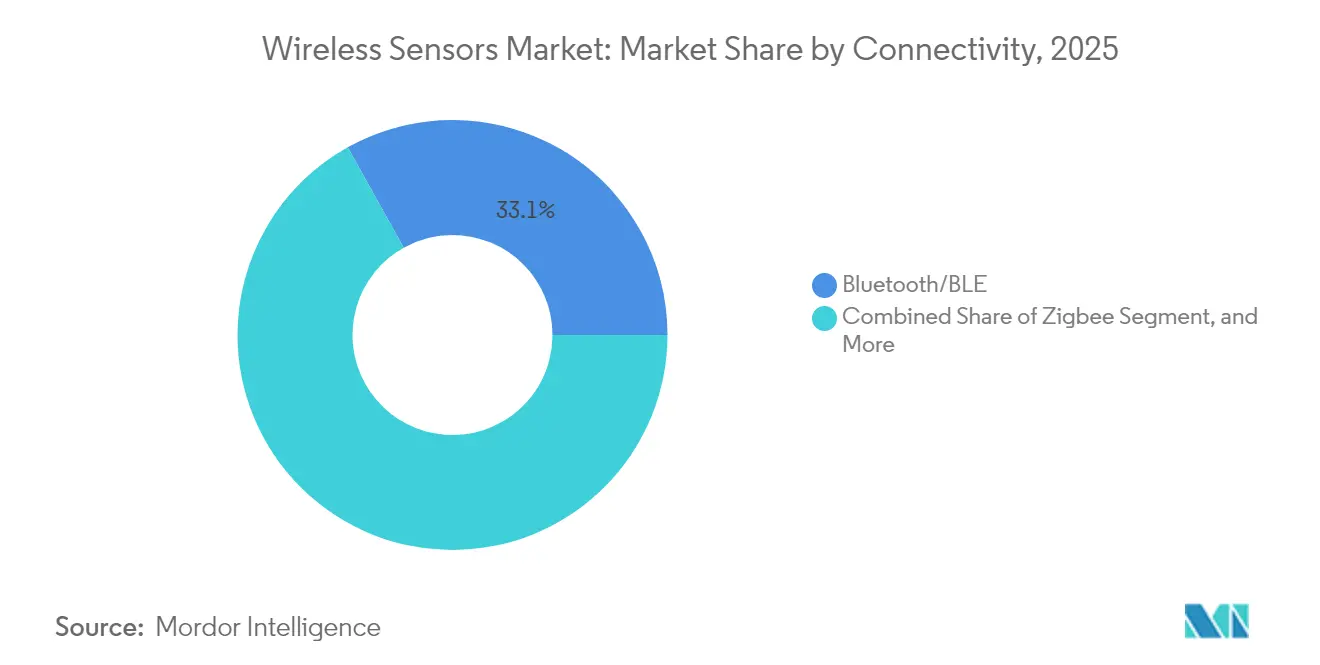
- Por protocolo de conectividad, Bluetooth y BLE capturaron el 33.10 % de participación en los ingresos en 2025 en el mercado de sensores inalámbricos; se espera que NB-IoT celular genere una CAGR del 27.05 % durante el mismo horizonte.
- Por entorno de implementación, las plantas de fabricación interiores lideraron con una participación del 37.10 % del tamaño del mercado de sensores inalámbricos en 2025, mientras que se pronostica que las instalaciones en condiciones adversas al aire libre progresarán a una CAGR del 27.32 % hasta 2031.
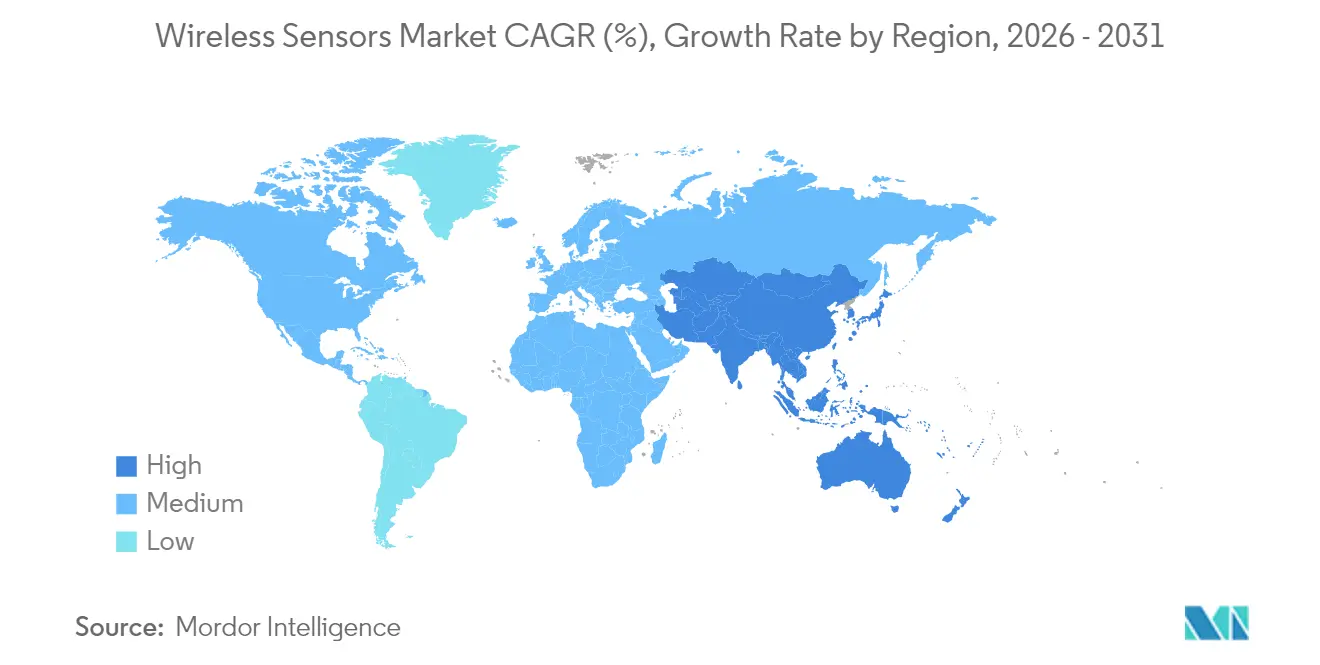
- Por geografía, América del Norte representó el 38.10 % de los ingresos de 2025 en el mercado de sensores inalámbricos; se anticipa que Asia-Pacífico experimentará la CAGR más fuerte del 27.22 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sensores inalámbricos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción rápida de arquitecturas de la Industria 4.0 y IIoT | + 4.2% | Global, con centros de fabricación de APAC a la cabeza | Mediano plazo (2-4 años) |
| Proliferación de redes de área amplia de baja potencia (LPWA) | + 3.8% | Implementación temprana en América del Norte y la UE, escalamiento en APAC | Corto plazo (≤ 2 años) |
| La caída de los ASP de sensores MEMS permite una implementación masiva | + 2.1% | Global, con ventajas de costos en la fabricación asiática | Largo plazo (≥ 4 años) |
| Aumento de los programas de mantenimiento predictivo en las industrias de procesos | + 1.7% | Base industrial de América del Norte y la UE, en expansión hacia APAC | Mediano plazo (2-4 años) |
| Avances en sensores de recolección de energía sin batería | + 0.9% | Ubicaciones remotas a nivel mundial, adopción temprana en petróleo y gas | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales para la modernización de infraestructuras inteligentes | + 0.8% | Regiones del Pacto Verde Europeo, programas de infraestructura de EE.UU. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Adopción rápida de arquitecturas de la Industria 4.0 y del IIoT
Los mandatos de digitalización impulsan a las fábricas a integrar sensores inalámbricos en las líneas de producción tradicionales, creando flujos de datos en vivo que alimentan los flujos de trabajo de análisis y aprendizaje automático. Las plantas alemanas que registraron un aumento de productividad del 23 % en 2024 validan el potencial financiero de la telemetría en tiempo real. [1] Siemens AG, “Siemens Reports Strong Q3 2024 Results Driven by Digital Industries,” siemens.com Los nodos de computación perimetral ubicados junto con celdas pequeñas 5G acortan los ciclos de decisión, lo que permite ajustes de control en fracciones de segundo que los sistemas cableados tienen dificultades para igualar. El cumplimiento de la norma ISO 50001 impulsa la monitorización continua de recursos, elevando los sensores de dispositivos auxiliares a activos estratégicos. La imitación competitiva multiplica entonces las implementaciones en instalaciones similares. A medida que la adopción se escala, los ecosistemas de proveedores se unen en torno a API abiertas que garantizan la inversión a futuro y aceleran las implementaciones de soluciones.
Proliferación de redes de área amplia de baja potencia
La presencia nacional de NB-IoT en 45 países y una cobertura LoRaWAN del 95 % en zonas industriales europeas eliminaron la brecha de conectividad en 2024. Los operadores monetizan franjas de espectro inactivas ofreciendo tarifas de conectividad anuales inferiores a USD 2 por volumen, convirtiendo casos de uso como la monitorización de la humedad del suelo y la medición remota en proyectos con flujo de caja positivo en cuestión de meses. Los acuerdos de nivel de servicio garantizados hacen que las redes sin licencia sean viables para cargas de trabajo críticas, mientras que la certificación alineada con el ETSI agiliza los despliegues multinacionales. A medida que el acceso se vuelve omnipresente, el mercado de sensores inalámbricos genera nuevas aplicaciones fuera de las fábricas, incluyendo el diagnóstico del estado estructural de puentes y presas.
La caída de los ASP de sensores MEMS permite una implementación masiva
Las reducciones de precios del 18% interanual en 2024 hicieron que los dispositivos MEMS de grado automotriz cayeran por debajo de los 5 USD, lo que permitió el monitoreo de activos no críticos como postes de servicios públicos y motores HVAC. [2] STMicroelectronics, “STMicroelectronics Reports 2024 Third Quarter Financial Results”, st.com Las economías de escala en múltiples fundiciones diversifican el abastecimiento y amortiguan las perturbaciones de la cadena de suministro. Las barreras más bajas incentivan a las empresas centradas en software a crear soluciones verticales sin grandes inversiones en silicio, ampliando el campo competitivo. Combinados con radios económicas, los nodos inalámbricos de menos de 10 USD alcanzan la paridad de costos con las verificaciones puntuales manuales, inclinando los presupuestos de mantenimiento hacia la automatización.
Aumento de los programas de mantenimiento predictivo en las industrias de proceso
Los sensores de vibración inalámbricos se convirtieron en estándar en equipos rotativos de más de 50 caballos de fuerza en 2024, reduciendo los costos de tiempo de inactividad hasta en un 30 % y extendiendo los ciclos de vida de los activos. [3] Emerson Electric Co., “Emerson Expands Wireless Sensor Portfolio for Predictive Maintenance”, emerson.com Los modelos de aprendizaje automático analizan meses de datos de alta frecuencia para detectar anomalías con semanas de anticipación, lo que permite intervenciones programadas en lugar de paradas de emergencia. Las aseguradoras recompensan a las instalaciones con gran cantidad de datos con descuentos en las primas, lo que mejora los cálculos de ROI. En campos petrolíferos remotos o plataformas marinas, el cambio ahorra viajes en helicóptero y reduce los riesgos de seguridad, lo que refuerza la demanda de dispositivos robustos e intrínsecamente seguros.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Interoperabilidad limitada entre pilas inalámbricas propietarias | -2.3% | Global, con la fragmentación más alta en América del Norte | Mediano plazo (2-4 años) |
| Crecientes problemas de congestión del espectro y coexistencia en bandas sub-GHz | -1.6% | Las regiones industriales densas a nivel mundial, y agudas en Europa | Corto plazo (≤ 2 años) |
| Volatilidad de la cadena de suministro de componentes semiconductores clave | -1.2% | Global, con dependencias de fabricación en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento de la superficie de ataque ciberfísico en entornos OT | -0.8% | Enfoque regulatorio en América del Norte y la UE, expandiéndose globalmente | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Interoperabilidad limitada entre pilas inalámbricas propietarias
Los protocolos específicos de los proveedores aumentan el gasto en integración en un 40 % en implementaciones de múltiples proveedores, lo que obliga a los compradores a utilizar sistemas cerrados que ralentizan la innovación. [4] Rockwell Automation, “Rockwell Automation Announces Interoperability Initiative”, rockwellautomation.com Los consorcios industriales trabajan en esquemas de datos comunes, pero el progreso no responde a la urgencia del mercado. Las empresas prefieren cada vez más las capas de puerta de enlace o middleware que traducen protocolos dispares, pero estos añaden latencia y coste. Ante la resistencia de los clientes, los grandes proveedores sopesan el equilibrio entre los beneficios de la dependencia del proveedor y el crecimiento del mercado potencial. Este estancamiento frena algunos proyectos a gran escala hasta que surjan hojas de ruta de interoperabilidad creíbles.
Creciente congestión del espectro y problemas de coexistencia en bandas sub-GHz
El aumento de la densidad de nodos inalámbricos en las bandas ISM eleva las tasas de pérdida de paquetes al 15-20% durante los picos de producción, lo que provoca un costoso sobreaprovisionamiento de la red. La pérdida de trayectoria de radiofrecuencia en entornos ricos en metales limita soluciones rápidas como los aumentos de potencia. Si bien el 5G privado ofrece una vía de escape, los costos de licencias e infraestructura siguen siendo elevados para las instalaciones más pequeñas. Las inconsistencias regionales en las regulaciones de potencia y ciclo de trabajo complican los despliegues globales, lo que obliga a variaciones de SKU que elevan los costos de inventario y cumplimiento normativo. Aparecen herramientas de gestión del espectro, pero la escasez de personal cualificado dificulta su adopción, limitando el rendimiento a corto plazo.
Análisis de segmento
Por tipo de sensor: el crecimiento de la presión desafía el liderazgo en temperatura
Los dispositivos de presión superarán a sus competidores con una tasa de crecimiento anual compuesta (TCAC) del 26.97% gracias a los rigurosos programas de seguridad en plantas de petróleo, gas y químicas, incluso cuando los dispositivos de temperatura mantuvieron un liderazgo en ingresos del 27.10% en 2025. Este cambio evidencia cómo los presupuestos de mantenimiento predictivo se orientan hacia datos de presión preventivos de fallos que antes se consideraban opcionales. Las innovaciones en sensores de presión, como los diafragmas de silicio sobre aislante, junto con las radios BLE, ofrecen un rendimiento sin deriva en fluidos corrosivos, lo que reduce los gastos generales de calibración. Mientras tanto, los sensores de vibración y posición cobran impulso en la robótica de almacenes y el diagnóstico de maquinaria rotativa, complementando la diversificación de la demanda. Los nodos multiparamétricos integrados reducen aún más los costes de instalación y simplifican el etiquetado de activos. Se prevé que el tamaño del mercado de sensores inalámbricos atribuido a los dispositivos de presión alcance una cuota del 29.05% para 2031, lo que subraya este cambio de tendencia. Los proveedores de componentes ahora precalibran los sensores en la fábrica, lo que acelera el tiempo de generación de ingresos para los integradores de sistemas.
Los sensores químicos y de gas de segunda generación cumplen con las estrictas normas de calidad del aire interior, lo que impulsa la modernización de sistemas de climatización (HVAC) en fábricas de semiconductores y del sector sanitario. Los sensores de imagen, combinados con radares de ondas milimétricas, conforman módulos de inspección visual para sitios peligrosos, lo que permite realizar auditorías de seguridad remotas sin intervención humana. Los sensores de flujo y humedad se adaptan a las tendencias de ahorro de agua y cumplimiento normativo en la fabricación farmacéutica, respectivamente. A medida que las configuraciones multisensor maduran, los compradores se inclinan por nodos con garantía de futuro que admiten actualizaciones de firmware inalámbricas, lo que garantiza una rentabilidad a largo plazo. En consecuencia, el mercado de sensores inalámbricos respalda un creciente mercado de servicios de actualización seguros que integran la ciberhigiene con mejoras funcionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: La logística altera la primacía del sector automotriz
El sector automotriz generó el 22.05% de sus ingresos en 2025 gracias a casos de uso consolidados de presión de neumáticos, gestión del motor y estabilidad del vehículo, lo que fortaleció la demanda de equipos originales y los ciclos de reemplazo. Sin embargo, la logística y el transporte están en camino de alcanzar la tasa de crecimiento anual compuesta (TCAC) más rápida, con un 26.75%, a medida que las flotas digitalizan remolques, contenedores y carretillas elevadoras para reforzar el cumplimiento de la cadena de frío y reducir drásticamente el desperdicio de combustible. El geofencing en tiempo real y el análisis del estado de la carga reducen las primas de seguros, lo que fomenta la implementación masiva de sensores. Se proyecta que la cuota de mercado de sensores inalámbricos captada por la logística supere el 18.60% para 2031, reduciendo la brecha con las empresas automotrices tradicionales.
La adopción en el sector sanitario se acelera gracias a wearables para la monitorización remota de pacientes que minimizan los reingresos hospitalarios, mientras que las compañías eléctricas instalan nodos de vibración y temperatura en turbinas y transformadores para retrasar las costosas interrupciones del servicio. El sector aeroespacial y de defensa adquiere nodos inalámbricos robustos para la monitorización del estado estructural del fuselaje, utilizando radios de malla ligeras para evitar cableado adicional. Los dispositivos domésticos inteligentes de consumo popularizan los sensores Wi-Fi y Thread para la seguridad y la gestión energética, normalizando su uso entre compradores sin conocimientos técnicos e inspirando la transición a segmentos de la industria ligera. Estas dinámicas convergentes amplían la base de clientes de la industria de sensores inalámbricos más allá de la fabricación pesada.
Por protocolo de conectividad: NB-IoT celular desafía la supremacía de Bluetooth
Bluetooth y BLE retuvieron el 33.10 % de los ingresos de 2025 gracias a la integración casi universal de chipsets, el funcionamiento autónomo de celdas de botón y la madurez de las actualizaciones OTA. Sin embargo, la adopción de NB-IoT celular se acelera gracias a la segmentación de red 5G, lo que permite una conectividad respaldada por acuerdos de nivel de servicio (SLA) para la medición de servicios públicos y el seguimiento de activos a escala global. Los operadores integran paneles de control en la nube, lo que simplifica la contratación para empresas no relacionadas con las telecomunicaciones. A medida que las mejoras en la duración de las baterías reducen el coste total, se prevé que el tamaño del mercado de sensores inalámbricos atribuido a los endpoints NB-IoT alcance los 12 600 millones de dólares para 2031.
Wi-Fi 6 permite inspecciones de alto ancho de banda, como imágenes de alta resolución, mientras que las redes en malla Zigbee y Thread dominan las renovaciones de edificios inteligentes con flujos de tráfico autorreparables. LoRaWAN posee activos distantes y dispersos, como bombas de riego, y WirelessHART permanece arraigado en bucles de control de procesos que requieren una latencia determinista. Sigfox decae debido a la incertidumbre de la reestructuración corporativa, lo que demuestra los riesgos de la dependencia de un solo operador. La batalla de protocolos se está consolidando en torno a estándares abiertos con suministro de silicio de múltiples proveedores, en consonancia con la preferencia de los compradores por implementaciones con garantía de futuro.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por entorno de implementación: Las instalaciones en exteriores en condiciones adversas se aceleran
Los interiores de fábricas aún representan el 37.10% de los ingresos en 2025 gracias a la fácil integración de los PLC y sistemas SCADA con las puertas de enlace inalámbricas. Sin embargo, los entornos exteriores robustos, desde parques eólicos hasta minas de procesamiento de minerales, se acercan a una tasa de crecimiento anual compuesta (TCAC) del 27.32%, ya que la recolección de energía y las carcasas con alta clasificación IP eliminan las visitas de mantenimiento. Se proyecta que el tamaño del mercado de sensores inalámbricos asignado a nodos exteriores supere los 18.4 000 millones de dólares para 2031, gracias a los dispositivos de presión y vibración que cumplen con la normativa ATEX y que resisten atmósferas explosivas.
Las implementaciones submarinas estrenan sensores de telemetría acústica para la detección de fugas en tuberías, mientras que los campos agrícolas adoptan nodos de suelo y meteorológicos LoRaWAN para optimizar el riego. Los edificios y residencias emplean sensores de ocupación y luz basados en Thread para reducir los costos de climatización, acortando los plazos de amortización a menos de tres años. Los organismos reguladores citan cada vez más cláusulas de monitorización continua en los permisos ambientales, extendiendo las redes de sensores a las chimeneas de emisiones y las salidas de aguas residuales. En conjunto, estos casos de uso diversifican los ingresos y suavizan la ciclicidad vinculada a los presupuestos de fabricación discretos.
Análisis geográfico
Mercado de sensores inalámbricos de América del Norte
Norteamérica controló el 38.10 % de los ingresos de 2025, gracias a los pioneros de la Industria 4.0, los ecosistemas de integración de sistemas consolidados y la transparencia de las normas de la FCC que avalan la operación sub-GHz sin licencia. Los incentivos fiscales corporativos aceleran aún más los ciclos de renovación de equipos de capital. Las subvenciones del sector público para la modernización de carreteras, puentes y servicios de agua integran la detección inalámbrica como estándar, lo que estabiliza la demanda a largo plazo. Marcos de ciberseguridad como el NIST 800-82 guían las defensas de OT, tranquilizando a los compradores reacios al riesgo y elevando el nivel de los ciclos de vida de desarrollo seguro de los proveedores.
Mercado de sensores inalámbricos APAC
Asia-Pacífico se encamina a registrar la tasa de crecimiento anual compuesta (TCAC) más rápida, del 27.22 %. La política de doble circulación de China y el plan "Hecho en China 2025" subsidian las modernizaciones digitales y aumentan los pedidos a granel de sensores MEMS producidos por fábricas nacionales. La Misión de Ciudades Inteligentes de la India exige servicios públicos con IoT, lo que impulsa las contrataciones municipales. La Sociedad 5.0 de Japón impulsa proyectos piloto intersectoriales que combinan IA, robótica y plataformas de sensores. El suministro de componentes a precios competitivos, combinado con el aumento de la demanda regional, posiciona a la región como centro de producción y comprador de gran volumen, lo que refuerza las economías de escala en el mercado de sensores inalámbricos.
Mercado de sensores inalámbricos de EMEA
Europa equilibra un crecimiento robusto con una estricta supervisión regulatoria. El RGPD añade una carga adicional a la protección de datos, mientras que las propuestas de la Ley de Ciberresiliencia impulsan la seguridad desde el diseño. Sin embargo, el Pacto Verde Europeo financia proyectos de monitorización de emisiones a gran escala, impulsando instalaciones a lo largo de corredores químicos y centros siderúrgicos. Las fragmentadas normas nacionales de radio se armonizan gradualmente, pero los socios de integración aún navegan por diferentes vías de certificación. A pesar de la complejidad, los clústeres de la industria de procesos establecidos en Alemania, Italia y los países nórdicos proporcionan una base instalada estable, propicia para las modernizaciones inalámbricas. Oriente Medio y África son regiones incipientes pero prometedoras, con estados del Golfo ricos en petróleo que realizan pruebas piloto con sensores de recolección de energía en oleoductos remotos y empresas de servicios públicos africanas que prueban la implementación de medidores inteligentes NB-IoT.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los sensores inalámbricos operan bajo normas de equipos de radio, condiciones de uso del espectro y esquemas de conformidad centrados en el IoT en constante evolución, que varían según la región. En Estados Unidos, la FCC implementó una norma final, vigente desde el 15 de junio de 2026, que establece un procedimiento de revisión prioritaria acelerada para ciertos equipos cuando se prueban en laboratorios de pruebas de confianza en Estados Unidos o en economías cubiertas por acuerdos comerciales recíprocos, lo que puede afectar los plazos de certificación para radios y pasarelas de sensores.
En Europa, la armonización continúa a través de las normas ETSI utilizadas para demostrar el cumplimiento de la Directiva de Equipos Radioeléctricos, incluidas ETSI EN 302 065-4-1 (V2.2.1) para dispositivos de detección de materiales UWB y ETSI EN 303 659 (V1.1.1) para dispositivos de red de datos SRD, adoptadas en febrero de 2025, con plazos nacionales de retirada fijados para el 30 de noviembre de 2026. India está reforzando la conformidad de los dispositivos IoT a través del Centro de Ingeniería de Telecomunicaciones (TEC), incluidos los Requisitos Esenciales revisados notificados en junio de 2026 para las categorías de pasarelas y puntos finales de IoT, como contadores inteligentes, dispositivos de seguimiento y dispositivos de monitorización ambiental, lo que define la documentación del producto, las pruebas y la elegibilidad para la adquisición en grandes despliegues.
Análisis de la cadena de valor
La cadena de valor de los sensores inalámbricos abarca desde los MEMS y los elementos sensores (presión, temperatura, vibración, gas) hasta los chips de señal mixta y RF, los módulos (BLE, LoRaWAN, NB-IoT), el firmware integrado y la seguridad, y finalmente la fabricación y calibración de los dispositivos. A partir de ahí, los productos se integran en sistemas OT/IT (SCADA/PLC, sistemas de registro de datos y análisis en la nube). Los canales de distribución suelen incluir fabricantes de equipos originales (OEM) de automatización industrial, empresas de servicios públicos e integradores de infraestructura, y proveedores de conectividad que ofrecen gestión de dispositivos, SIM/eSIM y servicios de ciclo de vida para implementaciones LPWA.
Las alianzas están influyendo cada vez más en cómo se empaquetan la conectividad y los dispositivos para su implementación. En mayo de 2026, Telenor IoT y Sateliot anunciaron una alianza alineada con la versión 17 NTN de 3GPP para que los dispositivos NB-IoT estándar puedan alternar entre redes terrestres y satelitales sin hardware personalizado, lo que genera mayor valor hacia la conectividad gestionada y la habilitación de roaming. En junio de 2026, WiSig Networks y Viasat se asociaron para desarrollar un chipset y un módulo NB-IoT NTN, reforzando la innovación en módulos como una forma de extender la cobertura a activos remotos y peligrosos. En la fase posterior, los integradores y los proveedores de cartera continúan combinando hardware de detección con la gestión del rendimiento de los activos y el análisis, como se refleja en la colaboración de Megger y Sentrisense en junio de 2025 en la monitorización de la red eléctrica, donde los largos ciclos de vida de los activos de las empresas de servicios públicos y los requisitos de robustez influyen en la calificación de los componentes y las decisiones de doble proveedor.
Panorama competitivo
El sector sigue estando moderadamente fragmentado. Conglomerados como Siemens, ABB y Honeywell aprovechan las plataformas de automatización instaladas para la venta cruzada de nodos de sensores, combinando software de análisis de borde para asegurar flujos de ingresos recurrentes. Fabricantes especializados de sensores como TE Connectivity y Bosch Sensortec compiten mediante especificaciones de precisión especializadas y avances en miniaturización. Fabricantes de semiconductores como Texas Instruments y Analog Devices suministran diseños de referencia y módulos de radio precertificados, lo que reduce los ciclos de diseño para los fabricantes de equipos originales (OEM) y protege los volúmenes de silicio.
Las estrategias de plataforma dominan. Los proveedores integran hardware con paneles de control en la nube y motores de IA, creando ofertas integrales que incrementan los ingresos anuales recurrentes y elevan los costos de cambio de los clientes. La defensa de las patentes en torno a la recolección de energía, la fusión de sensores y los cargadores de arranque seguros define los objetivos de fusiones y adquisiciones, impulsando la consolidación a pesar del panorama general fragmentado. Las turbulencias en la cadena de suministro en 2024 impulsaron movimientos de integración vertical, como lo demuestra la expansión de la fábrica alemana de Siemens, con una inversión de 150 millones de dólares, para líneas de sensores de vibración, con un envío previsto de 2 millones de unidades anuales para 2026.
Los requisitos de ciberseguridad y seguridad funcional añaden nuevas palancas de diferenciación. Los proveedores que obtienen las certificaciones IEC 62443 e ISO 27001 obtienen ventajas competitivas en sectores regulados. Las startups aprovechan las carencias ofreciendo pasarelas independientes del protocolo y software de superposición de confianza cero, lo que atrae financiación de riesgo, pero se enfrenta a una ardua batalla por el reconocimiento de marca. La ecuación competitiva ahora depende de ofrecer carteras interoperables, seguras y listas para el análisis a escala, manteniendo al mismo tiempo la agilidad de precios ante la disminución de los costos de MEMS.
Líderes de la industria de sensores inalámbricos
Honeywell International Inc.
Schneider Electric SE
Siemens AG
Emerson Electric Co.
Texas Instruments Incorporated
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Schneider Electric firmó un acuerdo definitivo para adquirir Cognite Holding BV por 3.1 millones de dólares en una transacción totalmente en efectivo. Esta operación refuerza la plataforma de software de inteligencia artificial y datos industriales de Schneider Electric, mejorando el proceso desde la recopilación de datos de sensores hasta la obtención de información contextualizada sobre activos y operaciones en implementaciones de automatización industrial.
- Mayo de 2026: Emerson lanzó la plataforma Emerson Synchros IIoT para ampliar la visibilidad inalámbrica del estado de los activos sin necesidad de realizar grandes cambios en la infraestructura. Gracias a su arquitectura WirelessHART y a un enfoque de plataforma, esta versión permite implementaciones de modernización más amplias en la industria de procesos, donde la monitorización continua y una puesta en marcha más rápida son factores clave en las decisiones de compra.
- Agosto de 2024: Emerson presentó el transmisor inalámbrico multidiscreto de entrada o salida Rosemount 802 para brindar mayor flexibilidad en la integración de señales discretas en redes inalámbricas. Este dispositivo amplía la gama de instrumentación y activos existentes que pueden incorporarse a programas de monitoreo inalámbrico, lo que facilita la modernización gradual en plantas que prefieren actualizaciones progresivas en lugar de recableados.
Alcance del informe del mercado global de sensores inalámbricos
Los sensores inalámbricos son herramientas de medición para monitorear y registrar las condiciones físicas del entorno. Están equipados con transmisores que convierten las señales de los instrumentos de control de procesos en transmisiones de radio.
El mercado de sensores inalámbricos está segmentado por tipo (sensor de presión, sensor de temperatura, sensor químico y de gas, sensor de posición y proximidad), por industria de usuario final (automotriz, atención médica, aeroespacial y defensa, energía y potencia, alimentos y bebidas) y por geografía. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por tipo de sensor
| Sensores de presión |
| Sensores de temperatura |
| Sensores químicos y de gas |
| Sensores de posición y proximidad |
| Sensores de vibración |
| Sensores de flujo |
| Sensores de humedad |
| Sensores de imagen |
| Otros tipos de sensores |
Por industria del usuario final
| Motorium |
| Sector Sanitario |
| Aeroespacial y defensa |
| Energía y poder |
| Alimentos y Bebidas |
| Agricultura |
| Automatización de edificios y casas inteligentes |
| Electrónica de Consumo: |
| Logística y Transporte |
| Otras industrias de usuarios finales |
Por protocolo de conectividad
| Bluetooth y BLE |
| Wi-Fi |
| Zigbee |
| Celular (4G/5G/NB-IoT) |
| LoRaWAN |
| Sigfox |
| WirelessHART |
| Hilo |
| Z-Wave |
| Otros protocolos de conectividad |
Por entorno de implementación
| Interior Industrial |
| Exteriores duros |
| Ubicaciones remotas/peligrosas |
| Submarino |
| Infraestructura de edificación / Residencial |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de sensor | Sensores de presión | ||
| Sensores de temperatura | |||
| Sensores químicos y de gas | |||
| Sensores de posición y proximidad | |||
| Sensores de vibración | |||
| Sensores de flujo | |||
| Sensores de humedad | |||
| Sensores de imagen | |||
| Otros tipos de sensores | |||
| Por industria del usuario final | Motorium | ||
| Sector Sanitario | |||
| Aeroespacial y defensa | |||
| Energía y poder | |||
| Alimentos y Bebidas | |||
| Agricultura | |||
| Automatización de edificios y casas inteligentes | |||
| Electrónica de Consumo: | |||
| Logística y Transporte | |||
| Otras industrias de usuarios finales | |||
| Por protocolo de conectividad | Bluetooth y BLE | ||
| Wi-Fi | |||
| Zigbee | |||
| Celular (4G/5G/NB-IoT) | |||
| LoRaWAN | |||
| Sigfox | |||
| WirelessHART | |||
| Hilo | |||
| Z-Wave | |||
| Otros protocolos de conectividad | |||
| Por entorno de implementación | Interior Industrial | ||
| Exteriores duros | |||
| Ubicaciones remotas/peligrosas | |||
| Submarino | |||
| Infraestructura de edificación / Residencial | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| South Korea | |||
| India | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Qatar | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Nigeria | |||
| Resto de Africa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de sensores inalámbricos y su nivel esperado para 2031?
Está valorado en 18.68 millones de dólares en 2026 y se proyecta que alcance los 59.55 millones de dólares en 2031.
¿Qué tan rápido está creciendo el mercado anualmente?
La tasa de crecimiento anual compuesta prevista es del 26.06% entre 2026 y 2031.
¿Qué tipo de sensor se está expandiendo más rápido?
Se pronostica que los sensores de presión crecerán a una tasa compuesta anual del 26.97 % debido a sus funciones críticas para la seguridad en las operaciones de petróleo y gas.
¿Qué segmento de usuarios finales aportará más ingresos nuevos hasta 2031?
Logística y transporte, gracias a las necesidades de digitalización de la cadena de suministro y optimización de la flota pospandemia.
¿Qué región muestra el mayor potencial de crecimiento futuro?
Se proyecta que Asia-Pacífico avance a una tasa de crecimiento anual compuesta (CAGR) del 27.22% impulsada por la digitalización de la manufactura y las inversiones en ciudades inteligentes.


