

Tamaño y participación en el mercado de ropa femenina
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
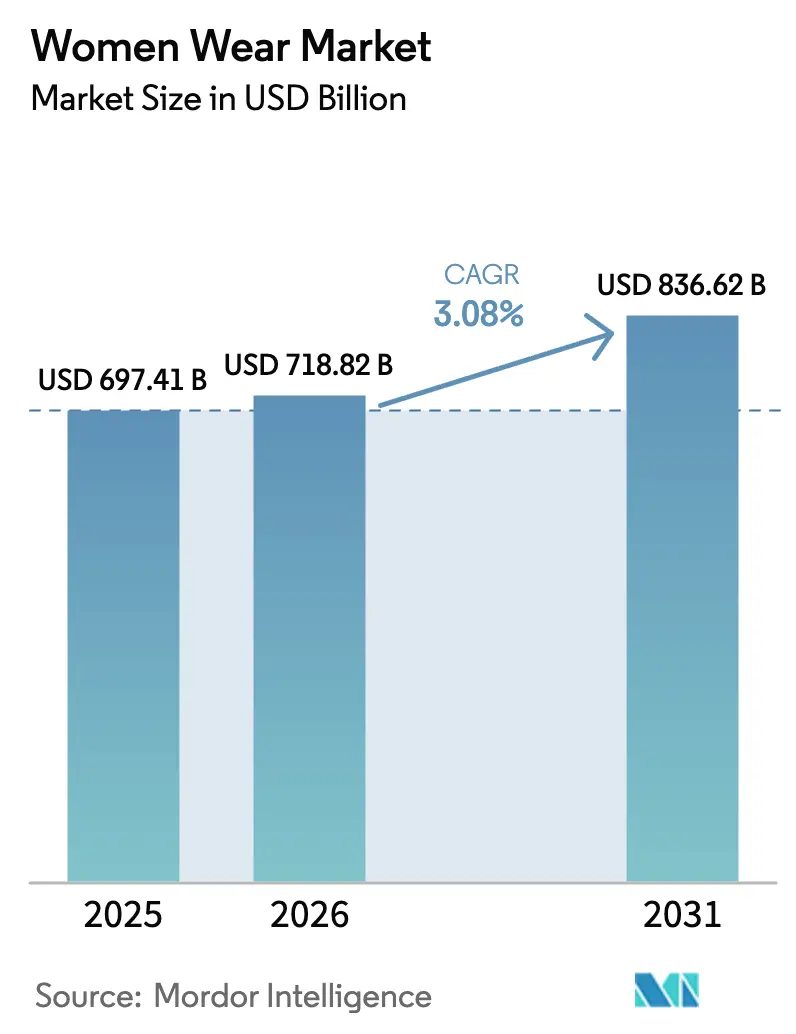
| Tamaño del mercado (2026) | USD 718.82 mil millones |
| Tamaño del mercado (2031) | USD 836.62 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.08% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de ropa femenina por Mordor Intelligence
Se espera que el tamaño del mercado de ropa femenina aumente de USD 697.41 mil millones en 2025 a USD 718.82 mil millones en 2026 y alcance los USD 836.62 mil millones para 2031, creciendo a una CAGR del 3.08% durante 2026-2031. Las preferencias cambiantes de los consumidores y las opiniones cambiantes sobre la moda, la identidad y el estilo de vida están transformando el mercado de la ropa femenina. Las compradoras de hoy se centran cada vez más en el valor, la interacción digital y la sostenibilidad, con mayor énfasis en la autenticidad, el abastecimiento ético y la inclusión en lugar del precio o la marca por sí solas. Las marcas que promueven la positividad corporal, como Aerie, junto con marcas conocidas por iniciativas de sostenibilidad transparentes como Patagonia, están ganando una mayor tracción entre los consumidores. Al mismo tiempo, los guardarropas se están volviendo más versátiles, reflejando estilos de vida que combinan trabajo remoto, bienestar y actividades sociales. Esto ha sostenido la demanda de ropa deportiva e híbrida que ofrece comodidad sin sacrificar el estilo. La innovación digital desempeña un papel fundamental en la toma de decisiones de compra, ya que la personalización impulsada por IA, las herramientas de prueba virtual y el contenido de influencers mejoran el descubrimiento online y la confianza al comprar. Los consumidores más jóvenes, en particular las mujeres de la Generación Z, están a la vanguardia de este cambio, favoreciendo marcas con un propósito definido que se alinean con sus valores sociales y ambientales. Como resultado, las plataformas de reventa y los servicios de alquiler de ropa están cobrando impulso, lo que indica una tendencia hacia la concepción de la moda como un servicio en lugar de como una propiedad. Las plataformas de comercio social como Instagram y Pinterest amplifican aún más esta tendencia al combinar a la perfección la inspiración, la interacción con la comunidad y la compra directa.
Conclusiones clave del informe
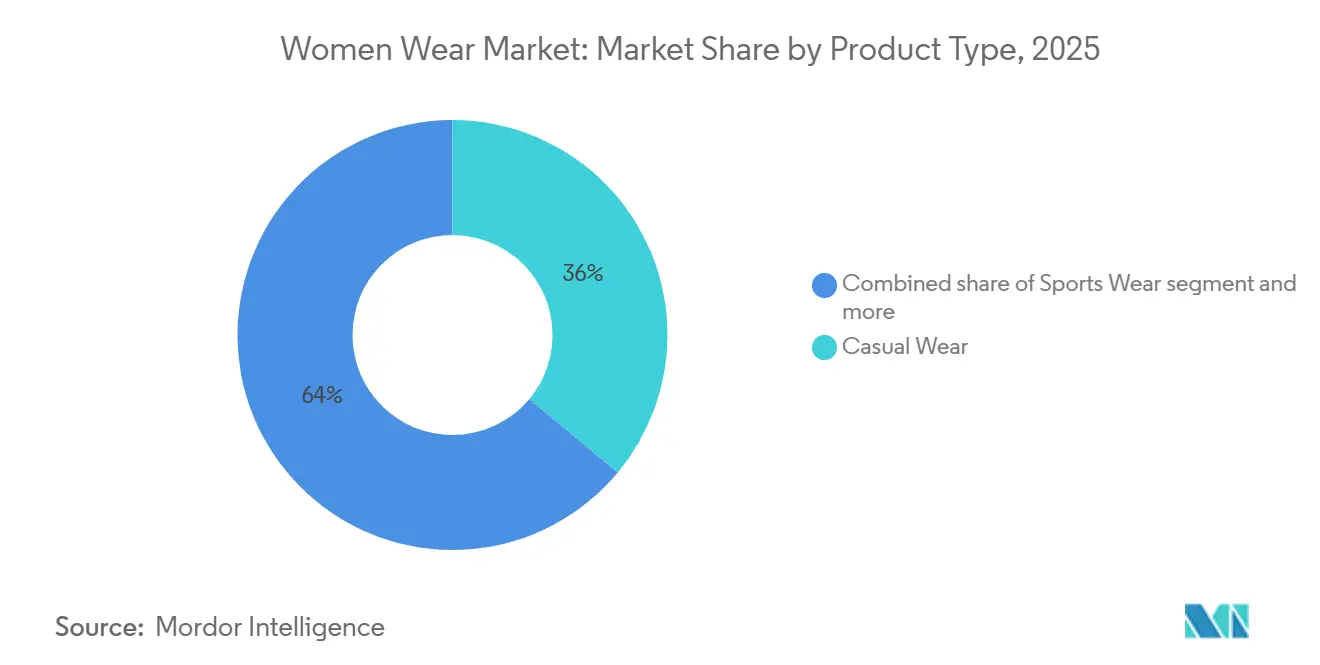
- Por tipo de producto, la ropa informal lideró con el 36.04% de la participación de mercado de ropa femenina en 2025, mientras que la ropa deportiva registró la perspectiva de CAGR del 4.82% más rápida hasta 2031.
- Por categoría, la ropa normal capturó el 96.70% del mercado de ropa femenina en 2025, mientras que se prevé que la ropa de maternidad crezca a una CAGR del 5.2% entre 2026 y 2031.
- Por rango de precios, las marcas del mercado masivo representaron el 68.47% de los ingresos en 2025; las marcas premium y de lujo están avanzando a una CAGR del 4.58% hasta 2031.
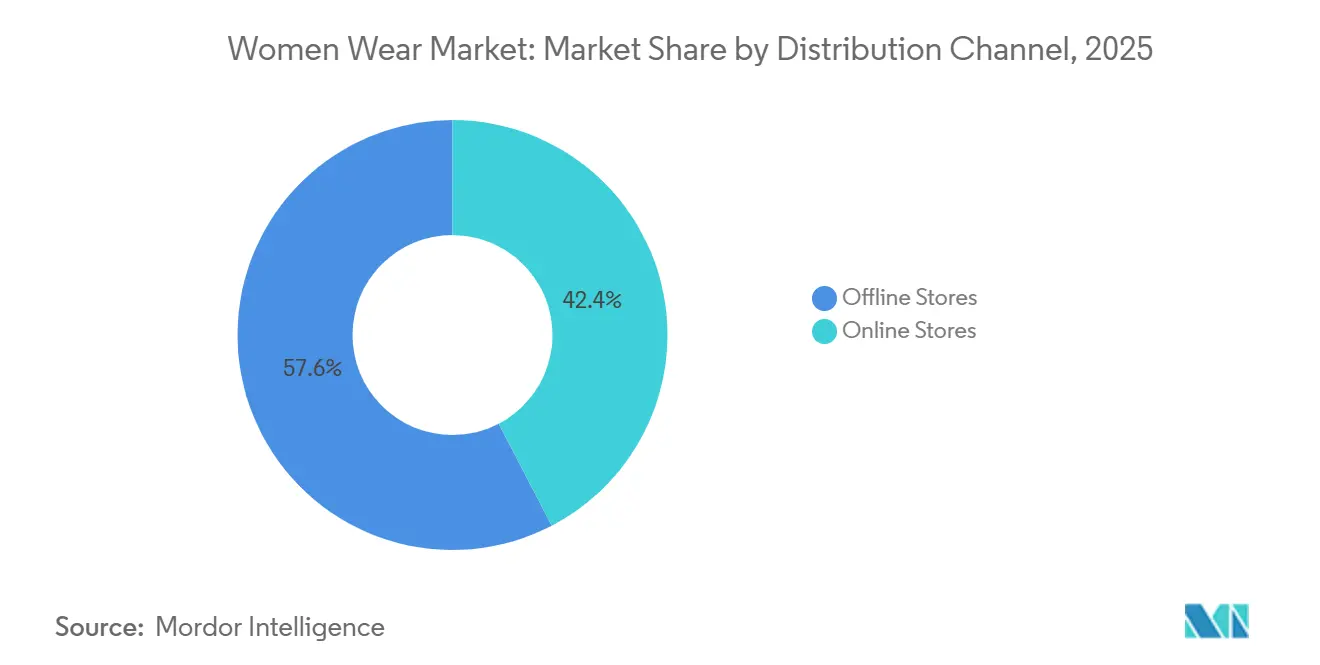
- Por canal de distribución, el comercio minorista fuera de línea representó el 57.64 % de los ingresos de 2025; se proyecta que el comercio en línea se expandirá a una CAGR del 4.15 % hasta 2031.
- Por geografía, Asia-Pacífico fue la región más grande, representando el 36.49 % de los ingresos en 2025, y está registrando una CAGR del 4.75 % para el período 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de ropa femenina
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Número creciente de mujeres en la fuerza laboral | + 0.6% | Global, con efectos más fuertes en India, Indonesia, Arabia Saudita y el Sudeste Asiático. | Largo plazo (≥ 4 años) |
| Tendencias de moda cambiantes | + 0.5% | Global, acelerado por las redes sociales en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Mayor preferencia por la ropa de lujo | + 0.4% | América del Norte, Europa, Oriente Medio; crecimiento selectivo en ciudades de primer nivel de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de ropa deportiva debido al estilo de vida activo de las mujeres | + 0.8% | Global, liderado por América del Norte, Europa y la región urbana de Asia-Pacífico. | Corto a mediano plazo (≤ 4 años) |
| Influencia de las redes sociales y la publicidad | + 0.7% | Global, mayor penetración en América del Norte, Europa, Oriente Medio y Asia urbana. | Corto plazo (≤ 2 años) |
| Ampliando la gama de tallas y estilos con la innovación en la moda | + 0.5% | Impulso regulatorio global en Europa y América del Norte para un dimensionamiento inclusivo | Mediano a largo plazo (2-4+ años) |
| Fuente: Inteligencia de Mordor | |||
Número creciente de mujeres en la fuerza laboral
La participación femenina en la fuerza laboral alcanzó el 53% en las economías de la OCDE en 2024, sin embargo, las disparidades regionales crean focos de demanda asimétrica, según el Banco Mundial [1] Fuente: Banco Mundial, “Tasa de participación en la fuerza laboral femenina”, worldbank.org . La tasa de Arabia Saudita aumentó del 22% en 2018 al 34% en 2022, lo que se correlaciona directamente con una proporción del 25% del gasto minorista total ahora asignado a la moda femenina y un aumento de cinco veces en la penetración en línea desde 2019, según la Comisión de Moda Saudita. La formalización de la fuerza laboral de la India está atrayendo a las mujeres al comercio minorista organizado y al comercio electrónico, con segmentos premium asequibles, con precios entre un 20% y un 40% superiores a las ofertas masivas, capturando una proporción desproporcionada a medida que aumentan los ingresos disponibles. Esta dinámica eleva la demanda de ropa de trabajo versátil, híbridos athleisure y guardarropas modulares que se adaptan tanto a entornos profesionales como informales. Este cambio también presiona a las marcas para que amplíen la inclusión de tallas y las líneas de maternidad, ya que las madres trabajadoras buscan prendas que se adapten a las diferentes etapas de la vida sin sacrificar el estilo ni la funcionalidad.
Mayor preferencia por la ropa de lujo
El sector de la moda de lujo presenta un panorama dual: la ropa tiene un rendimiento inferior al de la joyería y los accesorios, ya que los consumidores priorizan las prendas de inversión sobre las de temporada. Sin embargo, se prevé que el segmento premium/de lujo en la moda femenina crezca a una tasa compuesta anual del 4.58 % hasta 2031, un 49 % más rápido que la media del mercado, debido a que capta el gasto aspiracional de los estratos de ingresos medios-altos en lugar de las personas con un patrimonio neto muy elevado. Las marcas de gama media que ofrecen diseños sofisticados a precios accesibles, como COS, Sandro y Maje, están ganando cuota de mercado a medida que las casas de lujo tradicionales suben los precios para compensar la caída del volumen de ventas, lo que, sin querer, excluye a los compradores más jóvenes. Oriente Medio ejemplifica esto: los consumidores de los EAU gastan 1,600 USD per cápita al año en moda frente a los 500 USD en Arabia Saudita, y el 34 % de los compradores de Dubái afirman comprar sin comprobar el precio, pero el 69 % se sienten atraídos por programas de recompensas exclusivos que combinan la señalización de estatus con el valor, según la Cámara de Comercio de Dubái [2] Fuente: Cámara de Comercio de Dubái, “UAE Fashion Outlook 2024”, dubaichamber.com.
Influencia de las redes sociales y la publicidad
Las plataformas sociales impulsan ahora la mayor parte del descubrimiento de compras para mujeres menores de 35 años, con influencers de TikTok e Instagram que ejercen una credibilidad que supera a los patrocinios tradicionales de celebridades entre un 40 % y un 60 % en métricas de conversión. Esta dinámica comprime el embudo de marketing: una publicación viral puede generar 50 000 pedidos en 72 horas, pero también expone a las marcas a riesgos reputacionales si la calidad o la ética no cumplen, como se vio cuando las demandas por plagio de diseño contra Shein en julio de 2023 provocaron una reacción negativa de los consumidores a pesar de que la empresa tenía una cuota de mercado global del 20 % en la moda rápida. Los minoristas están respondiendo integrando contenido comprable directamente en los feeds de redes sociales y desplegando microinfluencers con entre 10 000 y 100 000 seguidores, que ofrecen tasas de interacción entre 3 y 5 veces mayores que los macroinfluencers a una décima parte del coste. Oriente Medio muestra una penetración extrema: el 75% de las compras de moda saudíes están influenciadas por canales digitales, y el 90% del crecimiento reciente provino de internet, lo que subraya cómo el comercio social puede superar al comercio minorista físico en mercados con alta adopción de teléfonos inteligentes y demografía joven, según la Comisión de Moda Saudí [3] Fuente: Comisión de Moda Saudí, “Informe del mercado de la moda saudí 2024”, fashioncommission.gov.sa.
Ampliando la gama de tallas y estilos con la innovación en la moda
Las tallas inclusivas han pasado de ser un nicho de mercado a una necesidad competitiva, impulsada por los movimientos de positividad corporal y el escrutinio regulatorio. La estrategia textil de la Unión Europea y la evolución de las normas ISO para las tallas de las prendas presionan a las marcas para expandirse más allá de las tallas tradicionales, mientras que el segmento de tallas grandes en Norteamérica y Europa crece entre 1.5 y 2 veces más rápido que el de las tallas estándar. La ropa premamá ejemplifica este cambio: la categoría se expande a una tasa de crecimiento anual compuesta (TCAC) del 5.20 % hasta 2031, con Asia-Pacífico con una cuota del 38.5 %. Sin embargo, la innovación de productos sigue concentrándose en Norteamérica y Europa, donde marcas como Kindred Bravely registraron un crecimiento de ventas del 30 % en enero de 2025 tras el lanzamiento de una línea Eco-Luxe con TENCEL y algodón orgánico. La ropa moldeadora está evolucionando de manera similar: Knix presentó ropa moldeadora personalizable con tecnología PerfectCut en octubre de 2024, apuntando al mercado global al priorizar la comodidad sobre la compresión, un pivote que se alinea con el 71% de los consumidores europeos que expresan preocupaciones por la sostenibilidad, pero el 3% que realmente paga primas, lo que sugiere que la innovación funcional puede desbloquear la disposición a pagar mejor que los atractivos éticos por sí solos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de mercados falsificados y no organizados | -0.4% | Global, concentrado en Asia-Pacífico, Oriente Medio, África y América Latina. | Corto a mediano plazo (≤ 4 años) |
| Los altos costos asociados a las marcas de lujo | -0.3% | Global, más agudo en Europa, América del Norte y ciudades seleccionadas de Asia y el Pacífico. | Mediano plazo (2-4 años) |
| Volatilidad en los precios de las materias primas | -0.5% | Dependencias globales de la cadena de suministro en el algodón (EE. UU., India) y el poliéster (China, Sudeste Asiático) | Corto plazo (≤ 2 años) |
| Interrupciones de la cadena de suministro y evolución de los estándares regulatorios | -0.6% | Impactos arancelarios globales en América del Norte y escrutinio del trabajo forzoso en el abastecimiento de Asia-Pacífico | Corto a mediano plazo (≤ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de mercados falsificados y no organizados
La OCDE y la Oficina de Propiedad Intelectual de la Unión Europea estiman que la ropa falsificada representa entre el 5 % y el 7 % del comercio mundial de prendas de vestir, con Asia-Pacífico, Oriente Medio y África soportando una exposición desproporcionada debido a una aplicación más débil y entornos minoristas fragmentados [4] Fuente: OCDE y EUIPO, “Trade in Counterfeit Apparel”, oecd.org . Esta erosión se ve agravada por los mercados no organizados, los vendedores ambulantes, el comercio electrónico informal y las importaciones del mercado gris, que reducen los precios de las marcas entre un 40 % y un 70 %, particularmente en India, Indonesia, Nigeria y Egipto, donde la penetración del comercio minorista formal se mantiene por debajo del 30 %. La proliferación socava el valor de la marca y la obtención de márgenes, ya que los consumidores que compran falsificaciones a menudo experimentan fallas de calidad que contaminan la percepción del producto legítimo. Los mercados digitales amplifican el desafío: las plataformas que alojan a vendedores externos tienen dificultades para verificar la autenticidad a gran escala, y los envíos transfronterizos explotan las lagunas regulatorias. Las marcas están invirtiendo en autenticación basada en blockchain, etiquetado RFID y canales de venta directa al consumidor para recuperar el control; sin embargo, el coste de la aplicación de la normativa, estimado entre el 2 % y el 4 % de los ingresos para las casas de lujo, reduce la rentabilidad y desvía capital de la innovación.
Volatilidad en los precios de las materias primas
Los precios del algodón oscilaron entre USD 0.75 y USD 0.95 por libra durante 2024-2025, impulsados por perturbaciones climáticas en Estados Unidos e India, tensiones geopolíticas que afectaron las exportaciones del Mar Negro y comercio especulativo. El poliéster, que representa más del 50% del consumo mundial de fibra, vio fluctuar los costos de materia prima vinculados al petróleo crudo entre un 20% y un 30% trimestre a trimestre, comprimiendo los márgenes para los actores del mercado masivo que carecen de sofisticación en cobertura o integración vertical. La Asociación de la Industria de la Moda de Estados Unidos documentó que el 100% de las empresas encuestadas clasificaron los aranceles y la volatilidad de los costos de los insumos como sus principales desafíos operativos en 2024, con la propuesta de suspensión de minimis amenazando con aumentar los costos de llegada para los envíos directos al consumidor entre un 15% y un 25% [5] Fuente: Asociación de la Industria de la Moda de Estados Unidos, “Benchmarking Survey 2024”, usfia.org . Las marcas están respondiendo mediante la deslocalización cercana, la producción en México, Centroamérica y Turquía para los mercados norteamericano y europeo, y mediante la firma de contratos plurianuales con las fábricas. Sin embargo, estas estrategias reducen la flexibilidad para adaptarse a las tendencias en tejidos o a las alternativas sostenibles. La transición a fibras de menor impacto añade complejidad: Inditex logró un uso del 73 % de fibras de menor impacto en 2024, pero el algodón orgánico y el poliéster reciclado tienen precios entre un 20 % y un 40 % superiores a los de los insumos convencionales, lo que obliga a sopesar los compromisos de sostenibilidad y la competitividad de precios.
Análisis de segmento
Por tipo de producto: Ropa deportiva Momentum Desafíos Casual Dominio
La ropa casual representó el 36.04% del mercado en 2025, lo que refleja su omnipresencia en diferentes grupos demográficos y ocasiones. Sin embargo, la ropa deportiva se expande a una tasa de crecimiento anual compuesta (TCAC) del 4.82% hasta 2031, a medida que la ropa deportiva trasciende los gimnasios para convertirse en ropa de diario. Esta divergencia señala un cambio estructural donde la comodidad, la versatilidad y los tejidos de alto rendimiento definen ahora la moda convencional, desdibujando las fronteras entre las categorías casual y deportiva. La alianza de Nike con Skims en febrero de 2025 ejemplifica esta convergencia, combinando textiles de alto rendimiento con siluetas de fajas para abarcar la transición entre ropa de estar por casa y ropa deportiva. Por otro lado, Adidas lanzó la ropa deportiva premamá Stay In Play en julio de 2024, dirigida al mercado global de ropa interior premamá, valorado en 8.3 millones de dólares, que se expande a una TCAC del 6.8%.
La ropa de dormir y la ropa de estar por casa experimentaron un auge entre 2020 y 2022, pero desde entonces se han normalizado, creciendo en línea con el mercado base a medida que los consumidores reequilibran sus armarios hacia la ropa de abrigo. La ropa interior y moldeadora se está orientando hacia diseños que priorizan la comodidad, sujetadores sin aros, confección sin costuras y tejidos transpirables que se alinean con los movimientos de positividad corporal y rechazan la estética tradicional de compresión. La categoría "Otros", que abarca ropa étnica, prendas para ocasiones especiales y segmentos de nicho, se beneficia de la reanudación de las celebraciones culturales y los eventos sociales tras la pandemia, especialmente en Asia-Pacífico y Oriente Medio, donde los festivales y las bodas impulsan un gasto concentrado. Las marcas que abarcan múltiples tipos de productos, como la expansión de Lululemon de pantalones de yoga a líneas para correr, entrenar y ropa informal, están captando una cuota de mercado desproporcionada al ofrecer soluciones que priorizan la comodidad en lugar de artículos independientes, una estrategia que eleva el valor promedio de las transacciones entre un 25 % y un 40 %.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: El segmento de maternidad supera a la ropa tradicional
En 2025, la ropa de calle dominará el 96.70 % del mercado de ropa femenina, lo que subraya su atractivo para diversos grupos de edad y etapas de la vida. La supremacía de este segmento se ve reforzada por su versatilidad y una demanda constante durante todo el año. Marcas como Zivame y Global Desi presentan extensas colecciones que abarcan desde el día a día hasta prendas para salidas informales y para teletrabajar. Mientras tanto, W by TCNS está evolucionando su oferta de ropa de calle, combinando a la perfección tejidos funcionales con materiales sostenibles, garantizando que los consumidores se sientan atraídos tanto por la comodidad como por el estilo.
Por otro lado, la ropa premamá es la estrella emergente del mercado, con una robusta tasa de crecimiento anual compuesta (TCAC) del 5.2 % entre 2026 y 2031. El creciente interés por ropa premamá elegante y cómoda impulsa este crecimiento. Marcas como Momsoon y The Mom Store están dando un paso al frente, ofreciendo colecciones que abarcan todas las tallas y que combinan estilo y practicidad. Atienden a mujeres que buscan prendas que se adapten a su cuerpo, pero que mantengan su atractivo estético. Además, diseños como los vestidos cruzados para la lactancia y la ropa deportiva elástica están ganando terreno, especialmente entre las madres trabajadoras. Reconociendo el potencial del segmento, importantes empresas como H&M MAMA están ampliando su presencia en áreas metropolitanas y plataformas online.
Por canal de distribución: la aceleración digital transforma el panorama minorista
En 2025, las tiendas físicas controlaban el 57.64 % del mercado de ropa femenina, impulsadas por la preferencia de los consumidores por la interacción táctil, la gratificación inmediata y el servicio personalizado. Las marcas están reforzando este dominio en el mercado físico mejorando su presencia física. Por ejemplo, H&M está abriendo grandes tiendas con secciones exclusivas de ropa femenina. Mientras tanto, Fabindia ha establecido centros de experiencia con áreas de estilismo personal y bienestar. De forma similar, House of Masaba está avanzando con fuerza en ciudades de primer y segundo nivel a través de centros comerciales de estilo de vida, impulsando la presencia física de la ropa étnica contemporánea.
Por otro lado, el comercio minorista en línea se perfila como el canal de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.15 % entre 2026 y 2031. Este crecimiento se atribuye al atractivo de la comodidad, la personalización impulsada por la IA y el auge de la adopción digital. Marcas como Zara utilizan herramientas de IA para refinar las búsquedas de productos, mientras que Nykaa Fashion utiliza análisis en tiempo real para obtener recomendaciones personalizadas en las categorías femeninas. Además, plataformas como Ajio y Tata CLiQ están adoptando salas de prueba virtuales y herramientas de ajuste con RA para minimizar las devoluciones y aumentar la confianza del comprador. MyStylist AI de Myntra y Fashion Feed de Amazon potencian aún más la interacción al seleccionar inspiraciones de estilo adaptadas a las preferencias del usuario, lo que subraya un cambio significativo hacia la compra de ropa digital.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por rango de precios: el crecimiento premium desafía el dominio del mercado masivo
En 2025, los segmentos del mercado masivo dominarán el 68.47 % del mercado mundial de ropa femenina. Esta tendencia pone de relieve la influencia del comportamiento del consumidor, impulsado por los precios, en respuesta a la inflación continua, el aumento del coste de la vida y el estancamiento salarial en las principales economías. Gigantes del retail como H&M y Primark lideran este segmento, ofreciendo colecciones vanguardistas a precios accesibles. Lo consiguen aprovechando su escala, sus eficientes cadenas de suministro y sus avanzados sistemas de inventario digital. Por su parte, Shein, una marca nacida en el mundo digital, ha revolucionado el panorama de la moda rápida. Con sus ciclos de producción ultrarrápidos y decisiones de diseño basadas en datos, Shein no solo está transformando el mercado masivo, sino que también está conquistando a la generación Z, preocupada por su presupuesto, en todo el mundo.
Por otro lado, los segmentos premium y de lujo presentan una trayectoria ascendente, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 4.58 % entre 2026 y 2031. Este crecimiento se debe principalmente a la creciente afluencia en las regiones de Asia-Pacífico y Oriente Medio, junto con un cambio notable hacia el consumo responsable. Marcas prestigiosas como Gucci y Chanel están consolidando su posición en el mercado al combinar su rica herencia con la innovación moderna, lanzando colecciones a medida y sostenibles. Al mismo tiempo, marcas posicionadas en el espacio del lujo accesible, como Reiss y Sézane, atraen a compradores con aspiraciones con sus ediciones limitadas y básicos refinados. Esta evidente división en los segmentos de precios allana el camino para las marcas híbridas. Estos actores, como Everlane, combinan hábilmente la eficiencia de las estrategias de mercado masivo con un atractivo premium. Everlane, por ejemplo, mantiene una transparencia radical, lo que le permite imponer precios más altos sin dejar de atraer a un público más amplio.
Análisis geográfico
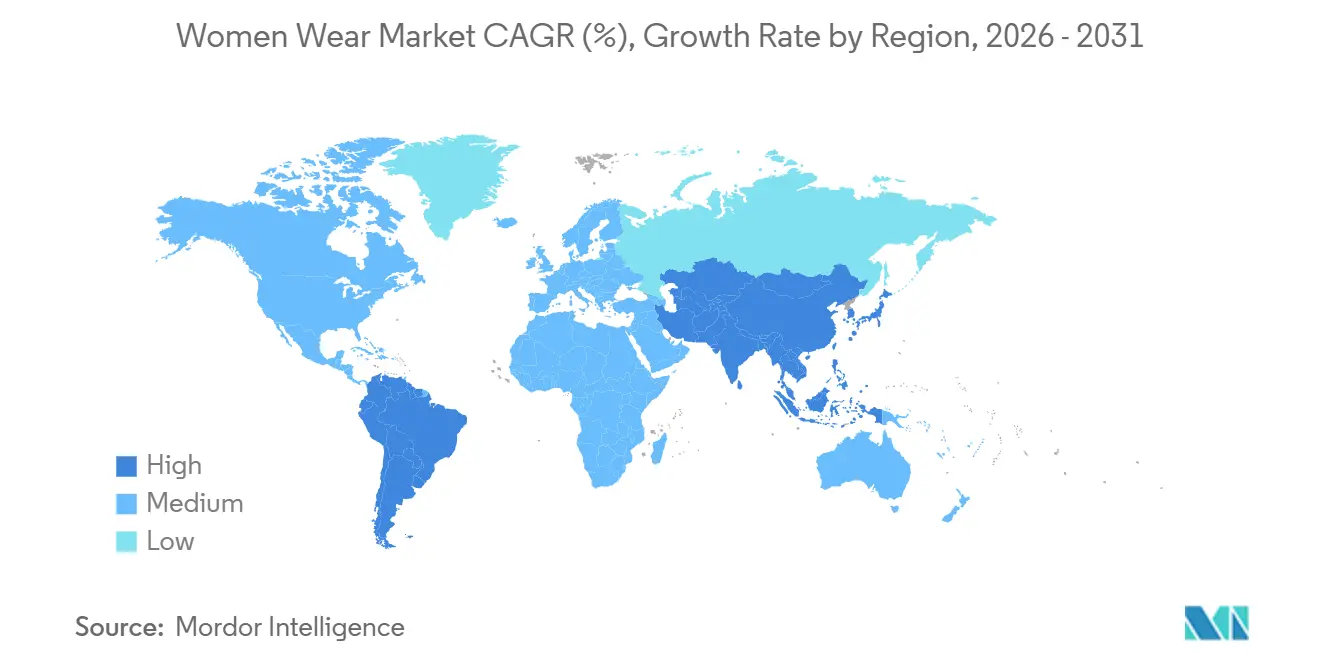
Asia-Pacífico representó el 36.49 % de las ventas mundiales de ropa femenina en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.75 % hasta 2031, superando a todas las demás regiones gracias a la convergencia de factores demográficos, económicos y digitales que están transformando los patrones de consumo. China sigue siendo el mayor mercado individual; sin embargo, el crecimiento se está moderando a medida que la economía se reequilibra hacia los servicios y los consumidores priorizan las experiencias sobre los bienes. India es el motor de la velocidad de la región, con segmentos de moda rápida y premium asequibles, con precios entre un 20 % y un 40 % superiores a los de la oferta masiva, captando una cuota desproporcionada a medida que aumenta la participación femenina en la fuerza laboral y se acelera la urbanización. Indonesia, Tailandia y Vietnam se perfilan como centros de consumo y alternativas de abastecimiento a China, y la USITC destaca su competitividad en la fabricación de prendas y la mejora de la infraestructura para el cumplimiento del comercio electrónico. Japón y Corea del Sur presentan mercados maduros y saturados donde el crecimiento depende de la premiumización y la innovación de nicho, como tejidos técnicos, ropa adaptable y líneas sustentables, que tienen primas de precio de entre el 30% y el 50% sobre las ofertas estándar.
América del Norte y Europa representan colectivamente la mayoría de las ventas globales en 2025, pero ambas regiones enfrentan vientos en contra estructurales que limitan el crecimiento a un CAGR del 2.5% al 3.0% hasta 2031, por debajo de la línea de base del mercado. Estados Unidos sigue siendo el mercado individual más grande, sin embargo, la USFIA informó que el 100% de las empresas encuestadas citaron los aranceles como su principal desafío en 2024, con la propuesta de suspensión de minimis que amenaza con aumentar los costos de aterrizaje para los envíos directos al consumidor entre un 15% y un 25%, afectando particularmente a los jugadores de moda ultra rápida como Shein que dependen de microenvíos transfronterizos. El tráfico de tiendas disminuyó un 26% en el Reino Unido, un 21% en Francia y un 18% en Alemania entre 2019 y 2024, obligando a los minoristas a cerrar ubicaciones de bajo rendimiento e invertir en la integración omnicanal, con una penetración en línea que se acerca al 60% en el Reino Unido y al 48% en toda la UE para 2025 según Eurostat. Europa Occidental generó 470 000 millones de dólares en ventas de moda en 2024, con el Reino Unido contribuyendo con el 22 %, Alemania con el 18.5 % e Italia con el 17.1 %. Sin embargo, el gasto de los hogares italianos en ropa, del 4.6 %, el más alto de la región, subraya cómo la afinidad cultural por la moda puede sostener la demanda incluso en tiempos de estancamiento económico, según Eurostat. La estrategia textil de la Unión Europea y la evolución de las normativas de sostenibilidad están presionando a las marcas para que adopten modelos circulares. El 71 % de los consumidores expresa su preocupación, pero solo el 3 % paga primas, lo que revela una brecha de 68 puntos porcentuales entre intención y acción que complica el posicionamiento a largo plazo.
Sudamérica, Oriente Medio y África representan áreas de alto crecimiento con dinámicas distintivas. Oriente Medio está experimentando un renacimiento de la moda, impulsado por la participación femenina en la fuerza laboral, la creciente occidentalización de los códigos de vestimenta y los canales digitales, que captan el 90 % del reciente crecimiento incremental. Se prevé que el mercado de la moda de los Emiratos Árabes Unidos se expanda de 23 540 millones de dólares en 2024 a 41 000 millones de dólares en 2029, con una penetración del comercio electrónico que aumentará del 8.2 % al 17.5 % en 2027. Las mujeres representan el 80 % del gasto en moda en Dubái, y el 34 % compra sin consultar el precio, según la Cámara de Comercio de Dubái. La penetración del comercio minorista organizado en Sudamérica se mantiene por debajo del 40 % en Brasil, Argentina y Colombia, lo que limita el alcance de las marcas, pero también señala oportunidades de mercado para los actores dispuestos a adaptarse a la volatilidad cambiaria, los aranceles de importación y las redes de distribución fragmentadas. El mercado africano de la moda es incipiente, pero se está acelerando. Nigeria, Egipto, Sudáfrica y Marruecos presentan una creciente población de clase media, una adopción de teléfonos inteligentes superior al 60 % y un creciente interés tanto por marcas globales como por prendas de diseño local que reflejen la identidad cultural. Los marcos regulatorios en estas regiones están evolucionando, y la Zona de Libre Comercio Continental Africana (ZLCA) está reduciendo los aranceles intrarregionales y potencialmente impulsando el comercio electrónico transfronterizo a gran escala.
Panorama competitivo
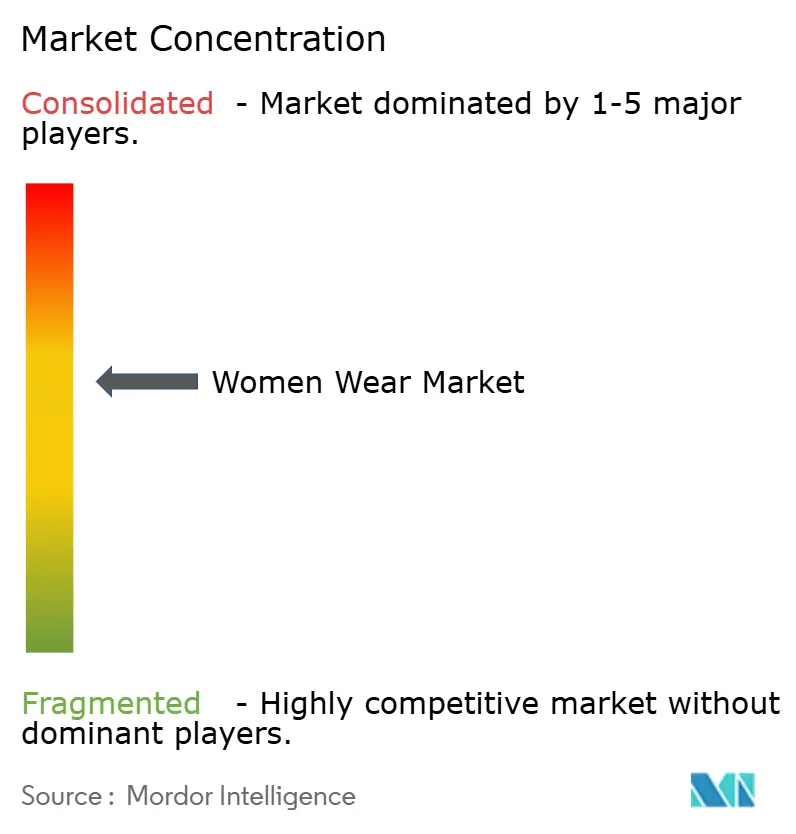
El mercado de ropa femenina está moderadamente consolidado, y los fabricantes optan por estrategias de marketing diferenciadas para consolidar su nicho. Las marcas consolidadas se apoyan en su tradición y en un branding ambicioso, mientras que las nuevas incorporaciones crean narrativas dirigidas mediante modelos de venta directa al consumidor (DTC), colaboraciones con influencers y campañas inclusivas. Por ejemplo, Savage X Fenty promueve la positividad corporal y la diversidad, conectando con el público más joven. Asimismo, Cider y House of CB aprovechan la viralidad en redes sociales, adoptan rápidamente las tendencias y seleccionan contenido comunitario, lo que permite un rápido crecimiento a pesar de su limitada presencia física.
La tecnología se ha convertido en el eje de la competitividad en el sector de la moda femenina, con empresas invirtiendo a lo largo de toda la cadena de valor. Aprovechando la IA para recomendaciones de productos, probadores virtuales, ajustes de inventario en tiempo real y diseño predictivo, las marcas aprovechan la tecnología para impulsar las conversiones y reducir la sobreproducción. Inditex es un ejemplo de esta evolución, destinando 1.8 millones de euros en 2025 a la digitalización del comercio minorista y a innovaciones sostenibles, incluyendo una colaboración con Galy para el algodón cultivado en laboratorio. De forma similar, el Grupo H&M aprovecha la IA para una previsión de tendencias más precisa y una cadena de suministro más ágil, reduciendo el desperdicio y adaptándose rápidamente a las necesidades del consumidor.
Los fabricantes se centran cada vez más en la consolidación, la expansión internacional y las colaboraciones orientadas a la sostenibilidad para fortalecer su presencia en el mercado. La formación de Saks Global, derivada de la adquisición de Neiman Marcus por parte de Hudson's Bay Company por 2.7 millones de dólares, subraya una tendencia al alza en las consolidaciones de tiendas minoristas de lujo que buscan revitalizar los formatos clásicos de tiendas departamentales. Al mismo tiempo, empresas como PVH Corp. buscan el delicado equilibrio entre el crecimiento a largo plazo y la rentabilidad inmediata para los accionistas, empleando estrategias financieras asertivas como la recompra de acciones.
Líderes de la industria de la ropa femenina
Grupo H&M
Nike Inc.
Adidas AG
PVH Corp.
Inditex S.A.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: Mango invirtió en The Post Fiber para aumentar la capacidad de reciclaje de residuos textiles, alineándose con los objetivos de circularidad.
- Marzo de 2025: Nike y Skims presentaron la ropa deportiva inclusiva NikeSkims, aumentando el valor de mercado de Nike en USD 6.7 millones.
- Enero de 2025: Hudson's Bay Company cerró el acuerdo de USD 2.7 millones con Neiman Marcus Group, dando origen a Saks Global.
- Agosto de 2024: Savage X Fenty ingresó a 16 sucursales de Nordstrom, lo que marcó su primer acuerdo con una tienda departamental en EE. UU.
Alcance del informe del mercado mundial de ropa femenina
El alcance cubre segmentos clave por tipo de producto, categoría, rango de precio, canal de distribución y geografía, ofreciendo perspectivas sobre las preferencias cambiantes de los consumidores, el comportamiento de compra y la dinámica competitiva que configura el mercado. Por tipo de producto, el mercado se segmenta en ropa casual, ropa formal, ropa deportiva, ropa de dormir y ropa de estar, ropa íntima y moldeadora, y otras categorías de ropa. Esta segmentación examina las tendencias de la demanda en ropa de diario, ropa para ocasiones especiales, ropa orientada al rendimiento y prendas centradas en la comodidad. Según la categoría, el mercado se clasifica en ropa de maternidad y ropa normal, capturando las variaciones en el diseño, la funcionalidad y la demanda impulsada por el ciclo de vida. Por rango de precio, el informe analiza los segmentos masivo y premium/de lujo, destacando las diferencias en el posicionamiento de marca, las estrategias de precios y los patrones de gasto del consumidor. En términos de canales de distribución, el mercado se divide en tiendas minoristas en línea y fuera de línea, destacando el papel creciente del comercio electrónico junto con los formatos tradicionales de tiendas físicas en el impulso de las ventas y la fidelización de la marca. Geográficamente, el informe abarca Norteamérica, Europa, Asia-Pacífico, Sudamérica, Oriente Medio y África, con un análisis regional centrado en la adopción de la moda, los niveles de ingresos, la penetración digital y las influencias culturales. El informe incluye datos históricos y estimaciones prospectivas para todos los segmentos, exclusivamente en términos de valor (USD), junto con una evaluación de los principales impulsores del crecimiento, los desafíos, las tendencias y el panorama competitivo del mercado de la moda femenina.
| Ropa casual |
| Ropa formal |
| Ropa deportiva |
| Ropa de dormir y ropa de estar en casa |
| Ropa interior y moldeadora |
| Otros |
| Ropa de maternidad |
| Desgaste normal |
| Misa |
| Premium/Lujo |
| Tiendas minoristas en línea |
| Tiendas minoristas fuera de línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Bélgica | |
| Polonia | |
| Suecia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| Thailand | |
| Singapore | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Ropa casual | |
| Ropa formal | ||
| Ropa deportiva | ||
| Ropa de dormir y ropa de estar en casa | ||
| Ropa interior y moldeadora | ||
| Otros | ||
| Categoría | Ropa de maternidad | |
| Desgaste normal | ||
| Por rango de precios | Misa | |
| Premium/Lujo | ||
| Por canal de distribución | Tiendas minoristas en línea | |
| Tiendas minoristas fuera de línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Bélgica | ||
| Polonia | ||
| Suecia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Singapore | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de ropa femenina en 2026?
El tamaño del mercado de ropa femenina será de USD 718.82 mil millones en 2026 y se prevé que alcance los USD 836.62 mil millones para 2031 con una CAGR del 3.07%.
¿Qué región aporta más ingresos?
Asia-Pacífico mantiene el liderazgo con un 36.49 % de ingresos en 2025 y también es la región con mayor crecimiento, con una CAGR del 4.75 % hasta 2031.
¿Qué segmento de productos está creciendo más rápido?
Se pronostica que la ropa deportiva se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 4.82 %, superando a todas las demás categorías de productos.
¿Qué importancia tiene el comercio minorista online para el crecimiento futuro?
Se proyecta que los canales en línea crecerán a una tasa compuesta anual del 4.15 % a medida que las herramientas de personalización y las pruebas virtuales mejoran la participación del comprador.


