

Tamaño y participación en el mercado de paneles a base de madera
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Volumen de mercado (2026) | 434.36 millones de metros cúbicos |
| Volumen de mercado (2031) | 513.79 millones de metros cúbicos |
| Tasa de crecimiento (2026 - 2031) | 3.42% CAGR |
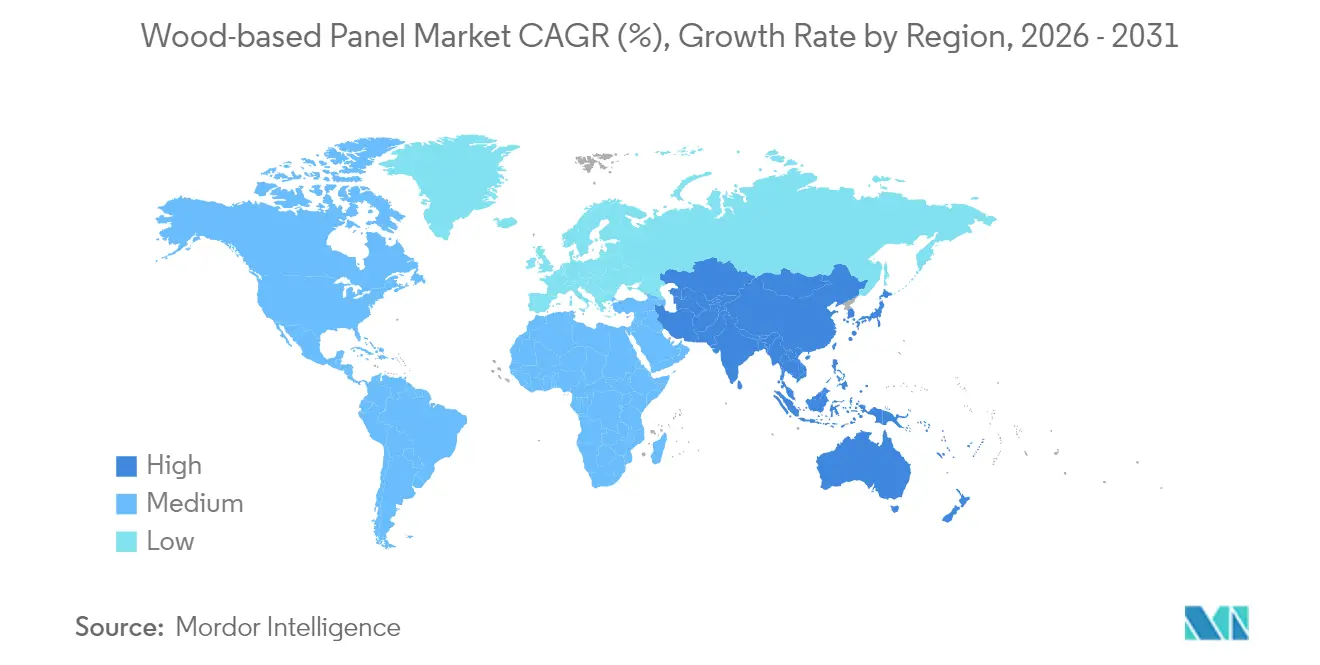
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
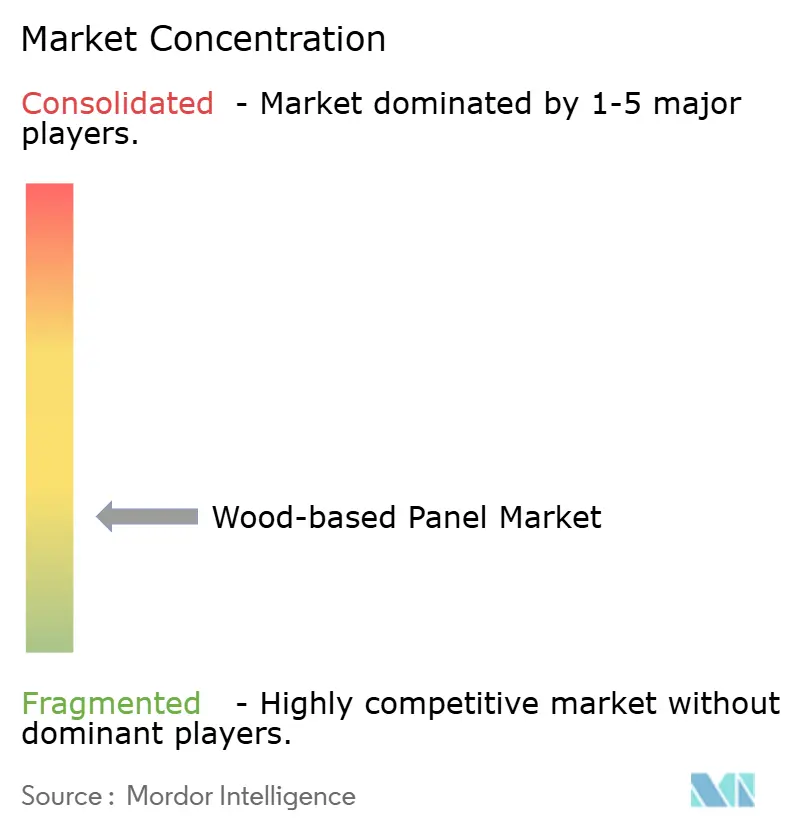
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de paneles de madera por Mordor Intelligence
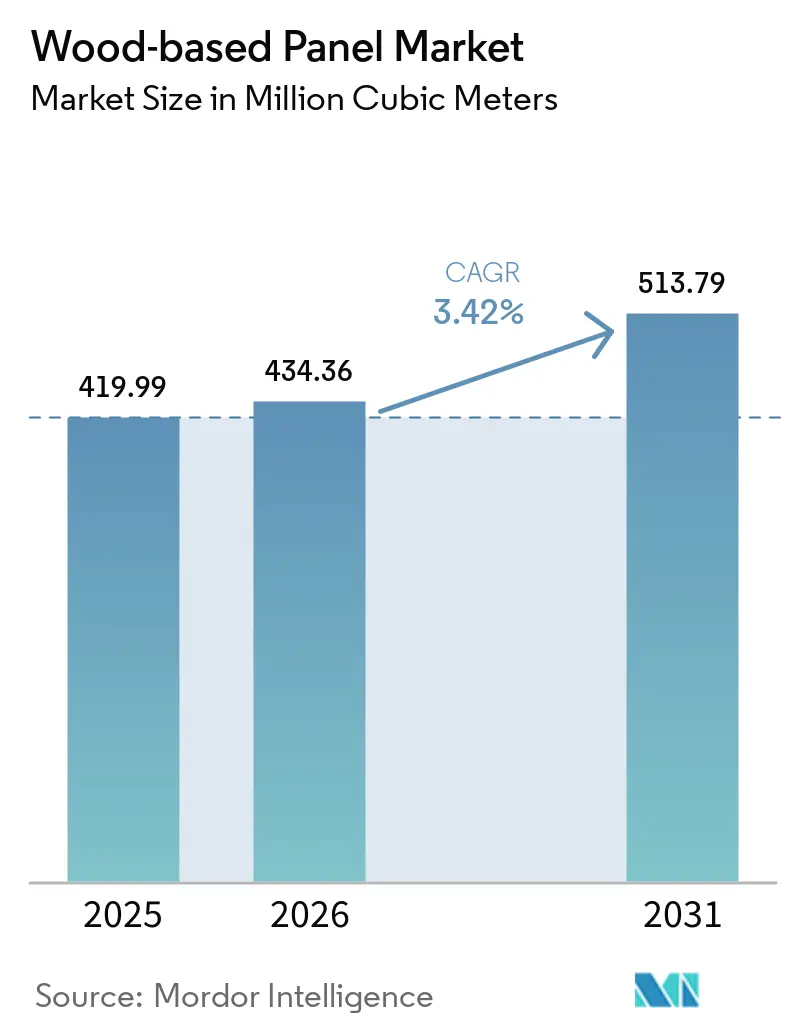
El tamaño del mercado de paneles de madera en 2026 se estima en 434.36 millones de metros cúbicos, creciendo desde el valor de 2025 de 419.99 millones de metros cúbicos, con proyecciones para 2031 de 513.79 millones de metros cúbicos, con un crecimiento del 3.42% CAGR entre 2026 y 2031. La robusta construcción residencial, la demanda de muebles impulsada por el comercio electrónico y las regulaciones de la economía circular sustentan este crecimiento, incluso mientras los fabricantes se enfrentan a normas de emisiones cada vez más estrictas y a la volatilidad de los costos de la fibra. Los abundantes recursos madereros en Asia-Pacífico, las expansiones de capacidad en Europa del Este y el sur de EE. UU., y la rápida adopción de paneles aislantes estructurales (SIP) en viviendas modulares ofrecen impulsos adicionales. Las estrategias competitivas se centran ahora en la integración vertical, la innovación en resinas y la inversión en líneas de reciclaje que recuperan fibra de tableros al final de su vida útil. Estas iniciativas buscan captar valor a medida que el acristalamiento de madera transparente, las fachadas fotoluminiscentes y otras aplicaciones de alto rendimiento amplían el mercado potencial total.
Conclusiones clave del informe
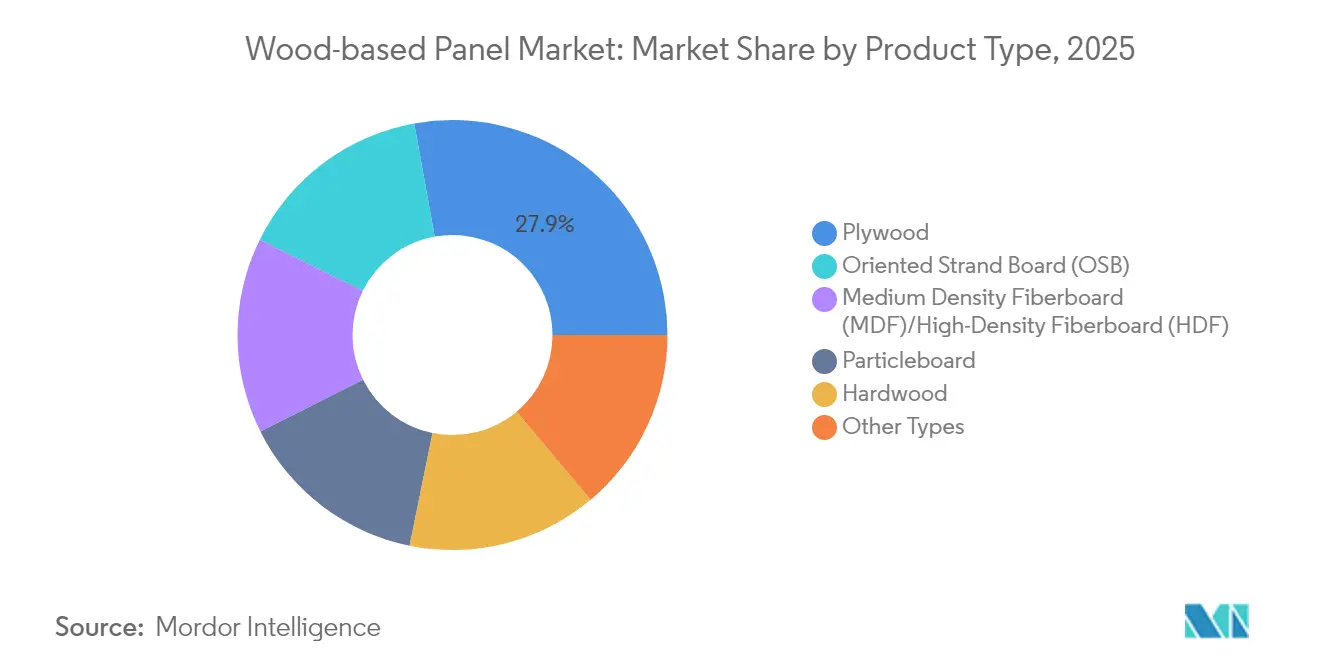
- Por tipo de producto, el contrachapado lideró con el 27.85% de la participación de mercado de paneles a base de madera en 2025, mientras que los tableros de fibra de densidad media y alta registraron la CAGR más rápida del 4.12% hasta 2031.
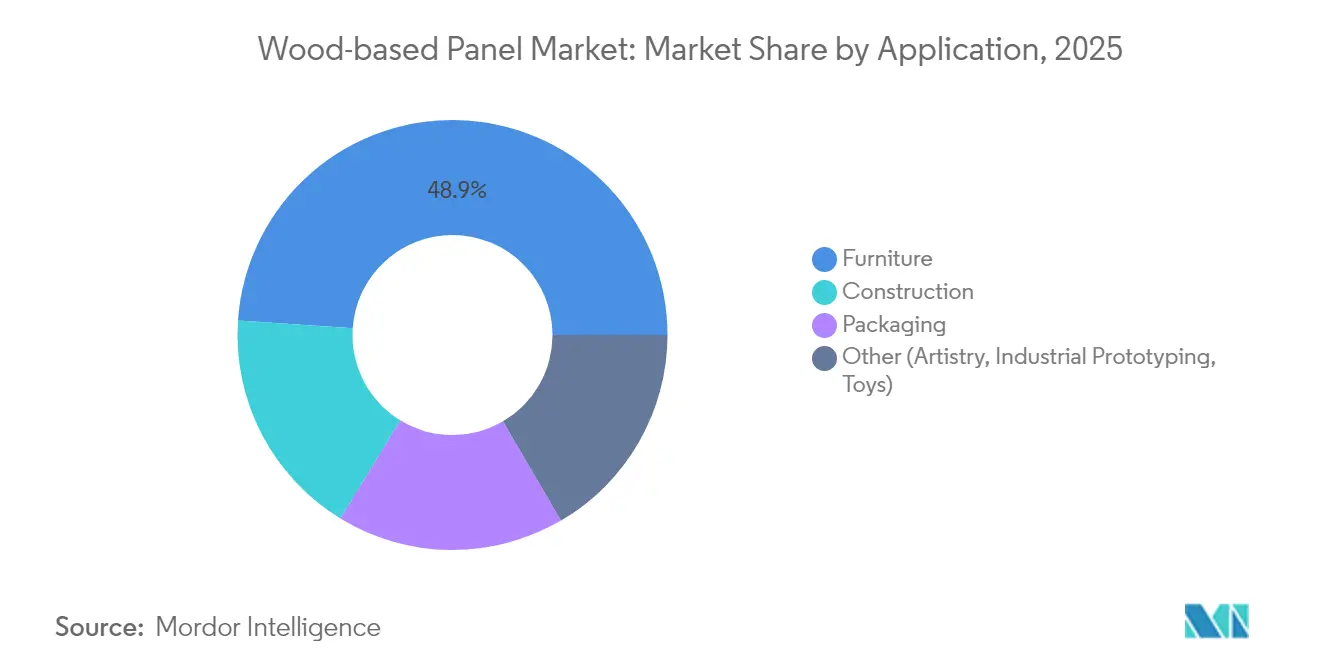
- Por aplicación, los muebles representaron el 48.92 % del tamaño del mercado de paneles a base de madera en 2025, mientras que se proyecta que la construcción avance a una CAGR del 3.63 % hasta 2031.
- Por geografía, Asia-Pacífico generó el 52.12 % de los ingresos en 2025 y se prevé que crezca a una CAGR del 3.85 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de paneles de madera
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ciclo alcista de la construcción en las economías emergentes | + 1.2% | Asia-Pacífico, América Latina, Oriente Medio | Mediano plazo (2-4 años) |
| Auge del comercio electrónico de muebles | + 0.8% | Global | Corto plazo (≤ 2 años) |
| Los mandatos de la economía circular favorecen la madera de ingeniería | + 0.6% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Fachadas de madera transparente y acristalamientos para automóviles | + 0.4% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Adopción rápida de SIP basados en OSB en viviendas modulares | + 0.5% | América del Norte, Europa del Norte, Australia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||


El ciclo ascendente de la construcción en las economías emergentes
Los gobiernos de Asia-Pacífico y algunas partes de América Latina están duplicando sus inversiones en infraestructura, lo que impulsa una demanda sostenida de madera contrachapada, MDF y tableros de virutas orientadas . El programa federal de carreteras de la India y el nuevo proyecto de capital de Indonesia sustentan ciclos de adquisición plurianuales, mientras que la reconstrucción tras el terremoto de Turquía triplicó las importaciones de madera aserrada rusa a 292,200 m³ a principios de 2024. Los fabricantes están acumulando troncos a pesar de la debilidad de la demanda a corto plazo para protegerse contra futuras escaseces de suministro, como lo demuestra el aumento del 40 % en las importaciones de la India en dos trimestres. Conglomerados japoneses como Sumitomo Forestry se han comprometido a construir 7,000 viviendas en el sudeste asiático en un plazo de cinco años, lo que indica confianza en los proyectos de vivienda regionales. Estos avances consolidan una trayectoria de consumo ascendente en paneles estructurales al menos hasta 2028.
Auge del comercio electrónico de muebles
El aumento de las ventas de muebles en línea reduce las barreras geográficas, lo que acelera la rotación de modelos y la producción de lotes pequeños, lo que favorece a los proveedores de paneles flexibles. Los pedidos de muebles residenciales en EE. UU. aumentaron un 22 % interanual en abril de 2024, a pesar de que los envíos nacionales de muebles de madera se encuentran un 48 % por debajo de los niveles de 2000. Las cadenas de valor orientadas a la importación aún dependen en gran medida de los tableros de partículas, MDF y sustratos de contrachapado, lo que sustenta los volúmenes de paneles a granel. Malasia aprovechó la logística del comercio electrónico para elevar las exportaciones de madera a RM 22.7 2021 millones en XNUMX, siendo el contrachapado el producto estrella. Las plantas ágiles, capaces de laminar justo a tiempo y entregar decoración con impresión digital, continúan ganando cuota de mercado en este canal de rápido crecimiento.
Mandatos de economía circular que favorecen la madera de ingeniería
El Plan de Acción de Economía Circular de Europa y el Reglamento de Diseño Ecológico 2024/1781 obligan a los productos a ser duraderos, reparables y reciclables, inclinando la selección de materiales hacia la madera de ingeniería [1] Comisión Europea, “Chemicals: The EU restrins exposure to carcinogenic substance formaldehyde in consumer products,” ec.europa.eu . Portugal pondrá en marcha en 2025 la primera línea de reciclaje de tableros de fibra a escala industrial del mundo, capaz de convertir MDF posconsumo en fibra de grado virgen. Simultáneamente, las regulaciones de residuos de demolición buscan tasas de reciclaje del 70%, acelerando la adopción de paneles con alto contenido de fibra reciclada. Los créditos voluntarios de construcción verde de América del Norte se hacen eco de estos requisitos, alentando a los productores a certificar cadenas de custodia PEFC o FSC para obtener contratos premium.
Adopción rápida de SIP basados en OSB en viviendas modulares
Los códigos nacionales de energía, que entraron en vigor en el sistema de vivienda con financiación federal de EE. UU. en 2024, prácticamente exigen el uso de paneles de yeso con alto valor R, lo que ha provocado un aumento repentino en el uso de paneles de yeso reforzados (SIP). Estos paneles reducen la mano de obra hasta en un 70 %, a la vez que reducen drásticamente la carga de calefacción entre un 40 % y un 60 %. Los constructores europeos y australianos ahora especifican paneles de yeso reforzados (SIP) para proyectos de mediana altura ante la creciente escasez de mano de obra. Estas mejoras en la eficiencia impulsan la demanda de OSB a largo plazo, incluso si la construcción tradicional con estructura de madera se estanca.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Se endurecen las normas sobre emisiones de formaldehído | -0.9% | Global (estricto en la UE y EE. UU.) | Corto plazo (≤ 2 años) |
| Costos volátiles de registros y fibra | -0.7% | Europa del Norte, Columbia Británica | Corto plazo (≤ 2 años) |
| Carga del cumplimiento del Reglamento sobre deforestación de la UE | -0.4% | Cadenas globales centradas en Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento de la normativa sobre emisiones de formaldehído
La UE limitará el formaldehído en el aire interior a 0.062 mg/m³ a partir de agosto de 2026, obligando a las fábricas a cambiar a resinas sin formaldehído añadido que cuestan entre un 15 y un 25 % más [2] Parlamento Europeo y Consejo, «Reglamento 2023/1115», europa.eu . La armonización de Alemania con la normativa de la UE elimina las excepciones nacionales, mientras que los límites de la EPA de EE. UU. se mantienen en umbrales similares, dejando poco margen para la evasión. Las mejoras de capital en las líneas de prensado continuo y los sistemas adhesivos alternativos reducen los flujos de caja, especialmente en las instalaciones de tableros de partículas más pequeñas que ya operan con márgenes ajustados.
Carga del cumplimiento del Reglamento sobre Deforestación de la UE
A partir de diciembre de 2024, los exportadores a la UE deben geolocalizar las parcelas de cosecha y presentar declaraciones de diligencia debida, o se enfrentarán a sanciones de hasta el 4 % de su facturación anual. Los proveedores chinos de contrachapado expresan su preocupación por la seguridad de los datos, lo que podría reducir los envíos y, potencialmente, reducir los inventarios europeos. Las directrices actualizadas para 2025 permiten declaraciones anuales, en lugar de por envío, pero aún exigen pruebas detalladas de la cadena de custodia, lo que aumenta los costes administrativos, especialmente para los pequeños productores.
Análisis de segmento
Por tipo de producto: Tablero de fibra de densidad media (MDF) La innovación impulsa el crecimiento
Se proyecta que los envíos globales de MDF/HDF se expandan a una tasa de crecimiento anual compuesta (TCAC) del 4.12 %, superando el crecimiento general del mercado de paneles de madera. China continúa suministrando aproximadamente el 60 % del MDF mundial, pero nuevas plantas en Vietnam y Europa del Este están acortando distancias gracias a fibras de menor costo, líneas de lijado automatizadas y decoraciones con impresión digital. La prensa de 600,000 2024 m³ de Mekong Wood en Cam Khe entró en funcionamiento en julio de 24, dirigida de inmediato a los importadores japoneses que buscan tableros que cumplan con la normativa CARB. En las economías desarrolladas, el etiquetado de sostenibilidad dirige la demanda hacia el MDF mezclado con hasta un XNUMX % de fibra reciclada sin comprometer la resistencia a la flexión.
El contrachapado conserva una cuota de mercado destacada del 27.85 % gracias a su universalidad en revestimientos y estructuras de armarios. Sin embargo, los volúmenes de OSB están aumentando a mayor velocidad gracias a los paneles SIP y los paneles de corte que cumplen con la normativa, mientras que el aglomerado mantiene su relevancia en muebles de gama alta. El contrachapado de madera dura se utiliza en interiores de cocinas y autocaravanas de alta gama, aprovechando las chapas exóticas a pesar de la escasez de suministro relacionada con el EUDR. Los productores están diversificando sus materias primas, utilizando recortes de teca de plantaciones en India y madera de caucho en Malasia para reducir los costes de la madera y mejorar su ciclo de vida.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por aplicación: El impulso de la construcción se acelera
La construcción crecerá un 3.63 % anual gracias a los estímulos gubernamentales destinados a viviendas asequibles e infraestructuras resilientes al clima. Se proyecta que el tamaño del mercado de paneles de madera para la construcción alcance los 90.8 millones de m³ en 2031, gracias a códigos de construcción que premian las envolventes con alto valor R y los materiales que capturan carbono. Los paneles de madera contrachapada (SIP), los muros de relleno de CLT y los subsuelos machihembrados son la base de esta tendencia, especialmente en EE. UU., Canadá, Escandinavia y Japón, donde la escasez de mano de obra magnifica el valor de la prefabricación.
Los muebles mantienen su primacía con casi el 48.92 % del volumen total, aunque con una expansión más lenta a medida que los canales online maduran. Los diseñadores que optan por armarios y sofás modulares listos para ensamblar (RTA) recurren al MDF delgado y al tablero de partículas laminado con melamina para equilibrar el coste y la estética. El embalaje, en particular los palés reutilizables de madera contrachapada y las cajas termoestables para la compra de comestibles en línea, genera una demanda resiliente, mientras que los usos específicos en paneles acústicos, juguetes y arte tallado en 3D diversifican las fuentes de ingresos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de paneles a base de madera en Asia-Pacífico, Europa y Oriente Medio
Asia-Pacífico generó el 52.12 % de los envíos de 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 3.85 % hasta 2031. Las exportaciones chinas de contrachapado alcanzaron los 13.27 millones de m³, con un valor de 5.27 millones de dólares estadounidenses, en 2024, impulsadas por las concesiones arancelarias en la ASEAN y Oriente Medio. Los fabricantes de paneles europeos se enfrentan a condiciones mixtas. Las plantas deben modernizar sus instalaciones con resinas sin formaldehído e implementar el sistema de trazabilidad EUDR, lo que eleva las curvas de costes. Sin embargo, el auge de las renovaciones pospandemia en Alemania y Francia, además de los subsidios a la biomasa para los recortes de paneles, amortiguan la demanda. Las plantas de Europa del Este, como la línea de OSB de 700,000 XNUMX m³ de Kronospan en Rivne, disfrutan de la proximidad a las masas de coníferas y a los usuarios finales de la UE, lo que las posiciona para cubrir las carencias de suministro.
Mercado de paneles de madera en Norteamérica, Europa y Latinoamérica
Norteamérica presenta tendencias bifurcadas. La producción de paneles estructurales cayó un 4.6 % para OSB y un 1.0 % para contrachapado en 2023. Las plantas del sur de EE. UU. aprovechan el bajo pie de tocón y las prensas continuas modernizadas para exportar excedentes de OSB a Europa. La racionalización de la capacidad en Columbia Británica continúa debido al aumento del pie de tocón y las interrupciones causadas por incendios forestales. América Latina, con Brasil a la cabeza, es la base de suministro emergente; las abundantes plantaciones de pino y las ventajas monetarias permiten exportaciones competitivas en precio, mientras que el consumo interno crece junto con los proyectos de vivienda social prefabricada.

Panorama regulatorio
La regulación de los paneles de madera se centra cada vez más en el cumplimiento de las normas sobre emisiones y el abastecimiento libre de deforestación, con requisitos que convergen en los principales mercados importadores. En Norteamérica, el Título VI de la TSCA sigue siendo un referente clave para los productos de madera compuesta, y en febrero de 2026, la EPA de EE. UU. propuso una actualización de su enfoque de normas voluntarias por consenso, incorporando la norma ISO 12460-2:2024(en) como un método adicional de cámara a pequeña escala para las pruebas de control de calidad. Esto ampliaría las vías prácticas de cumplimiento para aserraderos y fabricantes.
En Europa, el Reglamento de la UE sobre la deforestación (UE 2023/1115) impulsa los requisitos de documentación sobre cadena de custodia, geolocalización y diligencia debida para los productos de madera comercializados en el mercado de la UE. El Reglamento (UE) 2025/2650 pospuso la aplicación del Reglamento de la UE sobre la deforestación hasta el 30 de diciembre de 2026 para los operadores grandes y medianos, y la Comisión Europea publicó posteriormente una guía actualizada, además de un acto de ejecución para el Sistema de Información del Reglamento de la UE sobre la deforestación en julio de 2026, con el fin de poner en marcha los flujos de trabajo de notificación y cumplimiento. Canadá también reforzó la alineación con la práctica estadounidense en diciembre de 2024 mediante las enmiendas SOR/2024-256, que actualizaron los requisitos de análisis de formaldehído para el control de calidad rutinario.
Análisis de la cadena de valor
La cadena de valor abarca desde la propiedad forestal y la tala de madera, pasando por la clasificación de troncos, el astillado/desfibrado/descascarillado, hasta el suministro de resinas y aditivos (incluidos sistemas con y sin formaldehído). La fabricación de paneles (aglomerado, MDF/HDF, OSB, contrachapado) va seguida del acabado (lijado, laminación, recubrimiento) y, posteriormente, la distribución a usuarios finales de muebles, construcción y embalaje a través de mayoristas, canales de bricolaje y contratos de suministro OEM. Los grandes productores integran cada vez más el acceso a la fibra en la fase inicial y las superficies de valor añadido en la fase final, incluyendo inversiones que añaden capacidad de laminación (para tableros decorativos) y mejoras en los sistemas de prensado continuo y de energía para optimizar el rendimiento y el coste por metro cúbico.
Los principales puntos de fricción incluyen la disponibilidad de fibra, la documentación de cumplimiento y los costos de energía y logística. Las limitaciones del lado de la oferta citadas para 2025 incluyeron restricciones y moratorias de tala (por ejemplo, una moratoria de tala del 20% citada en Polonia) junto con la presión persistente sobre los precios de los insumos, con GTI-WBP informando que el índice de precios de compra de materias primas se mantuvo por encima del 50% durante 18 meses consecutivos hasta diciembre de 2025. En el lado del cumplimiento, los requisitos de la UE, como el EUDR, aumentan las necesidades de documentación para exportadores e importadores, mientras que las iniciativas de economía circular reincorporan la madera al final de su vida útil a la cadena a través de procesos de reciclaje (por ejemplo, la capacidad de Tafisa Canada Rewood se menciona en hasta 244 000 toneladas anuales), creando un flujo secundario de fibra junto con la madera en rollo y los residuos de aserradero.
Panorama competitivo
El mercado está altamente fragmentado. Los principales productores operan carteras de activos multicontinentales que cubren riesgos regionales. Kronospan, Swiss Krono y Egger expandieron sus plantas en EE. UU. y Europa del Este para diversificarse y alejarse de los saturados mercados de Europa Occidental. La modernización de Swiss Krono, con un coste de 230 millones de dólares, en Carolina del Sur incorpora MDF y generación de calor residual, lo que mejora tanto la oferta como el coste. Los nuevos participantes se centran en tecnologías de nicho. Las empresas emergentes que apuestan por los compuestos de madera transparente, las fachadas fotoluminiscentes y los revestimientos de paneles reforzados con nanocelulosa atraen financiación de riesgo, ya que los arquitectos buscan revestimientos ligeros y con huella de carbono negativa. Las empresas consolidadas responden creando unidades de riesgo corporativo o licenciando propiedad intelectual. En general, la moderada concentración del sector deja espacio para disruptores centrados en la tecnología, especialmente en aplicaciones de alto valor donde las primas de precio superan las economías de escala.
Líderes de la industria de paneles a base de madera
Arauco
Egger
Georgia-Pacífico
Kronoplus limitada
Oeste de Fraser
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Swiss Krono anunció sus planes para convertir su planta de Sully-sur-Loire, Francia, de tableros de partículas a tableros de virutas orientadas (OSB), y se prevé que la producción de tableros de partículas finalice en agosto de 2026. Esta conversión permite reasignar la capacidad a la demanda de paneles estructurales del sector de la construcción y puede reducir la disponibilidad local de tableros de partículas, al tiempo que aumenta las opciones de suministro de OSB para los compradores europeos.
- Mayo de 2026: El gobierno de Ontario anunció una contribución de 10 millones de dólares canadienses para apoyar el proyecto de modernización y expansión de Georgia-Pacific, valorado en 191 millones de dólares canadienses, en la planta de OSB de Englehart, Ontario. Este proyecto incluye un sistema de energía térmica y un aumento declarado del 14 % en la capacidad de producción. La cofinanciación pública ayuda a acelerar las mejoras en la planta, lo que optimiza el rendimiento y la eficiencia energética, reforzando así la competitividad del suministro de OSB en Norteamérica.
- Julio de 2024: Arauco anunció una inversión de 100 millones de dólares para poner en marcha y operar una línea de fabricación de OSB en su Complejo Trupan-Cholguan en Chile (Nuble), con el objetivo de iniciar las operaciones en el segundo trimestre de 2026. El proyecto añade capacidad de producción de paneles estructurales más cerca de los centros de demanda latinoamericanos y diversifica el suministro de OSB más allá de las bases de producción tradicionales de Norteamérica y Europa.


Alcance y metodología
Los paneles a base de madera son un término general para una variedad de diferentes productos de tableros con una impresionante gama de propiedades de ingeniería. Algunos de los principales tipos de paneles de madera incluyen el contrachapado, los tableros de fibra y los tableros de partículas.
El mercado de paneles a base de madera está segmentado por tipo de producto, aplicación y geografía. Por tipo de producto, el mercado se segmenta en tableros de fibra de densidad media (MDF)/tableros de fibra de alta densidad (HDF), tableros de fibra orientada (OSB), tableros de partículas, tableros duros, madera contrachapada y otros tipos de productos (paneles de madera, tableros blandos, tableros aglomerados, tablero de cuentas). Por aplicación, el mercado se segmenta en muebles, construcción, embalaje y otras aplicaciones (arte, creación de prototipos industriales, juguetes, etc.). El informe también cubre el tamaño del mercado y las previsiones para el mercado de paneles a base de madera en 27 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se realizaron en función del volumen (millones de metros cúbicos).
| Tablero de fibra de densidad media (MDF)/Tablero de fibra de densidad alta (HDF) |
| Tablero de fibra orientada (OSB) |
| Tablero de partículas |
| Madera terciada (Plywood) |
| Madera dura |
| Otros tipos |
| Muebles | Residencial |
| Comercial | |
| Construcción | Piso y Techo |
| Pared | |
| Puerta | |
| Otras construcciones (decoración, marcos, accesorios) | |
| Embalaje | |
| Otros (arte, prototipos industriales, juguetes) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia y el Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países nórdicos | |
| Turquía | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Egipto | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Tablero de fibra de densidad media (MDF)/Tablero de fibra de densidad alta (HDF) | |
| Tablero de fibra orientada (OSB) | ||
| Tablero de partículas | ||
| Madera terciada (Plywood) | ||
| Madera dura | ||
| Otros tipos | ||
| por Aplicación | Muebles | Residencial |
| Comercial | ||
| Construcción | Piso y Techo | |
| Pared | ||
| Puerta | ||
| Otras construcciones (decoración, marcos, accesorios) | ||
| Embalaje | ||
| Otros (arte, prototipos industriales, juguetes) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia y el Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países nórdicos | ||
| Turquía | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Egipto | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el volumen proyectado de tableros a base de madera para el año 2031?
Se prevé que la demanda mundial alcance los 513.79 millones de m³ en 2031.
¿Qué región lidera el consumo de paneles de ingeniería?
Asia-Pacífico representó el 52.12% de los envíos de 2025 y sigue siendo la geografía de más rápido crecimiento.
¿Por qué están ganando popularidad los paneles aislantes estructurales?
Los SIP reducen la mano de obra en el sitio hasta en un 70% y cumplen con códigos de energía más estrictos, lo que aumenta la demanda de OSB.
¿Cómo afectarán las normas sobre formaldehído a los productores?
Los límites de la UE y EE. UU. obligan a las fábricas a adoptar resinas más costosas sin formaldehído añadido antes de agosto de 2026.
¿Qué innovaciones podrían revolucionar el contrachapado tradicional?
El esmaltado de madera transparente y el MDF de fibra reciclada abren nichos de alto margen más allá de los paneles básicos.
Última actualización de la página:



