

Tamaño y participación en el mercado de apósitos para heridas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 5.42 mil millones |
| Tamaño del mercado (2031) | USD 6.47 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.62% CAGR |
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de apósitos para heridas por Mordor Intelligence
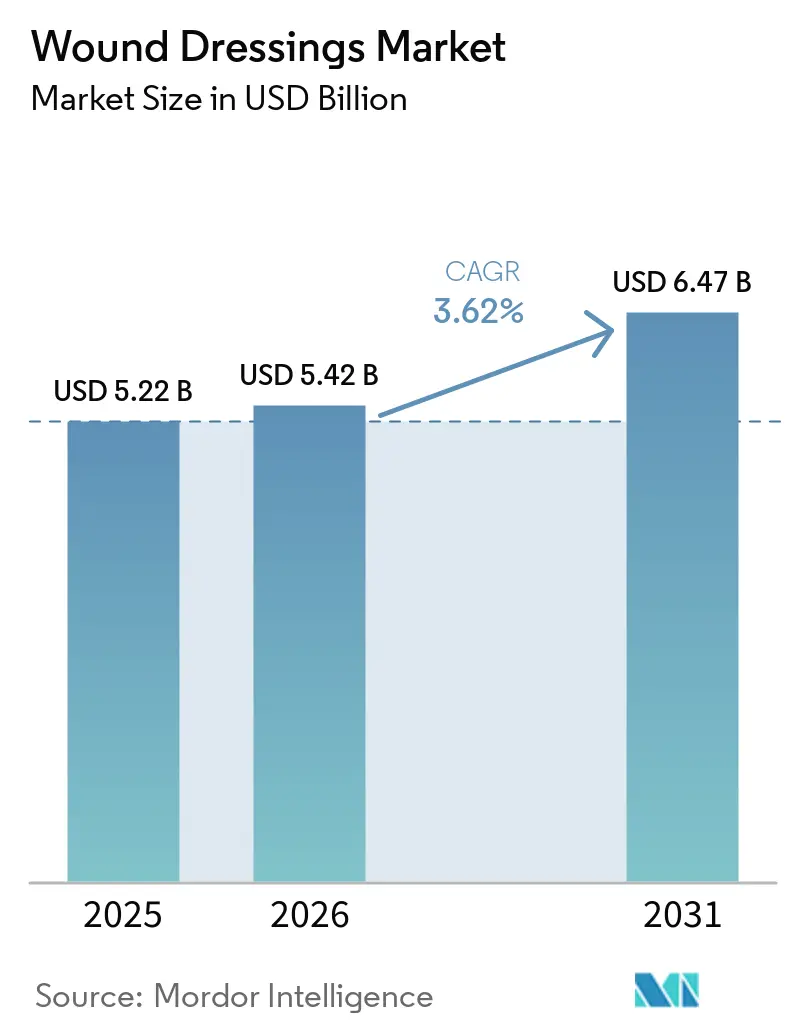
Se espera que el tamaño del mercado de apósitos para heridas crezca de 5.22 millones de dólares en 2025 a 5.42 millones de dólares en 2026, y se prevé que alcance los 6.47 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 3.62 % durante el período 2026-2031.
Los productos avanzados dominan la combinación de ingresos, pero los programas de compras sensibles a los precios en países de ingresos bajos y medios están canalizando el volumen hacia las gasas tradicionales, los rollos de algodón y las vendas. El envejecimiento demográfico, el aumento mundial de la diabetes y la normalización de la telesalud tras la pandemia están expandiendo la demanda de soluciones para heridas crónicas que puedan tratarse en entornos no hospitalarios. Las reformas en los reembolsos, especialmente la decisión estadounidense de 2024 de otorgar un pago separado para la terapia desechable de presión negativa para heridas, están canalizando la inversión hacia las plataformas de NPWT de un solo uso y las plataformas integradas con sensores. Mientras tanto, las medidas de descarbonización de los hospitales europeos están impulsando a los compradores hacia apósitos bioderivados y compostables que reducen la huella de residuos.
Conclusiones clave del informe
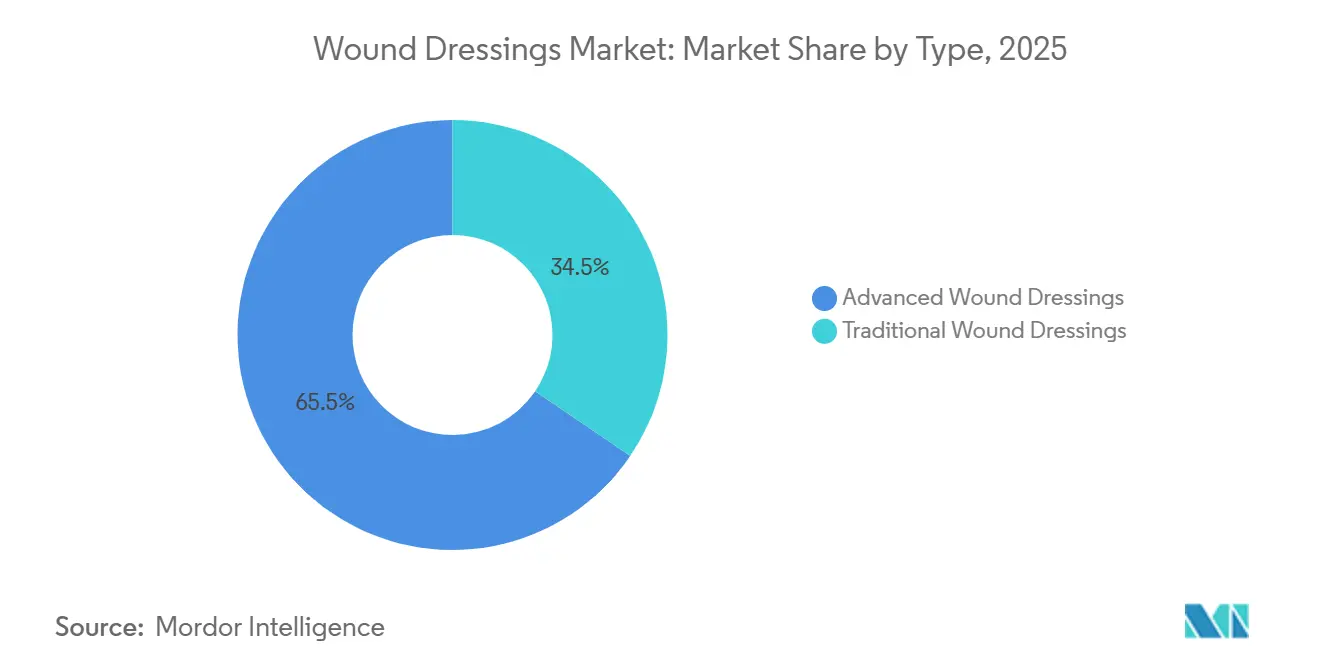
- Por tipo, los apósitos avanzados lideraron con una cuota de mercado del 65.55 % en 2025. Se prevé que los apósitos tradicionales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.25 % hasta 2031.
- Por aplicación, las heridas quirúrgicas y traumáticas representaron el 35.53 % del tamaño del mercado de apósitos para heridas en 2025, mientras que las úlceras del pie diabético registraron el crecimiento más rápido con una CAGR del 4.85 % hasta 2031.
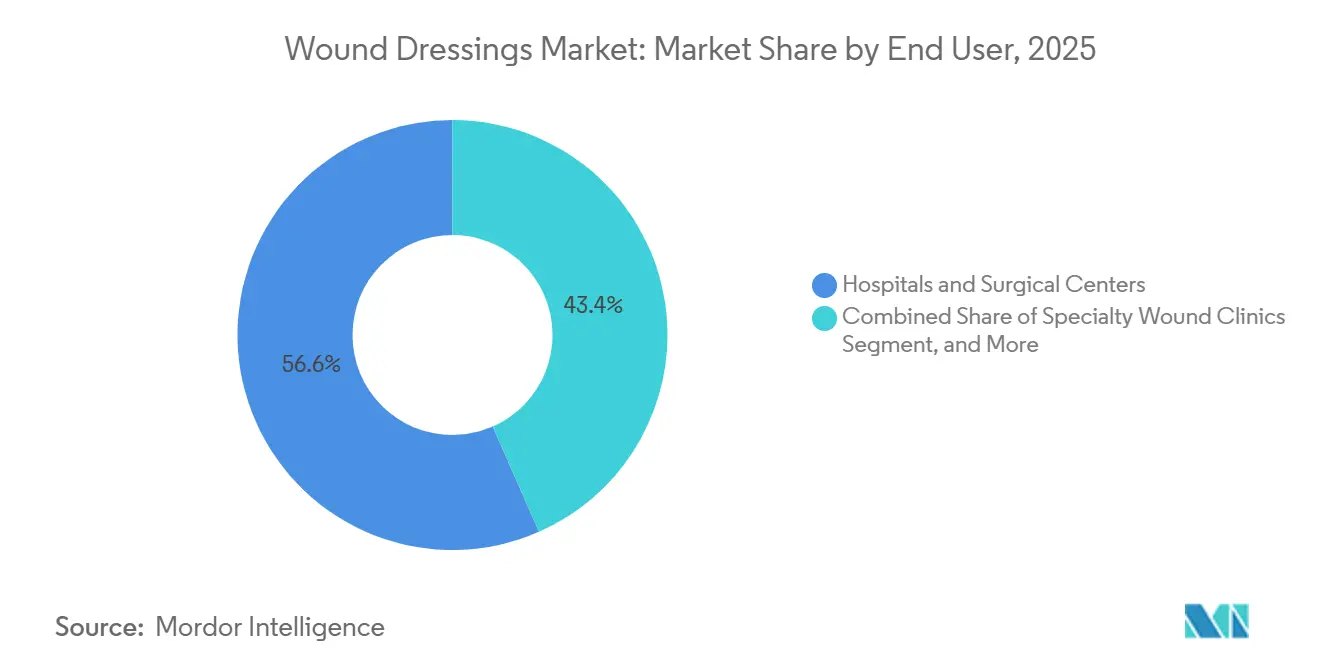
- Por usuario final, los hospitales y centros quirúrgicos obtuvieron el 56.63% de los ingresos en 2025; sin embargo, la atención médica domiciliaria está avanzando a una CAGR del 4.17% hasta 2031.
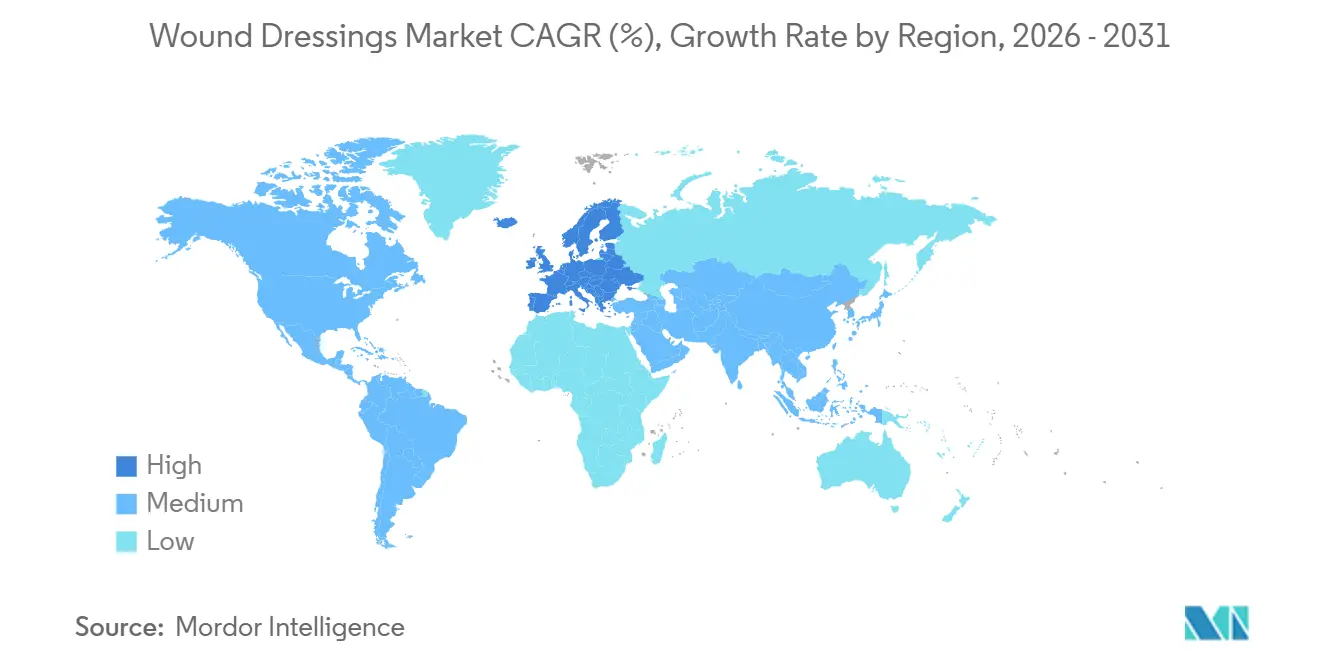
- Por geografía, América del Norte capturó el 45.13% de participación en 2025; Europa registra la CAGR regional más rápida con un 4.51% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de apósitos para heridas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia de heridas crónicas y úlceras diabéticas | + 1.2% | Global, concentrado en América del Norte, Europa, Asia-Pacífico (China, India) | Largo plazo (≥ 4 años) |
| Aumento del volumen de procedimientos quirúrgicos en todo el mundo | + 0.9% | Global, con mayor intensidad en América del Norte, Europa y centros quirúrgicos emergentes en Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio tecnológico hacia apósitos húmedos activos e integrados con NPWT | + 0.8% | América del Norte, Europa, Australia, Japón | Mediano plazo (2-4 años) |
| Ampliación del reembolso para el cuidado de heridas en el hogar en los países de la OCDE | + 0.6% | América del Norte (EE. UU., Canadá), Europa (Alemania, Reino Unido, Francia), Japón | Corto plazo (≤ 2 años) |
| Los objetivos de descarbonización hospitalaria priorizan los apósitos bioderivados y compostables | + 0.3% | Europa (NHS, hospitales de la UE), sistemas de salud seleccionados de América del Norte | Largo plazo (≥ 4 años) |
| Apósitos inteligentes que permiten la facturación de atención médica remota de heridas y algoritmos de dosificación remota | + 0.4% | América del Norte, Europa, adopción temprana en zonas urbanas de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la incidencia de heridas crónicas y úlceras diabéticas
La prevalencia mundial de la diabetes alcanzó los 828 millones de adultos en 2022 y se proyecta que llegue a 1.31 millones para 2050, lo que desencadena un aumento en las heridas crónicas que sobrecargan la capacidad del sistema de salud. Entre el 19 % y el 34 % de las personas con diabetes desarrollan úlceras en los pies a lo largo de su vida, y hasta el 24 % de esos casos progresan a amputación [1] Grupo de Trabajo Internacional sobre el Pie Diabético, “Directrices IWGDF 2023”, iwgdfguidelines.org . Los hidrocoloides que retienen la humedad, los apósitos antibacterianos de plata para heridas y las matrices de colágeno se adoptan cada vez más para acelerar la granulación, pero las barreras de costos persisten en regiones con recursos limitados. Los equipos multidisciplinarios de atención del pie recomendados por la Asociación Americana de Diabetes han ganado terreno en los países de la OCDE, pero la escasez de médicos y la baja alfabetización en salud impiden su replicación en otros lugares. Como resultado, el manejo de las úlceras diabéticas está emergiendo como el principal motor de crecimiento del mercado de apósitos para heridas.
Aumento del volumen de procedimientos quirúrgicos en todo el mundo
Cada año se realizan más de 300 millones de cirugías, y las infecciones del sitio quirúrgico siguen complicando hasta el 11 % de los casos en entornos con recursos limitados [2] Centros para el Control y la Prevención de Enfermedades, “Infección del sitio quirúrgico (SSI)”, cdc.gov . Los procedimientos de alto riesgo, como los reemplazos articulares y el bypass cardíaco, dependen cada vez más de sistemas profilácticos de NPWT de un solo uso que reducen el edema y la contaminación bacteriana. Dispositivos como PICO de Smith & Nephew y Prevena de Solventum obtuvieron las aprobaciones de la FDA en 2024-2025, lo que subraya la confianza regulatoria en los formatos de bomba miniaturizados. Por el contrario, la mayoría de las heridas limpias y de bajo riesgo en las economías emergentes todavía se manejan con gasa debido a los límites presupuestarios, lo que mantiene la demanda de productos de doble vía dentro del mercado de apósitos para heridas.
Cambio tecnológico hacia apósitos húmedos-activos y con NPWT integrado
El NPWT desechable ha migrado de los sistemas de vacío para pacientes hospitalizados a dispositivos ligeros que funcionan con baterías y se utilizan en casa, eliminando así las barreras logísticas que antes limitaban su adopción. Los CMS crearon una vía de pago independiente para el NPWT de un solo uso en enero de 2024, impulsando su adopción en entornos comunitarios y programas de teleenfermería. Los apósitos inteligentes con sensores de pH, temperatura y bacterias integrados ahora transmiten datos en tiempo real por Bluetooth, lo que permite a los profesionales sanitarios titular los antimicrobianos a distancia. Una mayor escalabilidad depende de la interoperabilidad con los historiales clínicos electrónicos de los hospitales y de la autorización regulatoria del software integrado según las normas SaMD de la FDA.
Ampliación del reembolso por atención domiciliaria de heridas en los países de la OCDE
El envejecimiento de la población está impulsando un cambio de política hacia la atención domiciliaria. Casi el 21% de los europeos tenía más de 65 años en 2023, y esa proporción se acercará al 30% para 2050. Los códigos de monitorización remota de pacientes de los CMS 99453, 99454, 99457 y 99458 reembolsan las actividades de teleasistencia de heridas por un valor de entre 100 y 150 USD por paciente al mes, lo que impulsa la rápida implantación de apósitos conectados en Estados Unidos. Alemania, Francia y Japón han introducido ajustes grupales o de pago por servicio relacionados con el diagnóstico que reflejan parcialmente los incentivos estadounidenses, aunque la heterogeneidad de la cobertura dentro de Europa dificulta la escala panregional. En conjunto, estas reformas de pago impulsan la descentralización e impulsan el crecimiento del mercado de apósitos para heridas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta prima de precio respecto a los aderezos tradicionales | -0.7% | Global, más agudo en Asia-Pacífico, Medio Oriente y África, América del Sur | Mediano plazo (2-4 años) |
| Conciencia limitada de médicos y pacientes en las economías emergentes | -0.4% | Asia-Pacífico (excluidos Japón y Australia), Oriente Medio y África, Sudamérica | Largo plazo (≥ 4 años) |
| Examen regulatorio sobre la exposición acumulada a iones de plata | -0.2% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Suministro volátil de biopolímeros marinos y de crustáceos debido a brotes de enfermedades en la acuicultura | -0.3% | Global, cadenas de suministro concentradas en Asia-Pacífico (China, Tailandia, Vietnam) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precio alto: prima sobre los aderezos tradicionales
Las espumas avanzadas, los hidrocoloides y los dispositivos de NPWT cuestan entre cinco y veinte veces más que las gasas básicas, una diferencia que dificulta su adopción en hospitales públicos de Asia, África y Latinoamérica. La Lista de Medicamentos Esenciales de la OMS sigue recomendando gasas y vendajes, lo que refuerza las preferencias de compra de bajo costo. Los contratos de compra a granel que combinan productos para heridas con suministros quirúrgicos desvían aún más los presupuestos hacia los apósitos tradicionales, impulsando una tasa de crecimiento que ya supera la trayectoria general del mercado de apósitos para heridas.
Conciencia limitada de médicos y pacientes en economías emergentes
Menos del 20% de los médicos de atención primaria en India e Indonesia reciben capacitación formal en el manejo avanzado de heridas, según una encuesta de 2024 publicada en Wound Repair and Regeneration. La educación del paciente es igualmente escasa; muchas personas con úlceras del pie diabético acuden solo cuando la infección o la gangrena están avanzadas, lo que limita la ventana terapéutica de los apósitos de alta calidad. Los talleres impartidos por empresas rara vez se implementan en los centros de salud rurales, lo que perpetúa la baja adopción incluso donde los productos están disponibles comercialmente.
Análisis de segmento
Por tipo: El dominio avanzado se combina con la aceleración tradicional
Los apósitos avanzados representaron el 65.55 % de los ingresos del mercado de apósitos para heridas en 2025, impulsados por plataformas de espuma, hidrocoloides y plata, ampliamente utilizadas en clínicas de heridas crónicas. Las espumas y los hidrocoloides destacan por su versatilidad, abarcando desde úlceras por presión hasta incisiones posquirúrgicas. Los formatos antimicrobianos utilizan plata, yodo o PHMB, pero el endurecimiento de las políticas de gestión podría frenar su crecimiento. Los apósitos inteligentes con sensores permanecen en fase piloto a la espera de la validación del software por parte de la FDA, mientras que el alginato, el colágeno y los materiales superabsorbentes ocupan un nicho de mercado para tejidos altamente exudativos o en regeneración.
Los apósitos tradicionales, a pesar de una menor captura de valor, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 5.25 % hasta 2031, muy por encima del promedio del mercado de apósitos para heridas, a medida que los gobiernos de India, Nigeria e Indonesia amplían la adquisición masiva de gasa para atención primaria y reservas de emergencia. Los protocolos de socorro en caso de desastre también favorecen la gasa por su escalabilidad y durabilidad. La creciente brecha de precios sustenta un panorama de doble velocidad: las innovaciones avanzadas impulsan los resultados clínicos en entornos de altos ingresos, mientras que los productos básicos mantienen la primacía donde prevalecen los topes de costos.
Por aplicación: Las heridas quirúrgicas son las principales; las úlceras del pie diabético se aceleran.
Las heridas quirúrgicas y traumáticas representaron el 35.53 % del mercado de apósitos para heridas en 2025, impulsadas por más de 300 millones de operaciones anuales en todo el mundo y el riesgo persistente de infecciones que exige una atención postoperatoria rigurosa. Los sistemas de presión negativa combinados con espumas antimicrobianas se están convirtiendo en el estándar para las incisiones ortopédicas y cardiotorácicas en países de altos ingresos. Sin embargo, los protocolos basados en el costo en las regiones emergentes suelen optar por el uso de gasas, lo que limita la penetración de productos premium.
Las úlceras del pie diabético son la aplicación de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.85 % hasta 2031, a medida que la prevalencia mundial de diabetes se acerca a los 1.31 millones de casos para 2050. La cronicidad, la alta carga de exudado y la propensión a las infecciones requieren apósitos hidratantes, antibacterianos y bioactivos, lo que eleva los ingresos promedio por caso. Sin embargo, las brechas en el reembolso en muchos entornos de bajos recursos limitan su adopción, lo que refuerza un patrón de prestación de servicios de dos niveles dentro de la industria de los apósitos para heridas.
Por el usuario final: los hospitales dominan, la atención médica domiciliaria cobra impulso
Los hospitales y centros quirúrgicos controlaron el 56.63 % de los ingresos de 2025, lo que refleja un amplio inventario, contratos a gran escala y experiencia clínica. Las vías de atención integradas para heridas complejas, la proximidad a los quirófanos y el acceso a dispositivos avanzados refuerzan la primacía hospitalaria. Las clínicas ambulatorias especializadas actúan como centros de transición, implementando a menudo NPWT o desbridamiento enzimático antes de la transferencia a las enfermeras comunitarias.
La atención médica domiciliaria exhibe una tasa de crecimiento anual compuesta (TCAC) del 4.17 % hasta 2031, impulsada por el envejecimiento demográfico y los incentivos de reembolso que compensan la monitorización remota y el tratamiento de NPWT desechable. Los kits de apósitos fáciles de usar, los sensores adhesivos y las plataformas de teleconsulta respaldan este cambio, posicionando a las empresas con líneas de productos orientadas al cuidador para captar una mayor participación en el mercado de apósitos para heridas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
North America Wound Dressings Market
América del Norte mantiene su liderazgo con una cuota del 45.13 % en 2025, impulsada por la cobertura de Medicare, el elevado gasto per cápita y las redes consolidadas de especialistas en el tratamiento de heridas. La prevalencia de la diabetes, que supera los 37 millones de adultos en Estados Unidos, junto con el 17.3 % de la población mayor de 65 años en 2023, mantiene un elevado volumen de casos de heridas crónicas. El crecimiento del mercado en la región se ve moderado por los modelos de compra basados en el valor, que presionan a los proveedores para que demuestren la paridad de resultados a un menor coste.
Europe Wound Dressings Market
Europa registra la tasa de crecimiento anual compuesta (TCAC) regional más rápida, con un 4.51 % hasta 2031, gracias a más de 500 centros especializados en heridas en Alemania, mandatos de adquisición de cero emisiones netas en el marco de un NHS más ecológico y amplios reembolsos por atención domiciliaria en Francia y los países nórdicos. La población mayor de 65 años del continente alcanzará casi el 30 % para 2050, lo que garantizará la expansión de la demanda de tratamientos para heridas crónicas. La heterogeneidad regulatoria entre los Estados miembros complica la implementación de la cartera de servicios, pero ofrece margen para estrategias de localización.
APAC, MEA and South America Wound Dressings Market
Asia-Pacífico, Oriente Medio y África, y Sudamérica representan el mayor crecimiento en volumen, impulsado por el aumento en el número de intervenciones quirúrgicas y la presencia de las mayores poblaciones de pacientes con diabetes en China e India. Si bien la adquisición sigue estando dominada por los apósitos tradicionales, los hospitales urbanos de primer nivel están probando la terapia de presión negativa para heridas (TPNW) y los hidrocoloides, lo que sienta las bases para su adopción a medida que mejora el poder adquisitivo. Las empresas capaces de sortear los diferentes procesos de aprobación y umbrales de precios tienen la oportunidad de obtener una mayor cuota de mercado en el sector de los apósitos para heridas.
Panorama competitivo
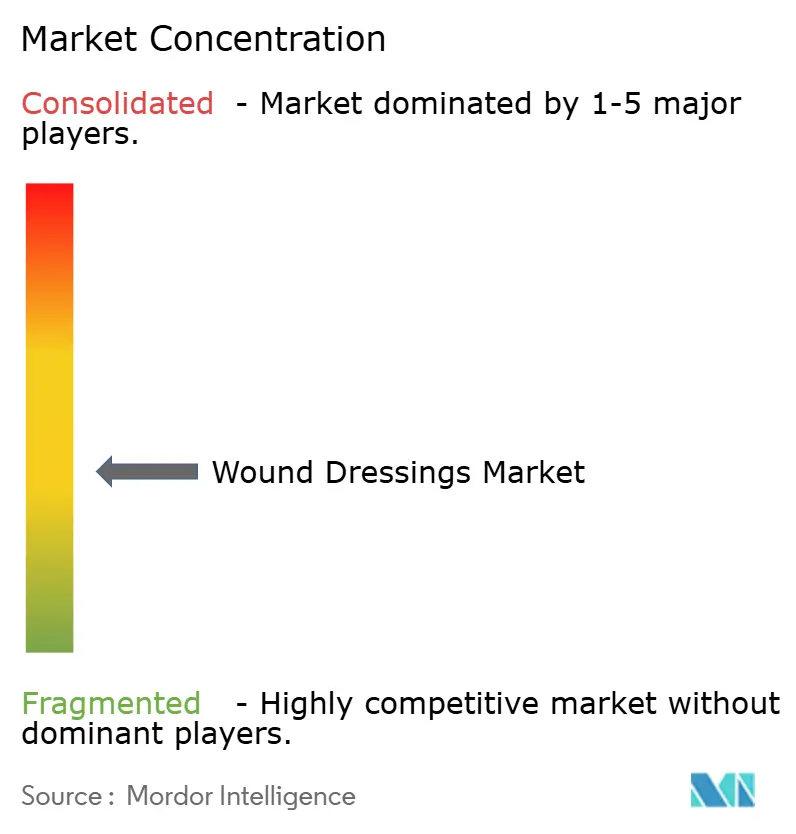
La industria de apósitos para heridas está moderadamente fragmentada. Los líderes del mercado Smith & Nephew, Solventum, Mölnlycke, ConvaTec y Coloplast aprovechan los canales establecidos y el conocimiento de la normativa para defender los contratos hospitalarios [3] Smith & Nephew, “Informe anual 2023”, smith-nephew.com . La escisión de Solventum en 2024 intensificó el enfoque en el sector sanitario, acelerando la I+D en plataformas de gestión de incisiones y NPWT. Smith & Nephew está redoblando su apuesta por la NPWT de un solo uso y el desbridamiento enzimático, con el objetivo de captar cuota de mercado de los fabricantes de gasas e hidrogeles.
Las empresas emergentes se centran en apósitos con sensores, polímeros biodegradables y software de imágenes de heridas basado en IA, presentando más de 200 patentes entre 2024 y 2025 en la USPTO y la EPO. Sin embargo, la tracción comercial depende del reconocimiento del pagador: las soluciones alineadas con los códigos de monitorización remota de CMS o los incentivos europeos de los DRG escalan más rápido que las ofertas puramente tecnológicas. La seguridad de las materias primas es otro factor diferenciador; las empresas que diversifican más allá de los biopolímeros marinos mitigan las perturbaciones de la oferta y la volatilidad de los márgenes. En general, la rivalidad equilibra la innovación incremental constante con perturbaciones regulatorias y de reembolso esporádicas que pueden reorganizar abruptamente la competencia.
Líderes de la industria de apósitos para heridas
Corporación Solventum
Smith y sobrino
Grupo ConvaTec
Mölnlycke Health Care
Coloplast
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Tiger BioSciences ha reforzado su posición en medicina regenerativa y cuidado avanzado de heridas con la adquisición de la tecnología de matriz de fibrina rica en plaquetas (PRFM) de Bahia Medical Inc.
- Noviembre de 2025: El Departamento de Energía Atómica y Cologenesis Pvt. Ltd. lanzaron comercialmente ColoNoX, un apósito liberador de óxido nítrico destinado al tratamiento de las úlceras del pie diabético en la India.
- Enero de 2025: Beiersdorf presenta su primer apósito bajo la marca Hansaplast elaborado con tecnología hidrocoloide avanzada.
Alcance y metodología
Según el alcance de este informe, los apósitos para heridas se utilizan para proporcionar un efecto terapéutico que favorece la cicatrización de heridas. Los productos para apósitos para heridas se utilizan para lesiones menores, así como para tratar problemas graves, como heridas crónicas y complejas, como quemaduras. El mercado de Apósitos para heridas está segmentado por Tipo (Apósito para heridas avanzado y Apósito para heridas tradicional), Aplicación (Heridas quirúrgicas, Úlceras del pie diabético y otras, Quemaduras, Otras aplicaciones) y Geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio, y África, y América del Sur). El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Vendajes avanzados para heridas | Espumas |
| Hidrocoloides | |
| Películas | |
| Alginatos | |
| Hidrogeles | |
| Colágenos y matriz extracelular | |
| Antimicrobiano / Plata | |
| Polímeros superabsorbentes | |
| Aderezos inteligentes interactivos | |
| Vendajes tradicionales para heridas | Vendajes |
| gasas | |
| Esponjas y almohadillas | |
| Rollos de algodón y otros |
| Heridas Quirúrgicas y Traumáticas |
| Úlceras del pie diabético |
| Úlceras por presión |
| Úlceras venosas y arteriales |
| Quemaduras |
| Otras heridas crónicas/agudas |
| Hospitales y centros quirúrgicos |
| Clínicas especializadas para heridas |
| Entornos de atención médica domiciliaria |
| Otros usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por Tipo | Vendajes avanzados para heridas | Espumas |
| Hidrocoloides | ||
| Películas | ||
| Alginatos | ||
| Hidrogeles | ||
| Colágenos y matriz extracelular | ||
| Antimicrobiano / Plata | ||
| Polímeros superabsorbentes | ||
| Aderezos inteligentes interactivos | ||
| Vendajes tradicionales para heridas | Vendajes | |
| gasas | ||
| Esponjas y almohadillas | ||
| Rollos de algodón y otros | ||
| por Aplicación | Heridas Quirúrgicas y Traumáticas | |
| Úlceras del pie diabético | ||
| Úlceras por presión | ||
| Úlceras venosas y arteriales | ||
| Quemaduras | ||
| Otras heridas crónicas/agudas | ||
| Por usuario final | Hospitales y centros quirúrgicos | |
| Clínicas especializadas para heridas | ||
| Entornos de atención médica domiciliaria | ||
| Otros usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál será la demanda mundial de apósitos para heridas en 2031?
Se proyecta que el gasto se acercará a los USD 6.47 millones para 2031, frente a los USD 5.42 millones en 2026, a medida que los volúmenes se expanden en formatos avanzados y tradicionales.
¿Qué categoría de aderezo se está expandiendo al ritmo más rápido?
Las gasas tradicionales, vendas y rollos de algodón están avanzando a una tasa de crecimiento anual compuesta (CAGR) del 5.25 % hasta 2031, creciendo un 45 % más rápido que los ingresos generales gracias a licitaciones públicas con costos limitados en regiones de ingresos bajos y medios.
¿Cómo el aumento de las úlceras del pie diabético está afectando las necesidades de productos?
Se estima que los casos de diabetes a nivel mundial llegarán a 1.31 millones en 2050, por lo que la demanda se está inclinando hacia hidrocoloides que retienen la humedad, espumas de plata y matrices de colágeno que tratan las heridas diabéticas crónicas con alto exudado.
¿Por qué los dispositivos NPWT de un solo uso están ganando terreno en la atención domiciliaria?
En 2024, los Centros de Servicios de Medicare y Medicaid de EE. UU. crearon códigos separados de pago y monitoreo remoto, lo que permite a los médicos facturar la terapia de presión negativa desechable administrada fuera de los hospitales.
¿De qué manera los objetivos de sostenibilidad influyen en el diseño de los vestidos?
Los mandatos europeos de cero emisiones netas están impulsando el cambio hacia apósitos biodegradables de quitosano, celulosa bacteriana y PLA que reducen los desechos plásticos médicos sin comprometer el rendimiento curativo.


