

Tamaño y participación en el mercado del circonio
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 1.32 millones de toneladas |
| Volumen de mercado (2031) | 1.62 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.11% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del circonio por Mordor Intelligence
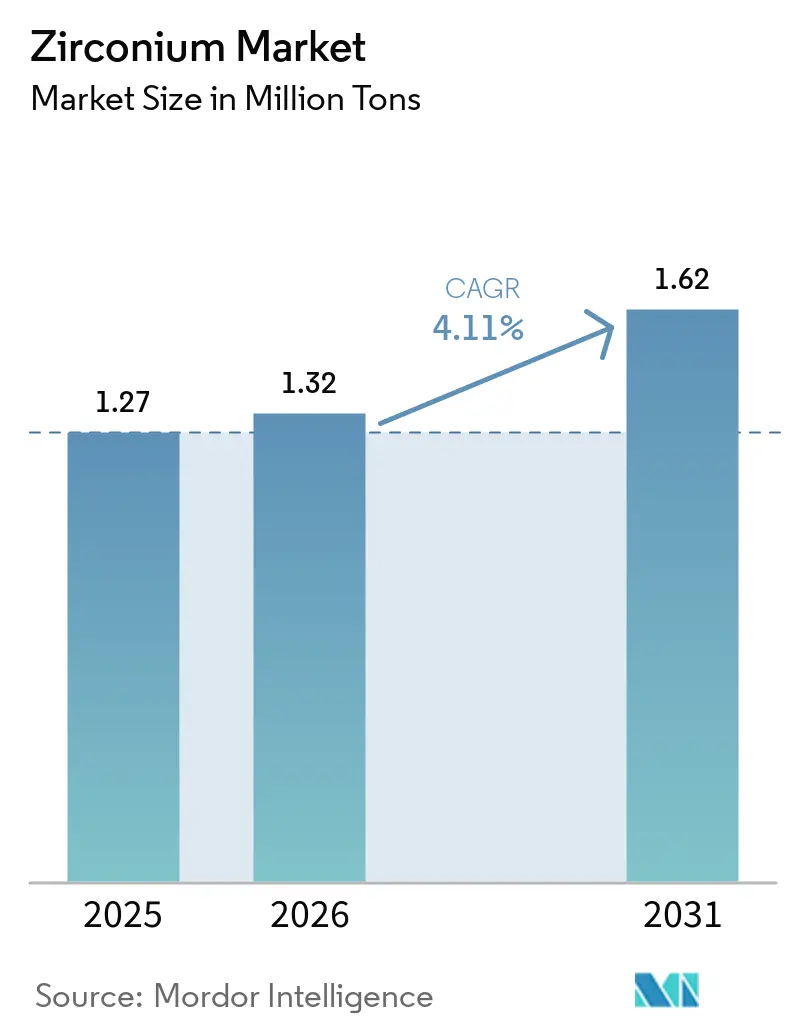
Se proyecta que el tamaño del mercado del zirconio se expanda de 1.27 millones de toneladas en 2025 y 1.32 millones de toneladas en 2026 a 1.62 millones de toneladas para 2031, registrando una CAGR del 4.11% entre 2026 y 2031. En 2025, China dominó el consumo mundial. Sin embargo, durante 2024-2025, los aranceles estadounidenses y las políticas europeas de relocalización de la producción modificaron las rutas comerciales, dirigiendo a los compradores hacia proveedores aliados. Si bien los sectores de fundición y refractarios mantuvieron su liderazgo en volumen, la rápida adopción de la zirconia en baterías de estado sólido y recubrimientos de barrera térmica aeroespacial redefinió las cadenas de valor, superando las previsiones de crecimiento de tonelaje. En el lado de la oferta, las principales mineras de arenas minerales controlaron una participación significativa del suministro de concentrado. Sin embargo, una gran mayoría de la producción de oxicloruro de zirconio permaneció concentrada en China, exponiendo a los compradores occidentales a vulnerabilidades de precio y suministro. Además, las medidas regulatorias más estrictas contra la radiactividad natural en Australia, Indonesia y Brasil dificultaron la emisión de nuevas licencias mineras y aumentaron los costos de rehabilitación.
Conclusiones clave del informe
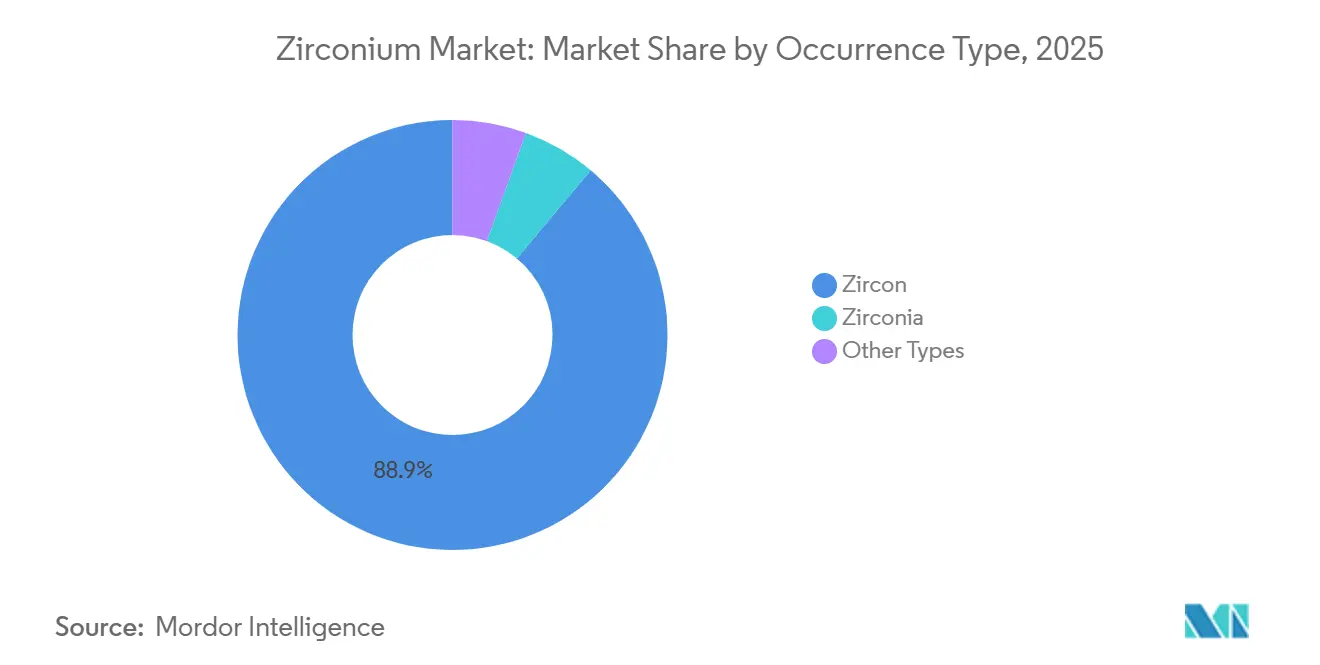
- Por tipo de yacimiento, el zirconio acaparó el 88.89% de la cuota de mercado del zirconio en 2025, mientras que se prevé que la zirconia crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.27% hasta 2031.
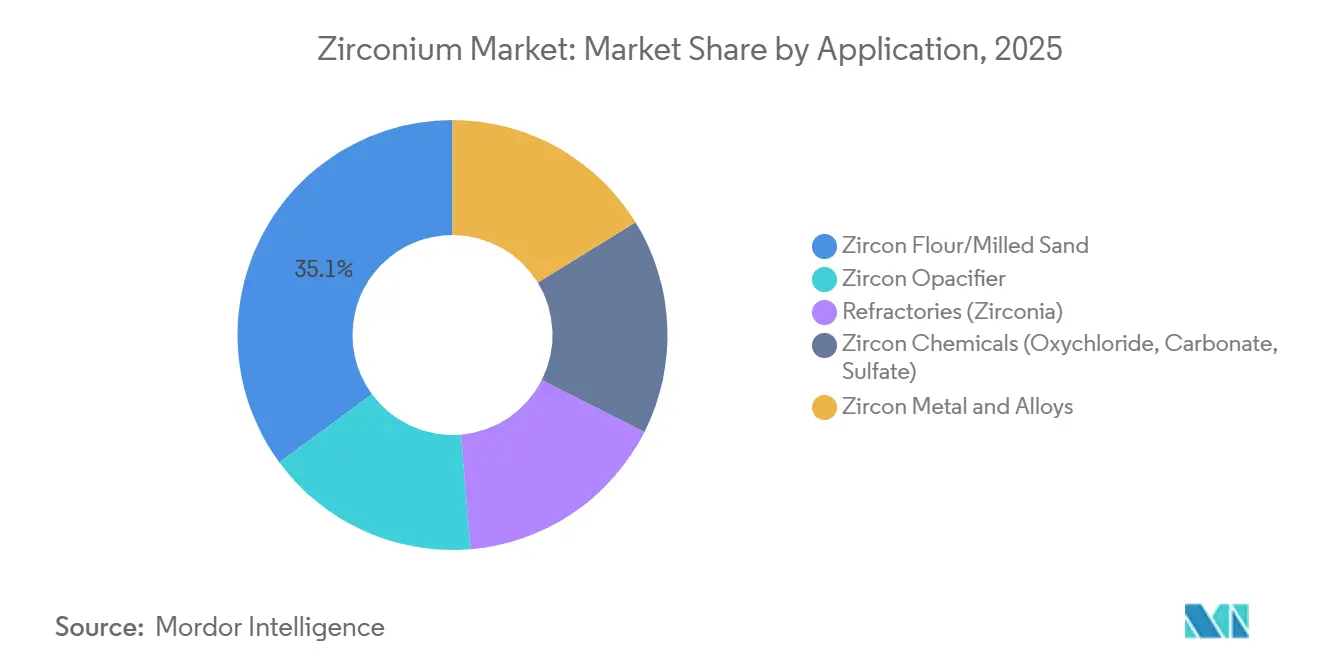
- Por aplicación, la harina/arena molida de zirconio representó el 35.11% del tamaño del mercado del zirconio en 2025; se prevé que el zirconio metálico y sus aleaciones crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.21% hasta 2031.
- Geográficamente, China lideró con una cuota de ingresos del 53.36% en 2025, y se espera que registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 4.78%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del circonio
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda sostenida de las industrias de fundición y refractarios. | + 1.20% | Global, con concentración en China, India y la UE. | Largo plazo (≥ 4 años) |
| Uso creciente de opacificantes a base de circón en cerámicas y recubrimientos avanzados | + 0.90% | Núcleo de Asia-Pacífico, propagación a Oriente Medio y África | Mediano plazo (2-4 años) |
| Comercialización de electrolitos sólidos de zirconia para baterías de próxima generación. | + 0.70% | América del Norte, UE, China, Corea del Sur | Mediano plazo (2-4 años) |
| La relocalización de la producción y la Ley de Materias Primas Críticas de la UE impulsan una nueva capacidad de refinación. | + 0.50% | UE, América del Norte, Australia | Largo plazo (≥ 4 años) |
| Zirconia de alta pureza para recubrimientos de barrera térmica aeroespacial | + 0.40% | América del Norte, UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda sostenida de las industrias de fundición y refractarios
En 2025, las fundiciones globales, haciendo hincapié en las valiosas cualidades del zirconio, como su baja expansión térmica e inercia química, dependían en gran medida de la arena de zirconio para la fabricación de núcleos y moldes de precisión. Si bien las aplicaciones sensibles al costo comenzaron a favorecer la cromita y la olivina sobre el zirconio, una patente de reciclaje de arena de Noram Technology desempeñó un papel fundamental en la preservación del valor del zirconio en Europa. Los formuladores de refractarios, al mezclar zirconia con magnesia y alúmina, prolongaron la vida útil de los hornos, impulsando la demanda de zirconia a pesar de las dificultades para su sustitución. Mientras tanto, las estrictas regulaciones europeas sobre la eliminación de residuos radiactivos promovieron operaciones de fundición de ciclo cerrado, asegurando la retención de las fracciones de zirconio.
Mayor uso de opacificantes a base de circonio en cerámicas avanzadas
En 2025, la cerámica representó una parte sustancial del consumo de arena de circonio, y las baldosas impresas digitalmente aumentaron la cantidad de circonio por metro cuadrado. Como principales productores de baldosas del mundo, China e India incrementaron su demanda de opacificantes, lo que generó la necesidad de polvos con contenido ultrabajo de hierro. El interés por los grados más finos en la fabricación aditiva creció anualmente, creando nichos de mercado de alta gama en la electrónica y los dispositivos de energía renovable. Aprovechando esta tendencia, Iluka Resources aumentó su capacidad de molienda para capitalizar estas ventas rentables.
Comercialización de electrolitos sólidos de zirconia para baterías de próxima generación.
En 2025, las químicas NASICON y LLZO basadas en zirconia, que pasaron de los laboratorios a las escalas piloto, lograron conductividades iónicas que prometen celdas de iones de sodio y litio-metal más seguras [1] Estudio revisado por pares, “Conductividad mejorada en electrolitos sólidos de tipo NASICON”, peer-reviewed-journal.org . Los proyectos piloto en China, Corea del Sur y Estados Unidos apuntan a una producción anual de zirconia de alta pureza para 2031, con precios que superan los grados básicos. En una jugada estratégica, Energy Fuels, asociándose con Australian Strategic Materials, creó una cadena de la mina al metal, evitando hábilmente a los intermediarios chinos.
Ley de Reubicación de Productos de Origen Amiga y de Materias Primas Críticas de la UE
Al exigir el procesamiento nacional de minerales críticos para 2030, la Ley buscaba directamente frenar el dominio de China en la capacidad de oxicloruro de circonio [2] Comisión Europea, “Ley de Materias Primas Críticas”, europa.eu . En 2025, la planta piloto de Australian Strategic Materials en Corea produjo con éxito circonio metálico deshafniado. Simultáneamente, Energy Fuels, en una alianza estratégica con Chemours, localizó los procesos de refinación en Utah. Este giro estratégico llevó a los compradores a pagar con gusto una prima por los materiales de estas fuentes asociadas, fortaleciendo las capacidades más allá de las fronteras de China.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sustitución por cromita/olivino en fundición y refractarios | -0.60% | Global, con especial concentración en la UE y Norteamérica. | Mediano plazo (2-4 años) |
| Endurecimiento de las normas sobre radiactividad y ESG en la minería de arenas de minerales pesados | -0.80% | Australia, Indonesia, Brasil, Sri Lanka | Corto plazo (≤ 2 años) |
| El dominio chino en la fase final de la cadena de suministro y los aranceles estadounidenses están perturbando las cadenas de suministro. | -0.50% | América del Norte, UE, China | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Sustitución por cromita/olivino en materiales refractarios y de fundición.
La cromita, al ser más económica, rivaliza con otros materiales refractarios en cuanto a refractariedad. Al mismo tiempo, el menor contenido de sílice de la olivina reduce el riesgo de silicosis. Por ello, las fundiciones de Europa y Norteamérica están considerando una transición gradual para dejar de usar zirconia. Noram Technology ha obtenido una patente para un método que extrae selectivamente cromita o zirconia de arena reciclada, disminuyendo así la dependencia de materiales vírgenes. Los fabricantes de refractarios prefieren cada vez más las mezclas de magnesia y alúmina, reservando la zirconia para zonas sometidas a calor extremo.
Endurecimiento de las normas sobre radiactividad y criterios ESG en la extracción de arenas minerales pesadas.
La ARPANSA australiana ha impuesto límites a la exposición de los trabajadores y prohíbe el comercio en la Unión Europea de concentrados con altos niveles de uranio-torio. En 2024, Indonesia, Sri Lanka y Brasil sufrieron retrasos en la tramitación de varias solicitudes de licencia. Además, en 2025, las empresas mineras de Australia Occidental llevaron a cabo mejoras en el control del polvo, lo que incrementó sus gastos operativos. La clasificación del zircon como material radiactivo para el transporte, al superar ciertos umbrales de actividad, plantea obstáculos logísticos adicionales.
Análisis de segmento
Por tipo de ocurrencia: El zirconio sigue siendo el ancla, la zirconia impulsa el margen.
En 2025, el zirconio dominó el mercado, representando un sustancial 88.89 % del volumen total. Con Australia y Sudáfrica desempeñando un papel fundamental en la cadena de suministro, los sectores consolidados de cerámica y fundición disfrutaron de un flujo constante de zirconio. A medida que las minas maduras se transformaban en nuevos yacimientos, el mercado del zirconio no solo alcanzó un nivel notable en 2025, sino que también se encaminó hacia una trayectoria de crecimiento sostenido. Si bien el zirconio lideró en términos de volumen, su dinámica de precios estaba intrínsecamente ligada a los ciclos de construcción, lo que exponía a las mineras a las fluctuaciones del sector.
Por otro lado, se proyecta que la zirconia, a pesar de su menor tonelaje, crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.27 % durante el período 2026-2031. Este crecimiento previsto se ve impulsado por la creciente demanda de zirconia de alta pureza en aplicaciones como baterías de estado sólido, biocerámicas y recubrimientos aeroespaciales. Los productores que ofrecen polvos submicrométricos disfrutan de una importante prima de precio, lo que aumenta su rentabilidad. La estrategia de Energy Fuels de adoptar la tecnología de alta pureza de ASM pone de manifiesto la ambición del sector por captar márgenes que históricamente han beneficiado a los procesadores chinos. En contraste, otras variantes, como la baddeleyita, se mantuvieron en una posición de nicho, limitadas por las reservas ubicadas principalmente en Rusia y los desafíos geopolíticos que conllevan.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Predominan los harinas, las aleaciones aceleran
En 2025, la harina de zirconio y la arena molida representaron el 35.11 % del volumen total. Si bien el segmento experimentó un crecimiento anual moderado, las harinas premium de menos de 45 micras, especialmente las utilizadas en electrónica, aseguraron una rentabilidad sostenida. El zirconio metálico y sus aleaciones, a pesar de representar el menor tonelaje, experimentarán una tasa de crecimiento anual compuesta (TCAC) del 6.21 % durante el período 2026-2031. Este aumento previsto se atribuye en gran medida al incremento global en la construcción de reactores, lo que impulsa la demanda de revestimiento de combustible de zircaloy. Se proyecta que el mercado de aleaciones nucleares dentro del sector del zirconio alcance hitos importantes para 2031, debido principalmente a los ciclos de adquisición extendidos vinculados a los reactores de nueva construcción.
Los opacificantes, impulsados por el auge de la cerámica en China e India, se beneficiaron en 2025 de una mayor carga de zirconio por baldosa, resultado de los avances en la impresión digital. Si bien los refractarios recurrieron a mezclas de zirconia-magnesia para prolongar la vida útil de los hornos, se enfrentaron a la competencia de la cromita. Cabe destacar que la producción de productos químicos de zirconio, con especial énfasis en el oxicloruro de zirconio, se concentró principalmente en China. Esta centralización genera vulnerabilidades para los usuarios finales, haciéndolos susceptibles a cambios geopolíticos. Ante estos desafíos, tanto Australian Strategic Materials como Energy Fuels trabajan activamente para diversificar la cadena de suministro, haciendo hincapié en la localización de la producción química.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
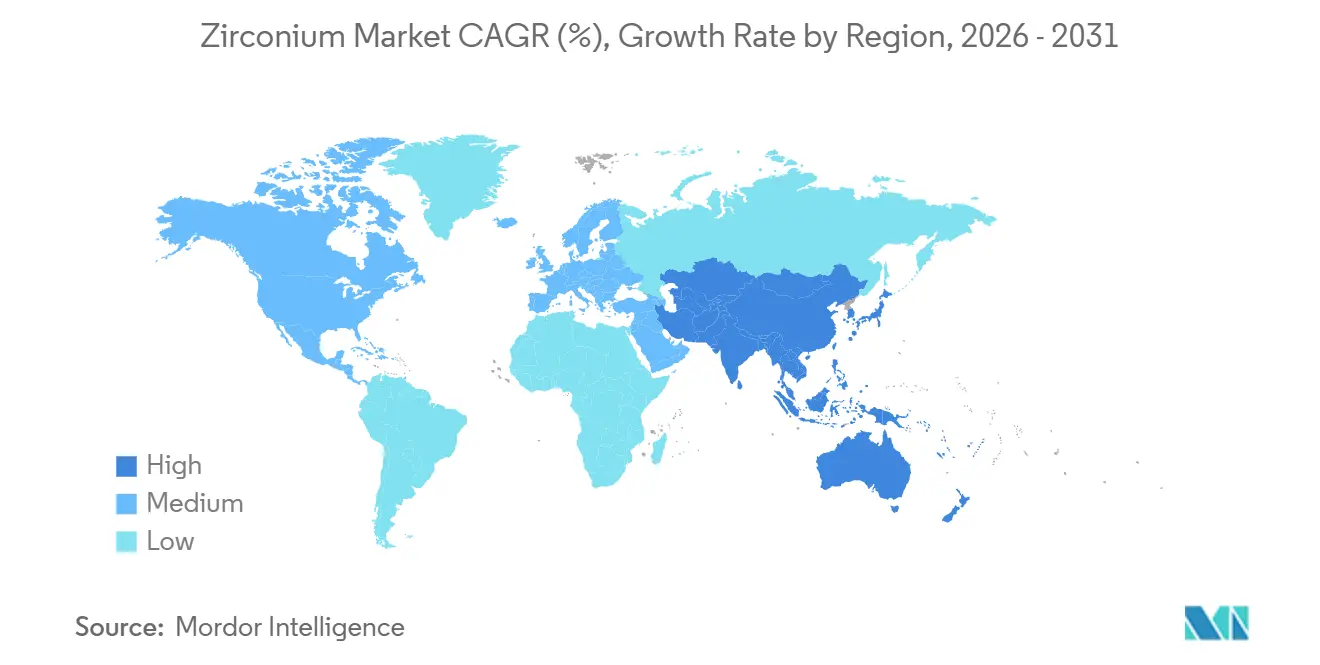
En 2025, China ostentaba una cuota dominante del 53.36 % del consumo mundial y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.78 % durante el periodo de previsión de 2026 a 2031. La extensa red logística de China y su papel de liderazgo en la industria química del circonio le permiten mantener los precios internos por debajo de la media mundial. Sin embargo, los aranceles estadounidenses y las regulaciones de la UE sobre la relocalización de la producción están impulsando a los compradores de cerámica y aleaciones a diversificar sus fuentes de suministro, recurriendo cada vez más a Australia y África. A mediados de 2025, la construcción de reactores chinos se convirtió en uno de los principales consumidores de circonio, y con la aprobación de nuevas capacidades, se prevé que esta tendencia se mantenga hasta 2031.
En 2023, Norteamérica, tras haber utilizado una cantidad significativa de concentrados, comenzó a establecer nuevas plantas de procesamiento en Utah y Georgia, con el objetivo de recuperar el valor previamente cedido a las refinerías chinas. Si bien el mercado del circonio vinculado a las iniciativas estadounidenses de baterías de estado sólido es actualmente modesto, está cobrando impulso rápidamente a medida que los fabricantes de vehículos eléctricos experimentan con electrolitos de LLZO. Europa, que representó una parte sustancial de la demanda de 2025, está priorizando la cerámica de alta pureza y los recubrimientos aeroespaciales. Los objetivos de procesamiento establecidos por la Ley de Materias Primas Críticas han impulsado empresas conjuntas en Francia y Alemania, aunque la naturaleza intensiva en capital de estos proyectos presenta desafíos.
En 2023, Australia y Sudáfrica se consolidaron como las principales fuentes de la mayor parte del circón extraído a nivel mundial. Sin embargo, ante el envejecimiento de las instalaciones, existe una necesidad urgente de reactivar los yacimientos existentes. En marzo de 2026, Rio Tinto aprobó la reactivación de Zulti South en Mozambique, mientras que el proyecto Balranald de Iluka incrementó su capacidad anual a finales de 2025. Nuevos centros de producción en Mozambique, Madagascar y Kenia aspiran a un suministro anual potencial para 2031, sujeto a la obtención de permisos y al cumplimiento de los criterios ESG. India está ganando una mayor cuota de mercado, impulsada por las exportaciones de azulejos y las inversiones en aleaciones nucleares. Por otro lado, si bien el énfasis de Rusia en la baddeleyita refuerza su seguridad interna, limita su alcance global.
Panorama competitivo
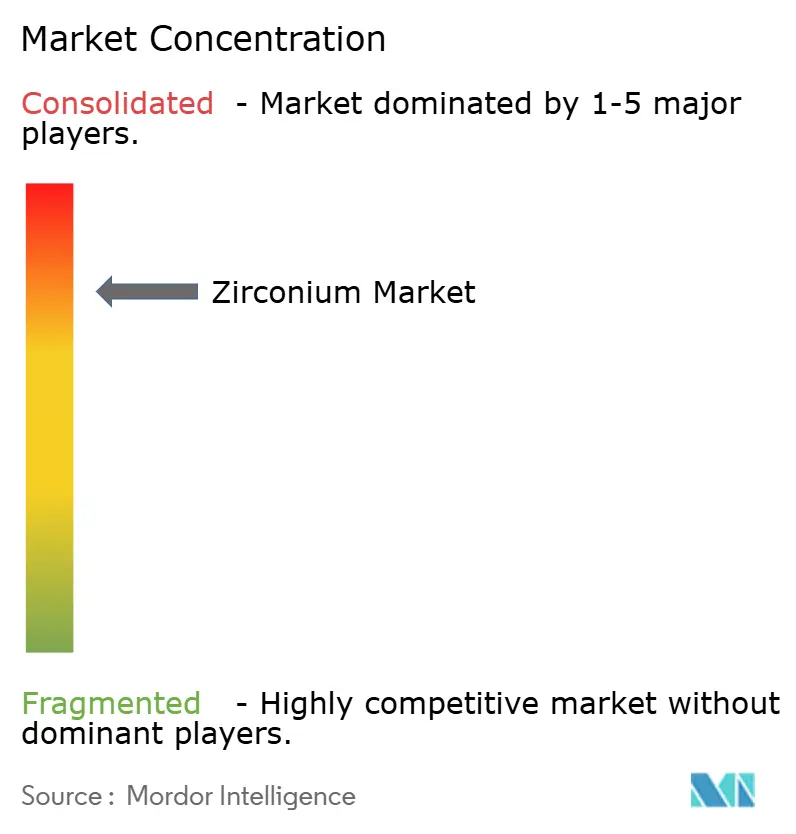
El mercado del circonio está consolidado. En 2025, los principales actores de la fase inicial, como Iluka Resources, Tronox Holdings, Rio Tinto, Kenmare Resources y Base Resources, dominaban la producción de concentrado de circonio. Sus operaciones, que abarcan Australia, África y Estados Unidos, ofrecen a los compradores una gran flexibilidad. Sin embargo, en una estrategia para mejorar los precios, las mineras están reduciendo selectivamente la producción. Por ejemplo, Kenmare ha ajustado sus previsiones para 2026, lo que subraya su filosofía de priorizar el valor sobre el volumen. En la fase intermedia, los principales productores de oxicloruro de circonio en China controlan el mercado interno, lo que deja a los fabricantes occidentales de cerámica y aleaciones vulnerables a los cambios en las políticas.
La tendencia de la integración vertical está en auge. En febrero de 2026, Energy Fuels fue noticia al adquirir Australian Strategic Materials, obteniendo así experiencia en circonio metálico deshafniado. Al mismo tiempo, Chemours consolidó su posición con una alianza destinada a impulsar el procesamiento nacional en Utah. Iluka realizó una importante inversión en la modernización de su concentrador de Moma, asegurando una posición dominante en materia prima para el futuro previsible. Tronox está optimizando sus operaciones aprovechando su capacidad interna de dióxido de titanio. Las innovaciones tecnológicas se perfilan como factores diferenciadores clave: la técnica pionera de reciclaje de arena en circuito cerrado de Noram promete reducir la demanda de material virgen. Mientras tanto, la planta piloto de Australian Strategic Materials ha alcanzado un contenido de hafnio inferior al uno por ciento en peso, cumpliendo con los estrictos estándares aeroespaciales y nucleares, lo que la distingue de numerosos competidores no chinos.
Las estrategias de aprovisionamiento están evolucionando: los compradores occidentales están firmando contratos plurianuales con mineras de Australia, Mozambique y Madagascar, a menudo con una prima sobre los precios al contado chinos, lo que pone de manifiesto su énfasis en la seguridad. Paralelamente, las refinerías chinas están avanzando en la cadena de valor, integrándose en productos como los polvos de LLZO para baterías, lo que consolida aún más su retención de valor en el mercado interno. El panorama del circonio se prepara para una mayor consolidación, y las mineras buscan refinerías especializadas para mejorar los márgenes de las operaciones posteriores y sortear las fluctuaciones del mercado provocadas por los aranceles.
Líderes de la industria del circonio
Iluka recursos limitados
Tronox Holdings plc
Rio Tinto
Recursos de Kenmare plc
Base de recursos Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Los químicos aislaron los primeros complejos homolépticos de titanio y circonio. Estos eran heptacoordinados y estaban estabilizados exclusivamente por ligandos monodentados de galio.
- Septiembre de 2025: Iluka Resources Limited anunció una pausa en la minería en su sitio de Cataby en Australia Occidental durante un año debido a la débil demanda de pigmentos, lo que impacta la producción de circón y rutilo, mientras mantiene la producción de circón en su mina Jacinth Ambrosia.
Alcance del informe del mercado global de circonio
El circonio es un metal de color blanco grisáceo con una amplia gama de aplicaciones industriales, comerciales y científicas. Es el vigésimo elemento más abundante en la corteza terrestre. Comúnmente se presenta como mineral circón (ZrSiO20) en forma de silicato. Se encuentra disponible con menos frecuencia como mineral baddeleyita (circonia natural o ZrO4) en forma de óxido.
El mercado del circonio se segmenta por tipo de yacimiento, aplicación y geografía. Por tipo de yacimiento, se divide en zirconio, zirconia y otros tipos. Por aplicación, se segmenta en zirconio en polvo/arena molida, zirconio opacificante, refractarios (zirconia), productos químicos de zirconio y zirconio metálico y aleaciones. El informe también abarca el tamaño del mercado y las previsiones para el circonio en 10 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han calculado en función del volumen (toneladas).
| Zircon |
| zirconia |
| Otros tipos |
| Harina de circón/arena molida |
| Opacificante de circón |
| Refractarios (Zirconio) |
| Productos químicos de circón (oxicloruro, carbonato, sulfato) |
| Circón metal y aleaciones |
| Análisis de producción | Australia |
| Brazil | |
| China | |
| India | |
| Indonesia | |
| Sudáfrica | |
| Ucrania | |
| Resto del mundo | |
| Análisis de consumo | China |
| Estados Unidos | |
| Japan | |
| Unión Europea | |
| India | |
| Russia | |
| Resto del mundo |
| Por tipo de ocurrencia | Zircon | |
| zirconia | ||
| Otros tipos | ||
| por Aplicación | Harina de circón/arena molida | |
| Opacificante de circón | ||
| Refractarios (Zirconio) | ||
| Productos químicos de circón (oxicloruro, carbonato, sulfato) | ||
| Circón metal y aleaciones | ||
| Por geografía | Análisis de producción | Australia |
| Brazil | ||
| China | ||
| India | ||
| Indonesia | ||
| Sudáfrica | ||
| Ucrania | ||
| Resto del mundo | ||
| Análisis de consumo | China | |
| Estados Unidos | ||
| Japan | ||
| Unión Europea | ||
| India | ||
| Russia | ||
| Resto del mundo | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de circonio en 2026?
El tamaño del mercado del zirconio se sitúa en 1.32 millones de toneladas en 2026, y se prevé que alcance los 1.62 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta del 4.11 %.
¿Qué segmento se expandirá más rápidamente?
El zirconio metálico y sus aleaciones registrarán la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.21%, hasta 2031, a medida que la construcción de reactores nucleares impulse la demanda de revestimientos de zircaloy.
¿Por qué la zirconia se está convirtiendo en un elemento estratégico para los fabricantes de baterías?
Las químicas de electrolitos de estado sólido NASICON y LLZO requieren zirconia ultrapura que ofrezca una alta conductividad iónica y beneficios de seguridad, lo que abre mercados de alta gama para materiales de grado 99.9%.
¿Hasta qué punto están expuestos los compradores occidentales a las cadenas de suministro chinas?
China controla alrededor del 95% de la capacidad de producción de oxicloruro de circonio, por lo que las empresas occidentales de cerámica, baterías y aeroespaciales se enfrentan a importantes riesgos en cuanto a la seguridad del suministro y los precios.
¿Qué cuestiones regulatorias afectan a los proyectos mineros?
Las estrictas normas NORM limitan la exposición a la radiación de los trabajadores y restringen el contenido de uranio-torio en los concentrados, lo que retrasa la concesión de licencias y aumenta los costes de cumplimiento en Australia, Indonesia y Brasil.
¿Qué nuevos proyectos podrían diversificar la oferta?
La reactivación de la planta Zulti South de Rio Tinto y el proyecto Toliara de Energy Fuels en Madagascar tienen como objetivo añadir más de 110,000 toneladas anuales de capacidad de concentrado de zirconio en jurisdicciones aliadas para 2031.


