

Tamaño y participación en el mercado de electrodomésticos de cocina comerciales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 52.76 mil millones |
| Tamaño del mercado (2031) | USD 71.49 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.26% CAGR |
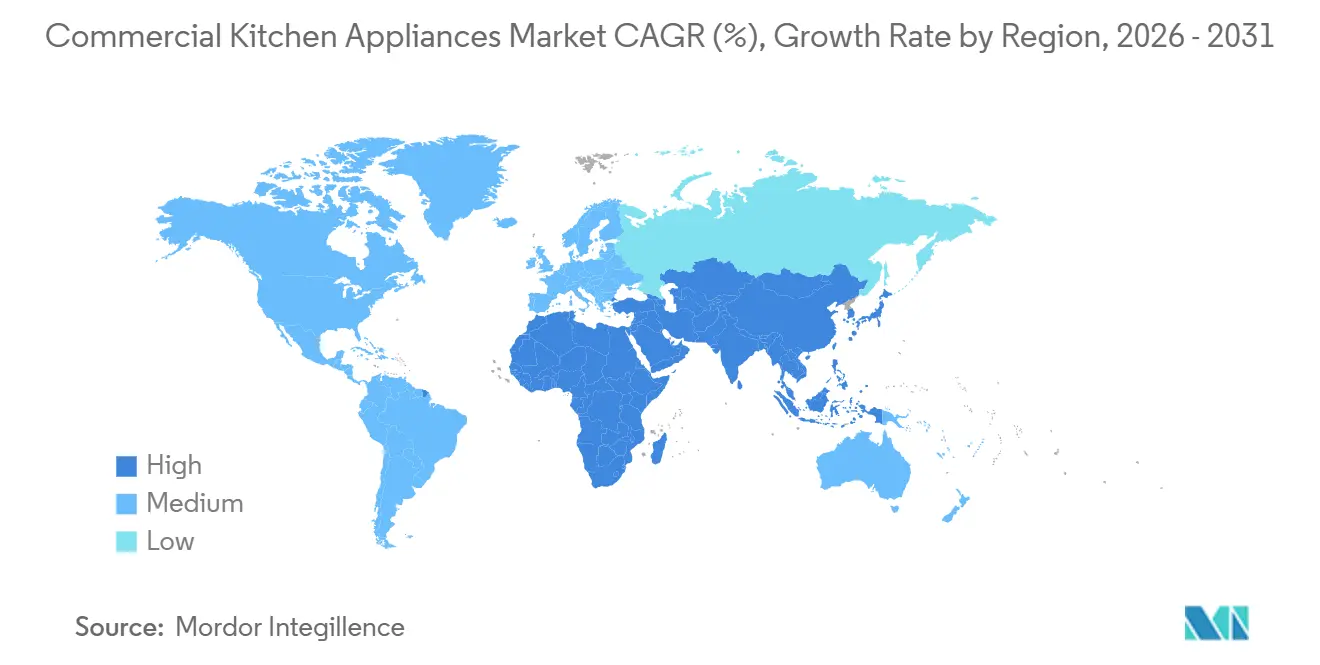
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
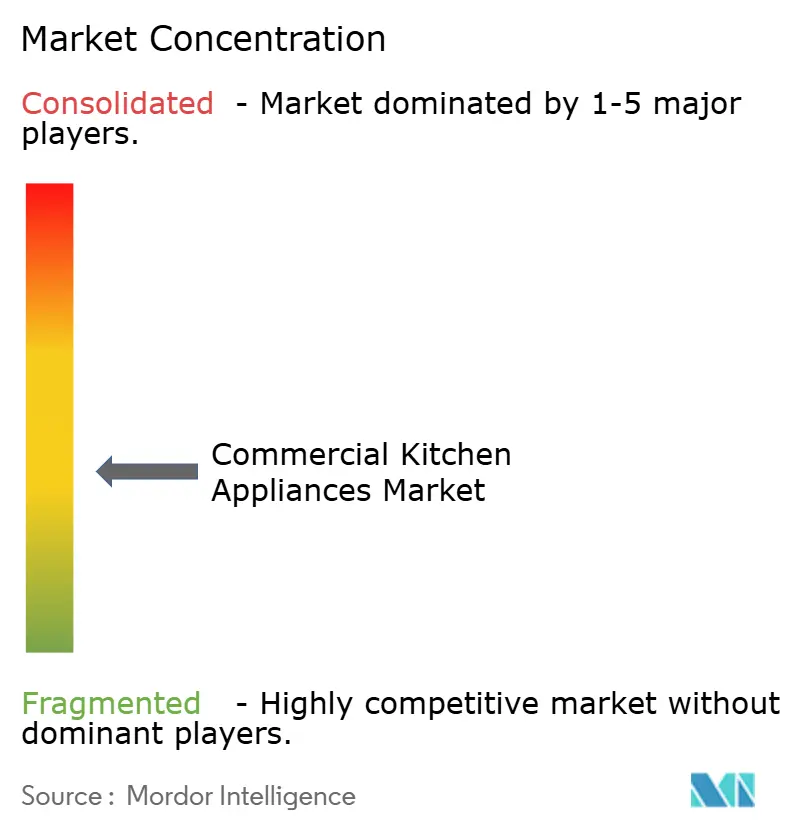
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de electrodomésticos de cocina comerciales por Mordor Intelligence
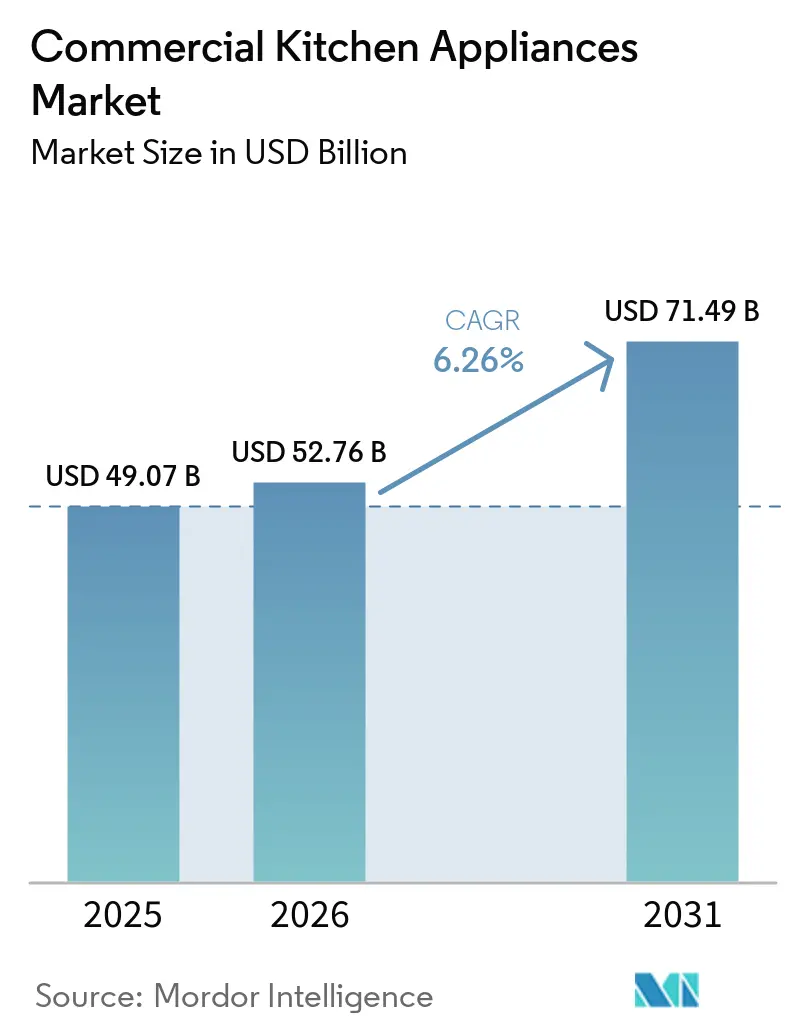
El tamaño del mercado de electrodomésticos para cocinas comerciales se valoró en USD 49.07 millones en 2025 y se estima que crecerá de USD 52.76 millones en 2026 a USD 71.49 millones para 2031, con una CAGR del 6.26% durante el período de pronóstico (2026-2031). Los operadores continúan reemplazando las configuraciones heredadas con electrodomésticos multifuncionales y conectados que reducen el espacio, disminuyen los costos de energía y se sincronizan con plataformas centralizadas de pedidos y servicio, lo que está alejando la asignación de capital de los equipos de función única. Los programas de expansión de las principales cadenas de comida rápida siguen siendo un fuerte ancla de la demanda a medida que las cadenas escalan sistemas de back-of-house estandarizados y listos para IoT que aumentan el rendimiento y comprimen la mano de obra por transacción. Paralelamente, el segmento de aplicaciones de más rápido crecimiento es el de las cocinas en la nube y las cocinas fantasma, que están en camino de una CAGR del 10.32% hasta 2031, ya que los formatos de entrega prioritaria favorecen las plataformas compactas de cocción, mantenimiento y refrigeración de alto rendimiento. Los modelos de distribución también están evolucionando a medida que las grandes cadenas pasan a la compra directa para asegurar precios por volumen y servicios de ciclo de vida agrupados, lo que respalda una mayor resiliencia a los cambios regulatorios y de suministro.
Conclusiones clave del informe
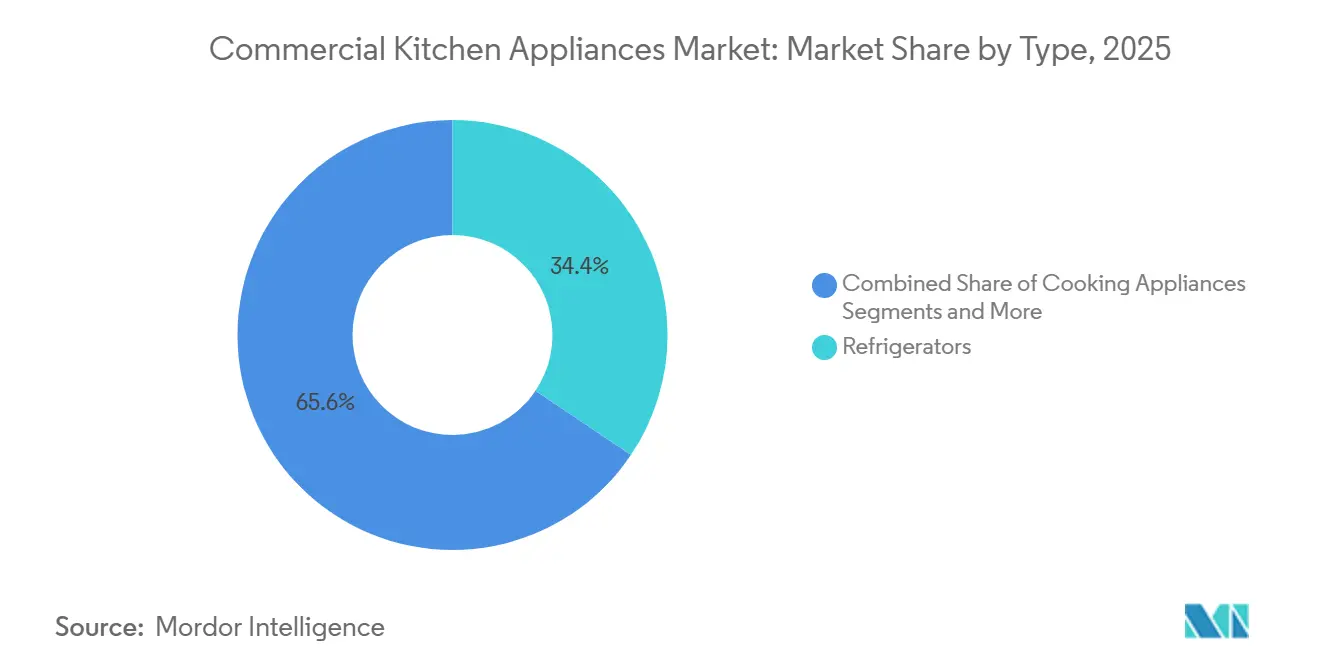
- Por tipo, los refrigeradores representaron una participación del 34.36 % del tamaño del mercado de electrodomésticos de cocina comerciales en 2025, mientras que se prevé que los electrodomésticos de cocina se expandan a una CAGR del 8.24 % hasta 2031.
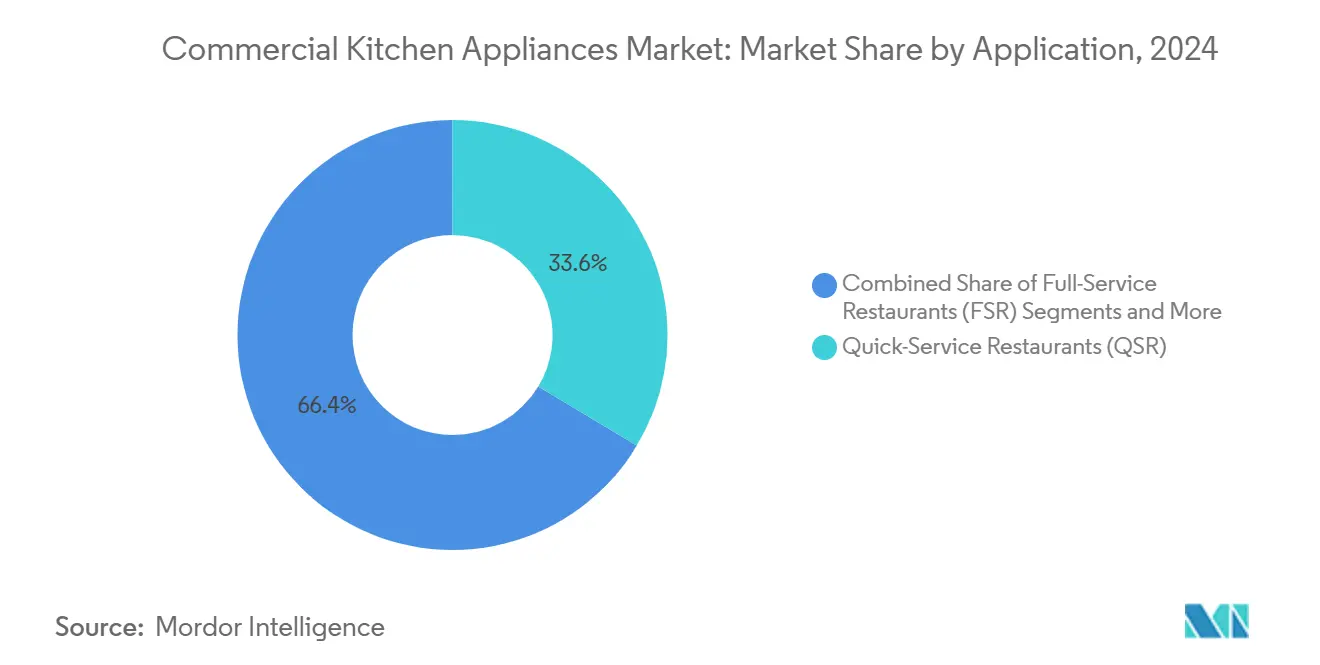
- Por aplicación, el segmento QSR tuvo el 30.44 % de la participación de mercado de electrodomésticos de cocina comerciales en 2025, y las cocinas en la nube y las cocinas fantasma registraron la CAGR proyectada más alta con un 10.32 % hasta 2031.
- En cuanto al canal de distribución, la venta directa de los fabricantes acaparó el 78% del mercado de electrodomésticos para cocinas comerciales en 2025, mientras que se prevé que los distribuidores crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.8% hasta 2031.
- Por geografía, América del Norte representó una participación del 26.38 % del tamaño del mercado de electrodomésticos de cocina comerciales en 2025, y se prevé que Asia-Pacífico se expanda a una CAGR del 6.87 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de electrodomésticos de cocina comerciales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las cadenas de comida rápida y los restaurantes fuera del hogar se están expandiendo | + 1.8% | Global, con la mayor concentración en Asia-Pacífico (China, India) y América del Norte | Mediano plazo (2-4 años) |
| El sector hotelero está experimentando un auge de la construcción | + 1.5% | América del Norte y Europa, Asia-Pacífico (China, Vietnam, India) y Oriente Medio (Arabia Saudita, Emiratos Árabes Unidos) | Mediano plazo (2-4 años) |
| Las cocinas se están volviendo energéticamente eficientes y habilitadas para IoT | + 1.2% | A nivel mundial, liderado por la UE y América del Norte debido a los mandatos regulatorios, la adopción se está extendiendo a los centros urbanos de APAC. | Largo plazo (≥ 4 años) |
| Las cocinas en la nube y las cocinas fantasma están en auge | + 1.1% | América del Norte y Asia Pacífico lideran, Europa y Oriente Medio emergen | Corto plazo (≤ 2 años) |
| Los refrigerantes naturales se están modernizando | + 0.9% | Estados Unidos (aplicación de la Ley AIM en enero de 2026) y UE (cambios en gases fluorados 2025-2026); adopción voluntaria en Australia y Japón | Corto plazo (≤ 2 años) |
| Demanda de unidades compactas multifuncionales | + 0.7% | Mercados globales, especialmente urbanos, con altos costos inmobiliarios | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las cadenas de comida rápida y los restaurantes fuera del hogar se están expandiendo
Las grandes empresas de servicio rápido están ejecutando agresivas construcciones y remodelaciones de nuevas unidades que mantienen la compra de cocinas comerciales en las categorías de cocción, refrigeración y lavado de vajilla. McDonald's aumentó los gastos de capital y delineó planes consistentes con la apertura de alrededor de 2,200 restaurantes en 2025, respaldados por un rango de gastos de capital de USD 3.0-3.2 mil millones y una meta plurianual de escalar a 50,000 3 ubicaciones para 2027, lo que aumenta directamente la demanda de equipos estandarizados de alto rendimiento tanto en mercados maduros como en desarrollo [1] McDonald's Corporation, “Formulario 10-K”, Comisión de Bolsa y Valores de EE. UU., sec.gov. . Yum! Brands reportó USD 10 mil millones en ventas digitales para el tercer trimestre de 2025 con una mezcla digital del 60 %, mientras que logró un récord trimestral de 1,131 nuevas unidades brutas en el período, creando impulso de adquisición para freidoras conectadas, hornos y plataformas integradas KDS [2] Yum! Yum! Brands, “Yum! Brands Reports Third-Quarter Results,” Yum! Brands, s2.q4cdn.com. . La conectividad y la automatización ahora son fundamentales, ya que los operadores buscan un procesamiento más rápido y una menor mano de obra por transacción, y las cadenas multinacionales requieren resultados uniformes en una amplia red de tiendas. En India y en toda la región de Asia-Pacífico, el aumento de los ingresos urbanos y las áreas de influencia densas permiten que los formatos de QSR escalen rápidamente el número de unidades, lo que consolida los ciclos de reemplazo de equipos de varios años dentro del mercado de electrodomésticos de cocina comercial. A medida que los menús se adaptan al contexto local y los flujos de pedidos digitales se mantienen elevados, las especificaciones de los equipos priorizan la consistencia, los tiempos de recuperación rápidos y los diagnósticos remotos que reducen los tiempos de inactividad del servicio, lo que refuerza las opciones de plataforma que los operadores mantienen en sucesivas oleadas de aperturas.
El sector hotelero está experimentando un auge de la construcción
La inversión de capital en el sector hotelero continúa generando una demanda de equipos a largo plazo, ya que hoteles, resorts y apartamentos con servicios construyen cocinas adaptadas a las diversas necesidades de huéspedes y eventos. Los flujos de proyectos en Oriente Medio, incluyendo el complejo Diriyah en Arabia Saudí, siguen siendo significativos y se traducen en amplios plazos de adquisición de hornos, refrigeradores y lavavajillas de alta capacidad, programados a lo largo de varios años para adaptarse a las fases de construcción. Los hoteles de estancias prolongadas destinan un gasto proporcionalmente mayor a cocinas y espacios comunes de preparación, lo que aumenta la demanda de refrigeración bajo encimera, placas de inducción compactas y lavavajillas eficientes. En India, los hoteles nuevos y renovados, vinculados al turismo nacional y a los viajes de negocios, siguen especificando electrodomésticos de bajo consumo con métricas de rendimiento verificadas, en consonancia con los marcos de adquisición que priorizan equipos de larga duración con fácil acceso a piezas y servicio técnico. Para grupos con múltiples propiedades, la compra centralizada y los diseños de cocinas a partir de plantillas reducen los costes unitarios y acortan los plazos de instalación, lo que beneficia a los proveedores capaces de entregar la documentación de cumplimiento y el soporte de puesta en marcha a gran escala. Como la inflación y las condiciones financieras siguen siendo estrictas, los operadores priorizan las opciones de equipos que ofrecen claros ahorros en servicios públicos y mantenimiento, y mantienen una preferencia constante por los modelos con calificación ENERGY STAR que demuestran retornos mensurables.
Las cocinas se están volviendo energéticamente eficientes y compatibles con el IoT
La adquisición basada en la eficiencia es ahora la norma, respaldada por décadas de ahorros verificados de electrodomésticos certificados para cocinar, refrigerar y lavar vajilla. Los datos de ENERGY STAR muestran ahorros acumulados que se acercan a los 30 millones de MWh de equipos de servicio de alimentos desde 2001, con más de 2 millones de MWh en ahorros anuales registrados en 2022, lo que subraya por qué los operadores priorizan el rendimiento verificado por terceros. La especificación de la versión 1.0 para placas de cocina eléctricas comerciales, vigente desde agosto de 2023, estableció una eficiencia de cocción mínima del 80 % y produce alrededor del 10 % de ahorro de energía por placa, lo que se traduce en 1,800 kWh, 200 USD y 2,800 libras de CO2 ahorradas durante la vida útil de una unidad [3] Agencia de Protección Ambiental de EE. UU., “Boletín informativo de ENERGY STAR para servicios de alimentos comerciales, primavera de 2024”, US EPA, energystar.gov. . Las mejoras en los equipos también son significativas en las operaciones diarias: las cocinas de vapor comerciales ahorran 11 500 kWh al año, y los lavavajillas comerciales ahorran 3,400 kWh y miles de galones de agua cada año, lo que ayuda a las instalaciones a alinearse con los objetivos de costos y sostenibilidad. Las grandes cadenas integran cada vez más el mantenimiento predictivo y el análisis en tiempo real en la gestión de flotas. Yum! Brands implementará Byte Coach AI en 28 000 restaurantes KFC para el tercer trimestre de 2025 para respaldar el rendimiento operativo y el estado de los equipos. A medida que los operadores de múltiples unidades de la India amplían sus canales de entrega a domicilio y de servicio en el local, las calificaciones de eficiencia verificadas y los diagnósticos conectados reducen los costos operativos y permiten un cumplimiento uniforme, lo que refuerza un cambio duradero en el mercado de electrodomésticos de cocina comercial hacia la adquisición basada en datos.
Las cocinas fantasma y en la nube están en auge
Los formatos que priorizan la entrega están redefiniendo las listas de equipos, priorizando electrodomésticos compactos de alto rendimiento que se adaptan a espacios reducidos en áreas de cocina en densos corredores urbanos. Los operadores que operan cocinas exclusivamente a domicilio priorizan los hornos de convección de múltiples pisos, la refrigeración vertical con registro digital y el calor por inducción para minimizar la complejidad de la ventilación y agilizar los plazos de instalación. Las capas de IoT son valiosas para la monitorización de la temperatura y los recuentos de ciclos, lo que ayuda a cumplir con los requisitos de documentación de seguridad alimentaria con menos tareas manuales. Las ciudades indias con una alta penetración del servicio de entrega y un aumento de la renta disponible observan una adopción continua de paquetes de equipos modulares y móviles que aceleran la puesta en marcha en obra y reducen el tiempo de inactividad de la construcción. A medida que las plataformas de agregación optimizan la adquisición de clientes, el departamento de compras favorece plataformas fiables y fáciles de usar que se pueden replicar en múltiples centros dentro de un área metropolitana, lo que refuerza patrones de compra consistentes en todo el mercado de electrodomésticos para cocinas comerciales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las PYMES se enfrentan a un elevado gasto de capital inicial | -1.4% | Global, más agudo donde la financiación de las PYME es limitada, con tasas de interés elevadas en América del Norte y la UE. | Mediano plazo (2-4 años) |
| Navegar por certificaciones complejas de seguridad y contra incendios resulta un desafío | -0.7% | Cumplimiento multirregional en América del Norte y Europa, con marcos emergentes en Asia | Largo plazo (≥ 4 años) |
| La escasez afecta la cadena de suministro de productos electrónicos | -0.5% | Exposición global con presencia concentrada en la fabricación de componentes | Corto plazo (≤ 2 años) |
| Los precios de la energía experimentan una notable volatilidad | -0.3% | Exposición global con mayor sensibilidad en Europa y partes de Asia emergente | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las PYMES se enfrentan a un elevado gasto de capital inicial
El acceso al capital y la inflación de costos siguen siendo limitaciones estructurales para los operadores pequeños y medianos que no pueden negociar descuentos a nivel empresarial ni condiciones de préstamo favorables. Los datos de encuestas en Canadá indican que el 69% de las pymes identifican los costos de los equipos como un obstáculo para la inversión de capital, el 50% citan las limitaciones de flujo de caja y el 47% señalan los altos costos de endeudamiento, mientras que el 65% continúa gestionando una deuda relacionada con la pandemia que promedia USD 108,000, lo que desplaza los presupuestos para nuevos equipos [4] Federación Canadiense de Empresas Independientes, “Eliminando obstáculos: Desbloqueando la inversión de capital para pequeñas empresas”, CFIB, cfib-fcei.ca. . Los umbrales de financiación más altos y los estándares de evaluación crediticia más estrictos elevan el obstáculo para las compras de equipos energéticamente eficientes o habilitados para IoT que ofrecen claros retornos de inversión pero requieren efectivo por adelantado. Los restaurantes independientes y las startups de cocinas en la nube en India enfrentan un equilibrio presupuestario similar a medida que las necesidades de equipos se expanden más allá de la cocina básica para incluir refrigeración, lavado de vajilla y hardware de registro de temperatura que cumple con las prácticas de seguridad alimentaria. Como resultado, los operadores suelen planificar las actualizaciones de equipos según su criticidad y el plazo de retorno, lo que alarga los ciclos de reemplazo. Con el tiempo, las innovaciones en financiación y los paquetes de servicios de los proveedores que reducen los pagos iniciales pueden mejorar la adopción en el mercado de electrodomésticos para cocinas comerciales.
Navegar por certificaciones complejas de seguridad y contra incendios resulta un desafío
Las vías de cumplimiento varían según la jurisdicción y van más allá de las pruebas de productos, incluyendo documentación técnica, auditorías continuas y controles de cambios que incrementan los costos y los plazos. En el Espacio Económico Europeo, el marcado CE exige una evaluación de la conformidad, expedientes técnicos y declaraciones de conformidad que deben conservarse durante 10 años, con obligaciones que dependen de la categoría de riesgo del producto. Los fabricantes que comercializan en Norteamérica y Europa mantienen procesos paralelos para cumplir con las normas de contacto con alimentos, seguridad eléctrica y compatibilidad electromagnética, y cualquier cambio sustancial en el producto puede dar lugar a nuevas pruebas. Las políticas de ciberseguridad y durabilidad de los productos se están endureciendo en toda la UE, lo que aumenta el énfasis en el diseño de las actualizaciones de software, la reparabilidad y la trazabilidad, lo que prolonga la vida útil de los equipos. Para los exportadores e importadores indios que conectan estos mercados, la preparación de la documentación y las pruebas coordinadas reducen los retrasos en los lanzamientos y los programas de modernización. A medida que los operadores y proveedores se adaptan a la evolución de los requisitos, los proveedores que integran el cumplimiento en el diseño de productos y el servicio posventa están en posición de captar cuota de mercado en el mercado de electrodomésticos de cocina comerciales.
Análisis de segmento
Por tipo: La refrigeración es el principal mercado, los electrodomésticos de cocina lideran el crecimiento.
Los refrigeradores lideraron la oferta de tipos con una cuota de mercado del 34.36 % en 2025, lo que refleja la necesidad sostenida de reemplazo de unidades de cocina, de acceso directo y bajo encimera en las operaciones de restauración de larga trayectoria. Se prevé que los electrodomésticos de cocina avancen a una tasa de crecimiento anual compuesta (TCAC) del 8.24 % hasta 2031 gracias a las freidoras, planchas y plataformas combinadas de alta eficiencia que concentran la capacidad multifunción en espacios reducidos. La eficiencia verificada sigue siendo fundamental para la adquisición, ya que equipos como las vaporeras y lavavajillas comerciales ofrecen ahorros anuales mensurables de energía y agua que mejoran la rentabilidad de las instalaciones. Los hornos de inducción y los hornos avanzados se priorizan cuando las agendas de electrificación y los códigos de construcción orientan los nuevos proyectos hacia configuraciones totalmente eléctricas para el área de cocina, un enfoque que está cobrando impulso en las densas áreas metropolitanas de la India que priorizan la calidad del aire y la seguridad. Los ecosistemas de productos basados en sensores y conectividad en la nube también ayudan a los operadores de múltiples unidades a supervisar los perfiles de temperatura, los recuentos de ciclos y los intervalos de servicio, lo que refuerza el cumplimiento normativo y el tiempo de actividad en todas las flotas del mercado de electrodomésticos de cocina comerciales.
La elección de productos depende cada vez más del contexto, ya que panaderías, catering, restaurantes de servicio rápido y cocinas institucionales priorizan de forma diferente el rendimiento, la consistencia y el acceso al mantenimiento. Las variantes de hornos de alta velocidad que combinan tecnologías de microondas e impacto soportan picos de entrega, mientras que las robustas unidades de convección siguen siendo esenciales para los procesos por lotes. Los lavavajillas con certificación ENERGY STAR reducen el consumo de energía y agua, lo cual es relevante para instalaciones en regiones con escasez de agua, donde las estructuras tarifarias penalizan los picos de consumo. Durante el período de pronóstico, los electrodomésticos de cocina están posicionados para captar una cuota creciente del mercado de electrodomésticos para cocinas comerciales, ya que los controles integrados acortan el tiempo de capacitación y mejoran la repetibilidad. En India, las cadenas que equilibran los canales de servicio en el local y a domicilio estandarizan cada vez más la compatibilidad de los paquetes de refrigeración y zona caliente, de modo que las piezas, la capacitación y los procedimientos de servicio se mantengan comunes en todos los formatos de la industria de electrodomésticos para cocinas comerciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Dominio de los restaurantes QSR, auge de las cocinas fantasma
Los restaurantes de comida rápida representaron el 30.44 % de la demanda de aplicaciones en 2025, gracias a estrategias de expansión que replican las configuraciones estandarizadas de cocina para garantizar velocidad, calidad y cumplimiento normativo. Las cocinas virtuales y las cocinas fantasma son la aplicación de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.32 % hasta 2031, lo que atrae la inversión hacia equipos compactos de alto rendimiento que admiten una mayor densidad de pedidos por metro cuadrado. Los formatos centrados en la entrega a domicilio se basan en un control preciso de la temperatura, una recuperación rápida y un mantenimiento mínimo, por lo que la selección de equipos prioriza los controles digitales, la monitorización remota y la modularidad del servicio. La adopción del servicio de entrega de alimentos en India impulsa el crecimiento continuo de las instalaciones para los operadores que priorizan la entrega en ciudades de primer y segundo nivel, lo que aumenta la necesidad de paquetes de equipos estandarizados y certificables que agilicen las instalaciones. A medida que estos formatos escalan, el mercado de electrodomésticos para cocinas comerciales experimenta un aumento en los pedidos de refrigeración de acceso directo con registro, plataformas de inducción que simplifican los planes de ventilación y equipos de lavado que se adaptan a los espacios de relleno.
Los restaurantes de servicio completo, los complejos turísticos y los comedores institucionales realizan diferentes concesiones, priorizando la capacidad de cocción por lotes, la calidad de conservación y la eficiencia hídrica y energética por encima de la velocidad. Los hoteles y complejos turísticos adquieren equipos para minirefrigeración en las habitaciones, producción de banquetes y puntos de venta en piscinas o salones, lo que extiende los ciclos de adquisición a plazos más largos. Las cocinas de hospitales y campus hacen hincapié en la higiene y la documentación, orientando las compras hacia equipos con registro integrado y diseños fáciles de limpiar. Para los operadores indios que gestionan carteras mixtas de restaurantes de servicio completo, restaurantes de comida rápida y cocinas en la nube , un enfoque combinado de las especificaciones de los equipos agiliza el abastecimiento y la formación de los técnicos. Estas dinámicas refuerzan la demanda diversificada en las distintas aplicaciones del mercado de electrodomésticos para cocinas comerciales y mantienen una amplia base instalada que se renueva en ciclos predecibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
El canal de venta directa del fabricante lidera el mercado mundial de electrodomésticos para cocinas comerciales.
En 2025, el canal de venta directa del fabricante se aseguró una cuota dominante del 78 % del mercado mundial de electrodomésticos para cocinas comerciales, y se prevé que los distribuidores y mayoristas crezcan a una tasa compuesta anual del 6.8 % hasta 2031. Este canal es fundamental, especialmente para proyectos de gran envergadura y alto valor que requieren soluciones personalizadas y el fomento de sólidas relaciones con los clientes. Los distribuidores y mayoristas, como intermediarios esenciales, conectan a los fabricantes con los usuarios finales, entre los que se incluyen restaurantes, hoteles, servicios de catering y cocinas institucionales. Además de garantizar una amplia disponibilidad de productos, estos intermediarios impulsan la eficiencia operativa, facilitando entregas rápidas que responden a las fluctuaciones del mercado. Los distribuidores, aprovechando su conocimiento regional, ofrecen asistencia y servicios oportunos en diversas ubicaciones. Simplifican la adquisición y la logística a granel, aliviando los desafíos operativos para las pequeñas empresas de servicios de alimentación. Al mantener un stock de electrodomésticos de alta demanda, pueden responder rápidamente a los aumentos repentinos de la demanda.
Los fabricantes globales están mejorando sus capacidades de distribución mediante movimientos estratégicos. En junio de 2025, Middleby inauguró Middleby Innovation Kitchens (MIK) en Múnich, un centro experimental donde los clientes clave pueden explorar e innovar soluciones para cocinas comerciales. Posteriormente, en agosto de 2025, Middleby amplió su cartera con la adquisición de Frigomeccanica SpA, mejorando así su gama de equipos para secado, descongelación, fermentación, refrigeración y conservación, diseñados específicamente para canales de venta directa del fabricante.
Análisis geográfico
Mercado de electrodomésticos para cocinas comerciales en Norteamérica
Norteamérica representó el 26.38% de los ingresos globales en 2025, lo que refleja la sólida base de sistemas de restaurantes multiunidad de la región y la amplia adopción de equipos conectados y energéticamente eficientes. Los impulsores de las políticas seguirán influyendo en los patrones de compra hasta 2026, ya que la Ley AIM de EE. UU. limita los refrigerantes con alto PCA y exige protocolos más estrictos de detección y reparación de fugas para sistemas de alta carga, lo que aumenta la actividad de reemplazo en cámaras frigoríficas y locales de servicio de alimentos. En Canadá, las pequeñas y medianas empresas reportan restricciones de capital persistentes y cargas de deuda durante la pandemia que reducen el apetito por grandes compras iniciales, lo que mantiene elevado el interés en la financiación y los modelos orientados al servicio. Los marcos regulatorios y los códigos de seguridad alimentaria de la región también refuerzan la adopción de equipos con rendimiento verificado y funciones de registro. A mediano plazo, estos factores sustentan una base estable de reemplazos y actualizaciones dentro del mercado de electrodomésticos para cocinas comerciales.
Mercado de electrodomésticos para cocinas comerciales en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.87 % hasta 2031, a medida que la urbanización, el aumento de los ingresos y la expansión de los restaurantes de servicio rápido (QSR) y los formatos de entrega a domicilio intensifican la demanda de equipos en China, India y el Sudeste Asiático. La expansión de las cadenas globales ha sido sólida, con Yum! Brands reportando miles de unidades nuevas netas a nivel mundial, muchas de ellas en Asia-Pacífico, junto con un creciente volumen de pedidos digitales que requiere equipos de alto rendimiento. En India, el crecimiento en ciudades de segundo y tercer nivel está impulsando la demanda de envases estandarizados para el lado caliente y almacenamiento en frío confiable con registro de temperatura para cumplir con las prácticas de seguridad alimentaria. La selección de equipos también refleja los códigos locales y las trayectorias de electrificación, con la inducción ganando terreno en las cocinas urbanas, que se benefician de instalaciones más rápidas y un control de calor constante. Estas tendencias respaldan una mayor penetración de equipos por sitio y ciclos de reemplazo más estables en el mercado de electrodomésticos para cocinas comerciales.
Mercado de electrodomésticos para cocinas comerciales en EMEA
Europa, Oriente Medio y África muestran un dinamismo desigual. Los operadores europeos se adaptan a los costes energéticos y a las normativas actualizadas sobre gases fluorados, que impulsan el uso de refrigerantes naturales en sistemas nuevos y de reacondicionamiento. La transición a soluciones de CO₂ e hidrocarburos está consolidada en la refrigeración minorista europea, y los operadores del sector hotelero están aprovechando estos conocimientos para las cámaras frigoríficas y los sistemas de acceso directo para servicios de alimentación. En Oriente Medio, megaproyectos como el proyecto Diriyah en Arabia Saudí están configurando ciclos de adquisición plurianuales y programas de instalación concentrados que absorben grandes volúmenes de equipos de cocina en hoteles y locales de uso mixto. La demanda en África sigue siendo desigual, aunque los centros clave están desarrollando una infraestructura de distribución que facilita los despliegues regionales. En la región EMEA, la sostenibilidad, el cumplimiento normativo y la durabilidad del servicio técnico siguen siendo fundamentales para la selección de proveedores en el mercado de electrodomésticos de cocina comerciales y seguirán impulsando los plazos de sustitución y las opciones de combinación de productos.
Panorama competitivo
El mercado de electrodomésticos para cocinas comerciales presenta una concentración moderada, liderado por conglomerados diversificados como Ali Group, Electrolux Professional, Middleby Corporation y Rational AG, que en conjunto poseen una cuota de mercado sustancial gracias a sus amplias carteras multimarca. Estas carteras abarcan categorías clave como equipos de cocina, refrigeración, lavavajillas y preparación de alimentos. Junto a estos gigantes, fabricantes especializados como Hoshizaki, True Manufacturing y Alto-Shaam mantienen sólidas posiciones de nicho gracias a su profunda experiencia en ingeniería y a sus sólidas relaciones con fabricantes de equipos originales (OEM) con importantes cadenas de servicios de alimentación. La estrategia competitiva en el sector se ha alejado de la simple expansión de la línea de productos y se ha orientado hacia servicios de valor añadido. Estos servicios incluyen cada vez más mantenimiento predictivo basado en IoT, herramientas de gestión energética para toda la flota y asistencia para el cumplimiento normativo, vinculado a las normas de sostenibilidad y seguridad.
La decisión de Ali Group de adoptar el nombre Welbilt en Norteamérica, manteniendo al mismo tiempo la identidad de Ali Group en el resto del mundo, refleja una estrategia de marca basada en el sólido reconocimiento de Welbilt entre los operadores estadounidenses tras la adquisición de 2021. Su colección de marcas, como Scotsman, Delfield y Frymaster, permite a la empresa ofrecer soluciones integrales que agilizan las compras para clientes con múltiples unidades. Middleby Corporation, por su parte, anunció en febrero de 2025 sus planes de escindir su división de procesamiento de alimentos para centrarse en sistemas comerciales de cocina y bebidas. Esta reestructuración busca mejorar la asignación de capital y acelerar la innovación en áreas de alto crecimiento, como los hornos inteligentes conectados y las plataformas de inducción. En conjunto, estas medidas ponen de manifiesto cómo las empresas de gran escala se están reorganizando para competir con mayor eficacia en segmentos impulsados por la tecnología.
Están surgiendo importantes oportunidades en soluciones de modernización que convierten equipos de gas existentes en formatos eléctricos o de inducción, especialmente a medida que se expanden los mandatos de electrificación de edificios. Los modelos de equipos como servicio (EaaS) basados en suscripción también están cobrando importancia, lo que permite a los operadores, en particular a las pymes, reducir los costos iniciales de capital y transferir el riesgo de mantenimiento a los fabricantes. Los nuevos participantes, orientados a la tecnología, desafían a los operadores tradicionales al ofrecer dispositivos modulares definidos por software, donde las actualizaciones de firmware ofrecen nuevas capacidades sin reemplazar el hardware. Las plataformas iCombi e iVario de Rational AG ilustran cómo la integración de software, conectividad y consumibles propietarios puede justificar precios superiores y profundizar la dependencia del cliente. Al mismo tiempo, la concentración de la cadena de suministro en semiconductores y materiales críticos ha aumentado la importancia de la resiliencia, impulsando a los fabricantes a realizar ensamblajes en centros de datos y a mantener inventarios de reserva para mitigar los riesgos geopolíticos y de abastecimiento.
Líderes de la industria de electrodomésticos de cocina comerciales
Grupo Ali
Electrolux Profesional
Corporación Middleby
Corporación Hoshizaki
Welbilt (Manitowoc)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: La Agencia de Protección Ambiental de EE. UU. actualizó sus preguntas frecuentes sobre la reducción gradual de HFC y aclaró que la regla de recuperación y reducción de emisiones que exige la detección automática de fugas para sistemas con una carga de refrigerante de ≥1,500 lb se aplicará a los sistemas nuevos a partir del 1 de enero de 2026 y a los sistemas existentes a partir del 1 de enero de 2027, lo que afectará a los refrigeradores y congeladores de miles de cocinas comerciales.
- Febrero de 2025: Middleby Corporation anunció su intención de separar su negocio de procesamiento de alimentos de los equipos de cocina comerciales y los sistemas de bebidas, con el objetivo de optimizar las operaciones y acelerar la innovación en hornos inteligentes conectados y plataformas de inducción, al tiempo que mejora la asignación de capital hacia segmentos de mayor crecimiento.
- Enero de 2024: McDonald's Corporation abrió 2,116 nuevos restaurantes en 2024 y cerró 461 locales, logrando una expansión neta superior a 2,100 unidades, y aumentó los gastos de capital un 18% año tras año a USD 2.775 millones, con USD 1.661 millones dedicados a la construcción de nuevos restaurantes que requieren instalaciones integrales de equipos de cocina.
Alcance y metodología
El electrodoméstico de cocina comercial es una de las partes integrales del lanzamiento de su restaurante de comida o puntos de venta de comida similares. Se requieren múltiples artículos en un lugar de trabajo, desde electrodomésticos grandes, como artículos de refrigeración y hornos, hasta otros comparativamente más pequeños, como batidoras y sartenes.
El mercado de electrodomésticos de cocina comerciales está segmentado por tipo, aplicación y geografía. Por tipo, el mercado se subsegmenta en refrigeradores, electrodomésticos de cocina, estufas y cocinas, hornos, lavavajillas y otros tipos. Por aplicación, el mercado se subsegmenta en restaurantes de servicio rápido (QSR), comedores ferroviarios, comedores institucionales, complejos turísticos y hoteles, hospitales, restaurantes de servicio completo (FSR) y otras aplicaciones. Por geografía, el mercado está subsegmentado en América del Norte, América del Sur, Asia-Pacífico, Europa y Oriente Medio y África.
El informe ofrece el tamaño del mercado y pronósticos para el mercado de electrodomésticos de cocina comerciales en términos de ingresos (USD) para todos los segmentos anteriores.
| Refrigeradores | Entrar |
| Alcanzar | |
| Bajo encimera y mesa de preparación | |
| Electrodomésticos de cocina | Freidoras |
| Planchas y asadores | |
| Vapores | |
| Placas de cocina y estufas | Gas |
| Eléctrico | |
| Inducción | |
| Hornos | Convección |
| Combi | |
| Alta velocidad | |
| Lavavajillas | Bajo el mostrador |
| Transportador | |
| Equipos para banquetes y mantenimiento de temperatura | |
| Equipos para la preparación de alimentos | |
| Equipos inteligentes conectados |
| Restaurantes de servicio rápido (QSR) |
| Restaurantes de servicio completo (FSR) |
| Cocinas en la nube/fantasmas |
| Comedores Institucionales |
| Resorts y hoteles |
| Hospitales y Salud |
| Comedor ferroviario |
| Servicios de banquetería |
| Directo de los fabricantes |
| Distribuidores |
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia y el Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por Tipo | Refrigeradores | Entrar |
| Alcanzar | ||
| Bajo encimera y mesa de preparación | ||
| Electrodomésticos de cocina | Freidoras | |
| Planchas y asadores | ||
| Vapores | ||
| Placas de cocina y estufas | Gas | |
| Eléctrico | ||
| Inducción | ||
| Hornos | Convección | |
| Combi | ||
| Alta velocidad | ||
| Lavavajillas | Bajo el mostrador | |
| Transportador | ||
| Equipos para banquetes y mantenimiento de temperatura | ||
| Equipos para la preparación de alimentos | ||
| Equipos inteligentes conectados | ||
| por Aplicación | Restaurantes de servicio rápido (QSR) | |
| Restaurantes de servicio completo (FSR) | ||
| Cocinas en la nube/fantasmas | ||
| Comedores Institucionales | ||
| Resorts y hoteles | ||
| Hospitales y Salud | ||
| Comedor ferroviario | ||
| Servicios de banquetería | ||
| Por canal de distribución | Directo de los fabricantes | |
| Distribuidores | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia y el Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de electrodomésticos de cocina comerciales?
El tamaño del mercado de electrodomésticos de cocina comerciales es de USD 52.76 mil millones en 2026 y se proyecta que alcance los USD 71.49 mil millones para 2031 con una CAGR del 6.26 %, respaldado por reemplazos impulsados por la eficiencia y expansiones de operadores de múltiples unidades.
¿Qué aplicaciones se están expandiendo más rápidamente dentro del mercado de electrodomésticos de cocina comerciales?
Las cocinas en la nube y las cocinas fantasma son la aplicación de más rápido crecimiento, con una tasa compuesta anual del 10.32 % hasta 2031, ya que los formatos de entrega priorizan los equipos compactos, conectados y de alto rendimiento.
¿Qué categorías de productos lideran la participación y el crecimiento en el mercado de electrodomésticos de cocina comerciales?
Los refrigeradores lideran con una participación del 34.36%, mientras que los electrodomésticos de cocina son la categoría de más rápido crecimiento con una CAGR del 8.24%, impulsados por las plataformas de inducción, combinadas y conectadas.
¿Cómo influyen las regulaciones en las compras en el mercado de electrodomésticos de cocina comerciales?
Los límites de HFC de la Ley AIM de Estados Unidos y las actualizaciones de gases fluorados de la UE están acelerando las transiciones a sistemas de refrigerantes naturales y reforzando la detección y documentación de fugas, lo que adelanta los reemplazos del lado frío.
¿Cuál es el papel de las grandes cadenas en la conformación del mercado de electrodomésticos de cocina comerciales?
Los grandes operadores de QSR y multimarca establecen estándares para equipos conectados, negocian contratos B2B directos y escalan diagnósticos impulsados por IA, que influyen en las hojas de ruta de productos y los modelos de servicio a nivel regional y en la India.
¿Qué regiones son las más importantes para el crecimiento futuro del mercado de electrodomésticos de cocina comerciales?
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR proyectada del 6.87 %, a medida que la urbanización, la expansión de los restaurantes de servicio rápido y la entrega prioritaria aumentan la penetración de equipos en China, India y el Sudeste Asiático.


